住民税決定通知書で大損?ふるさと納税の控除漏れと絶対見るべき場所
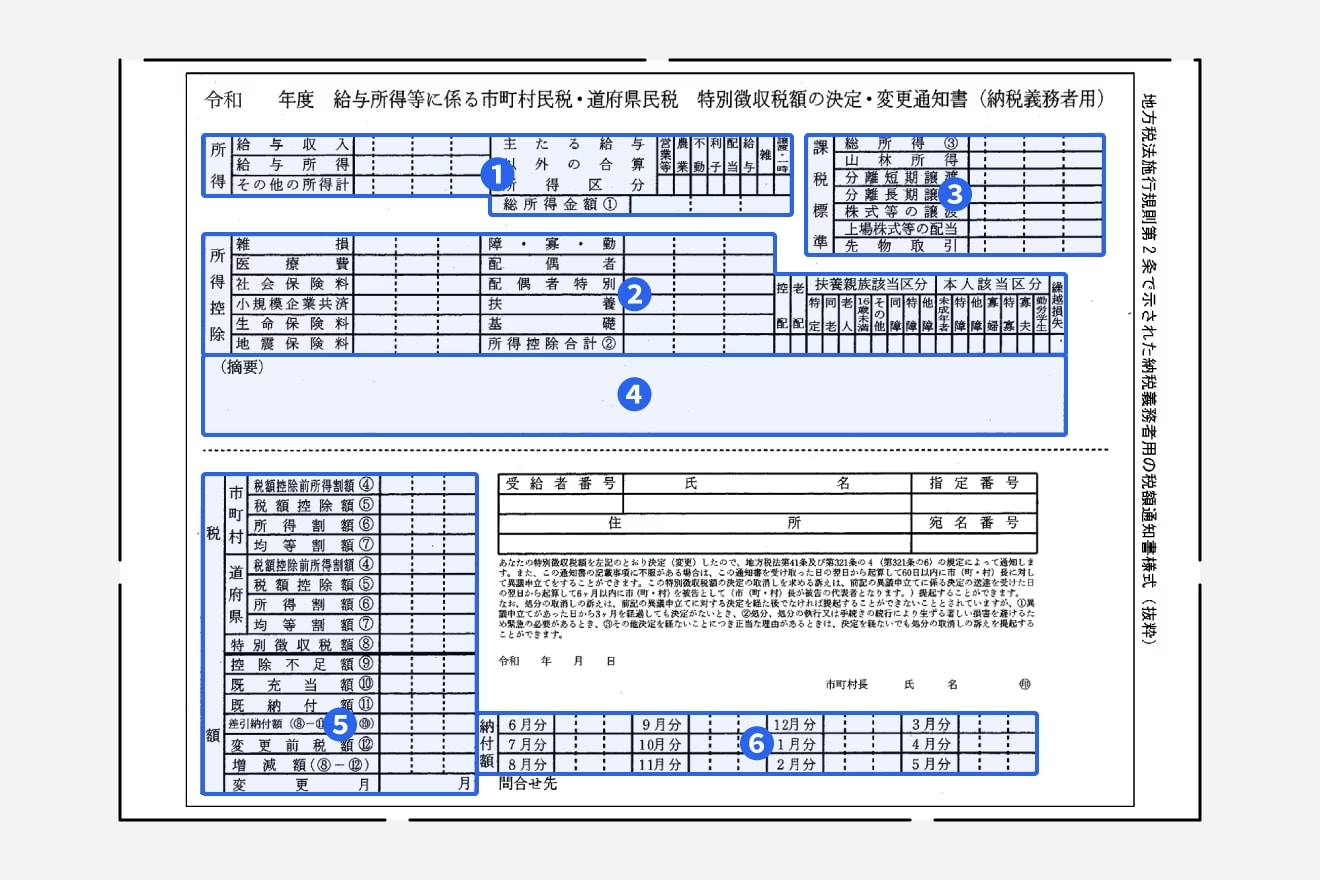
毎年5月から6月にかけて、会社のデスクに置かれたり給与明細とともに手渡されたりする細長い紙や圧着ハガキ。「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定通知書」と記されたその書類を、金額だけチラリと眺めて引き出しの奥へしまい込んでいないだろうか。実はその放置が、手取りを年間数万円単位で減らす原因になっている。
住民税決定通知書は、前年の所得に対して確定した住民税額を知らせる公的書類であり、ふるさと納税や住宅ローン控除が正しく自治体に反映されているかを確かめる唯一の手段だ。万が一ミスがあっても自治体や会社が能動的に教えてくれることはない。2026年度の最新税制を踏まえ、自分の手取りを守るための照合作法を徹底的に解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は毎年5月下旬〜6月に届き、ふるさと納税や住宅ローン控除の適用結果を照合できる極めて重要な書類。
- 要点2:ワンストップ特例の不備や確定申告時の記載漏れによる「控除漏れ」が多発しており、税額控除額のセルフチェックが必須。
- 要点3:紛失時の再発行可否(課税証明書による代替)や届かない原因、副業発覚のカラクリまで把握しておくことでトラブルを回避できる。
【いつ届く?】住民税決定通知書の到着時期と「普通徴収と特別徴収の違い」
住民税決定通知書が手元に届く時期は、納税方法によって明確に分かれている。会社員や公務員のように給与から天引きされる「特別徴収」の場合、自治体から5月中旬頃に勤務先へ送付され、5月下旬から6月中旬の給与支給日前後に社員へ配られるサイクルが一般的だ。
一方、個人事業主やフリーランス、あるいは退職して給与天引きされていない人は「普通徴収」に該当する。この場合は自治体から直接、自宅宛てに納付書とともに6月上旬から中旬にかけて郵送される。通知書の名称も、会社員向けは「給与所得等に係る特別徴収税額決定通知書」、個人向けは「住民税納税通知書(兼決定通知書)」と呼称がわずかに異なる。
「普通徴収と特別徴収の違い」は納付経路だけにとどまらない。特別徴収は年税額を6月から翌年5月までの12回に分割して毎月の給与から天引きされるのに対し、普通徴収は6月・8月・10月・翌年1月の年4回払い(一括も可)で自ら納める必要がある。キャッシュフローへの影響度が全く違うため、自身の区分を把握しておくことがファーストステップになる。
【見方の鉄則】ふるさと納税の控除漏れを暴く!手元に届いたら絶対確認すべき手順
通知書を手に入れたら、まず真っ先に見るべきは「税額控除額」の欄だ。ここに前年に行ったふるさと納税の寄附金控除が1円の狂いもなく反映されているかを確かめなければならない。
ふるさと納税による控除額の算出法は至って明快だ。前年に行った「ふるさと納税の合計寄附額」から、自己負担分である2,000円を差し引いた金額が手元に戻るべき枠となる。ただし、ワンストップ特例を利用したか、確定申告を行ったかによって確認ルートが枝分かれする点には注意が必要だ。
ワンストップ特例制度を利用した場合、所得税からの還付は発生せず、控除全額が翌年の住民税から減額される。つまり、「税額控除額(市民税・県民税の合計)」が【寄附額 - 2,000円】に近い金額(調整控除の数百円〜数千円が加算される場合がある)になっていれば正常だ。多くの自治体では摘要欄に「寄附金税額控除額:◯◯円」と内訳を印字しているため、ここをチェックするのが最も手堅い。
他方、医療費控除や副業などで確定申告をした人は、すでに所得税側で一部還付を受けている。そのため、住民税通知書の税額控除額と所得税の還付金額を足し算して、初めて【寄附額 - 2,000円】と合致する構造になっている。どちらのパターンであれ、数字が明らかに足りない場合はふるさと納税 ワンストップ特例 控除漏れが発生している疑いが濃厚だ。
住宅ローン控除は反映されているか?「住宅借入金等特別税額控除」の照合ポイント
住宅購入者の多くが利用する住宅ローン控除(住宅借入金等特別税額控除)も、住民税決定通知書における見逃せないチェック項目だ。住宅ローン控除は本来「所得税」から差し引く税制だが、所得税額が小さくて控除可能枠を使い切れない場合、引ききれなかった残額が翌年の住民税から控除される仕組みになっている。
住民税から控除される金額には法令上の上限(前年分の所得税の課税総所得金額等の5%、最高97,500円など適用年度の税制による)が定められている。通知書の中段にある「税額控除額」あるいは「摘要」欄に「住宅借入金等特別控除:◯◯円」と記載されているかを確認しよう。
もし所得税で全額引ききれているならば住民税側の記載はゼロで問題ないが、「所得税の源泉徴収票で控除外額があるにもかかわらず、住民税側で一切控除されていない」というケースは、年末調整や確定申告データの連携漏れが疑われる。数万円以上の手取り差に直結する部分だけに、源泉徴収票と突き合わせた確認が欠かせない。
「届かない理由」と「紛失時の再発行」|課税証明書で代用できるケースとは
6月半ばを過ぎても住民税決定通知書が手元に来ない場合、いくつかの明確な理由が存在する。最も多いのは、勤務先の総務・経理部門での配合作業の遅れだ。自治体から一括で届いた大量の通知書を各部署へ仕分ける段階で滞留しているパターンが散見される。
次に考えられるのが「前年の合計所得が非課税限度額以下だった」ケースだ。住民税が非課税となる収入水準の場合、特別徴収税額決定通知書そのものが発行されない自治体が多い。また、年度の途中で転職・退職したことで特別徴収から普通徴収への切り替え手続きが挟まり、自治体からの郵送スケジュールが後ろ倒しになっている例もある。
なお、手元に届いた後に紛失してしまった場合、住民税決定通知書の再発行は原則として受け付けない自治体がほとんどだ。金銭の領収証と同様の性質を持つため再発行を行わない運用が通例となっている。ただし、住宅ローン審査や保育園の入園申請などで提出を求められた場合は、市区町村の窓口で「課税証明書(所得・課税証明書)」を取得すれば公的な証明力として完全に代用できる。マイナンバーカードがあればコンビニのマルチコピー機で即日取得できる自治体も多いため、慌てる必要はない。
なぜ副業が会社にバレるのか?住民税決定通知書と特別徴収のからくり
近年増加する副業ワーカーにとって、住民税決定通知書は最も警戒すべき書類でもある。副業が会社に発覚するルートの実に8割以上が、この特別徴収税額決定通知書の税額不一致に起因しているからだ。
会社が社員へ給与を支払う際、前年の「本業給与」に基づいた住民税額をある程度予測できる。しかし、副業で得た所得(雑所得や事業所得など)を合算して確定申告すると、自治体は合算された総所得から住民税を再計算し、その合算税額を「本業の会社」へ通知してしまう。結果として経理担当者が「この社員は給料に対して住民税の額が不自然に高い」と気づくことになる。
さらに自治体によっては、会社へ送る通知書の摘要欄に副業分の所得区分が印字されるリスクもある。これを回避するための基本テクニックとして「確定申告書の第二表で住民税の徴収方法を『自分で納付(普通徴収)』にチェックする」という手法が知られている。ただし、副業がアルバイトなどの給与所得である場合は法律上原則として特別徴収が義務付けられているため、普通徴収への分離が認められない自治体も多い。事前のルール把握が防衛の生命線となる。
退職・転職時の住民税手続きと2026年最新の注意点
退職や転職のタイミングでは、住民税の徴収方法がガラリと変わるため注意が必要だ。退職する月によって、残りの住民税の処理方法が以下のように厳格に分かれている。
- 1月1日〜4月30日に退職:5月分までの残りの住民税が、最後の給与や退職金から原則として一括天引き(一括徴収)される。手取り額が大幅に減るため資金計画が必須。
- 6月1日〜12月31日に退職:退職月分のみ給与天引きされ、残りの月数は「普通徴収」に切り替わって自治体から納付書が届く。希望すれば退職時の給与から一括天引きすることも可能。
転職先がすでに決まっている場合は、前職の会社に「給与所得者異動届出書」を作成してもらい、転職先へ引き継ぐことで特別徴収をシームレスに継続できる。放置すると一旦普通徴収の納付書が自宅に届き、二重払いや滞納のリスクを招くため速やかな手続きが望ましい。
また、住民税決定通知書 2026年最新まとめとして押さえておきたいのが、2024年度から本格導入された「国税・森林環境税(年額1,000円)」の定着と、納税義務者用通知書の電子化(マイナポータル連携等)の拡大だ。勤務先によっては紙の圧着ハガキではなく、社内ポータルや専用システムから電磁的記録(PDF等)で配布されるケースが主流になりつつある。ペーパーレス化が進んだ環境でも、画面上で「税額控除額」を開いて確認する作業自体は何一つ変わらない。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:ふるさと納税の控除漏れに気づいたら、もう払い損で取り戻せないのでしょうか?
A1:諦める必要はない。確定申告の誤りやワンストップ特例の無効化(確定申告を行ったことでワンストップが無効になったケースなど)であれば、税務署へ「更正の請求」を行うか、改めて確定申告書を提出することで過去5年分まで遡って控除を適用させることが可能だ。自治体側での処理漏れが判明した場合は、役所の住民税課へ問い合わせることで税額の再計算と差額の還付手続きを行ってもらえる。
Q2:住宅ローンの事前審査で提出を求められたが紛失してしまいました。どうすればいいですか?
A2:住民税決定通知書の原本が手元になくても、市区町村役場(またはコンビニ交付サービス)で取得できる「課税証明書」を提出すれば、金融機関の審査において同等の公的書類として受理される。証明書には前年の所得金額、所得控除額、住民税額がすべて記載されているため問題ない。
Q3:ワンストップ特例申請書を期限内に出したのに、通知書で控除されていないのはなぜですか?
A3:主に2つの原因が考えられる。1つ目は、「6自治体以上」に寄附してしまい、制度の適用要件(年間5自治体以内)から外れて申請自体が無効化されたパターン。2つ目は、医療費控除などのために後から確定申告を行ったパターンだ。確定申告書を提出した時点でワンストップ特例は全無効となるため、申告書内にふるさと納税分の寄附金控除を改めて含めていなければ控除漏れが生じる。心当たりがある場合は早急に修正申告を行う必要がある。
まとめ:住民税決定通知書は「手取りを守る」ための重要書類
住民税決定通知書は、決して税金を取られるだけの受動的な通知ではない。自らが行ったふるさと納税や住宅ローン控除、扶養控除の申請が正しく行政システムに反映されているかを検証する、納税者にとって最大の「照合ツール」である。
会社や役所の手続きが100%完璧であるという思い込みは禁物だ。現実に現場での入力ミスやデータの不整合による控除漏れは毎年一定数発生している。書類が届いたら引き出しにしまう前に、まず「税額控除額」の欄とふるさと納税の自己負担額(2,000円引き)を5分間見比べる。そのわずかな習慣が、予期せぬ数万円の損失を防ぐ最も確実な自己防衛になる。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。