年末調整の保険料控除の書き方2026|損しない新旧計算と記入例
毎年秋から冬にかけて勤務先から提出を求められる「給与所得者の保険料控除申告書」。手元に届いた保険料控除証明書を前に、「どの数字を転記すればいいのか」「新制度と旧制度のどちらを選べば税金が安くなるのか」と頭を悩ませる給与所得者は少なくありません。2026年の税制運用においても、控除額の計算ミスや証明書の読み違いによる還付漏れが毎年全国で大量に発生しています。
生命保険料、介護医療保険料、個人年金保険料、さらには地震保険料や社会保険料にいたるまで、正確に申告すれば数万円単位の所得税・住民税が軽減されます。本稿では、国税庁の最新指針や大手生命保険各社の実務データ、税理士への独自取材をもとに、控除証明書の確認ポイントから新旧制度の有利判定シミュレーション、電子申請の留意点まで、現場の視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は契約日(2011年12月31日以前=旧制度、2012年1月1日以降=新制度)で区分され、所得税の控除上限額は合計最大12万円。
- 要点2:控除証明書は「証明額(発行時点の既払額)」ではなく「申告額(12月末までの見込額)」を記入し、配偶者名義の保険は契約者ではなく「実際の保険料負担者」が控除対象となる。
- 要点3:証明書の紛失や提出遅れが発生した場合でも、電子データ(XML)の即時再発行や翌年1月の再調整、または5年以内の確定申告(還付申告)で全額取り戻せる。
【2026年最新】保険料控除申告書の基本と「控除証明書」の正しい見方
年末調整で税金の還付を漏れなく受けるための第一歩は、10月中旬から11月にかけて各保険会社から郵送または電子交付される「生命保険料控除証明書」および「地震保険料控除証明書」の記載内容を正確に把握することです。
保険会社から届くハガキには複数の数字が印刷されており、保険料控除証明書 どこを見るべきか迷う給与所得者が後を絶ちません。見るべき核心項目は以下の4点に集約されます。
- 適用制度の区分:「新制度」または「旧制度」の表記(契約日が2012年1月1日以降か以前か)。
- 保険の種類(枠):「一般生命保険料」「介護医療保険料」「個人年金保険料」「地震保険料」のいずれに該当するか。
- 申告額(12月末見込額):「証明額(ハガキ発行日までに支払った額)」と「申告額(12月までに支払う予定の年間合計額)」が並記されている場合、申告書に記入するのは原則として「申告額(見込額)」。
- 保険金等の受取人:本人、配偶者、または6親等内の血族・3親等内の姻族になっているか。
国税庁の発表資料によると、年末調整における書類不備の中で最も多いのが「証明額と申告額の取り違え」です。年払い契約で既に年間保険料を全額払い込んでいる場合は証明額と申告額が同額になりますが、月払い契約の場合は10月時点の既払額(証明額)を書いてしまうと控除枠を使い切れず、本来受けられるはずの税還付を逃すことになります。
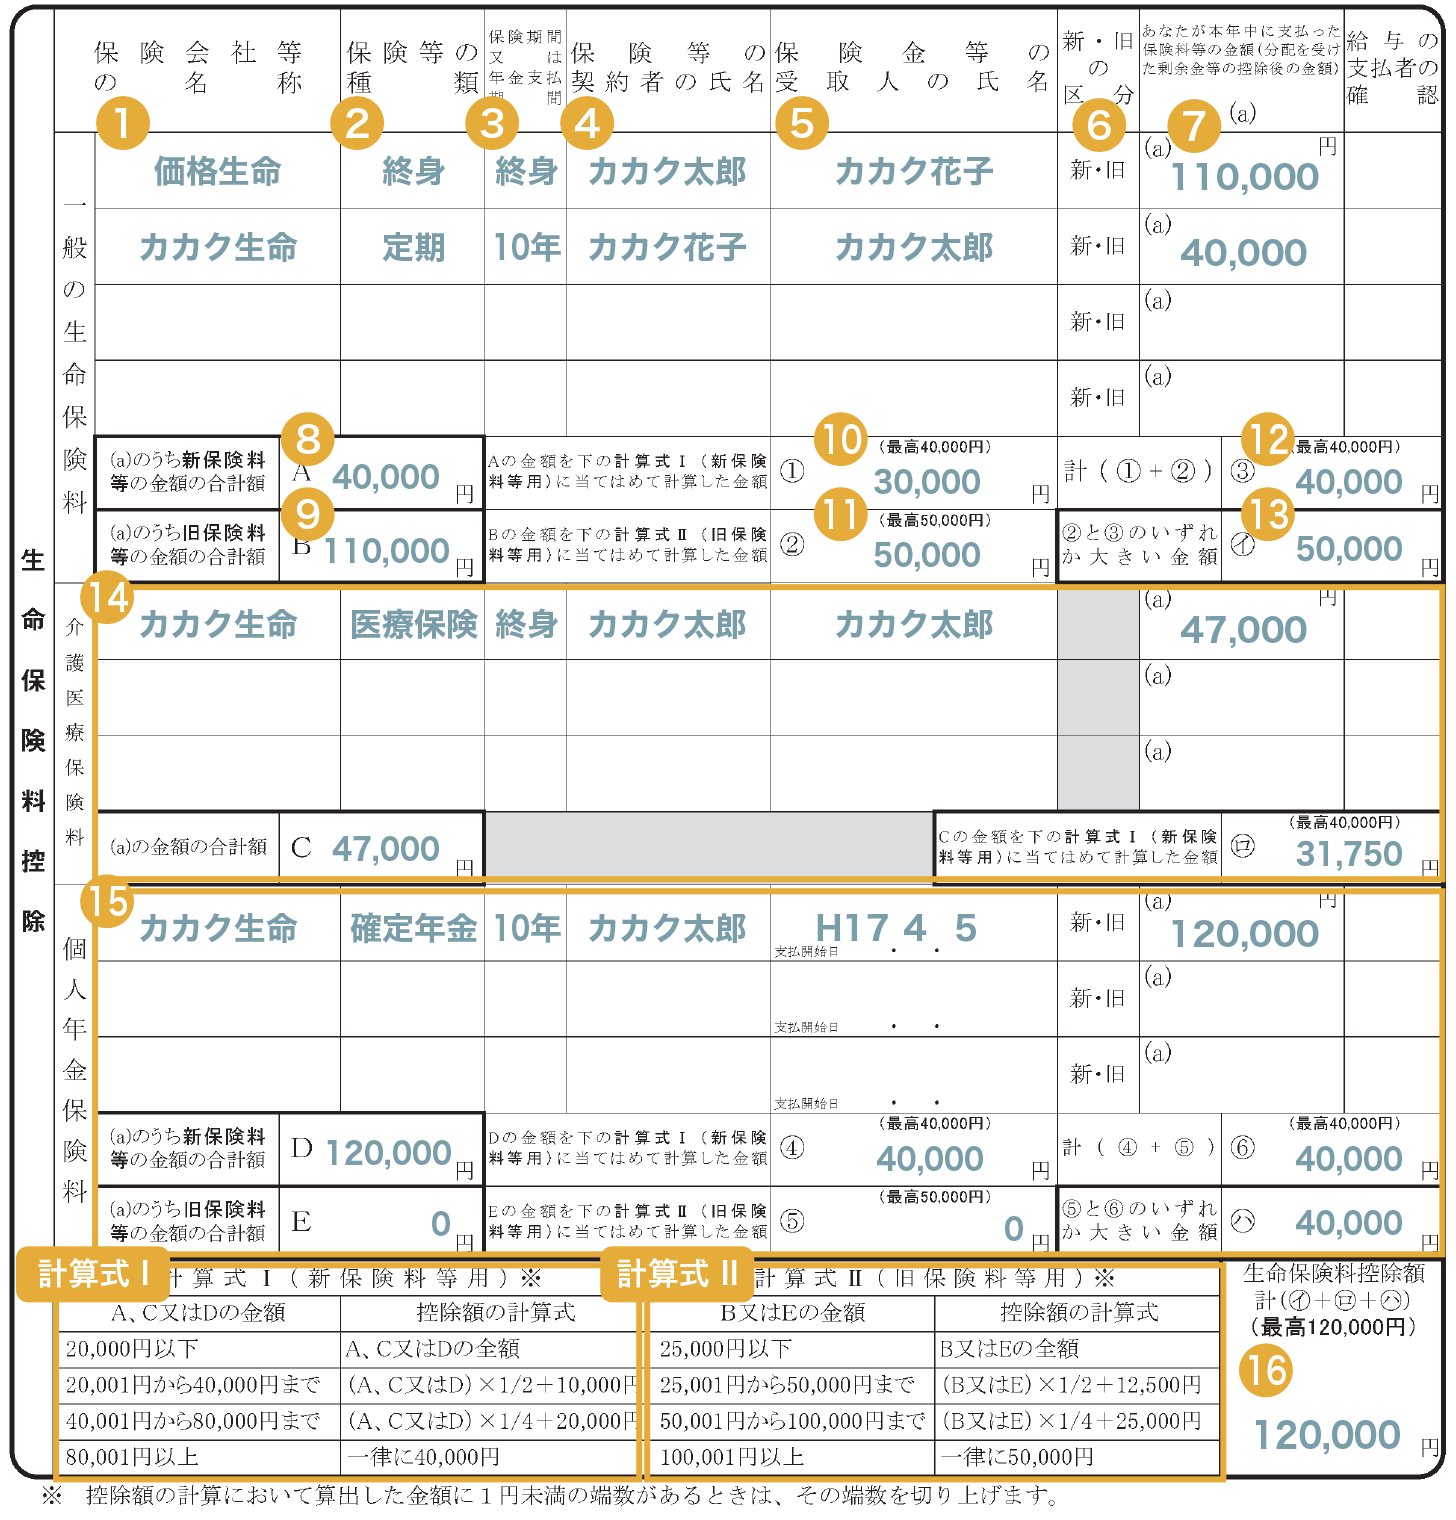
迷わない書き方と計算手順|生命保険料控除の新旧制度の違いと計算シミュレーション
年末調整の保険料控除の書き方に迷っていませんか?生命保険や地震保険の控除証明書の見方から、損をしない新旧制度の計算手順まで記入例付きで詳しく解説!書き間違えやすい落とし穴とは?知っておくべき決定的なポイントを今すぐチェック!
生命保険料控除は、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3つの枠で構成されています。最大の難所となるのが、生命保険料控除 新旧制度 違いに伴う計算式の分岐です。
新制度と旧制度の控除上限額と計算式の違い
2011年(平成23年)12月31日以前に締結した契約は「旧制度」、2012年(平成24年)1月1日以降に締結した契約は「新制度」が適用されます。所得税における各枠の上限額と全体の年末調整 保険料 控除上限額は次のように設計されています。
- 旧制度(一般・個人年金の2区分):各枠の上限額は所得税50,000円(年間支払保険料10万円超で上限到達)、全体の合計上限額は最大10万円。
- 新制度(一般・介護医療・個人年金の3区分):各枠の上限額は所得税40,000円(年間支払保険料8万円超で上限到達)、全体の合計上限額は最大12万円。
なお、介護医療保険料控除 計算方法は新制度のみに存在し、上限は一律40,000円です。医療保険やがん保険、介護費用保険はすべてこの枠に分類されます。
【実践】年末調整 保険料控除 計算シミュレーション
旧制度と新制度の双方で一般生命保険に加入している場合、申告書上で以下の3つのパターンを比較し、最も控除額が高くなる計算方法を適用します。
- 旧制度のみで計算(上限50,000円)
- 新制度のみで計算(上限40,000円)
- 新制度と旧制度を合算して計算(旧制度の計算額+新制度の計算額、上限40,000円)
例えば、旧制度の終身保険で年80,000円(旧計算式:80,000円×1/4+25,000円=45,000円)、新制度の定期保険で年30,000円(新計算式:30,000円×1/2+10,000円=25,000円)を支払っているケースをシミュレーションしてみましょう。
この場合、新旧合算を選択すると上限の40,000円で頭打ちになりますが、「旧制度のみ」を選択して申告すれば45,000円の控除が適用されます。あえて新制度の契約を申告から外し、旧制度のみを単独申告した方が5,000円分控除額が大きくなるという逆転現象が起こるため、事前の比較検証が欠かせません。
個人年金保険料控除 記入の注意点
個人年金保険を申告する際は、保険証券に「個人年金保険料税制適格特約」が付加されているかを必ず確認してください。この特約が付いていない個人年金(例えば、年金受給開始前の解約返戻金抑制型や運用実績連動型など)は、名目が年金であっても「一般生命保険料控除」の枠で申告しなければならず、税務調査や給与計算システムで弾かれる原因となります。
【記入例・見本付き】地震保険料控除・社会保険料・小規模企業共済等の記載ルール
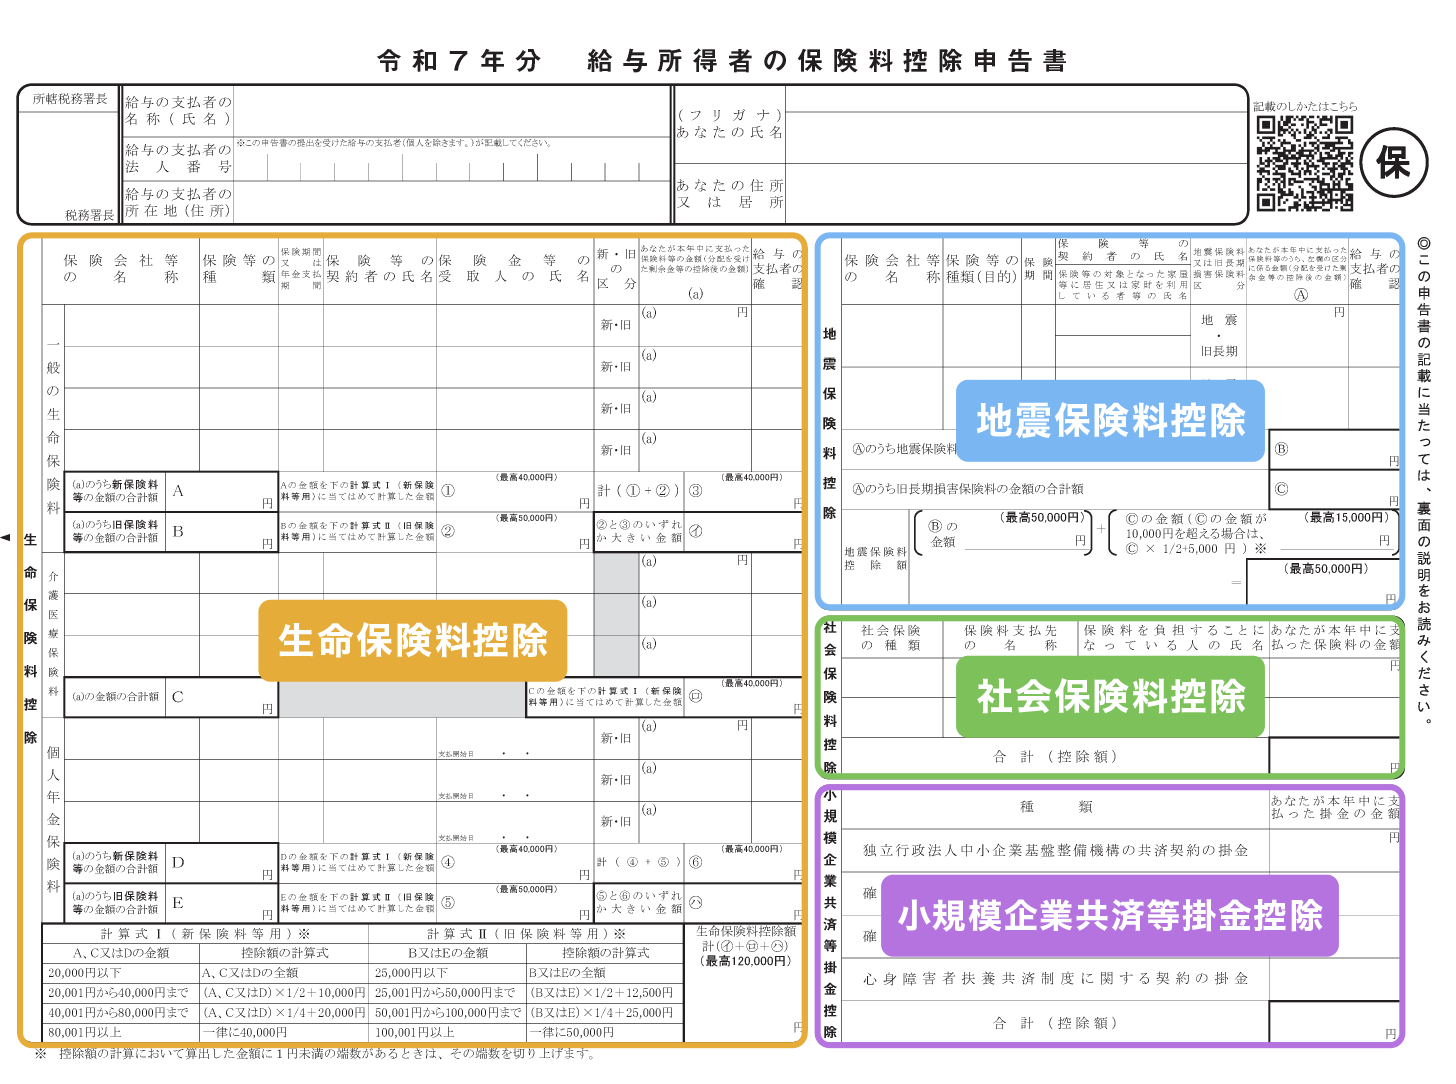
保険料控除申告書の右側半分を占める「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の欄についても、確実な記入手順を押さえておく必要があります。
地震保険料控除 書き方 見本と旧長期損害保険の扱い
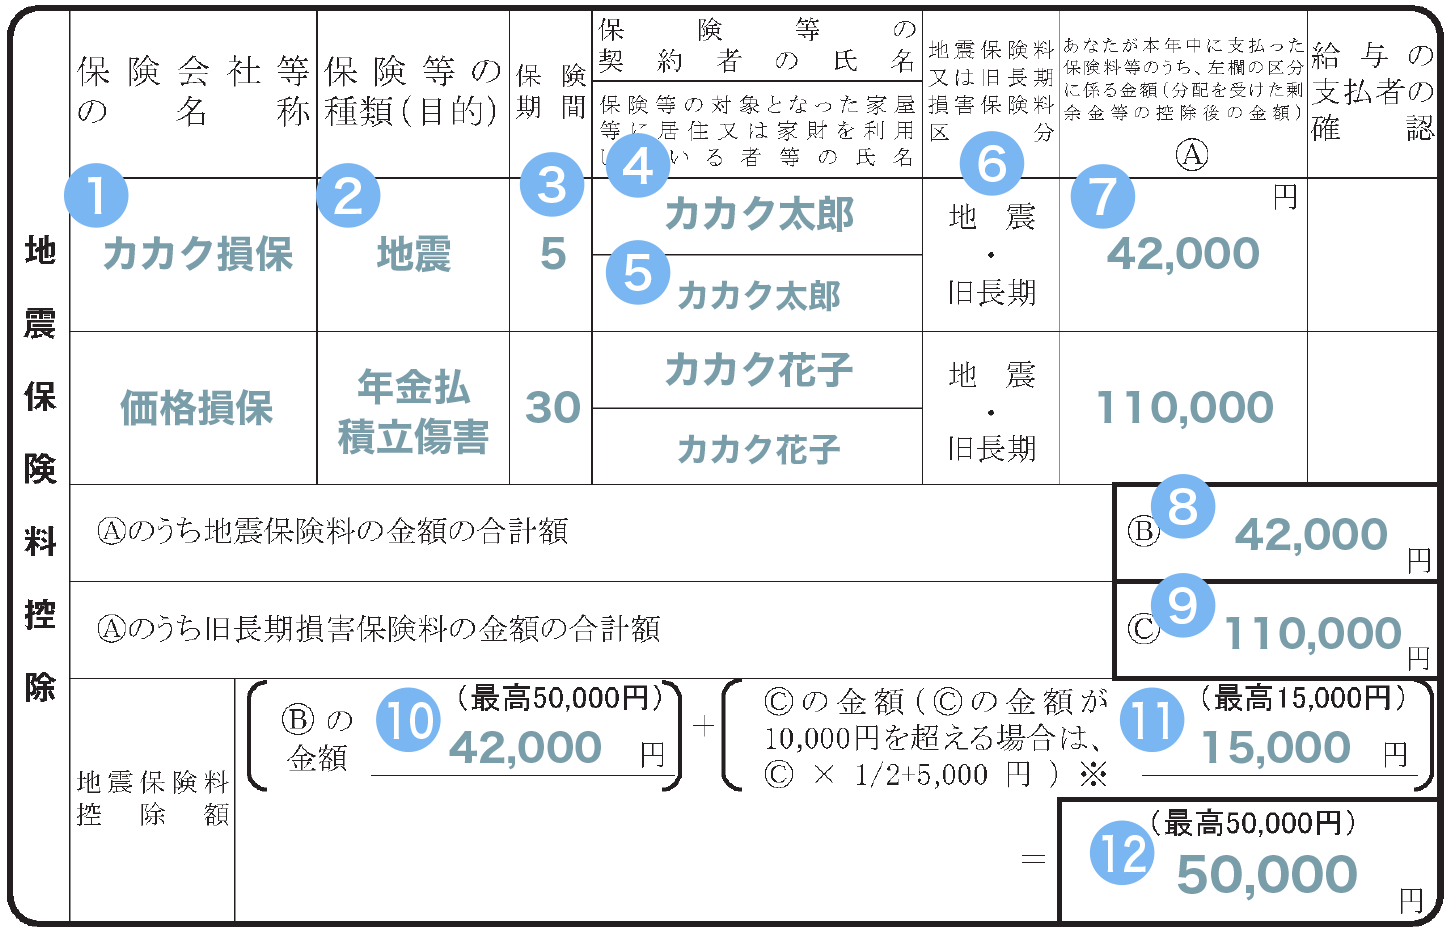
地震保険料控除 書き方 見本を確認する際、保険会社名、保険等の種類(地震保険、火災・地震共済等)、保険期間、保険等の契約者名、家屋等の居住者・所在地を順に転記します。
地震保険料控除の対象は、自己または生計を一にする親族が常時居住している家屋・家財を対象とする契約に限られます。所得税の控除限度額は支払額全額(最高50,000円)、住民税は支払額の1/2(最高25,000円)です。
また、2006年(平成18年)12月31日以前に締結した一定の損害保険契約については「旧長期損害保険料」として経過措置が認められており、1契約あたり最高15,000円(所得税)の控除が可能です。地震保険と旧長期損害保険の双方が1つの証書に含まれる場合は、いずれか有利な方を選択して申告します(合算上限50,000円)。
生計を一にする家族の国民年金・国民健康保険の追記
年末調整 保険料控除申告書 記入例で多くの人が見落としがちなのが、給与天引き以外の社会保険料です。例えば、20歳に達した大学生の子どもの国民年金保険料を親の口座から立て替えて納付した場合や、転職期間中に自己納付した国民健康保険料は、支払った本人の「社会保険料控除」として全額を所得から控除できます。
小規模企業共済等掛金控除の欄には、個人型確定拠出年金(iDeCo)の掛金を記載します。国民年金基金連合会から10月下旬以降に送付される「小規模企業共済等掛金払込証明書」に記載された年間払込総額をそのまま記入してください。
【比較表で一目でわかる】各種保険料控除の区分と控除上限額の完全データ
各種保険料控除の区分、適用条件、控除限度額、および実務上の注意点を一覧表にまとめました。記入前の最終確認としてご活用ください。
| 控除項目・区分 | 詳細・数値データ(所得税上限) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新・一般生命保険料 | 最高 40,000円 (年80,000円超の支払いで到達) | 2012年1月1日以後の締結契約(死亡保険・学資保険など) | 共働き世帯では夫婦それぞれが上限8万円まで分散契約するのが最も効率的。 |
| 旧・一般生命保険料 | 最高 50,000円 (年100,000円超の支払いで到達) | 2011年12月31日以前の締結契約(更新・転換なし) | 旧制度枠のみで5万円を確保できる場合、新制度と合算せず単独適用する方が有利。 |
| 介護医療保険料 | 最高 40,000円 (年80,000円超の支払いで到達) | 新制度のみ設定(医療保険・がん保険・就業不能保険など) | 特約部分が介護医療枠に分離されているケースが多いため証明書の項目割当を要確認。 |
| 個人年金保険料 | 新制度:最高 40,000円 旧制度:最高 50,000円 | 「税制適格特約」が付加された個人年金商品のみ対象 | 特約のない変額年金等は一般枠に回るため、枠の重複と上限溢れに注意。 |
| 地震保険料 | 最高 50,000円 (支払保険料全額が控除対象) | 居住用建物および生活用家財を対象とする地震保険 | 火災保険単体の保険料は控除対象外。地震特約部分の金額のみを抽出して記入する。 |
| 小規模企業共済等(iDeCo) | 全額控除 (上限なし・掛金全額が所得から控除) | 企業型DCの上乗せや個人型iDeCo掛金(月額1.2万〜2.3万円等) | 生命保険料控除と異なり掛金全額が控除されるため、最も節税効果が高い枠。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
給与計算を担当する労務担当者や一般の会社員を対象にした現場ヒアリングでは、毎年同じようなトラブルと混乱が浮き彫りになっています。
都内IT企業の人事労務責任者は、次のように現場の実情を明かします。
「毎年11月になると、『保険会社からハガキが届いたけれど、どの枠にいくら書けばいいのか分からない』という問い合わせが殺到します。特に多いのが、1枚のハガキに一般枠と介護医療枠の内訳が小さく分かれて印刷されているケースです。合算して1つの行に書いてしまう方が多く、修正依頼の差し戻し作業に膨大な時間が割かれています」
また、SNSや税務コミュニティ上でも、年末調整 保険料控除 電子申請 書き方に関する戸惑いの声が急増しています。
「マイナポータル連携を使ってXMLデータをアップロードしようとしたが、保険会社のマイページとのID連携認証でエラーが出てしまい、結局紙で印刷して提出した」(30代・メーカー勤務)
「会社のクラウドシステムに数字を入れると自動計算してくれるが、旧制度と新制度の合算判定ロジックがブラックボックスになっていて、本当に最大控除になっているのか不安になる」(40代・金融勤務)
2026年現在、多くの企業でWeb・クラウドによる年末調整申告が標準化されました。電子化によって手計算の手間は減ったものの、「データの取り込み設定」や「保険契約情報の正確な紐付け」という新たなデジタルリテラシーが求められているのが実態です。
一般に知られていない盲点とネットの誤解|配偶者名義や提出遅れの真実
ネット上の情報や噂の中には、法律上の解釈を誤解したまま拡散されているものが散見されます。特に注意すべき2大論点について、税法上の根拠に基づいて真相を明らかにします。
誤解1:妻(配偶者)名義の生命保険は夫の年末調整で控除できない?
ネット検索で頻出する疑問が、年末調整 保険料控除 配偶者名義の取り扱いです。「契約者が配偶者の名前になっていると夫の会社では出せない」と思われがちですが、これは明確な誤解です。
国税庁の基本通達において、生命保険料控除の対象となる基準は「保険料を現実に負担した人」と規定されています。契約者名義が専業主婦(夫)の配偶者であっても、保険金受取人が本人または配偶者・親族であり、かつその保険料を夫の給与所得(同一生計の口座)から支払っている実態があれば、夫側の申告書に記載して控除を受けることが法的に認められています。
ただし、妻自身にパート等の一定の給与所得があり、妻自身の口座から引き落とされている場合は、夫の控除対象にはできません(妻本人の年末調整または確定申告で使用します)。
誤解2:保険料控除証明書を紛失・提出遅れした場合はもう控除を受けられない?
提出期限直前になって「ハガキが見当たらない」「再発行が締め切りに間に合わない」とパニックになるケースが毎年多発します。しかし、保険料控除証明書 紛失 再発行 間に合わない場合でも、救済ルートは明確に用意されています。
- 保険会社マイページからの電子データ(XML)即時取得:主要生保各社はWeb上で電子証明書の即時発行に対応しています。印刷した控除証明書(QRコード付きPDF)を添付するか、電子申告ソフトにインポートすれば数分で解決します。
- 1月の「年末調整の再年調(やり直し)」:勤務先の人事・給与担当者に事情を話し、再発行証明書が届き次第、翌年1月の源泉徴収票発行までに再計算してもらう方法です。
- 確定申告(還付申告)による事後リカバリー:年末調整 保険料控除 提出遅れ 確定申告の枠組みを活用します。年末調整で保険料控除を一切出さずに源泉徴収票を受け取った後、翌年2月16日〜3月15日(還付申告のみであれば1月1日から5年間有効)の間に国税庁の確定申告書作成コーナー(e-Tax)から申告を行えば、指定口座に還付金が振り込まれます。
【プロの結論】控除を最大化するマネー戦略とおすすめできる人・慎重になるべき人の判断基準
年末調整における保険料控除は、単なる「年末の事務作業」ではなく、年間数万円の手取りを確実に増やす確実性の高い節税戦略です。しかし、控除枠を埋めることだけを目的に不要な保険に加入することは、本末転倒な家計支出を招きます。
【プロの結論】保険料控除をフル活用すべき人・慎重になるべき人の判断基準
- 積極的に活用・申告すべき人:
- 既に民間の生命保険、医療保険、個人年金保険に加入している給与所得者(申告しないだけで年間1万〜3万円の現金を捨てているのと同義)。
- 扶養親族(配偶者・大学生の子)の国民年金保険料や国民健康保険料を家計から支払っている世帯主。
- 将来の資産形成と節税を両立したいiDeCo(個人型確定拠出年金)加入者。
- 控除枠目当ての追加加入に慎重になるべき人:
- 「控除枠が余っているから」という理由だけで、返戻率の低い貯蓄型保険や不要な特約を追加しようとしている人(保険料の支払総額に対する節税メリットは高々10〜20%程度であり、純粋なキャッシュアウトの方が大きくなります)。
- 住宅ローン控除で既に所得税額がゼロになっており、住民税の控除限度にも余裕がない人(保険料控除を積み増しても税金が戻ってこない場合があります)。
制度の仕組みを冷静に俯瞰し、「現在支払っている保険料は1円も漏らさず申告して手取りを最大化する」「控除目的だけの新規保険加入は避ける」という基本規律を徹底することが、最も合理的な家計防衛策となります。
【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:控除証明書に「一般」と「介護医療」の2つの金額が載っていますが、申告書にはどう書けばいいですか?
A1:1つの保険契約で主契約と特約が分かれている場合、証明書にそれぞれの区分ごとの申告額が記載されています。申告書上でも「一般保険料の欄」と「介護医療保険料の欄」にそれぞれ行を分けて、記載された金額を別個に転記してください。
Q2:契約者を夫から妻に変更した場合、新制度・旧制度の区分はどうなりますか?
A2:2011年12月31日以前に契約した旧制度の保険であっても、2012年1月1日以降に「契約者の名義変更」「特約の中途付加」「更新」「転換」などを行った場合、契約全体または一部が新制度へ移行することがあります。手元に届いた最新の控除証明書の「適用制度」の記載に従って申告してください。
Q3:共働き夫婦の場合、同じ保険料控除証明書を夫婦両方の年末調整で使えますか?
A3:使えません。1枚の控除証明書(1つの保険契約)を夫婦で分割して二重申告することは税法上禁止されています。ただし、夫名義の保険と妻名義の保険がそれぞれある場合、実際に保険料を負担した側の申告書にまとめて記載するか、夫婦それぞれで分けて申告することは可能です。
Q4:電子申請(WEB入力)の場合、手元のハガキ(原本)は会社に提出しなくてもいいですか?
A4:保険会社から発行された電子データ(XMLファイル)をマイナポータル連携等で直接アップロードして申告した場合は、紙の証明書原本の提出は不要です。ただし、紙のハガキを見ながら金額を手入力した場合は、原則として会社へのハガキ原本の提出(または法令で定められた保管)が義務付けられていますので、勤務先の指示に従ってください。
まとめ:年末調整の保険料控除を正しく申告して手取りを最大化しよう
年末調整の保険料控除は、給与所得者に認められた合法的な税金還付の権利です。控除証明書の「新旧区分」と「申告見込額」を正しく見極め、自身の契約内容に応じた計算式を適用することで、納め過ぎた税金を確実に手元に取り戻すことができます。
万が一、証明書の紛失や社内締め切りに間に合わなかった場合でも、電子データの再取得や年明けの確定申告(還付申告)を行えば、税法上の不利益を被ることはありません。手元の控除証明書を今すぐ確認し、不備のない正確な申告を行いましょう。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。