【2026年最新】保険料控除申告書の書き方と新旧計算の完全ガイド
年末が近づくと勤務先から配布される「給与所得者の保険料控除申告書」。手元に届く保険会社からの控除証明書を前に、「新旧区分の違いがよく分からない」「計算式が複雑でどこに何を書けばいいのか迷う」と頭を抱える給与所得者は少なくありません。しかし、この用紙は構造さえ理解してしまえば、わずか10分程度で正確に書き終えることができます。
申告漏れや計算ミスを放置すると、本来戻ってくるはずだった数万円単位の還付金を受け取れなくなるリスクがあります。国税庁が公表する最新の様式指針に基づき、生命保険料・地震保険料の新旧区分判定から控除額の具体的な算出ステップ、添付書類のルールまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料控除申告書は「生命保険料」「地震保険料」「社会保険料」「小規模企業共済等掛金」の4大ブロックで構成されている。
- 要点2:生命保険料は「一般・介護医療・個人年金」の3分類と「新契約(2012年以降)・旧契約(2011年以前)」の組み合わせで上限額(最大12万円)が決定する。
- 要点3:家族分の国民年金やiDeCo(イデコ)の掛金は全額控除の対象となり、控除証明書の紛失時は即座にWeb再発行手続きを取る必要がある。
【全体像】給与所得者の保険料控除申告書が持つ4つの枠組みと仕組み
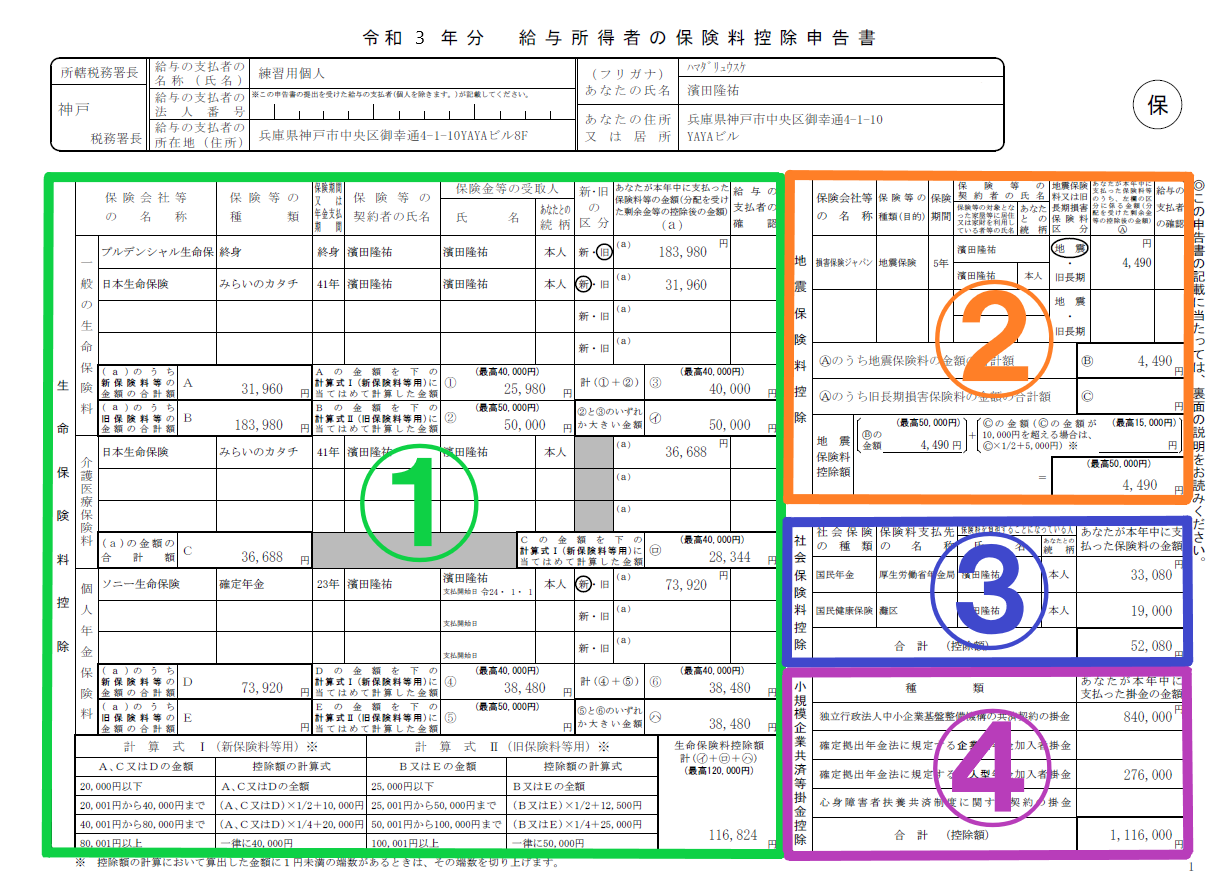
「給与所得者の保険料控除申告書」は、1年間に本人が支払った各種保険料や掛金を勤務先に申告し、課税対象となる所得から差し引くことで所得税と住民税を軽減するための公的書類です。用紙1枚の中に性質の異なる4つの控除枠が集約されています。
人事・給与計算の現場において、多くの従業員が「どこに何を書くべきか」で混乱する原因は、この用紙の区分ごとの役割を把握できていない点にあります。用紙は大きく以下の4つのエリアに分かれています。
1つ目が用紙の左側の大半を占める「生命保険料控除」枠、2つ目が用紙の右側上段にある「地震保険料控除」枠、3つ目が右側中段の「社会保険料控除」枠、そして4つ目が右側下段の「小規模企業共済等掛金控除」枠です。それぞれの枠で控除できる保険や掛金の種類、上限額の算定ルールがまったく異なるため、手元の控除証明書がどの枠に該当するのかを仕分ける作業が記入の第一歩となります。
【落とし穴を完全解説】生命保険・地震保険の新旧区分と控除額計算の全手順
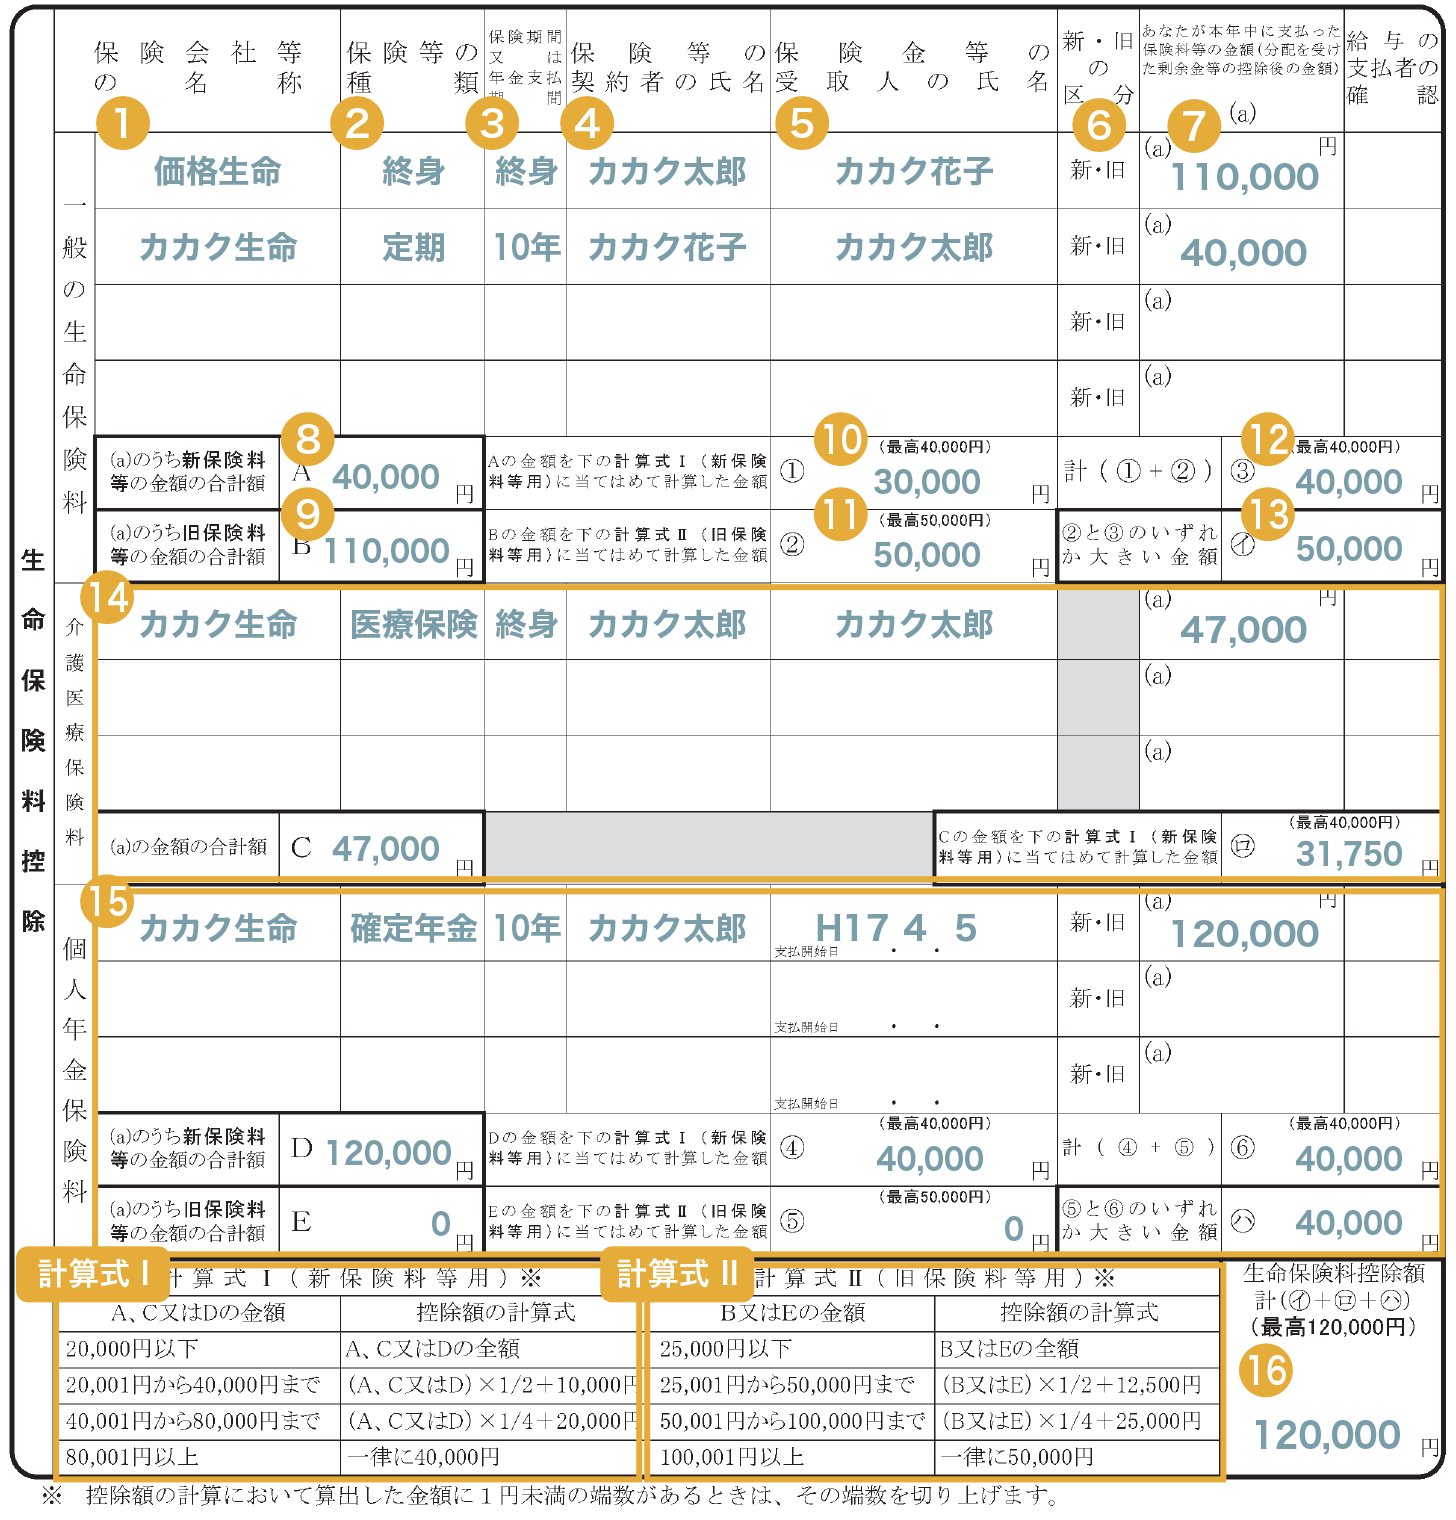
保険料控除申告書の作成において、最もつまずきやすく計算ミスが多発するのが「生命保険料控除の新旧区分」と「地震保険料控除の控除額」の算出です。保険契約を締結した日付によって適用される計算式が異なるため、手元の証明書に印字された契約日と区分を正しく読み解く必要があります。
生命保険料控除は、2011年(平成23年)12月31日以前に締結した「旧契約」と、2012年(平成24年)1月1日以降に締結した「新契約」に大別されます。旧契約は「一般生命保険料」と「個人年金保険料」の2区分(各上限5万円・合計最大10万円)、新契約は「一般生命保険料」「介護医療保険料」「個人年金保険料」の3区分(各上限4万円・合計最大12万円)という枠組みです。
具体的な計算手順は次のステップで進めます。
まず、保険会社から郵送または電子交付された控除証明書を手元に並べます。証明書に記載されている「一般用」「介護医療用」「個人年金用」の種別と、「新」「旧」の区分を確認し、申告書の該当ブロックへ保険会社名、保険種類、保険期間、保険契約者氏名、保険金受取人氏名を転記します。
次に、1年間の支払保険料(「証明額」または年末までの「申告額」)を用紙下部にある計算式に当てはめて控除額を算出します。例えば、新契約の一般生命保険料で年間支払額が80,000円を超える場合、計算式に基づき一律で上限の40,000円が控除額となります。旧契約で年間支払額が100,000円を超える場合は、一律で上限の50,000円が適用されます。
新旧双方の契約がある区分では、「新契約のみで計算」「旧契約のみで計算」「新旧を合算して計算(上限4万円)」の3通りを比較し、最も控除額が高くなるパターンを選択します。最後に3区分の控除額を合算し、全体の上限額である120,000円を超えないよう最終控除額を確定させます。端数計算や複数区分の合算で迷う場合は、各保険会社や国税庁が提供しているWeb上の控除額 計算ツールを活用すると、入力するだけで自動算出でき、転記ミスを確実に防げます。
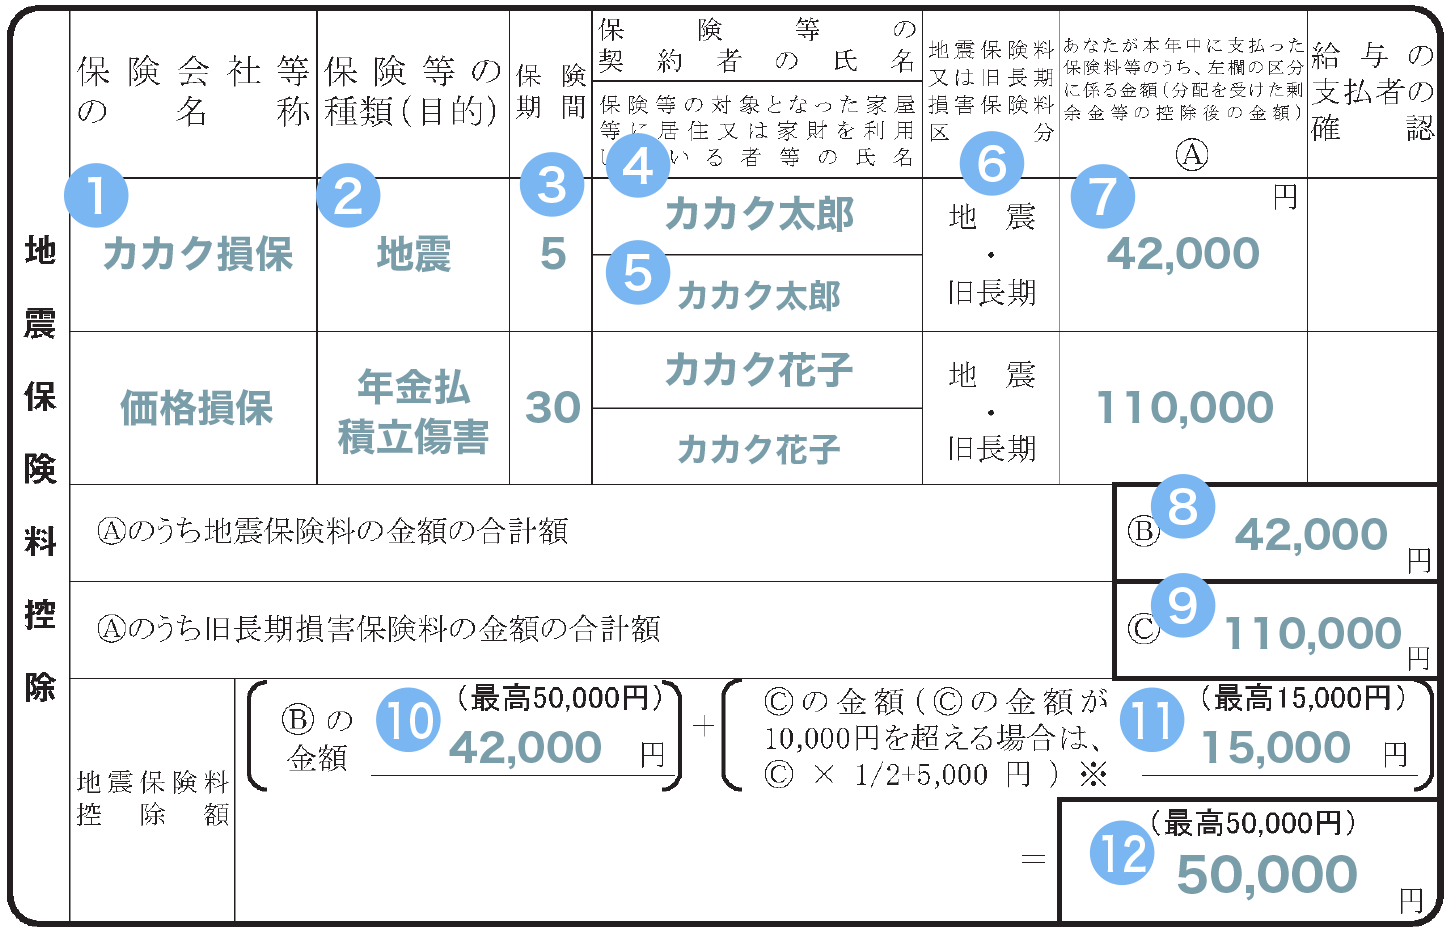
一方、地震保険料控除については、支払った地震保険料の全額(最大50,000円)が控除対象となります。2006年(平成18年)12月31日以前に締結した旧長期損害保険料が残っている場合は最高15,000円の控除枠があり、両方がある場合は合算して最高50,000円まで控除可能です。
【データ比較】各種保険料控除の上限額と計算式の違い一覧
年末調整における各種保険料控除の区分、適用上限、計算ロジックを整理した比較表は以下の通りです。申告書を作成する際のリファレンスとして活用してください。
| 控除項目・区分 | 契約日・対象保険 | 控除上限額(所得税) | 計算ルール・実務上のポイント |
|---|---|---|---|
| 新生命保険料控除 (一般・介護医療・個人年金) | 2012年1月1日以降の契約 | 各枠 最高40,000円 (3枠合計で最大120,000円) | 支払額2万円以下は全額、2万超〜4万円以下は「支払額×1/2+1万円」、4万超〜8万円以下は「支払額×1/4+2万円」、8万円超は一律4万円。 |
| 旧生命保険料控除 (一般・個人年金) | 2011年12月31日以前の契約 | 各枠 最高50,000円 (2枠合計で最大100,000円) | 支払額2.5万円以下は全額、2.5万超〜5万円以下は「支払額×1/2+1.25万円」、5万超〜10万円以下は「支払額×1/4+2.5万円」、10万円超は一律5万円。 |
| 地震保険料控除 | 居住用家屋・家財の地震保険 | 最高50,000円 | 支払額が50,000円以下の場合は支払全額が控除額となる。旧長期損害保険料(上限1.5万円)との併用時は合算で上限5万円。 |
| 社会保険料控除 | 自身や生計を一にする親族の国民年金・国保など | 全額控除(上限なし) | 給与天引き以外の自己負担分を記入。国民年金・国民年金基金は控除証明書の原本添付が必須。 |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)、企業型DC加入者掛金など | 全額控除(上限なし) | 掛金の全額が所得から控除される。国民年金基金連合会等から届く掛金払込証明書の原本添付が必要。 |
【実態検証】税務現場と利用者の生の声から判明した「最も多い記入ミス5選」
全国の事業所で給与計算や年末調整実務を担当する現場スタッフの声や、大手Q&Aサイト・SNS上に寄せられる相談事例を分析すると、毎年同じパターンの誤記入が繰り返されている実態が浮き彫りになります。税務署の調査や勤務先の総務部門から書類の再提出を求められる代表的な5つのミスを紹介します。
第1のミスは、「契約者名義と控除申告者の関係性の誤認」です。妻名義の生命保険であっても、保険料を実際に支払っているのが夫であり、受取人が本人または配偶者・親族であれば、夫の申告書で控除を受けることができます。しかし、「名義が妻だから申告できない」と思い込んで控除を諦めたり、逆に妻が自身のパート収入から支払っている保険料を夫の申告書に二重計上してしまうケースが後を絶ちません。
第2のミスは、「証明額と申告額の書き間違い」です。毎年10月頃に送られてくる生命保険の控除証明書には、発行時点での「証明額(支払実績額)」と、12月まで払い込みを継続した場合の「申告額(見込額)」の2つの数字が並んでいます。年末調整で記入すべきは12月時点の「申告額(見込額)」ですが、誤って発行日までの「証明額」を記入し、控除額を過小申告してしまう事例が頻発しています。
第3のミスは、「限度額以上の保険料を律儀に全枠埋めようとすること」です。新契約の一般生命保険枠は年間8万円の支払いで上限の4万円に達します。すでに年間10万円の終身保険を1本記入して上限を満たしているにもかかわらず、手持ちの医療特約付き定期保険などを何枚も細かく転記し、自ら計算の手間とミスを増やしているケースが目立ちます。上限に達した枠は、それ以上の保険契約を記入する必要はありません。
第4のミスは、「給与天引きされている社会保険料を用紙右側の欄に二重記入すること」です。会社の給与から毎月天引きされている健康保険料や厚生年金保険料、雇用保険料は、会社の給与システム側で自動集計されるため、この申告書に記入する必要はありません。右側の社会保険料控除欄に記入するのは、「本人が直接納付した家族の国民年金保険料」や「転職期間中に個人で納めた国民健康保険料」のみです。
第5のミスは、「個人年金保険料控除の対象外契約の混入」です。個人年金という名称であっても、「個人年金保険料税制適格特約」が付加されていない契約(一時払い年金や変額年金など)は、一般生命保険料控除として扱われます。控除証明書の「適用区分」欄を必ず目視確認することが肝要です。
一般に知られていない盲点とネットの誤解|国民年金追納やiDeCoの書き方
生命保険料の計算だけに気を取られ、より大きな節税メリットを見落としてしまうケースがあります。それが「社会保険料控除」と「小規模企業共済等掛金控除」の正確な活用です。
特に大きな節税効果を生むのが、大学生の子どもや無収入の配偶者の国民年金保険料を本人が立て替えて支払った場合です。社会保険料控除には上限額がありません。生計を一にする親族の国民年金を本人の口座から支払った、あるいは追納・前納した場合、支払った全額が本人の所得控除となります。例えば、20歳を迎えた大学生の子どもの国民年金保険料(年間約20万円強)を親が支払っていれば、親の高い所得税率に応じて数万円単位の減税効果が得られます。申告書右側の「社会保険料控除」欄に保険料の種類(「国民年金」)、支払先の名称(「日本年金機構」)、負担すべき親族の氏名・続柄、支払金額を明記し、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の原本を必ず添付してください。
また、iDeCo(個人型確定拠出年金)の掛金を個人口座から拠出(個人払込)している場合は、用紙右下段の「小規模企業共済等掛金控除」欄の「確定拠出年金法に規定する個人型年金加入者掛金」の行に年間拠出額を記入します。給与天引き(事業主払込)を選択している場合は会社側で処理されるため記入不要ですが、個人払込の場合は国民年金基金連合会から10月下旬以降に届く証明書の添付が必須となります。
万が一、申告期限間際に「控除証明書が見当たらない」と判明した場合でも焦る必要はありません。現在、多くの生命保険会社や国民年金機構はマイナポータル連携による電子交付や、契約者専用Webサイトからの即時PDFダウンロード・再発行受付に対応しています。再発行の手続きを迅速に行い、会社へ「証明書再発行中につき届き次第提出する」旨を事前に伝えておくことで、期限遅れによる控除漏れを回避できます。
【プロの結論】年末調整で確実に還付金を最大化する実務判断基準
保険料控除申告書の実務において最も重要なのは、「正確な制度理解に基づき、労力を最小限に抑えながら還付金を最大化する」という行動基準です。
年末調整の申告書提出に向いている人、および確定申告へ切り替えるべき人の判断基準は明確に分かれます。
【年末調整で完結させるべき人】
・生命保険、地震保険、iDeCoなどの控除証明書が11月上旬までにすべて揃っている人
・家族の国民年金保険料を直接支払っており、控除証明書原本を手元に用意できる人
・年明け以降に確定申告書を作成する時間的・心理的コストを避け、12月の給与で確実に還付金を受け取りたい人
【確定申告を視野に入れるべき人・慎重になるべきケース】
・11月や12月に駆け込みで新規保険に加入し、会社の提出締切までに証明書が届かない人
・初年度の住宅ローン控除や、年間10万円を超える医療費控除、ふるさと納税(6自治体以上の寄付等)があり、どのみち確定申告を行う予定の人
・中途退職や複数企業からの給与受給があり、年末調整自体の対象から外れる人
会社への提出期日(一般的には11月中旬〜下旬)に証明書が間に合わない場合でも、会社が最終的な給与計算を確定させる12月中旬頃までであれば追加提出を受け付けてもらえるケースがあります。万が一会社側の年末調整に間に合わなかった場合でも、翌年1月以降に管轄の税務署へ還付申告(確定申告)を行えば、過去5年間に遡って払いすぎた税金の還付を受けることが可能です。「間に合わなかったから」と放置することなく、適切な手段で権利を行使する姿勢が求められます。
【保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:保険料控除申告書の提出期限(いつまで)に間に合わなかった場合はどうなりますか?
A1:会社の年末調整処理が締め切られてしまった場合、勤務先での還付は受けられなくなります。しかし、翌年2月16日から3月15日(還付申告のみであれば1月以降随時受付)の確定申告期間中に、自分で確定申告書を作成して税務署へ提出すれば、同じ控除が適用されて還付金が指定口座に振り込まれます。
Q2:手元に届いた控除証明書を紛失してしまいました。どうすればいいですか?
A2:生命保険会社や損害保険各社の公式Webサイト(マイページ)から即時再発行の申請や電子データのダウンロードが可能です。国民年金保険料の控除証明書は「ねんきんネット」または「ねんきんダイヤル」から再発行を申請できます。再発行に数日から1週間程度かかる場合は、その旨を勤務先の給与担当部署へ連絡し、提出スケジュールの相談を行ってください。
Q3:契約者が妻名義の生命保険料は、夫の年末調整で控除できますか?
A3:控除を受ける夫自身が保険料を実際に負担しており、かつ保険金の受取人が本人または配偶者・親族等であれば、妻名義の契約であっても夫の保険料控除申告書に記入して控除を受けることができます。
Q4:控除額の計算式が複雑で手計算が不安です。簡単な方法はありますか?
A4:国税庁の「年末調整控除申告書作成用ソフトウェア」や、各保険会社が公式サイト上で提供している「控除額計算シミュレーションツール」を利用することをお勧めします。証明書に書かれた金額と契約区分を入力するだけで、申告書に転記すべき正確な金額が自動表示されます。
まとめ:2026年最新ルールを押さえて確実に還付金を受け取ろう
年末調整の保険料控除申告書は、一見すると専門用語や複雑な計算式が並ぶ難解な書類に見えます。しかし、本質は「手元の証明書を4つの枠組みに仕分け、新旧ルールに沿って上限額まで正しく転記する作業」に過ぎません。
証明書の見方、家族分の社会保険料やiDeCo掛金の申告ルールを正確に押さえることで、無駄な記入時間を省きつつ、手取り収入を最大限に守ることができます。配布された用紙と証明書の内容を早めに照合し、不備のない申告書を期日通りに提出して、12月の還付金を確実に確保してください。 (出典: 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。