年金定期便の見込額を信じるな?50歳前後の決定的な違いと落とし穴
誕生月に日本年金機構から届く「ねんきん定期便」。多くの人がハガキを開いて記載された金額に一喜一憂しますが、そこに書かれた数字を「将来そのまま口座に振り込まれる金額」だと思い込んでいると、老後設計で致命的な計算狂いが生じます。実は、年代によって記載基準が根底から異なるうえ、手取り額とのギャップや反映されていない加算金など、見落としがちな落とし穴がいくつも存在します。
物価高や社会保険制度の改正が続く2026年現在、公的年金の実態を正確に把握することは、現役世代にとって資産防衛の最前線といえます。本稿では、制度の裏側に潜む試算の盲点から、年代別の正しい読み解き方、手取り額のリアルな計算手法まで、現場の取材データと専門家の分析を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満は「これまでの実績額」、50歳以上は「60歳まで同条件で働いた見込額」と、年代で表記ルールが決定的に異なる。
- 要点2:記載の金額は「額面」であり、実際の受取額は税金や社会保険料が約10〜15%差し引かれた「手取り」になる点に注意が必要。
- 要点3:受給額を正確に把握するには、ハガキ単体ではなく「ねんきんネット」を活用した個別シミュレーションが不可欠。
【2026年最新】年金定期便の「見込額」をそのまま信じると危険な理由
ねんきん定期便が届いた際、多くの人が真っ先に目を奪われるのが「年金見込額」の欄です。しかし、この数値をそのまま老後の収入計画に組み込むのは極めて危険なアプローチといわざるを得ません。最大の理由は、通知書に記載されている金額が税金や社会保険料を一切考慮していない「額面年額」だからです。
公的年金からも、現役時代の給与と同じように国民健康保険料(または後期高齢者医療保険料)、介護保険料、そして所得税や住民税が源泉徴収(天引き)されます。一般的な年金受給世帯の場合、手取り額は額面の約85%〜90%程度まで減少します。例えば、見込額に「年間200万円(月額約16.6万円)」と記載されていても、実際の受取額は月額約14万〜15万円前後に目減りするのが現実です。
さらに、今後の働き方の変化や物価・賃金スライドによる調整(マクロ経済スライド)も反映されていません。特に役職定年による年収低下や、定年後の再雇用で賃金が下がった場合、厚生年金の納付額が減るため、50歳時点で試算されていた見込額には届かなくなります。定期便の数値を「確定した受取額」と錯覚せず、手取りベースでの生活設計を立てることが極めて重要です。
50歳未満と50歳以上で全く異なる!年金定期便の見方と記載ルールの罠
年金定期便の読み解きで最も混乱を生んでいるのが、「50歳未満」と「50歳以上」で記載の前提条件が180度異なるという仕組みです。この違いを理解していないと、無用な不安に陥ったり、逆に過度な安心感から老後資金の準備を怠る原因になります。
20代や30代の若手層に届く50歳未満向けの定期便には、「これまでの加入実績に応じた年金額」が記載されています。これは「仮に今すぐ仕事を辞めて一切年金を払わなかった場合に将来もらえる額」です。そのため、20代であれば「年額10万円」、30代前半でも「年額40万円」といった極めて低い金額が表示されます。これを見て「毎月高い保険料を払っているのに将来月3万円しかもらえないのか」と失望する人が後を絶ちませんが、これは将来の見込額ではなく、単なる「現在の積立実績」に過ぎません。
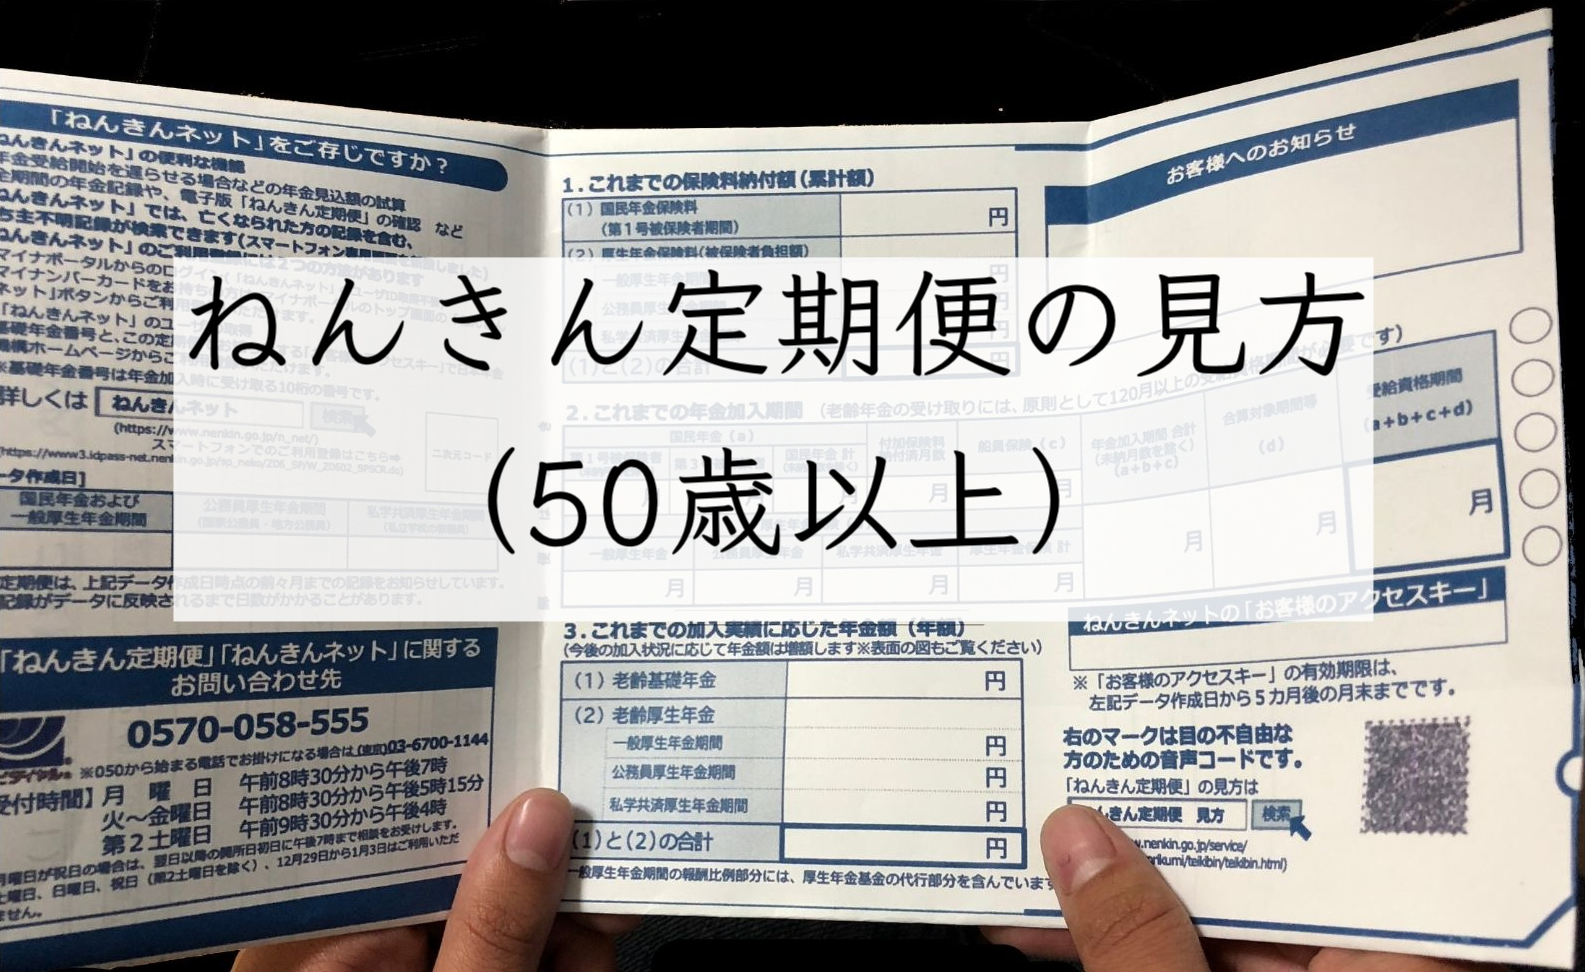
一方、50歳以上の通知書には、「現在の加入条件(給与水準や雇用形態)のまま60歳まで継続して加入したと仮定した見込額」が記載されます。65歳から受給できる具体的な予想額が提示されるため、一気に金額が跳ね上がったように見えます。しかし、前述の通り「60歳まで年収が変わらない前提」であるため、50代後半での年収ダウンや早期退職を予定している場合は、記載額から割り引いて考える必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 50歳未満の記載内容 | これまでの納付実績額(加入月数に応じた額面) | 20代で年額約5万〜15万円、30代で約30万〜60万円 | 将来の総受取額ではない。未納・漏れがないかの「納付記録チェック」に特化して確認すべき。 |
| 50歳以上の記載内容 | 60歳まで継続加入前提の見込額(65歳受給開始想定) | 会社員平均で年額約180万〜220万円(手取り前) | 現状維持が前提の試算。50代後半の減給・リタイア時期の変動を考慮した再計算が必須。 |
| 受取手取り率の目安 | 額面から約10〜15%が税・社会保険料として控除 | 年額200万円の場合、実際の手取りは約170万〜180万円 | 額面だけで生活費を組み立てると月1〜2万円の赤字に直結するため、手取り試算を前提とすべき。 |
| 節目の封書送付年齢 | 35歳・45歳・59歳(全期間の完全履歴を同封) | 通常のハガキは直近1年間の記録のみ | 転職歴や氏名変更が多い人は、過去の年金記録に未統合期間がないか徹底確認する絶好の機会。 |
年金定期便はいつ届く?ハガキと封書の違いと届かない時の再発行手続き
年金定期便は、原則として毎年誕生月(1日生まれの人は前月)に日本年金機構から郵送されます。ただし、毎年同じ形態で届くわけではありません。通常年は「圧着ハガキ」ですが、人生の節目となる35歳・45歳・59歳の特定の年齢には「封書(青色または緑色)」で届きます。
ハガキと封書の最大の違いは、開示される納付記録の範囲です。通常のハガキには「直近1年間の納付状況」と年金額しか記載されていませんが、封書には「年金加入期間の全履歴(すべての勤務先と標準報酬月額)」が詳細に記載されています。過去の転職時に基礎年金番号の統合漏れがないか、就職直後や退職前後の空白期間に未納扱いがないかを総点検できる重要な書類です。
特に昭和生まれの世代で一定の要件を満たす場合、60歳代前半で支給される特別支給の老齢厚生年金の対象となるケースがあります。59歳時に届く封書には受給資格に関する詳細情報が同封されるため、受給開始時期を見落とさないよう厳封保管が必要です。
「誕生月を過ぎても年金定期便が届かない」「紛失してしまった」という場合、住所変更の未届が主な原因として挙げられます。再発行を希望する際は、最寄りの年金事務所の窓口や電話相談窓口(ねんきんダイヤル)で申請が可能です。ただし、郵送での再発行には数週間を要することが多いため、急ぎで確認したい場合は後述するオンラインサービスの活用が推奨されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に年金定期便を受け取った一般生活者の声や、FP(ファイナンシャルプランナー)相談窓口に寄せられるリアルな相談事例を調査すると、制度の構造的な複雑さに起因する誤解が浮き彫りになります。
SNSや知恵袋等のコミュニティでは、毎年誕生月になると以下のような投稿が急増します。
- 「28歳で年金定期便を見たら将来の年金が年12万円と書いてあり絶望した。払うだけ無駄では?」(20代・会社員)
- 「50歳になった途端に見込額が年180万円に跳ね上がって驚いた。急に国の計算が変わったのかと思った」(50代・公務員)
- 「記載されていた年金月額16万円をアテにしていたが、退職後に届いた決定通知書を見たら保険料が引かれて手取り14万円台になり、ローンの支払いが狂った」(60代・無職)
こうした現場の混乱は、日本年金機構の表記が「制度上の正確さ」を優先するあまり、一般生活者の直感と乖離していることから生じています。国民年金と厚生年金の納付実績がどのように反映されているか、基礎年金等番号の統合が正常に行われているかを自分で読み解くリテラシーが求められているのが実情です。
一般に知られていない盲点とネットの誤解
年金定期便の紙面を眺めているだけでは絶対に気づけない「制度の盲点」が複数存在します。ネット上では「定期便に書いてある金額がすべて」という誤った言説も散見されますが、実際には以下の要素が紙面上から抜け落ちています。
第一に、「加給年金」および「振替加算」の記載漏れです。厚生年金の加入期間が20年以上ある人が65歳になった際、生計を維持している65歳未満の配偶者がいれば、年額約40万円(2026年度基準)の加給年金(家族手当のようなもの)が加算されます。しかし、年金定期便の試算額にはこの加給年金が一切反映されていません。家族構成によっては、記載額よりも実際の受取額の方が多くなるケースもあります。
第二に、公的年金の繰り上げ・繰り下げ受給のシミュレーションです。現在の制度では、受給開始時期を60歳から75歳までの間で自由に選択できます。65歳を基準として、1ヶ月受給を遅らせるごとに月+0.7%(最大+84%増額)、逆に早めると月−0.4%(最大−24%減額)となります。定期便に書かれているのはあくまで「65歳受給開始」の固定値に過ぎず、ライフプランに応じた受給戦略の最適解は提示してくれません。
【プロの結論】おすすめできる人・今すぐ再試算すべき人の特徴
年金定期便の数字をそのまま参考にして問題ない人と、今すぐ詳細な再試算を行わなければ老後破綻のリスクを抱える人には明確な違いがあります。
【定期便の数値をベースにして問題ない人】
- 定年(60歳または65歳)まで同一企業で正社員として働き、年収の大幅な下落が見込まれない人
- すでにリタイア資金の貯蓄が十分であり、年金の手取り減少(10〜15%)を自前の資産で吸収できる人
【今すぐ「ねんきんネット」で詳細試算をやり直すべき人】
- 50代以降に役職定年、転職、独立、早期退職を予定している人(年収ダウンにより将来の見込額が低下するため)
- 自営業・フリーランスから会社員になった、またはその逆の経歴を持つ人(納付種別が混在し受給額が変動するため)
- 受給開始時期を65歳より遅らせて(繰り下げ)受給額を最大化したい人
精緻な年金受給額シミュレーションを行うには、日本年金機構が提供する公式WEBサービス「ねんきんネット」へのログインが必須です。マイナポータルと連携すれば、定期便の再発行を待つことなく24時間いつでも最新の加入記録を確認でき、「退職時期を早めた場合」や「年収が変動した場合」の精緻な試算が数分で完了します。
【年金定期便】に関するよくある質問(FAQ)
Q1:年金定期便を紛失してしまいました。再発行の手続きはどうすればよいですか?
A1:日本年金機構の「ねんきんダイヤル」へ電話するか、お近くの年金事務所で再発行の申請が可能です。ただし、手元にマイナンバーカードがあれば、「マイナポータル」経由で「ねんきんネット」にログインすることで、郵送を待たずに画面上で即座に全記録と見込額をPDFで閲覧・確認できます。
Q2:50歳未満ですが、将来もらえる年金を今すぐ正確に知る方法はありますか?
A2:ハガキに記載されているのは「これまでの実績額」のみですが、「ねんきんネット」や厚生労働省の「公的年金シミュレーター」を利用すれば、今後の想定年収や就労継続年齢を入力することで、50歳未満であっても65歳以降のリアルな見込額を試算できます。
Q3:年金定期便に記載されている勤務先の履歴に誤りや漏れがあった場合は?
A3:転職時の名義違いや旧姓のままの記録、会社の統廃合などで厚生年金の記録が統合されていない可能性があります。「年金加入記録回答票」に必要事項を記入し、年金事務所へ調査を依頼してください。記録が正しく統合されると将来の受給額が増額されます。
Q4:配偶者の扶養に入っている(第3号被保険者)期間はどのように反映されますか?
A4:第3号被保険者期間は、自身で保険料を直接納付していなくても「国民年金の保険料を納付した期間」として全額カウントされます。定期便の国民年金加入月数に含まれているかを確認してください。
まとめ:年金定期便を正しく読み解き賢いライフプランを立てるために
ねんきん定期便は、将来受け取る公的年金を正確に予測するための重要な道標ですが、記載された数字を無批判に受け入れるのは危険です。年代ごとの記載基準の違い(50歳未満の実績額と50歳以上の見込額)を把握し、税金や社会保険料が差し引かれた「実際の手取り額」を計算しておくことが、後悔しない老後設計の第一歩となります。
紙のハガキが届いたタイミングを「年に一度の資産棚卸し」と位置づけ、未納や記録漏れがないかをチェックした上で、必要に応じて「ねんきんネット」を活用した個別シミュレーションを実行してください。受給開始年齢の繰り下げや私的年金(iDeCo・企業型DC)との組み合わせなど、正確な現在地を知ることこそが、盤石なリタイアメントプランを築く最大の鍵となります。 (出典: 年金 定期 便(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。