領収証と領収書の違いとは?税務上の効力とレシートの真相【2026年最新】
日常のビジネスシーンや会食の席で、「領収証をいただけますか?」「宛名は上様でお願いします」と何気なく口にしている人は少なくありません。しかし、書類に記された「証」と「書」という一文字の差異に法的な違いが存在するのか、あるいは「レシートではなく手書きの領収証をもらうべき」という昔ながらの商習慣が今も有効なのか、正確に把握しているでしょうか。
2026年の現行税務ルールにおいては、インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の抜本的な見直しに伴い、経費精算を巡るコンプライアンス基準が極めて厳格化しています。「従来のやり方」を漫然と続けていると、税務調査での経費否認や追徴課税といった重大なリスクを招きかねません。法律上の定義から実務における最適な選択肢まで、現場目線で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:民法上の定義(第486条:受取証書)において「領収証」と「領収書」に法的効力の優劣はなく、どちらも代金受取証明書として機能します。
- 要点2:税務実務上は「手書きの領収書」よりも、品目・税率・登録番号が詳細に記載された「レシート」の方がインボイス制度および税務調査において圧倒的に信頼性が高くなります。
- 要点3:宛名の「上様」や但し書きの「お品代」は経費否認のリスクが高く、5万円以上の紙発行では収入印紙が必要ですが、電子領収書なら非課税となるなど2026年最新ルールの把握が必須です。
【2026年最新】領収証と領収書の違いとは?民法と税務上の真実
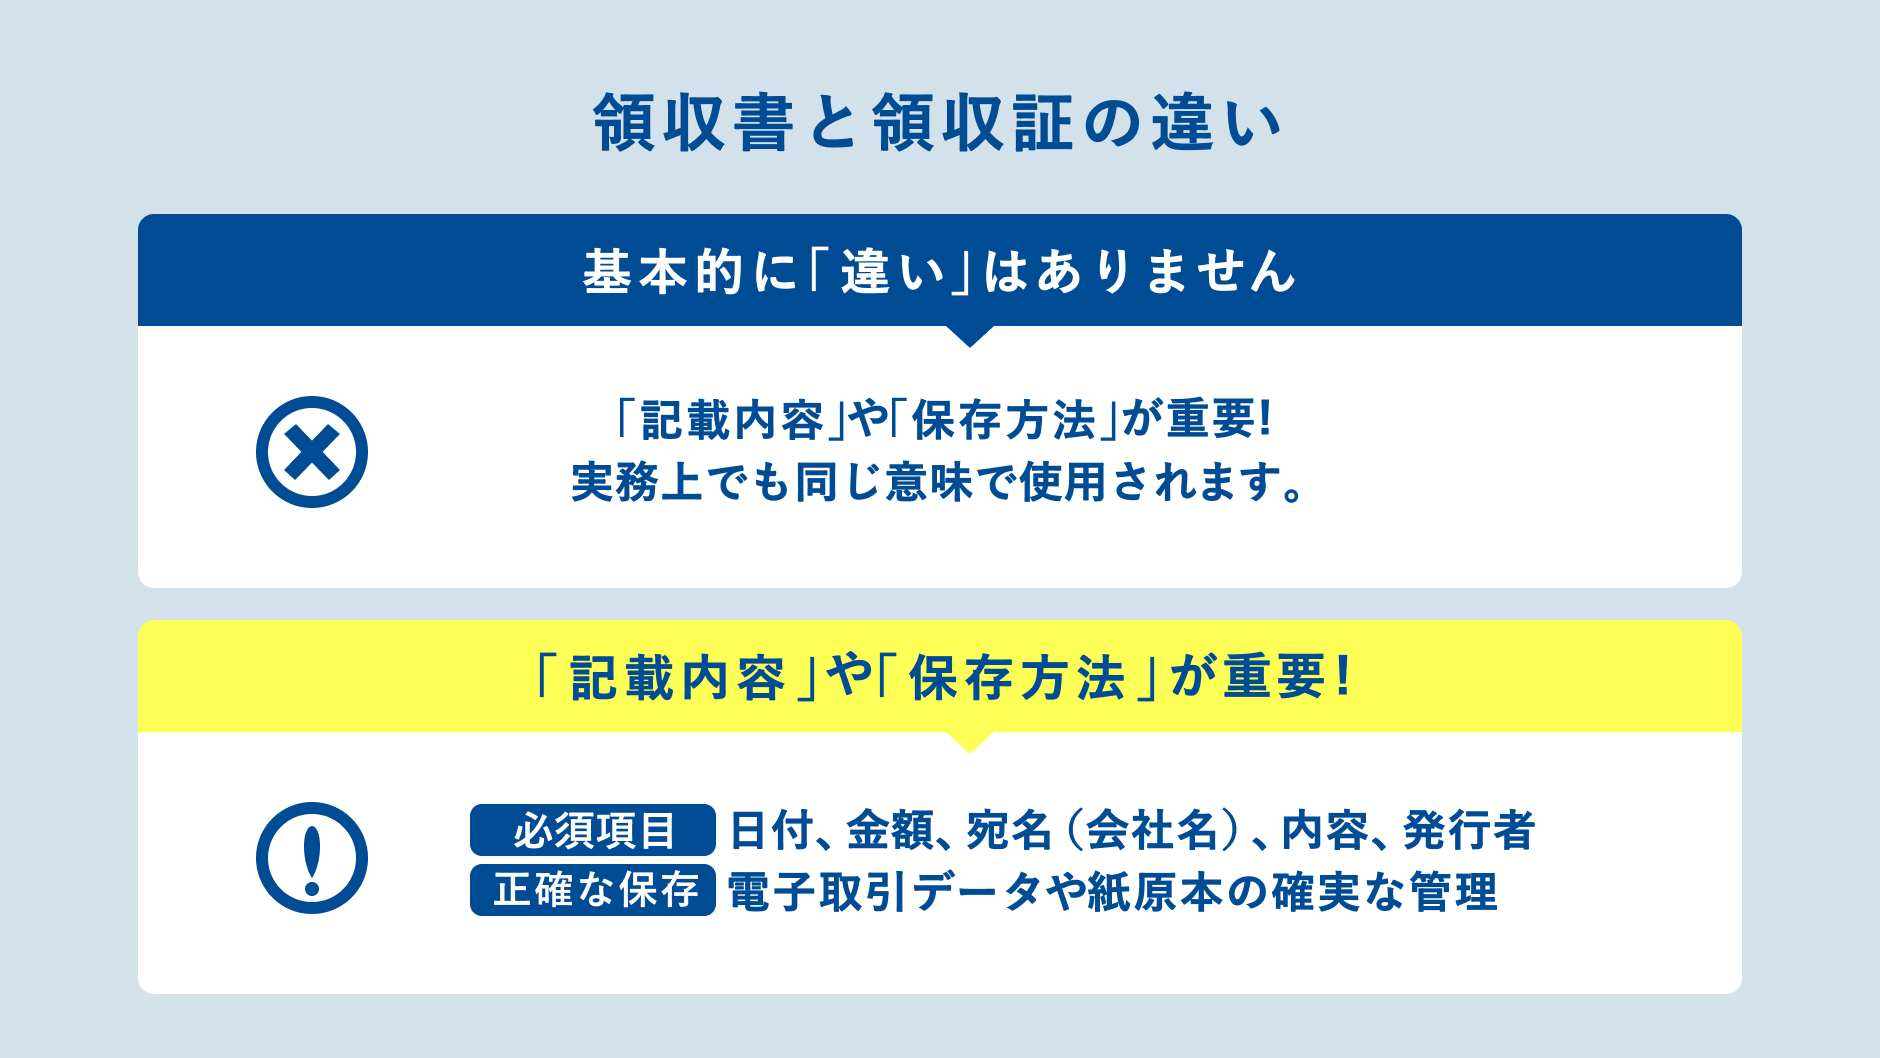
日常会話やビジネス文書では「領収証」と「領収書」という2つの呼称が混在していますが、法的な観点から言えば両者に法的効力の違いは一切ありません。
法律上の根拠となるのは民法第486条(受取証書の交付請求等)です。同条文には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と定められています。つまり、民法が規定している正式名称はあくまで「受取証書」であり、領収証も領収書も、代金の支払いが完了した事実を証明する代金受取証明書としての同一の性質を持っています。
では、なぜ文字の使い分けが存在するのでしょうか。語源と慣習の観点から紐解くと、以下のようなニュアンスの違いが定着しています。
「証」という漢字は「証拠」「証明」を意味し、公的な性格や完済の証明という意味合いを強く帯びます。そのため、金融機関の発行書類や不動産売買、高額取引の現場では「領収証」という表記が好まれる傾向があります。一方で「書」は「書類」「書きつけ」を指し、物品の売買や飲食代の決済など、商取引全般でやり取りされる文書として「領収書」が広く使われてきました。しかし、国税庁の取り扱いおよび法人税法・所得税法において、この2つが区別されることはありません。

「レシートより手書き領収書」の罠|税務調査で否認を防ぐ決定打
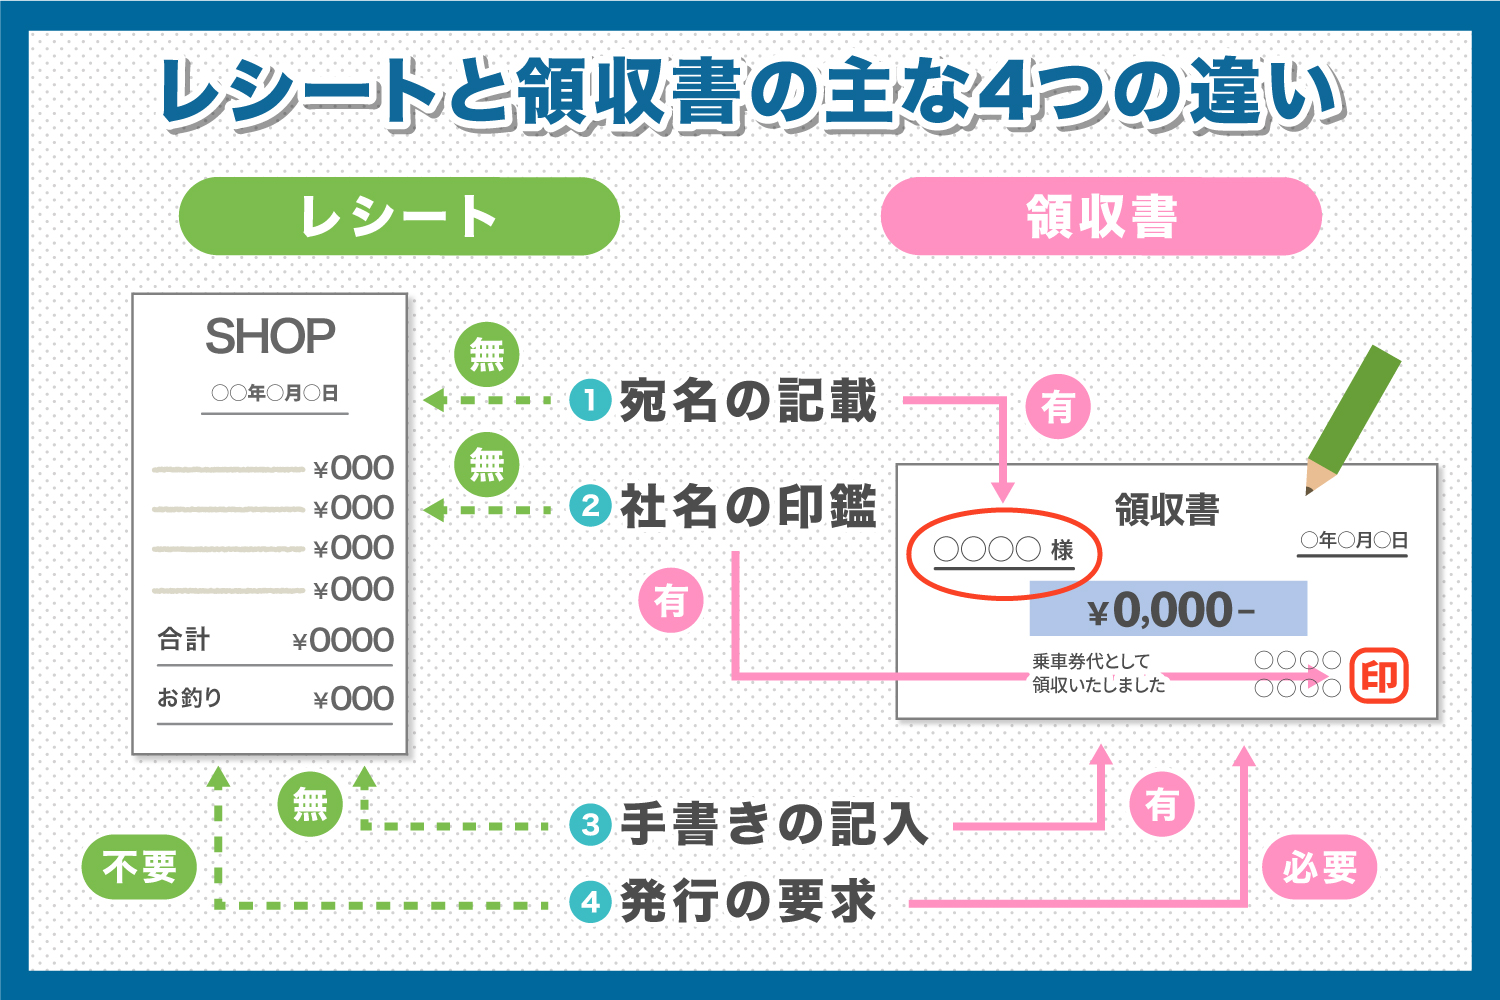
長年、日本のビジネス現場では「レシートは簡易的なもので、手書きの領収書こそが正式である」という誤解が根強く信じられてきました。しかし、税務調査の現場やインボイス制度においては、むしろ機械印字のレシートの方が証拠力として遥かに高く評価されます。
手書きの領収書にありがちな「宛名:上様」「但し書き:お品代として」という記載は、何を購入したのかが第三者に全く分かりません。国税庁の調査官が着目するのは、形式的な用紙の格調高さではなく「いつ、誰が、誰に、どのような事業関連の物品・サービスを、いくらで購入したか」という取引の具体性です。
レジから印字されるレシートには、購入日時、店舗名、個々の購入品目、適用税率ごとの金額、インボイス登録番号などが改ざんの余地なく克明に記録されます。そのため、私的な買い物や事業無関係の支出を「お品代」として紛れ込ませる余地を排除でき、経費精算における真実性を担保する強力な証拠となります。
【比較データ】領収証・領収書・レシートの法的効力と実務チェック表
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書き領収証・領収書 | 手書き発行(宛名・但し書き・発行者・金額・登録番号) | 伝統的商習慣、冠婚葬祭や接待交際費など | 但し書きが「お品代」だと税務調査で質問対象になりやすい。詳細な内訳記載が必須。 |
| POSレシート | POSシステムによる自動印字(品目明細・税率内訳を網羅) | 小売・飲食・交通機関での日常的な支払い | 実務上最も証拠力が高い。適格簡易請求書の要件を満たせば宛名なしでも完全有効。 |
| 電子領収書(PDF/Web) | 電子帳簿保存法に準拠したデータ(タイムスタンプまたは検索要件) | ECサイト、クラウド請求、ペーパーレス決済 | 金額に関わらず印紙税(収入印紙)が0円。2026年の経理標準として推奨。 |
| 収入印紙の貼付基準 | 紙の受取証書で税抜5万円以上の場合に課税(200円〜) | 消費税額が明記されていれば「税抜価格」で判定 | 印紙の貼り忘れは過怠税(原則3倍)の対象。電子化によりコスト削減が可能。 |
インボイス制度と電子帳簿保存法で激変した2026年の経理ルール
現在の税務実務を語る上で欠かせないのが、インボイス制度(適格請求書等保存方式)と電子帳簿保存法の完全遵守です。これらへの理解不足は、仕入税額控除の否認という直接的な金銭的損失に直結します。
1. インボイス制度(適格請求書)を満たす必須項目
手書き・レシートを問わず、仕入税額控除を適用するためには書類に以下の項目が整っていなければなりません。
① 発行事業者の氏名または名称および登録番号(T+13桁)
② 取引年月日
③ 取引内容(軽減税率の対象である旨の記載)
④ 税率ごとに区分して合計した対価の額および適用税率
⑤ 税率ごとに区分した消費税額等
⑥ 書類の交付を受ける事業者の氏名または名称
ただし、小売業、飲食店、タクシー業、駐車場業などの不特定多数を相手にする業種では、⑥の宛名を省略できる「適格簡易請求書(簡易インボイス)」の交付が認められています。つまり、飲食店での会食やコンビニでの備品購入であれば、宛名のないレシートであっても税法上の要件を完全に満たします。
2. 収入印紙の「5万円ルール」と電子発行の優位性
紙ベースで領収書を発行する場合、受取金額が5万円以上(税抜)になると印紙税法に基づき200円以上の収入印紙を貼付し、消印を押す必要があります。領収書上に「税込55,000円(うち消費税5,000円)」と税額が明確に区分記載されていれば、税抜本体価格の50,000円で判定されるため印紙貼付は不要です。
一方、電子帳簿保存法に対応した電子領収書(PDFの送付やマイページからのダウンロード)の場合、印紙税法上の「文書の作成」に該当しないため、金額が数千万円であっても印紙税は非課税(0円)となります。業務効率化だけでなく、印紙代コストの削減という観点からも電子領収書への移行が急務となっています。
【実態検証】「お品代」「上様」は本当に通用する?現場の生の声と経理の葛藤
経理部門や税務の現場では、営業担当者が持ち帰る「上様」「お品代」の領収書を巡って日々摩擦が生じています。都内のIT企業で経理部長を務める担当者は、現場のリアルな実態を次のように明かします。
「接待や贈答品の購入で、宛名を『上様』、但し書きを『お品代』にした手書きの領収書を出してくる社員がいまだに後を絶ちません。税務署の調査官がやってきた際、最初にチェックされるのがこうした使途不明の書類です。『誰と何を食べたのか』『本当に会社の事業に関係する備品なのか』を裏付ける社内稟議や参加者リストがセットになっていなければ、交際費はおろか役員賞与や給与認定され、余計な税金が課されるリスクがあります」(東証プライム上場企業・財務経理担当者)
ネット上のコミュニティやSNSでも、「店員に領収書をお願いしたら『インボイス番号入りのレシートで同じ効力があります』と断られた」「手書きで書いてもらったが、店舗側の登録番号が抜けていて経理から再提出を求められた」といったトラブルの体験談が頻繁に投稿されています。
形式だけの領収書に固執する行為は、発行する店舗側のレジ待ち時間を増やし、受け取る側の経理チェックを複雑にするだけの非効率を生んでいるのが現代の実態です。
一般に知られていない盲点とネットの誤解|「領収書再発行」の法的リスク
日常業務で頻発するトラブルの一つに「領収書を紛失した」「二重発行を求められた」というケースがあります。これらに関する法的な取り扱いには重大な誤解が存在します。
誤解1:紛失したら店舗には再発行の義務がある?
民法第486条が定める「受取証書の交付義務」は、代金の弁済と同時に行われるべき同時履行の関係にあります。代金を支払ったその場で受取証書を受け取った時点で、発行側の法主義的な義務は完了しています。したがって、顧客が後から紛失した場合、発行店側に再発行に応じる法的な義務はありません。
仮に店舗側が善意で再発行に応じる場合でも、経理上の不正な二重計上を防ぐため、書類上に「再発行(REISSUE)」と明記し、初回発行時の控えと厳格に突合して管理するのが鉄則です。
誤解2:領収書がないと経費精算は絶対にできない?
万が一、領収書やレシートを紛失したり、自動販売機や割り勘の慶弔費などで受取証書が存在しなかったりする場合でも、経費計上を諦める必要はありません。
実務上は「出金伝票」を作成し、支払日時、支払先、金額、具体的な支払理由を記録することで、帳簿上の根拠として認められます。さらに、クレジットカードの利用明細書、銀行振込の控え、取引先からの案内状やメールの文面を補足資料として添付保管しておけば、税務上の客観的証拠(代金受取証明に代わる客観的事実)として機能します。
【プロの結論】経費精算で失敗しない人とリスクを抱える人の判断基準
企業のガバナンスとコンプライアンスの観点から、どのような姿勢で領収書・レシートを扱うべきか、プロの視点による明確な判断基準を提示します。
経費処理で「信頼される人」の行動基準
- 詳細レシートを原則とする:手書き領収書をわざわざ依頼せず、品目と税率、インボイス番号が印字されたレシートをそのまま保管している。
- 但し書きの具体化:手書きで受領する場合も「お品代」を拒否し、「〇〇プロジェクト用書籍代」「〇〇社との商談に伴う飲食代」と具体的に指定する。
- デジタル保存の徹底:受領後速やかにスキャンやスマホ撮影を行い、電子帳簿保存法の要件に沿ってデータ化している。
税務調査で「リスクを抱える人」の行動基準
- 形骸化した習慣への固執:「会社に出すから」という理由だけで、詳細な内訳のない「上様」「お品代」の領収書をもらい続けている。
- 紙の二重管理による混乱:電子決済で受け取ったWeb領収書をわざわざ印刷し、原本の電子データを破棄・放置している。
- 私的利用の混入:プライベートな日用品が混ざったレシートから該当部分を適切に按分・除外せず、一括で経費申請している。
税務における本質は「実質課税の原則」です。書類の表題が領収証であるか領収書であるかといった形式論ではなく、その支出が本当に事業の売上や運営に貢献しているのかという客観的事実こそが、企業と個人の信用を守る防壁となります。
【領収証 領収 書 違い】に関するよくある質問(FAQ)
Q1:レシートと領収書の両方をもらった場合、両方とも経費精算に出すべきですか?
A1:いいえ、どちらか一方のみを提出してください。両方を経理に回すと経費の二重計上(架空経費)を疑われる原因になります。品目の詳細が確認できる「レシート」側を原本として保管・提出するのが実務上最も安全です。
Q2:飲食店で「宛名なし」のレシートをもらいましたが、インボイスとして使えますか?
A2:使用できます。飲食店、小売店、タクシーなどの業種は「適格簡易請求書」の発行が認められており、宛名の記載がなくてもインボイス制度上の仕入税額控除の要件を完全に満たします。
Q3:クレジットカード決済で買い物をした際、領収書の発行を拒否されたのはなぜですか?
A3:クレジットカード取引は信用取引(後払い)であり、店舗側がその場で顧客から直接現金を「受領」していないためです。民法上の受取証書の交付義務は生じません。この場合、カード会社から発行される「利用明細書」や店舗の「カード決済売上票(お客様控え)」が適法な証明書類となります。
まとめ:法令遵守と実務効率を両立させるスマートな選択
「領収証」と「領収書」の間に法律上の効力の差は存在せず、どちらも民法第486条に基づく「受取証書」として同等の価値を持ちます。現代のビジネス実務において真に求められているのは、旧来の形式的な手書き書類へのこだわりではなく、インボイス制度や電子帳簿保存法に完全準拠した「取引内容の透明性」です。
品目と税率が印字されたレシートの活用や、印紙税のかからない電子領収書の導入を積極的に進めることが、無用な税務リスクを排除し、業務効率を劇的に高める鍵となります。正しい知識を武器に、スマートな経理実務を実践してください。 (出典: 領収証 領収 書 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。