【2026最新】パート年収130万以下の扶養控除申告書記入例と損しない書き方
年末調整のシーズンが近づくと、パート先から手渡される「扶養控除等申告書」。年収130万円以下で働いているパート主婦(夫)の多くが、「自分のパート先にはどう書けばいいのか」「夫(配偶者)の年末調整書類には妻の年収をどう書くのが正しいのか」という二重の疑問に直面します。税制改正や社会保険の適用拡大が進む2026年現在、手続きの誤りは世帯手取りの減少や追徴課税に直結しかねません。
特に「103万円の壁」と「130万円の壁」の違い、所得税・住民税の課税ライン、そして夫側の「配偶者控除・配偶者特別控除申告書」への所得見積額の計算方法は、現場でも最も相談が集中するポイントです。書類の記入不備で損をしないために、2026年最新の税制ルールに完全準拠した正しい記入例と実務上の注意点を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パート本人が勤め先に提出する扶養控除申告書は、基本的に「本人情報」と「配偶者の有無(有)」を埋め、扶養親族欄は空欄で提出するのが原則。
- 要点2:年収130万円以下であれば夫側で「配偶者特別控除(最大38万円)」を満額受けられるが、妻自身の所得税・住民税は103万円を超えると発生する。
- 要点3:社会保険の130万円判定は「非課税交通費を含む見込み月収108,334円」が基準となり、税制上の130万円ルールとは計算対象が根本的に異なる。
【2026年最新】年収130万円以下パートの扶養控除申告書はこう書く!書類別の具体例
パートで年収130万円以下の場合、年末調整に関係する書類は主に2系統存在します。1つは「妻自身がパート先へ提出する申告書」、もう1つは「夫が勤務先へ提出する配偶者控除等申告書」です。この2つを取り違えて混乱するケースが後を絶ちません。それぞれの正確な記入手順を整理します。
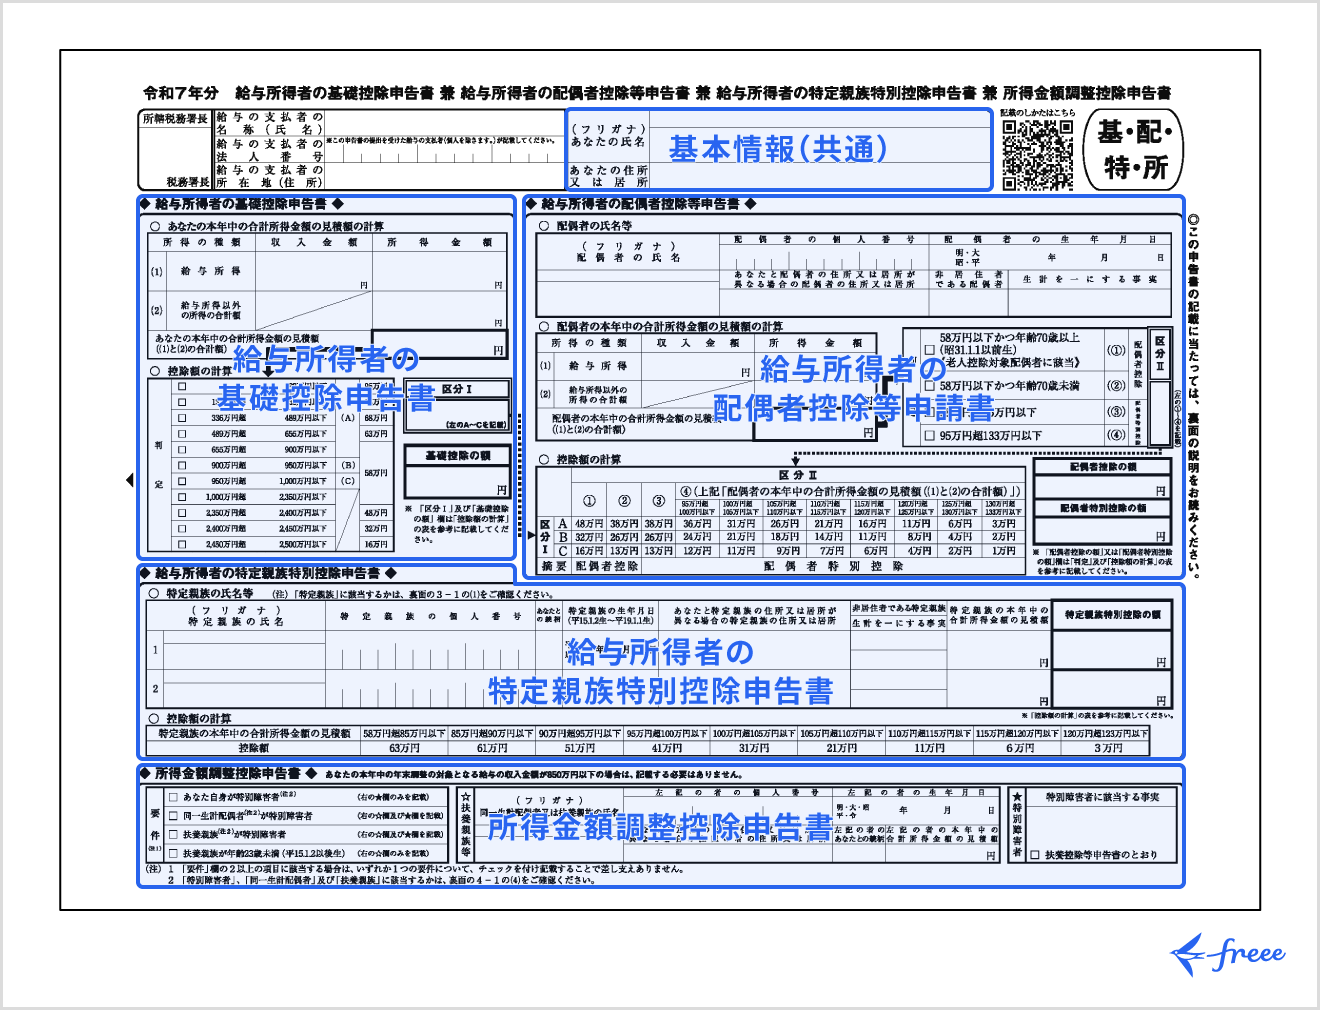
1. 妻が自分のパート先に提出する「給与所得者の扶養控除等申告書」の記入例
パート先から配られる正式名称「給与所得者の扶養控除等(異動)申告書」は、パート先があなたの毎月の給料から差し引く所得税(甲欄適用)を正しく計算するための必須書類です。
- あなたの氏名・住所・生年月日・マイナンバー:住民票通りの正確な情報を記入し、押印(会社指示による)または電子申請を行います。
- 「配偶者の有無」欄:夫(妻)がいる場合は必ず「有」にチェックを入れます。
- 「源泉控除対象配偶者」欄:ここが最大の躓きポイントです。夫の合計所得金額が900万円以下であっても、妻自身の年間所得見積額が95万円(給与年収150万円)を超えていない限り、通常は記入不要(空欄)となります。妻が夫を養っているわけではないため、夫の名前を書く必要はありません。
- 「控除対象扶養親族」欄:16歳以上の子どもなどを夫の扶養に入れている場合は、妻側の申告書には記入せず空欄にします(重複控除は不可)。
- 「障害者、寡婦、ひとり親又は勤労学生」欄:自身が該当する場合のみチェックを入れます。
2. 夫の年末調整で提出する「配偶者控除等申告書」の妻のパート収入書き方
夫が勤め先で提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」の中にある【配偶者控除等申告書】ブロックに、妻のパート収入を記入します。
- 配偶者の氏名・生年月日・住所:妻の情報を記入します。
- 給与所得の「収入金額」:その年の1月1日から12月31日までに支払われるパート給与の総支給額(額面年収の見込み額)を記入します。※手取り額ではなく、税金や保険料が引かれる前の総支給額(交通費非課税分は除く)です。
- 給与所得の「所得金額(見積額)」:収入金額から給与所得控除額(55万円)を差し引いた金額を記入します。
3. 年間所得の見積額 計算方法(パート収入120万円の具体例)
税務上の「所得」は、「額面収入 - 給与所得控除」で計算されます。現在の税制における給与所得控除の最低額は55万円です。
【計算例:年間パート収入が120万円の場合】
・給与の収入金額:1,200,000円
・給与所得控除額:550,000円
・年間所得の見積額:1,200,000円 - 550,000円 = 650,000円
この場合、所得金額欄には「650,000」と記入します。妻の合計所得金額が65万円(年収120万円)で、夫の年収が900万円以下(合計所得金額900万円以下)であれば、区分判定により「配偶者特別控除(控除額38万円)」が満額適用されます。配偶者控除(年収103万円以下)と同じ満額の税金控除が受けられるため、世帯主側の所得税・住民税負担は最小限に抑えられます。

【早見表で比較】103万・106万・130万の壁と税金・社会保険の違い
パートで働く際に意識すべき年収ラインは、税金(所得税・住民税)と社会保険(健康保険・厚生年金)で基準が異なります。混乱しやすい各境界線の違いを一覧表で整理しました。
| 年収の基準 | 本人にかかる税金・社会保険 | 夫側の控除(夫年収900万以下の場合) | 家計への実質的な影響・評価 |
|---|---|---|---|
| 〜100万円以下 | 所得税・住民税ともに原則非課税 | 配偶者控除(満額38万円) | 本人の税金・社会保険負担が完全にゼロ。 |
| 103万円以下 | 所得税は非課税(※一部自治体で住民税が年数千円発生) | 配偶者控除(満額38万円) | いわゆる従来の税制上の壁。税負担は極めて軽微。 |
| 106万円以上(特定適用事業所) | 本人の所得税・住民税+社会保険料(自己負担約15%) | 配偶者特別控除(満額38万円) | 従業員数51人以上の企業等で週20時間以上勤務の場合、社保加入で手取りが一時的に減少。 |
| 130万円未満(一般企業) | 本人の所得税・住民税が発生(年間数万円程度) | 配偶者特別控除(満額38万円) | 夫の社会保険扶養内に留まれる上限。控除額は満額維持されるため税制上の損はない。 |
| 130万円以上 | 本人の所得税・住民税+自身で国民健康保険・国民年金または社保加入 | 配偶者特別控除(150万まで満額38万円、201.6万まで段階的縮小) | 夫の社保扶養から外れる。年間約15〜20万円前後の保険料負担が発生し手取り逆転現象に注意が必要。 |
一般に知られていない盲点とネットの誤解|130万以下なら無税という大間違い
ネット上のQ&AコミュニティやSNSで頻繁に見受けられる致命的な誤解が、「130万円以下なら税金も社会保険も全部かからない」という思い込みです。現場取材や税務相談でも毎年のようにトラブルが発生しています。
盲点1:税金の壁(103万)と社会保険の壁(130万)は別物
年収125万円でパート勤務している場合、夫の社会保険の被扶養者にとどまることは可能ですが、妻自身の所得税と住民税はしっかりと課税されます。
- 所得税:125万円 - 55万円(給与所得控除) - 48万円(基礎控除) = 課税所得22万円 → 年間約11,000円の所得税が発生。
- 住民税:自治体により異なりますが、年間約25,000円〜30,000円前後の住民税が課税されます。
「夫の扶養に入っているから自分には一切税金がかからない」と勘違いしていると、パート先から天引きされた源泉徴収税額や自宅に届く住民税納付書を見て驚くことになります。
盲点2:社会保険の130万円判定には「交通費」が含まれる
所得税の計算では、通勤手当(交通費)は月15万円まで非課税扱いとなり、年収計算から除外されます。しかし、健康保険組合の被扶養者認定における「年収130万円基準」には非課税交通費も全額含まれます。
給与額面が125万円でも、年間交通費が6万円支給されている場合、社会保険上の年収は「131万円」と判定され、扶養基準を超過してしまいます。また、社会保険の判定は過去の実績ではなく「今後1年間の見込み(月収108,334円以上が継続するか)」で判断される点も大きな注意点です。
盲点3:パート先で年末調整書類を提出しないとどうなる?
「パートだから年末調整は出さなくてもいいや」と放置すると、翌年1月以降の給与から「乙欄(おつらん)」という極めて高い税率で所得税が天引きされます。給与所得者の扶養控除等申告書を提出して初めて優遇税率である「甲欄」が適用されるため、提出を怠ると毎月の手取りが大幅に減少し、還付を受けるために自ら確定申告を行わなければならなくなります。

【実態検証】知恵袋やSNSで多発する「扶養手続き・年末調整」の失敗パターン
当メディア編集部が主要ポータルサイトや相談コミュニティ(Yahoo!知恵袋、大手女性向け掲示板など)の事例を独自に検証・分類したところ、書類記入時に多くの人が陥る3大トラブルが浮き彫りになりました。
失敗事例1:配偶者の欄に「夫の名前」を書いて会社から突き返される
最も多いのが、妻がパート先の「扶養控除等申告書」において、Aブロック(源泉控除対象配偶者)に夫の氏名と年収を書いてしまうケースです。会社の人事担当者から「奥様がご主人を扶養しているわけではないので二重線で消してください」と差し戻されます。この欄は「自分が誰かを養っている場合」に書く欄であり、「自分が誰かに養われていること」を申告する欄ではありません。
失敗事例2:パートを2箇所掛け持ちしているのに両方に提出してしまう
ダブルワーク(掛け持ち)でパートをしている場合、「給与所得者の扶養控除等申告書」を提出できるのはメインの1社(主たる給与の支払者)のみです。2社両方に提出してしまうと二重申告となり、国税庁のデータ照合により年末調整の再計算や追徴課税が発生します。サブの勤務先には申告書を提出せず(乙欄課税)、翌年2月〜3月に両方の源泉徴収票を合算して確定申告を行うのが法的に正しい手順です。
失敗事例3:年収見積もりに「ボーナス」や「残業手当」を入れ忘れる
夫の配偶者控除等申告書に妻の年収を書く際、基本給の想定だけで計算し、夏季・冬季の一時金や繁忙期の残業代を合算し忘れるミスです。妻の年収が150万円以下であれば控除額(38万円)自体は変わりませんが、年収が大幅に上振れて150万円を超えた場合、控除額が段階的に減額されるため、夫側の年末調整で控除過大となり、後日会社から追徴課税の修正対応を求められるリスクがあります。
【プロの結論】世帯手取りを最大化する働き方と判断基準
2026年現在の税制および社会保障制度の枠組みにおいて、パート年収130万円以下で働く選択がベストなのか、あるいは上限を撤廃して働くべきなのかは、世帯環境によって明確に分かれます。
130万円以下に抑える働き方が向いている人
- 未就学児や要介護者がおり、労働時間を物理的に週20時間未満に制限したい人
- 夫の勤務先の福利厚生として、年収130万円未満を条件とする手厚い「家族手当(配偶者手当)」が月数万円支給されている世帯
- 確定申告や複雑な税金手続きを避け、家計の管理をシンプルに保ちたい人
130万円の壁を超えて働くべき(おすすめな)人
- 週20時間以上の勤務が可能で、将来の厚生年金受給額を増やしたい人(自身の受給権確保)
- 社会保険料の自己負担(年約15〜20万円)を差し引いても、年収160万円以上まで一気に稼げる労働環境がある人
- 将来的なキャリアアップや正社員転換、経済的自立を視野に入れている人
家族社会学やFPの視点から見ると、いわゆる「扶養内パート」は短期的な世帯手取りを守る合理的な戦略である一方、配偶者の所得への過度な依存を生みやすい構造的リスクも孕んでいます。現在推進されている社会保険適用拡大の潮流を鑑みても、「130万円の枠に無理やり抑える」ことだけを目的に就労調整するのではなく、長期的な年金受取額や自身のキャリア資産価値を天秤にかけて働き方を設計することが極めて重要です。
【扶養控除申告書 パート 130万以下 記入例】に関するよくある質問(FAQ)
Q1:妻のパート年収が120万円の場合、夫の配偶者特別控除はいくら受けられますか?
A1:夫の年収が900万円以下(合計所得金額900万円以下)であれば、満額の38万円の配偶者特別控除が受けられます。配偶者特別控除は、妻の年収が103万円を超えても150万円以下までは配偶者控除と同額(38万円)が維持される仕組みになっているため、税金面で夫が損をすることはありません。
Q2:パート先で配られた扶養控除申告書の「配偶者」欄は書く必要がありますか?
A2:基本情報エリアの「配偶者の有無」は「有」にチェックを入れます。ただし、下の「源泉控除対象配偶者」欄には、夫の年収が高く自分が扶養に入っている状態であれば、夫の名前を記入する必要はありません(空欄のまま提出)。
Q3:130万円を少し超えそうな場合、「年収の壁・支援強化パッケージ」は使えますか?
A3:一時的な繁忙や人手不足による残業増などで130万円を超過する場合、事業主(パート先)が「一時的な収入変動である」旨の証明書を発行し、夫の健康保険組合に提出することで、連続2年まで扶養内に留まれる特例措置が用意されています。ただし、恒久的な基本給アップによる超過は対象外となるため、事前に勤務先の労務担当者および加入健保組合の規定を確認してください。
Q4:2箇所でパートをしている場合、扶養控除申告書はどう提出すればよいですか?
A4:給与の額が多いメインの勤務先1箇所のみに「給与所得者の扶養控除等申告書」を提出します。もう1箇所のサブ勤務先には提出してはいけません。サブ勤務先からは「乙欄」で課税された源泉徴収票が発行されるため、年末調整終了後の翌年2月16日〜3月15日の間に、2社分の源泉徴収票を合わせて自身で確定申告を行ってください。
まとめ:2026年の制度変更を見据えた賢い年末調整と家計防衛
年収130万円以下のパート勤務における年末調整書類の記入は、ポイントさえ押さえれば決して難しいものではありません。「パート先への申告書は基本情報を中心にシンプルに記入する」「夫の申告書には正確な年収から給与所得控除55万円を引いた見積所得額を記入する」という2点を徹底すれば、不備なくスムーズに控除の恩恵を受けることができます。
社会保険制度の改革が進む昨今、税制と社会保障のルールを正確に理解しておくことは、最大の家計防衛につながります。年末の書類提出期日に追われて慌てる前に、今年1年間の総支給見込み額を手元の給与明細でしっかり確認し、間違いのない申告を行いましょう。 (出典: 扶養控除申告書 パート 130万以下 記入例(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。