私立大学4年間の学費総額はいくら?文理別の相場と無償化の真実
大学進学を控えた家庭にとって、最も現実的で重い課題となるのが「4年間で実際にいくらかかるのか」という教育費用の全体像です。少子化が進む一方で、物価高や施設設備の高度化を背景に私立大学の授業料値上げが相次ぎ、保護者の経済的負担は年々重さを増しています。
「私立大学は学費が高すぎて払えないのではないか」「2025年度から拡充された国の高等教育無償化でどこまでカバーできるのか」といった疑問や不安を抱える方は少なくありません。文系・理系・医歯薬系ごとの正確な費用内訳から、見落としがちな生活費、最新の公的支援制度のリアルな活用法まで、教育費の現場を長年取材してきた視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:私立大学4年間の学費平均は文系で約410万〜450万円、理系で約550万〜620万円、医歯薬系(6年制)では1,500万〜4,500万円規模に達する。
- 要点2:授業料以外にも「入学金・施設設備費」や初年度のPC購入費、さらに一人暮らしでは4年間で約500万〜650万円の生活費が上乗せされる。
- 要点3:国の多子世帯向け「高等教育修学支援新制度」や大学独自の減免、日本学生支援機構の奨学金を正しく組み合わせることで実質負担は大幅に圧縮可能。
【2026年最新】私立大学4年間の学費平均と学部別の総額相場
私立大学の学費は、選択する学部や専攻分野によって総額が数倍単位で跳ね上がります。文部科学省が公表している「私立大学等の入学者に係る初年度学生納付金等調査」および全国主要私立大学の募集要項データをもとに、4年間(または6年間)で必要となる標準的な納付総額を算出しました。
私立文系学費4年間の総額は、平均して約410万〜450万円が相場です。内訳としては、初年度に支払う入学金(約20万〜25万円)、年間授業料(約80万〜95万円)、施設設備費(約15万〜20万円)が含まれます。2年目以降は入学金が不要になるものの、毎年の施設維持費や諸会費が加算されるため、年間納付額はおよそ100万円前後で推移します。
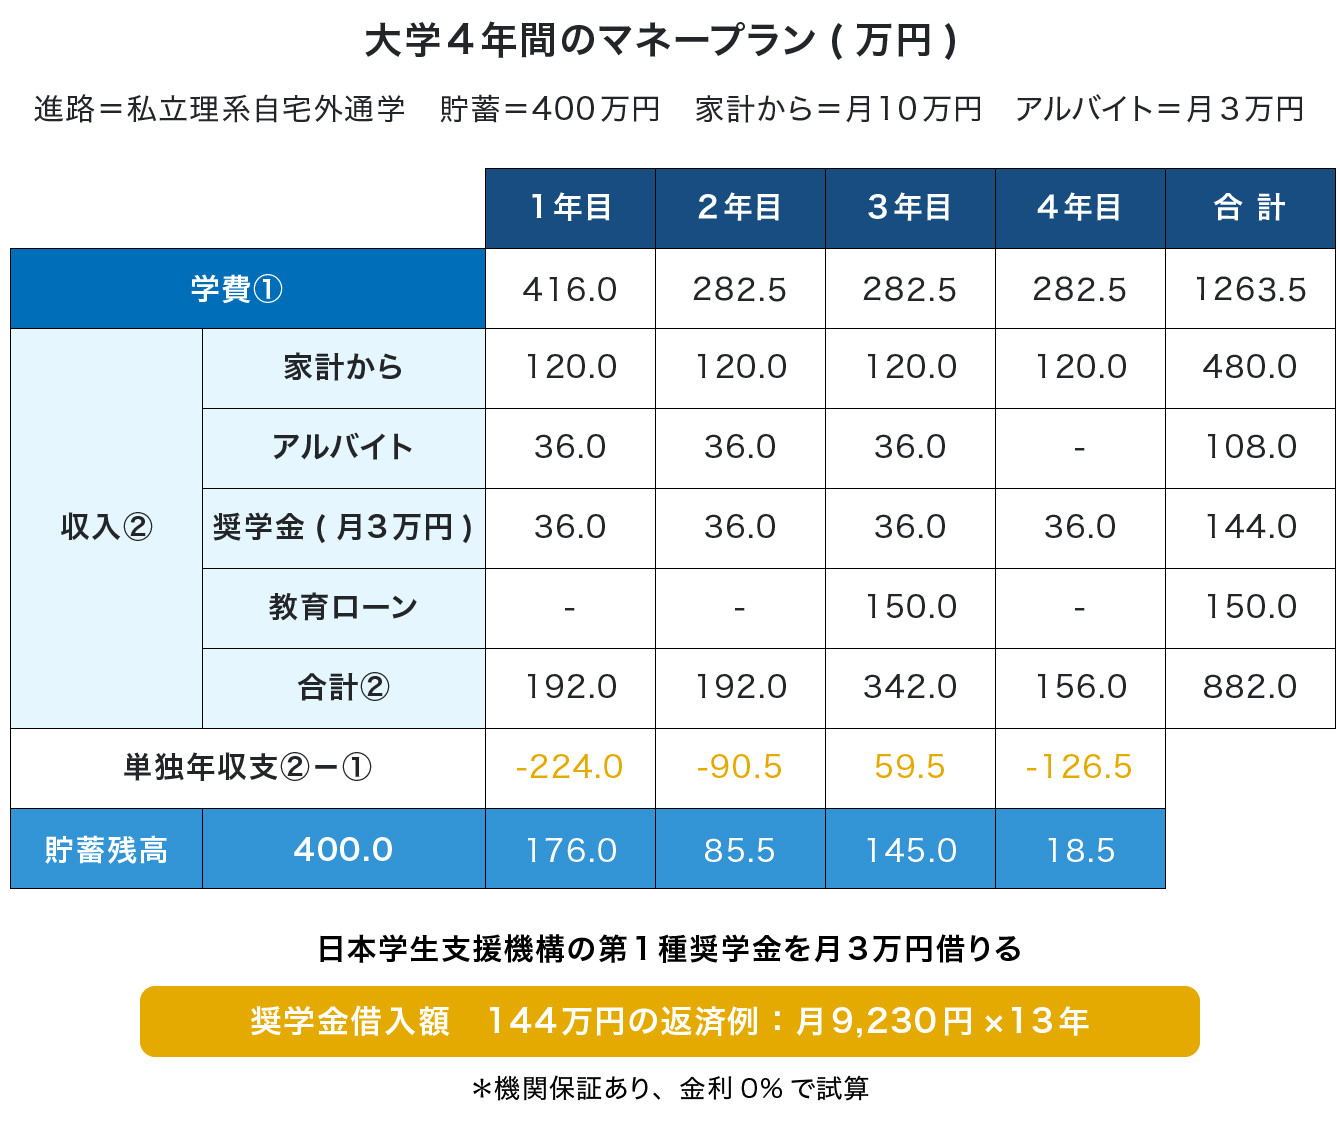
一方、私立理系学費4年間は、実験実習費や高度な研究機材の維持管理費が上乗せされるため、総額で約550万〜620万円と文系より約150万〜200万円高くなります。理工学部や情報・生命科学系など、先端ITや実験機器を多用する学部では、初年度だけで170万円を超えるケースも珍しくありません。
さらに飛び抜けて高額なのが医歯薬系です。6年制の私立医学部学費総額は約2,000万〜4,500万円に達し、大学ごとの格差が極めて大きいのが特徴です。私立薬学部(6年制)や歯学部でも約1,200万〜1,500万円が一般的な目安となります。
| 学部系統 | 4年間(6年間)学費総額 | 初年度納付金の内訳目安 | 編集部の見解・評価 |
|---|---|---|---|
| 私立文系(法・商・文など) | 約410万〜450万円 | 入学金22万+授業料85万+施設費18万(計125万円) | 最も一般的な相場。オンライン教材費や留学プログラム費の追加に注意。 |
| 私立理系(理工・情報・農など) | 約550万〜620万円 | 入学金23万+授業料115万+実験施設費32万(計170万円) | 実験・PC演習費用がかさむ。大学院進学(+2年)も視野に入れた試算が必須。 |
| 私立医歯薬系(6年制) | 約1,200万〜4,500万円 | 入学金100万〜300万+年授業料250万〜800万円 | 特待生制度や地域枠奨学金を活用しない限り、一般世帯では厳密な資金調達計画が不可欠。 |
| 国公立大学(全学部一律※) | 約243万〜250万円 | 標準額:入学金28.2万+年授業料53.6万円 | 私立文系と比較しても約180万〜200万円安く、理系なら私立の半額以下に収まる。 |
【徹底比較】国公立と私立大学で学費はいくら違う?4年間の格差の正体
国公立私立学費比較を行うと、4年間で生じる経済的格差は一目瞭然です。文部科学省の定める標準額において、国立大学の4年間の学費総額は約242万5,200円(入学金28万2,000円+授業料53万5,800円×4年)と設定されています(一部の国立大学で上限20%までの引き上げ事例あり)。
私立大学との差額を見ると、文系で約180万〜200万円、理系では約300万〜370万円もの開きが生じます。この格差を生み出している最大の要因は、国からの財政支援である「地方交付税交付金」や「国立大学法人運営費交付金」の配分差に加えて、私立大学が自前でキャンパス設備や教員数を維持しなければならない構造にあります。
特に私立大学では、授業料とは別に徴収される「入学金施設設備費」が大きな割合を占めます。初年度納付金のうち、施設設備費だけで年間15万〜35万円、さらに実験実習費や学会費、校友会費などの諸経費が年間数万〜十数万円単位で加算されるため、基本授業料だけを見て予算を組むと大きなズレが生じます。
学費だけじゃない!見落としがちな「隠れた費用」と一人暮らしの仕送り相場
教育費のシミュレーションで見落とされがちなのが、大学へ納める学費以外の付帯費用と、キャンパスライフに伴う生活費です。
大学生活で初年度に発生する主な「見えない出費」
入学が決まった直後から、以下のような初期投資が一気に発生します。
- ハイスペックPC・周辺機器代:約15万〜25万円(理系・情報系・建築系は指定スペックが高く高額化)
- 教科書・専門書・ソフトウェア代:年間約5万〜10万円
- 資格取得・実習演習費:年間約5万〜15万円(教職・看護・福祉など)
- 受験・併願費用および入学辞退に伴う納付金:約30万〜60万円(複数校受験と滑り止め校の入学金キープ)
一人暮らし生活費仕送り相場の現実
自宅外通学を選択した場合、経済的ハードルは一気に跳ね上がります。日本学生支援機構(JASSO)の生活費調査および全国大学生活協同組合連合会の最新データを総合すると、一人暮らしの大学生にかかる月々の生活費は平均約12万5,000円〜14万円(家賃、食費、光熱水費、通信費含む)です。
保護者からの仕送り相場は月額7万〜9万円程度となっており、不足分の約4万〜6万円は学生本人がアルバイトや奨学金で補うのが典型的なパターンです。敷金・礼金や家具家電の初期費用(約40万〜60万円)を含めると、一人暮らしの4年間でかかる生活費総額は約550万〜700万円に達します。私立理系学費と合わせると、4年間の総投下資金は1,200万円を超える計算になります。
「高すぎて払えない?」噂の真相と私立大学授業料値上げの背景
ネット上の掲示板やSNSでは「私立大学の学費が高すぎて中間層では進学させられない」「実質的な教育崩壊が起きている」といった悲痛な声が散見されます。この噂の背景には、近年の激しい私立大学授業料値上げラッシュがあります。
帝国データバンクや教育業界の調査によると、首都圏・関西圏の主要私立大学の約4割が、過去3年以内に授業料や施設費を3〜8%程度値上げしています。その背景には以下の3つの構造要因があります。
- エネルギー価格・原材料の高騰:キャンパスの維持管理費、実験設備・冷暖房の電気代が高騰。
- デジタル教育インフラ投資:オンライン学習プラットフォームの維持、生成AI環境の導入、高度情報セキュリティーへの巨額投資。
- 教職員の人件費調整:物価高に伴う賃上げ要請への対応。
一方で、「払えないから進学を諦めるしかない」というのは情報不足による誤解でもあります。現在では、国および民間、各大学が用意するセーフティネットが過去類を見ない規模で整備されており、制度を正しく理解し早期に対策すれば、進学を断念するリスクを最小限に抑えられます。
【2026年最新動向】私立大学無償化と高等教育修学支援新制度の落とし穴
2025年度から大幅に拡充された私立大学無償化最新情報として、国の「高等教育の修学支援新制度」における多子世帯(扶養する子どもが3人以上いる世帯)の所得制限撤廃が挙げられます。しかし、制度の仕組みを正しく把握していないと、「全額タダになると思っていたのに数十万〜百万円以上の自己負担が残った」というトラブルに直面します。
支援制度の上限額と注意すべき盲点
国の制度で支援される金額には、国が定めた「上限額」が存在します。
- 私立大学授業料の減免上限:年額約70万円
- 私立大学入学金の減免上限:約16万円
私立文系の平均授業料は約90万円、理系は約120万円ですから、上限の70万円が減免されても、差額となる年20万〜50万円(+施設設備費など)は各家庭で支払う必要があります。「無償化=完全無料」ではなく、「実質的な大幅割引制度」として捉えて資金計画を立てるのが賢明です。
また、子どもが3人いる世帯であっても、第1子が就職して独立し扶養から外れた瞬間に「多子世帯の要件」を満たさなくなり、第2子・第3子の無償化枠が外れる、あるいは減額されるという「多子カウントのタイムリミット問題」にも十分な警戒が必要です。
大学の学費が払えないときの決定的な対処法と支援制度
万が一、家計の急変や事前の資金不足によって「学費の納付期日に間に合わない」という事態に直面した場合は、放置せず段階的に次の手段を講じることが鉄則です。
1. 大学の学生課・財務課への「延納・分納申請」
最も初動として重要な大学学費払えない対処法は、大学窓口への事前相談です。ほぼすべての私立大学には「納付猶予(延納)」や「分割納付(分納)」の制度が設けられています。正当な理由を添えて申請すれば、納付期限を数カ月先まで延ばすことができ、除籍や退学を回避できます。
2. 日本学生支援機構(JASSO)の奨学金活用
進学者の約3人に1人が利用している日本学生支援機構奨学金は、返還不要の「給付型」と、返還が必要な「貸与型(無利子の第一種/有利子の第二種)」に分かれます。高校在学中の「予約採用」を逃した場合でも、大学入学直後に申し込める「在学採用」や、家計急変時の「緊急・応急採用」が用意されています。
3. 教育ローンの適正な比較と借り入れ
民間の金融機関や公的機関が提供する教育ローン金利比較を行い、一時的なキャッシュフローを補う選択肢もあります。
- 国の教育ローン(日本政策金融公庫):固定金利(年2.25%前後※執筆時点目安)、世帯年収上限あり。低所得世帯や母子・父子家庭への優遇措置が手厚い。
- 都市銀行・ネット銀行の教育ローン:変動金利(年1.8%〜3.5%前後)、審査スピードが早く融資限度額が最大1,000万〜2,000万円と大きい。
【プロの結論】私立大学進学に向いている家庭・慎重になるべき家庭の特徴
多額の教育投資となる私立大学への進学は、家庭の資産状況と子どもの将来設計を天秤にかけた戦略的判断が求められます。
私立大学進学を選んで成功しやすい家庭・学生
- 明確な学びの目的や取得したい国家資格・スキルがある:手厚いキャリア支援や充実した最新設備を能動的に使い倒せる学生。
- 就職市場でのネットワークやブランド力を重視する:首都圏の大手企業への就職実績が強固な難関私立大学(早慶上理、MARCH、関関同立など)を目指す場合。
- 多子世帯支援や特待生制度の条件に合致している:大学独自の授業料全額免除特待生枠などを勝ち取れる学力層。
進学計画の再考や慎重な資金設計が必要な家庭・学生
- 「周りがみんな私立に行くから」と目的が曖昧なまま進学する:高額な学費ローンや奨学金の返済負担だけが将来子どもに重くのしかかるリスクが高い。
- 一人暮らし生活費と学費の全額を貸与型奨学金(借金)のみで賄おうとしている:卒業時点で400万〜600万円以上の借金を背負うと、新卒時の生活水準やキャリア選択に深刻な制約が生じる。
【私立大学の4年間学費】に関するよくある質問(FAQ)
Q1:私立大学の学費は4年間で一括納付するのですか?それとも分割ですか?
A1:一般的には「前期(春学期)」と「後期(秋学期)」の年2回に分けて分割納付します。初年度は入学手続き時に入学金+前期分(約70万〜90万円)を納め、秋に後期分を納付します。大学によっては申請により年4回の分納や月払いに対応しているところもあります。
Q2:特待生やスカラシップ制度で学費が免除される条件は厳しいですか?
A2:入試成績上位者(概ね上位1〜5%以内)を対象とした授業料全額または半額免除制度は多くの私立大学に存在します。ただし、入学後も「GPA(学業成績)上位を維持すること」が継続条件となるケースが多く、単位を落としたり成績が下がると途中で資格を喪失するリスクがある点に注意が必要です。
Q3:奨学金の返還で将来困らないための借入限度額の目安はどれくらいですか?
A3:一般的に、卒業後の毎月の返還額が「初任給の手取り額の15%〜20%以内」に収まることが安全水準とされています。大卒初任給の手取りを約18万〜20万円と想定した場合、月々の返済額は2万5,000円〜3万円以内、借入総額としては300万〜350万円程度を上限の目安として設計するのが現実的です。
まとめ:教育費の現実を直視し早期のシミュレーションを
私立大学4年間の学費は、文系で約400万〜450万円、理系で約550万〜620万円という大きな投資です。さらに一人暮らしの生活費や諸経費を加えれば、1,000万円前後の資金が動く家庭の一大プロジェクトとなります。
しかし、近年の制度改正によって国の「高等教育修学支援新制度」をはじめ、自治体や大学独自の給付型奨学金など、利用可能な支援の選択肢は着実に増えています。重要なのは、「いくらかかるか」を漠然と恐れるのではなく、進学希望先の募集要項を早期に取り寄せて総額を正確に算出し、利用可能な公的制度を組み合わせて具体的なマネープランを組み立てることです。早い段階から親子で現実的な資金設計を共有し、後悔のない進路選択を実現してください。 (出典: 私立 大学 4 年間 学費(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。