クレジットカード限度額超過でどうなる?枠復活の時期と審査の裏側
街のレジカウンターやオンライン決済の画面で、何の前触れもなく突きつけられる「決済エラー」の表示。口座の預金残高には余裕があるはずなのに、なぜかカードが切れない――その瞬間に走る焦燥感は、キャッシュレス決済が生活基盤となった現在、多くの人が一度は直面するトラブルです。公共料金やサブスクリプション、日々の食費に至るまでカード決済に依存している現代において、カードの一時停止は個人の信用問題だけでなく、日常生活の麻痺に直結します。
「限度額を超えたらどうなるのか」「支払いを済ませたのに、なぜ利用枠がすぐに復活しないのか」という疑問の裏には、カード会社が厳密に運用する信用管理システムと法律の壁が存在します。本記事では、限度額超過時に発生するリアルな影響、枠が復活する正確なタイミング、さらには増額審査の裏側と2026年最新の与信動向まで、決済業界の仕組みを踏まえて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:限度額を超えると即座に決済が弾かれ、口座引き落とし後も枠の復活には金融機関ごとのデータ連動による「1〜4営業日のタイムラグ」が生じる。
- 要点2:ショッピング枠の審査基準は「割賦販売法」の支払可能見込額に基づき、年収や生活維持費から機械的に算出されるため、貸金業法の総量規制とは適用基準が異なる。
- 要点3:カード会社はAIを用いた「途上与信」を常時実施しており、クレヒス良好なら自動増額される一方、他社借入や延滞があれば予告なしに減額されるリスクがある。
【実態解明】クレジットカードの限度額を超えたらどうなる?突然使えなくなる本当の理由
店頭のPOSレジやECサイトで決済が弾かれた際、利用者が真っ先に疑うのは「カードの磁気不良」や「一時的な通信エラー」です。しかし、カード会社への問い合わせ理由で上位を占めるのは、クレジットカード限度額を超えたらどうなるかという実態を知らないまま利用枠の上限に達していたケースです。
利用限度額を超過した瞬間、システムは自動的にオーソリゼーション(信用照会)を拒絶します。このとき発生する主な影響は以下の3点です。
- 店頭・ネット通販での即時決済不可:追加の買い物は1円たりとも承認されません。
- 定期決済(公共料金・通信費・サブスク)の引き落とし不能:決済不能通知が各サービスから届き、放置するとサービスの強制解約や延滞金の発生につながります。
- ETCカードの通行不能リスク:一体型ETCカードなどの場合、料金所のバーが開かない恐れがあります(独立型のETC専用カードは別枠運用されるケースが多いものの、親カードの停止状態によっては連動して制限がかかることがあります)。
ここで多くの人が見落としがちなのが、クレジットカード利用可能額との違いです。「限度額」とはカード会社が設定した利用の上限総額を指し、「利用可能額」は現時点で買い物に使える残りの金額を指します。
計算式は極めてシンプルで、「利用可能額 = 限度額 −(未払い残高 + 未確定の利用データ)」となります。例えば、限度額が50万円のカードで、前月利用分の未引き落とし額が30万円、今月すでに使った確定・未確定データが18万円ある場合、手元の利用可能額はわずか2万円しか残っていません。「まだ今月はあまり使っていない」と錯覚していても、前月分の支払いが完了するまでは枠が圧迫され続けているのです。
急なカード停止を未然に防ぐためには、定期的なクレジットカード限度額の確認方法を把握しておくことが欠かせません。各カード会社の公式スマートフォンアプリや会員専用Webサイト(マイページ)にログインすれば、現在の利用可能額がリアルタイムで可視化されます。また、電話窓口の自動音声応答サービスでも24時間照会が可能です。高額な出費を控えているときは、必ず事前に残りの枠をチェックする習慣が身を守ります。
枠が復活するタイミングはいつ?引き落としから反映までの「タイムラグ」の真実
「支払日当日に銀行口座から引き落とされたのに、カードがまだ使えない」というトラブルは、SNSや知恵袋などでも毎月のように投稿される典型的な悩みです。ネット上では「引き落とし日の午前0時に即時復活する」といった誤った情報も散見されますが、実態は大きく異なります。
結論から言えば、クレジットカード限度額復活のタイミングは「支払日の翌営業日から最長4営業日後」です。口座からお金が引き落とされた瞬間に枠が戻るわけではありません。
このズレが生じる最大の要因は、金融機関とカード会社の間で行われる「口座振替結果のデータ伝送」にあります。銀行の口座から代金が引き落とされた後、全銀システムを経由して「正常に引き落としが完了した」という確定通知データがカード会社側のホストコンピューターへ届くまでには、法的な照合手続きとバッチ処理を挟むため、どうしても物理的な日数を要します。
ただし、近年普及しているネット銀行(楽天銀行、住信SBIネット銀行、PayPay銀行など)や、カード会社と同グループの直系列銀行(三井住友カードに対する三井住友銀行など)を支払い口座に設定している場合は、API連携によって引き落とし当日の午後〜翌営業日午前中に枠がスピード復活するケースが増加しています。一方で、地方銀行や信用金庫、ゆうちょ銀行などを指定している場合、データ連携に3〜4営業日かかることも珍しくありません。
「海外旅行の出発が迫っている」「公共料金の再振替に間に合わせたい」など、どうしても今すぐ利用枠を回復させたい場合の現実的な対抗策として、事前入金(繰り上げ返済)が挙げられます。カード会社のカスタマーサポートへ連絡し、指定の専用口座へ銀行振込を行えば、入金確認から数時間程度で利用枠を前倒しで復活させることが可能です。
【徹底比較】限度額の平均と年収の目安|総量規制とショッピング枠の関係
クレジットカードの限度額は、どのような基準で決定されているのでしょうか。カード利用者が抱く「年収に対して限度額はいくらが妥当なのか」という疑問を紐解くには、法律上の明確な線引きを理解する必要があります。
まず押さえるべきは、総量規制とショッピング枠の関係です。貸金業法で定められた「総量規制」は、借入残高が原則として年収の3分の1を超えてはならないとするルールですが、これはキャッシング枠(現金の借り入れ)にのみ適用されます。日常の買い物に使うショッピング枠は、別系統の法律である「割賦販売法」によって管理されています。
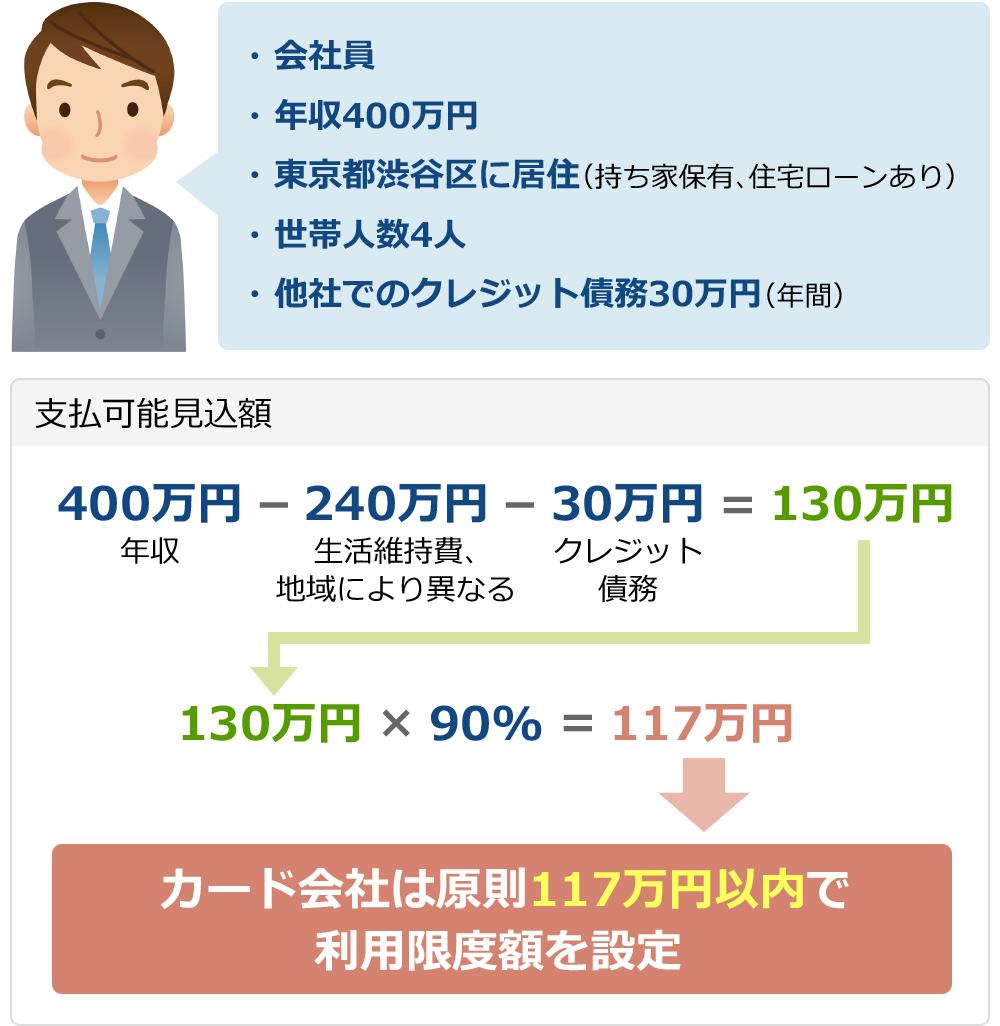
割賦販売法では、カード会社に対して「支払可能見込額」の算定を義務付けています。その法定計算式は以下の通りです。
支払可能見込額 =(年収 − 生活維持費 − クレジットカード年間請求予定額)× 0.90
ここで用いられる「生活維持費」は、居住形態や世帯人数に応じて経済産業省令が定めた基準額(年間90万〜240万円程度)が一律に適用されます。カード会社はこの計算結果に独自の与信係数を掛け合わせ、最終的なショッピング枠を割り出します。
以下に、属性別のクレジットカード限度額の平均と年収の目安、および審査における評価基準を客観データとしてまとめました。
| 顧客属性・年収レンジ | 初期限度額の目安 | 上限枠の一般的な相場 | 与信審査における着眼点・評価基準 |
|---|---|---|---|
| 学生・主婦(年収103万円以下) | 10万〜30万円 | 最大30万〜50万円 | 割賦販売法の特則(少額包括信用)適用。世帯主の信用力やアルバイト実績を総合判定。 |
| 新社会人・一般(年収200万〜350万円) | 30万〜50万円 | 80万〜100万円 | 勤続年数と過去の滞納履歴の有無。若年層は将来の優良顧客化を見据えて柔軟に設定。 |
| 中堅会社員(年収400万〜600万円) | 50万〜100万円 | 150万〜200万円 | クレジットヒストリー(利用実績)の厚み、住宅ローン等の他社借入負担率を精査。 |
| 高所得・富裕層(年収800万円以上) | 100万〜300万円 | 300万〜一律制限なし | ゴールド・プラチナ級の専用枠。保有資産状況や年間決済額の安定性を最重視。 |
上記の数値から分かる通り、年収が高くても他社での割賦残高や借入金が多ければ、法定計算式によって限度額は抑制されます。逆に、年収が300万円台であっても、延滞なくカードを使い続けていれば限度額は100万円の大台まで到達することが十分に可能です。

なぜ勝手に上がる?急に下がる?限度額の変動を握る「途上与信」のカラクリ
クレジットカードを使っていると、「申請もしていないのに限度額が勝手に上がっていた」という経験や、逆に「ある日突然、限度額が半分に引き下げられていた」という事態に遭遇することがあります。
まず、クレジットカード限度額が勝手に上がる理由は、カード会社による優良顧客の囲い込み戦略です。利用者が毎月期日通りに支払いを続け、年間数十万〜数百万円規模の決済を行っていると、カード会社の自動与信システムは「この会員は貸倒れリスクが極めて低く、枠を広げればさらに決済手数料収益を生み出してくれる」と判断します。法律で定められた支払可能見込額の範囲内であれば、利用者の事前同意なしに増額を行うことは法的に認められているため、定期更新のタイミングなどで利用枠が自動的に引き上げられます。
一方、利用者を震撼させるのがクレジットカード限度額が下がった原因です。カード会社は入会審査の時だけでなく、カード発行後も定期的に指定信用情報機関(CICやJICC)のデータを照会しています。これを業界用語で「途上与信(とじょうよしん)」と呼びます。
途上与信において以下のような兆候が検知されると、利用枠は即座に削られます。
- 他社カードでのキャッシングやリボ残高の急増:「資金繰りに困窮している兆候」とみなされます。
- 消費者金融からの新規借り入れ:多重債務のリスクが跳ね上がったとシステムが感知します。
- 他社決済や携帯電話本体代金の分割払いにおける延滞:信用情報に「異動」や遅延マーク(Aマーク)がついた時点で、全社的に警戒レベルが引き上げられます。
- 長期間のカード利用実績ゼロ(休眠状態):不正利用時の被害拡大防止や管理コスト削減のため、枠を強制的に絞り込むカード会社が増えています。
自身のカードで延滞を起こしていなくても、他社で1回うっかり引き落とし不能を起こしただけで、メインカードの限度額が突然引き下げられるケースは現実に頻発しています。個人の信用データは金融機関間で完全に筒抜けになっているという認識を持つことが肝要です。
【実態検証】増額審査に落ちた決定的な理由と利用枠の一時引き上げ活用術
「結婚式の費用を払いたい」「引越しと家具購入が重なった」といった理由で限度額の引き上げを申請したものの、無情にも審査落ちの連絡を受け、途方に暮れるケースは後を絶ちません。実際の利用者の声を取材すると、審査落ちの背景には明確な共通項が存在します。
大手決済会社で与信管理を担当していた関係者は、クレジットカード限度額引き上げ審査基準の厳しさについて次のように打ち明けます。
「入会審査よりも増額審査の方がチェックはシビアです。新規入会時は属性(勤務先や年収)の比重が大きいですが、増額審査では『カード発行後の利用実績(クレヒス)』が丸裸にされます。特にカードを作ってから半年未満の増額申請は、システム審査の段階で自動的にお見送りになる仕様が一般的です。」
現場データから浮き彫りになった、増額審査に落ちた決定的な理由の代表例は以下の通りです。
- カード利用歴が半年未満:決済実績が蓄積されておらず、返済能力の継続性を判断できない。
- 過去1年以内の支払い遅延:残高不足による1〜2日の遅れであっても、自社の決済履歴に傷があれば増額は見送られる。
- キャッシング枠を限度額一杯まで設定している:貸金業法上の総量規制に抵触しているか、余剰資金がないと判定される。
- 直近半年以内の多重申し込み:短期間に複数枚のカードやローンを申し込んでいると、「相当お金に困っている」という疑念を抱かれる。
もし恒常的な枠の増額審査に落ちてしまった場合や、一時的な大型出費に対応したい場合は、クレジットカード利用枠の一時引き上げ申請を活用するのが最も賢明な選択肢です。
一時引き上げは、「結婚式場への支払い」「海外旅行」「高額医療費」「引越し」といった使途が明確な場合に限り、1〜2ヶ月間の期間限定で利用枠を2倍〜数倍に拡大できる仕組みです。恒常的な増額とは異なり、使途の証明書(見積書や請求書のコピー)の提出を求められるケースがありますが、その分カード会社側の貸倒れリスクが低いため、通常の増額審査に比べて通過率が格段に高いという特徴があります。申請から結果が出るまでには数日〜1週間程度を要するため、大型の決済が確定した段階で早めにカスタマーデスクへ申し出るのが鉄則です。

【2026年最新動向】AI与信時代のスマートな付き合い方とプロの判断基準
2026年最新クレジットカード限度額動向を見渡すと、決済業界の与信モデルは歴史的な転換期を迎えています。従来の「年収・勤続年数・過去の信用履歴」を中心とした静的なスコアリングから、AIアルゴリズムが日常の決済頻度や行動パターンをリアルタイムで解析する「ダイナミック・クレジットリミット(動的与信)」への移行が急速に進んでいます。
一部の先端カード会社では、給与振込データや家計簿アプリの連携情報、さらにはECサイトでの購買行動やスマートフォンの位置情報と連動した不正検知スコアを複合的に解析。利用者の経済状況の変化をほぼリアルタイムで把握し、日単位・週単位で利用枠を柔軟に変動させるシステムが実用化されています。信用力の高い利用者には即座に枠が開放される一方、支出バランスが崩れた会員にはAIが先手を打って枠を縮小させるなど、リスク管理の精度は極限まで高まっています。
こうしたキャッシュレスの進化の裏で、行動経済学や消費心理学の視点から警鐘を鳴らされているのが「支払いの痛みの麻痺(Pain of Paying)」です。現金を財布から出す行為には心理的なブレーキが働きますが、スマートフォンをかざすだけのタッチ決済や枠の自動拡張は、支出の痛覚を麻痺させます。気付かぬうちに心理的バウンダリー(健全な金銭的境界線)が崩壊し、家計の許容量を超えた債務を抱えてしまうリスクは、AI時代だからこそ深刻化しています。
【プロの結論】利用枠を引き上げるべき人・慎重になるべき人の判断基準
限度額は単に「高ければ良い」というものではありません。自身の家計管理能力に応じた適切な枠設定を行うことが、長期的な資産防衛につながります。
- 限度額の引き上げに向いている人:
- 生活費の全決済を1枚のカードに集約し、ポイント還元を最大化したい人
- 出張立替や冠婚葬祭など、月ごとの決済ブレが大きいビジネスパーソン
- マネーフォワードなどの家計簿アプリで資産残高と支出を毎日把握できている人
- 不正利用補償の仕組みを正しく理解し、明細チェックを欠かさない人
- 限度額の引き上げを避けるべき人(減額を検討すべき人):
- 「利用枠の残高」を自分の貯金や使えるお金と錯覚してしまう傾向がある人
- 過去にリボ払いや分割払いを多用し、手数料の内訳を把握していない人
- カードの紛失やスマホのセキュリティ管理に不安がある人(万が一の不正利用時の被害上限を抑えるため、限度額は最小限の10万〜30万円に設定しておくのが防犯上有効です)
【クレジット カード 利用 限度 額】に関するよくある質問(FAQ)
Q1:限度額に達して使えなくなったカードは、いつから再利用できますか?
A1:毎月の支払い期日に指定口座から引き落としが行われた後、カード会社側で着金データが確認されたタイミングで利用枠が戻ります。一般的には「引き落とし日の翌営業日から4営業日以内」です。お急ぎの場合は、カード裏面の電話番号に連絡して繰り上げ返済(振込)を行うことで、当日中に枠を復活させることが可能です。
Q2:ショッピング枠の増額審査に申し込むと、信用情報に傷がつきますか?
A2:増額審査に申し込んだ事実自体は信用情報機関(CIC等)に照会履歴として半年間残りますが、それだけで信用に傷がつく(ブラックリスト入りする)ことはありません。ただし、審査に落ちた直後に何社ものカードで立て続けに増額や新規発行を申し込むと、「申込ブラック」状態となり、以後の審査に悪影響を及ぼすため注意してください。
Q3:勝手に上がった利用限度額を、元の金額やもっと低い金額に下げることはできますか?
A3:いつでも可能です。カード会社の公式アプリ、Webマイページ、または電話窓口から「限度額の引き下げ(減額申請)」を行えば、審査なしで即座に設定金額が引き下げられます。使いすぎ防止や盗難・不正利用対策として、あえて限度額を20万〜30万円程度に低く固定しておく運用は非常に賢明な防衛策です。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの利用限度額は、カード会社があなたに寄せる「信用のバロメーター」であると同時に、法とシステムによって厳格に制御されたリスク管理の境界線です。限度額を超えて突然カードが止まる事態を避けるためには、確定・未確定を含めた「利用可能額」の残高を日頃から把握し、引き落としから枠復活までに生じるタイムラグを織り込んで支出をコントロールすることが求められます。
AI与信が浸透した2026年現在、信用情報(クレヒス)は個人の経済活動における最重要資産となっています。目先の大きな買い物のために無理な増額を焦るのではなく、一時引き上げ申請を上手に使い分けながら、期日通りの確実な返済実績を積み重ねていくこと――それこそが、突発的な決済トラブルを回避し、強固な信用力を手に入れる最も確実な道筋です。 (出典: クレジット カード 利用 限度 額(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。