キャッシュカードとクレカの違いを徹底比較!損しない使い分けの新常識
財布の中に何気なく入れている銀行のカードと決済カードですが、両者の本質的な役割やお金が動くタイミングの違いを正確に把握できているでしょうか。キャッシュレス決済が生活インフラとして定着した現在でも、レジ前での出し間違いや、紛失時の補償対応における勘違いによるトラブルは後を絶ちません。
手元にあるカードが「自分の預金を引き出すための鍵」なのか、それとも「信用に基づいて代金を立て替えてもらうツール」なのかを正しく理解することは、日々の家計防衛やポイント獲得だけでなく、予期せぬセキュリティ事故を防ぐ上でも極めて重要です。本稿では、デビットカードを交えた決定的な差から一体型カードに潜む構造的なリスクまで、金融取材の知見をもとに分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュカードは「預金の出し入れ」、クレジットカードは「買い物代金の後払い」を行うカードであり、資金移動のタイミングと決済機能の有無が根本から異なります。
- 要点2:店舗決済でポイント還元(0.5%〜1.5%以上)を得るならクレジットカードが有利ですが、使いすぎを防ぎたい場合は即時引き落としのデビットカードが有効な選択肢になります。
- 要点3:1枚で両方の機能を兼ね備える一体型カードは財布がスリムになる反面、破損・紛失時に「決済も現金引き出しも同時にストップする」という生活麻痺リスクを孕んでいます。
【徹底比較】キャッシュカードとクレジットカードの根本的な違いと仕組み
両者の最大の違いは、「お金が引き落とされるタイミング」と「カード自体に決済機能が備わっているか」という2点に集約されます。
キャッシュカードは、銀行や信用金庫などの金融機関に預けている自分のお金をATMから出し入れするための認証媒体です。ATMに挿入して暗証番号を入力することで、口座残高の範囲内で現金を預け入れ・引き出しできます。原則として、通常のキャッシュカード単体でお店のレジにかざして買い物をすることはできません(一部の「J-Debit」加盟店を除く)。
対してクレジットカードは、カード会社が利用者の信用(クレジット)を審査した上で発行する後払い決済専用ツールです。買い物をした時点では利用者の銀行口座からお金は減りません。カード会社が店舗へ代金を立て替え払いし、あらかじめ設定された「締め日」で1か月分の利用額が集計され、翌月の所定の「支払日(引き落とし日)」に指定口座からまとめて引き落とされる仕組みとなっています。
また、混同されやすい機能として「キャッシング」が挙げられます。キャッシュカードで行うのはあくまで「自分の預金の引き出し」ですが、クレジットカードのキャッシング枠を利用した場合は「カード会社からの借入れ(借金)」となり、所定の利息(実質年率15.0%〜18.0%程度)が発生する点に注意が必要です。
【一覧で一撃把握】デビットカードを含めた3大カードのスペック比較表
日常の決済で使われる主要な3種類のカードについて、仕組み・手数料・還元率・セキュリティなどを網羅的に整理しました。
| 比較項目 | キャッシュカード | クレジットカード | デビットカード |
|---|---|---|---|
| 基本機能 | ATMでの預金引き出し・預入れ・振込 | 店舗やネットでの買い物代金の後払い決済 | 買い物時の口座残高からの即時引き落とし決済 |
| 支払いタイミング | その場で預金を払い出し(決済機能なし) | 後払い(締め日の翌月などに一括引き落とし) | 即時(決済と同時に口座残高から即引き落とし) |
| 利用可能額の上限 | 口座残高の範囲内(ATM引出限度額あり) | 個別に設定された利用可能枠(例:10万〜100万円) | 口座残高の範囲内(1日あたりの限度額設定可) |
| ポイント還元率 | なし(0%) | 0.5%〜1.5%前後(特定店舗でさらに優遇) | 0.2%〜1.0%前後(または自動キャッシュバック) |
| 発行時の審査 | なし(口座開設できれば誰でも発行可能) | あり(信用情報機関を通じた返済能力の審査) | 原則なし(15歳以上・中学生除く等の条件あり) |
| ATM手数料 | 時間外・提携ATMで110円〜330円程度発生 | ショッピング利用時は無関係(キャッシング時は有料) | ショッピング利用時は手数料無料 |
| 不正利用の補償 | 原則として紛失届から30日以内等(過失割合に左右) | 原則として届出から60日前まで全額補償 | 原則として届出から60日前まで全額補償 |
日本クレジット協会の公表データや主要銀行のサービス改定を分析すると、近年は現金のATM引き出し手数料が段階的に引き上げられる傾向にあります。そのため、頻繁にATMで現金を引き出して買い物をするよりも、クレジットカードやデビットカードを介して直接キャッシュレス決済を行うほうが、手数料の節約とポイント還元の両面で金銭的メリットが大きくなっています。
【見分け方のコツ】手元のカードはどっち?券面デザインとセキュリティの盲点
手持ちのカードがどちらか判別できないときは、カード表面および裏面の表記を確認することで瞬時に見分けることができます。
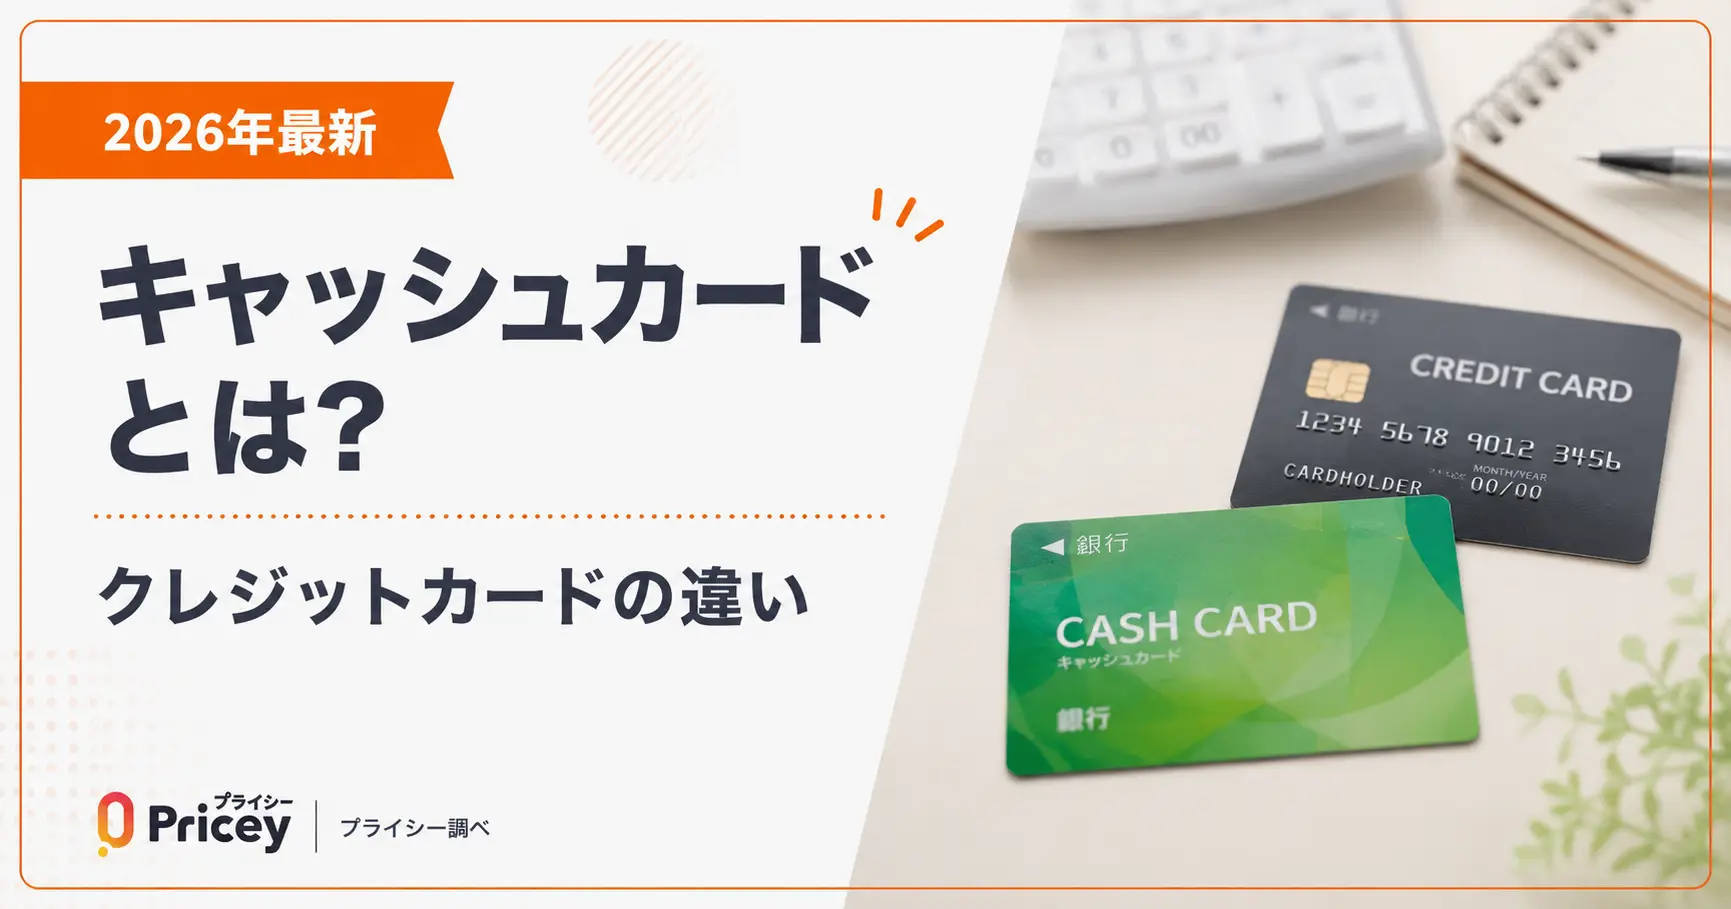
- 国際ブランドロゴの有無:Visa、Mastercard、JCB、American Expressなどのロゴマークが印刷されていれば、それはクレジットカード(またはデビットカード/プリペイドカード)です。銀行名と店番号・口座番号のみが印字されているものは単機能のキャッシュカードです。
- カード番号の桁数:クレジットカードには決済処理用の「16桁(アメックスは15桁)」の番号が記載されています。キャッシュカードには口座番号(通常7桁)と店番号(3桁)しかありません。
- セキュリティコード(CVV/CVC):裏面の署名欄横(または表面)に記載された3桁〜4桁の数字はクレジットカード特有の認証番号であり、キャッシュカードには存在しません。
見分けがついたところで警戒すべきなのが、暗証番号の管理とセキュリティの取り扱いです。
ATM引き出し用のキャッシュカード暗証番号(4桁)と、クレジットカードのショッピング用暗証番号(4桁)を同一に設定している利用者が散見されますが、これは極めて危険です。万が一財布ごと盗難に遭った場合、1つの暗証番号を突破されただけで、口座からの現金引き出しと限度額いっぱいのショッピング不正利用を同時に許してしまうことになります。
また、紛失・盗難に気づいた際の補償規定にも明確な差が存在します。クレジットカードは各規約に基づき「警察およびカード会社へ届け出た日から60日前」にさかのぼって不正利用分が全額補償されるのが一般的です。一方、キャッシュカードの盗難被害は「預金者保護法」により一定の補償が定められているものの、生年月日や電話番号など推測されやすい暗証番号を設定していた場合、「重大な過失」とみなされて補償額が減額(または対象外)となる判例があるため、厳格な番号管理が欠かせません。
【実態検証】一体型カードは本当に便利?利用者の生の声と隠れたデメリット
銀行口座を開設する際、窓口やアプリで強く推奨されることが多いのが「キャッシュカードとクレジットカードの一体型カード」です。カード保有枚数を減らせるメリットがある一方で、実際の現場やSNS上では見落とされがちなトラブルの声が多数報告されています。
編集部が金融トラブルの相談事例やユーザーの利用実態を調査したところ、一体型カードには次のような構造的デメリットが存在することが判明しました。
- 磁気不良・破損時の全機能停止:カードのICチップや磁気ストライプが破損した場合、ATMでの現金引き出しも日々の買い物も同時にストップします。再発行には1〜2週間程度かかるケースが多く、その間の生活決済に深刻な支障をきたします。
- ATM操作時の挿入方向ミス:一体型カードは「ATM取引」と「クレジット取引」でカードを挿入する向きが異なる設計になっているものが多く、高齢層を中心に「預金を下ろすつもりが誤ってキャッシングの借入れをしてしまった」という誤操作が後を絶ちません。
- カード更新・解約時の制約:銀行口座をメインバンクとして残したままクレジットカードだけを解約したい場合や、逆にカードのグレードを切り替えたい場合に、カード番号や口座手続きが複雑化するケースがあります。
利便性だけを追求して安易に一体型を選ぶと、緊急時のリスクヘッジが疎かになります。予備の決済手段を持たない単身者や、カードの管理に不安がある場合は、あらかじめ「キャッシュカード」と「クレジットカード」を物理的に分けて発行してもらう選択が賢明です。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、カードの機能に関して誤った情報が広く出回っています。特に多い3つの誤解を正しく検証します。
誤解1:「キャッシュカードでもネット通販の支払いができる」
これは明らかな間違いです。ネットショッピングの決済画面で「カード番号」を求められた際、キャッシュカードの口座番号を入力してもエラーになります。ネット通販で直接口座から支払いたい場合は、デビットカードを利用するか、銀行振込・Pay-easy(ペイジー)を選択する必要があります。
誤解2:「クレジットカードを使うと金利や手数料で損をする」
「1回払い(一括払い)」を利用している限り、利用者が負担する金利や決済手数料は完全無料(0円)です。店舗側が手数料を負担するビジネスモデルであるため、利用者は純粋にポイント還元分の恩恵を受けられます。ただし、「リボ払い(リボルビング払い)」や「3回以上の分割払い」「キャッシング」を利用した場合は、年利15%前後の高額な手数料が発生するため明確な区別が必要です。
誤解3:「キャッシュカードを持っていればデビット機能も自動で使える」
銀行口座開設時に「単機能キャッシュカード」を選んだ場合、VisaやJCBなどの国際ブランド決済機能(デビット決済)は付帯していません。デビット機能を使いたい場合は、国際ブランド付きのデビット一体型キャッシュカードを明示的に申し込む必要があります。
【プロの結論】どっちを使えばお得?向いている人の特徴とおすすめの使い分け術
日々の生活防衛と家計管理の観点から、それぞれのカードをどのように使い分けるべきか、明確な基準を提示します。
クレジットカードを主軸に据えるべき人
- 毎月の固定費(光熱費・通信費・保険料など)を一括管理したい人:年間数百万円の支払いを集約することで、1%還元なら数万円相当のポイントが自動的に蓄積されます。
- ネットショッピングや旅行の頻度が高い人:不正利用補償や海外旅行傷害保険、ショッピング保険などの付帯サービスを手厚く享受できます。
- 自己規律を持って支出を管理できる人:翌月の引き落とし額をアプリで定期的に確認し、口座残高を常に把握できる几帳面なタイプに最適です。
キャッシュカード+デビットカードで運用すべき人
- 後払いの請求額を見るのが不安な人:使ったその瞬間に口座から残高が引き落とされるため、口座残高以上の買い物が物理的にできず、使いすぎを根本から遮断できます。
- クレジットカードの審査に不安がある人・若年層:高校生(15歳以上)でも発行可能なデビットカードなら、審査なしでクレカと同等のキャッシュレス利便性を得られます。
- 家計簿をリアルタイムで締めたい人:口座引き落とし通知が即座にスマートフォンへ届くため、お金の出入りを現金感覚で把握したい層に向いています。
【キャッシュカード クレジットカード 違い】に関するよくある質問(FAQ)
Q1:キャッシュカードでコンビニのレジ支払いはできますか?
A1:原則としてできません。コンビニのレジで利用できるのはクレジットカード、デビットカード、各種スマホ決済、電子マネー、現金のみです。単機能キャッシュカードを提示しても決済端末は読み取りを行いません。
Q2:キャッシュカードとクレジットカードの暗証番号は同じにして良いですか?
A2:セキュリティ上、絶対に同一の暗証番号を設定してはいけません。万一財布を紛失・盗難された際に両方の機能で被害を受けるリスクが高まります。また、生年月日や電話番号など他人に推測されやすい番号を設定すると、被害時に補償を受けられなくなる恐れがあります。
Q3:銀行で口座を開設するとき、カードは何を選べば一番便利ですか?
A3:生活スタイルによって異なりますが、カードの紛失・破損リスクを分散させたい場合は「単機能キャッシュカード」と「単体クレジットカード」の別々持ちが最も安全です。財布の中身を最小限にしたい場合は「デビット機能付きキャッシュカード」または「クレジット一体型カード」が選択肢となりますが、予備カードの確保を推奨します。
Q4:クレジットカードの締め日と支払日とは具体的にどういう仕組みですか?
A4:例えば「月末締め・翌月27日払い」の場合、1月1日から1月31日までに利用した買い物代金の合計が確定し、2月27日に指定の銀行口座から一括で引き落とされます。引き落とし日当日に口座残高が不足していると信用情報に傷がつく可能性があるため、締め日後の請求確定額を必ず確認しておきましょう。
まとめ:カードの特性を理解して家計とセキュリティを守る選択を
キャッシュカードは「資産を安全に保管・入出金するための金庫の鍵」、クレジットカードは「日々の支払いを効率化し還元を得るための信用ツール」という、まったく異なる役割を持っています。さらに、使いすぎを防ぎつつキャッシュレスの恩恵を受けられるデビットカードを含め、それぞれの強みと弱みを把握することが大切です。
目先の利便性や入会キャンペーンだけに惑わされず、万が一の紛失時のリスク分散や自身の支出管理能力に合わせてカードを使い分けることが、将来にわたる健全な資産防衛への第一歩となります。 (出典: キャッシュカード クレジットカード 違い(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。