カード限度額の仕組みと審査の裏側|年収目安から増枠の秘訣まで徹底解説
キャッシュレス決済が完全に日常へ定着した2026年現在、高額な買い物や海外旅行、冠婚葬祭の場面で「決済エラーになりカードが使えなかった」というトラブルを経験する人は後を絶ちません。その原因の多くは、カード会社が個々の契約者に設定している「利用限度額」の上限到達にあります。
クレジットカードの限度額は、単なる決済枠にとどまらず、利用者の信用力(クレジットヒストリー)や法的な返済能力を映し出す重要なバロメーターです。本記事では、限度額が決定される仕組みや年収ごとの目安ライン、増枠審査に落ちる構造的要因、さらに枠を安全にコントロールするための実践的な知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:限度額は割賦販売法に基づく「支払可能見込額」と個人の信用情報によって厳格に算出されている。
- 要点2:審査落ちの主因は他社借入やリボ残高の累積であり、突発的な出費には「一時増枠申請」が有効。
- 要点3:カード枠の自動増枠は優良顧客の証だが、不正利用リスクや住宅ローン審査を見据えて自ら下げる選択も合理的である。
【2026年最新】カード限度額が決まる仕組みと年収別の目安ライン
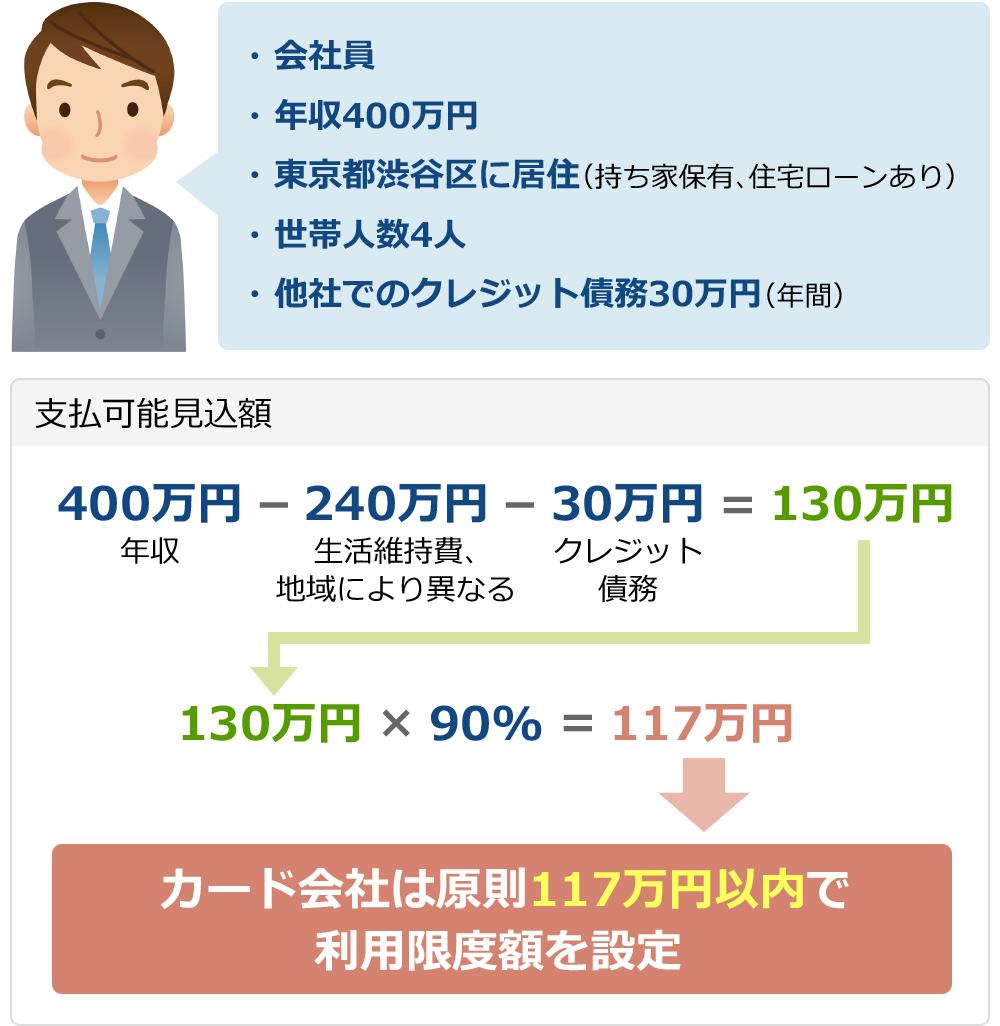
クレジットカードの限度額(利用可能枠)は、カード会社が利用者の年収や属性情報、信用情報を総合的に評価して決定します。その根幹にあるのが、割賦販売法で定められた「支払可能見込額調査」の義務化です。法律上、過度な債務から消費者を保護するため、1回払いを除く分割払い・リボ払い・ボーナス払いに適用される「割賦利用枠」には明確な算定式が存在します。
具体的な計算式は以下の通りです。
支払可能見込額 =(年収 - 生活維持費 - 年間請求予定額)× 0.9
ここで引かれる「生活維持費」は、世帯人数や住宅ローンの有無、居住地域に応じて法律で画一的に規定されています。例えば「単身・賃貸・東京都在住」の場合、生活維持費は約116万円と見積もられます。この算定式によって算出された金額に経済産業省令で定める割合(90%)を掛けた数値が、その人が持てる割賦枠の法的な上限となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円台(一般カード) | 総枠:30万〜80万円 割賦枠:20万〜50万円 | 初期枠は10万〜30万円からスタートすることが多い | 日常決済には十分だが、旅行や大型家電購入時は一時増枠の活用が視野に入る。 |
| 年収500万円台(ゴールドカード等) | 総枠:80万〜200万円 割賦枠:50万〜150万円 | 信用実績(クレヒス)次第で100万円超が主流 | メインカードとして固定費や出張費を集約しても枠不足に陥りにくい安定水準。 |
| 年収800万円以上(プラチナ・上位カード) | 総枠:200万〜500万円超 割賦枠:200万〜300万円 | カード会社の個別審査により上限個別設定(一律上限なし含む) | 資産背景や決済実績が強く反映される。法人口座連携やコンシェルジュ経由で柔軟対応。 |
| 学生・専業主婦・パート | 総枠:10万〜30万円 割賦枠:原則10万円以下 | 30万円以下の少額包括信用購入あっせんの特例適用 | 簡易審査で発行されるため枠は控えめ。世帯主年収の申告等で上限拡張が可能。 |
ここで留意すべきは、「総利用可能枠」と「割賦利用枠」の違いです。総利用枠が100万円であっても、割賦枠が40万円に設定されている場合、分割払いやリボ払いで40万円使ってしまうと、残り60万円分は「翌月1回払い」でしか決済できません。自分がどのような内訳で枠を付与されているかは、会員専用アプリやWEB明細画面を通じて正確に把握しておく必要があります。
突然使えないのはなぜ?カード利用枠を超えた場合の挙動と復活のタイミング
レジ前やネット通販の決済時に「エラーコード」が表示されてカードが弾かれるトラブルにおいて、最も頻度の高い原因が利用枠の超過(限度額オーバー)です。
クレジットカードの利用可能額は、「設定されている限度額 - 未払いの利用残高」でリアルタイムに計算されています。ここで多くの利用者が勘違いしやすいのが、「未払い残高」の計算範囲です。前月使った分だけでなく、今月すでに決済してまだ口座から引き落とされていない確定前データ、さらにはサブスクリプションの自動引き落とし予定枠まで合算して枠が消費されます。
もし利用枠を超えてしまった場合、カードは即座にオーソリゼーション(信用照会)エラーとなり、追加の決済が一切通らなくなります。枠を復活させるには、以下の2つのルートしか存在しません。
- 毎月の口座引き落とし日を待つ:指定口座から引き落としが完了すると枠が戻ります。ただし、金融機関からカード会社へ「引き落とし完了通知」が届くまでに通常2〜4営業日程度のタイムラグが発生します。引き落とし日当日の朝に即座に枠が全額復活するとは限らない点に注意が必要です。
- カード会社指定口座へ繰り上げ返済(事前振込)を行う:枠を即座に復活させたい場合の最も確実な手段です。サポートデスクや会員アプリから事前返済の申請を行い、指定口座へ未確定分を含めた金額を振り込むことで、早ければ着金確認後数時間〜翌営業日には利用可能額へ反映されます。
現在どれだけの残高が残っているかは、公式アプリのトップ画面にある「利用可能額」を確認するのが最短です。毎月の締日と支払日のサイクルを把握し、大型出費が控えている月は早めの残高管理が不可欠となります。
【実態検証】利用者の生の声と審査現場から見えた引き上げのリアル
SNSやネット掲示板、Q&Aサイトを検証すると、「限度額の引き上げ審査に申し込んだら即落ちした」「増枠申請したら逆に利用停止を食らった」といった悲痛な声が散見されます。なぜ希望通りの枠が得られないのでしょうか。
大手カード会社の与信担当者や信用情報機関(CIC・JICC)の開示データから見えてくるのは、増枠審査(恒久増枠)と新規入会審査における評価基準の決定的な違いです。新規審査では「属性(勤務先・年収・勤続年数)」が重視されますが、増枠審査では圧倒的に「途上与信(カード発行後の決済・返済実績)」が重視されます。
増枠審査で否決される典型的な要因は以下の通りです。
- 他社借入残高・カード枚数の急増:他社カードでのキャッシングや消費者金融からの借入が増えると、総量規制や返済能力の逼迫を警戒され、審査は極めて厳しくなります。
- 直近の延滞履歴(Aマーク):過去2年以内に一度でも引き落とし不能による数日〜数週間の延滞があると、信用スコアは急落します。
- リボ払い・分割払いの残高高止まり:リボ残高が恒常的に枠上限近くまで積み上がっている利用者は、「資金繰りに困窮している」とシステムで自動判定されます。
- カードの利用実績(クレヒス)不足:カード発行から半年未満であったり、毎月の決済額が数千円程度と極めて低かったりする場合、増枠の妥当性が判断できず見送られます。
一方で、「結婚式費用」「海外旅行」「引越し・家具家電のまとめ買い」など、一時的に大きな決済が必要な場合は、恒久増枠ではなく「一時増枠申請」を利用するのが賢明です。
一時増枠は、利用目的や利用日、利用先(式場や旅行代理店)を明確にして申請するため、カード会社側の貸倒リスクが低く見積もられます。そのため、通常の引き上げ審査よりも通過率が格段に高く、WEBや電話窓口から申し込めば即日〜3営業日程度で通常枠の2倍程度まで一時的に拡張されるケースが一般的です。

一般に知られていない盲点|勝手な増枠の理由とリボ払いが及ぼす悪影響
「自分から申し込んでいないのに、いつの間にか限度額が50万円から150万円に勝手に上がっていた」という経験を持つ人は少なくありません。
利用者が申請していないにもかかわらずカード会社が自動増枠を行う理由は、定期的に実施される「法定途上与信」と「プロモーション施策」にあります。カード会社は数ヶ月に一度、信用情報機関を参照して他社借入や返済状況をモニタリングしています。その際、「延滞がなく毎月安定した決済を行っている優良顧客」と判定されると、より多くの手数料収益や決済手数料を得る目的で、システムが自動的に利用可能枠を引き上げるのです。
しかし、この「自動増枠」を手放しで喜ぶことには落とし穴があります。特に注意すべきはリボ払い(リボルビング払い)との相乗リスクです。
限度額が大きくなると、利用者は無意識のうちに心理的支出ハードルが下がります。リボ払いを設定している場合、毎月の支払額が一定に保たれるため、「枠が広がった=自由に使えるお金が増えた」と錯覚し、手数料(実質年率15.0%〜18.0%前後)の負担に気づかないまま残高を膨らませてしまう危険性があります。
また、保有しているすべてのクレジットカードの利用可能枠の総和は、将来的に住宅ローンやマイカーローンを組む際の与信審査に影響を及ぼすケースがあります。金融機関によっては、クレジットカードのキャッシング枠やショッピング枠を「いつでも引き出せる潜在的な借入」とみなし、住宅ローンの借入可能上限額を減額査定することがあるためです。
あえて枠を縮小する選択肢|カード限度額を下げるメリット・デメリット
クレジットカードの利用枠は、「広ければ広いほど良い」とは限りません。近年、セキュリティ意識の高いユーザーや家計管理を徹底したい層の間では、あえて利用限度額を必要最小限まで引き下げる(減枠する)アプローチが支持されています。
限度額を下げることには、明確なメリットとデメリットが存在します。
限度額を下げる主なメリット
- 不正利用・盗難時の被害上限を物理的に抑制:万が一フィッシング詐欺やスキミング等でカード情報が漏洩した場合でも、限度額が低ければ一度に不正決済される被害額を最小限に抑えられます。
- 強制的な使いすぎ・浪費の防止:心理的なブレーキが働き、予算を超えた無駄遣いを未然に防ぐ家計管理の仕組み化が可能です。
- 住宅ローン等の大型ローン審査への好影響:不要な与信枠を整理することで、他社ローンの借入可能枠を圧迫するリスクを排除できます。
限度額を下げるデメリットと注意点
- 突発的な高額決済への対応力低下:冠婚葬祭や高額医療費、急な出張などが重なった際に枠不足で決済できないリスクが生じます。
- 枠を戻す際に「再審査」が必要:一度下げた限度額を再び元に戻す場合、自動では戻らず、新規の増枠申請と同様の厳格な審査が行われます。信用状況の変化によっては、元の枠まで引き上げられない可能性があります。
限度額の減枠は、多くのカード会社でWEB会員ページや電話窓口から数分で手続き可能です。自分の月間平均支出に「予備費として+10万〜20万円」を足した水準に設定しておくのが、利便性と防犯性を両立させる黄金比と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
カードの限度額を「引き上げるべきか」「維持・引き下げるべきか」の判断基準を整理しました。自身のライフステージと支出行動に照らし合わせて最適な選択を行ってください。
- 限度額の引き上げ(増枠)が向いている人:
- 毎月の支出額が限度額の70%を超えており、支払日前の残高不足に頻繁に悩まされている人
- 事業決済や出張立替、冠婚葬祭など、明確な大型決済の予定が定期的に発生する人
- 上位ランク(ゴールド・プラチナ)へのインビテーション(招待)を獲得したい人
- 限度額を現状維持、または引き下げるべき人:
- 毎月の請求書を精査せず、リボ払いや分割払いを恒常的に利用してしまっている人
- 1年以内に住宅ローン、自動車ローン、教育ローンなどの大型融資を申請する予定がある人
- メインカード以外の「サブカード」を複数枚保有しており、不正利用の監視が行き届かない人

【カード限度額】に関するよくある質問(FAQ)
Q1:限度額の引き上げ審査にはどのくらいの期間がかかりますか?
A1:恒久的な増枠申請の場合、通常1〜2週間程度を要します。カード会社が信用情報機関(CIC・JICC)へ照会を行い、支払可能見込額を再計算するためです。一方、旅行や冠婚葬祭を目的とした「一時増枠」であれば、最短即日〜3営業日程度でスピーディに回答が出るケースが一般的です。
Q2:限度額がいっぱいになって使えない時、引き落とし日より前に枠を空ける裏技はありますか?
A2:カード会社指定の銀行口座へ「繰り上げ返済(事前振込)」を行うことで枠を即時回復できます。カード裏面のデスクや会員アプリから事前返済希望の旨を伝え、案内された口座へ指定金額を振り込めば、入金確認後数時間から翌営業日には利用可能枠へ反映されます。
Q3:学生や主婦でも限度額を100万円以上に上げることは可能ですか?
A3:本人に安定した継続収入がない場合、割賦販売法に基づく支払可能見込額の制限を受けるため、一般的な単独名義での100万円超への増枠は極めて困難です。ただし、配偶者や親の与信枠を利用する「家族カード」の発行を受けるか、世帯主の年収を合算申告できるカードを選択することで、実質的に大きな枠を活用することは可能です。
Q4:一度増枠審査に落ちてしまった場合、再申し込みはいつから可能ですか?
A4:最低でも「前回の申し込みから6ヶ月以上」期間を空けるのが鉄則です。個人信用情報機関には増枠審査や新規申込の履歴が6ヶ月間記録されます。短期間に連続して申し込むと「申込ブラック」と見なされ、属性が改善していなくても自動否決される確率が高まります。半年間、毎月期日通りに決済実績を積んでから再挑戦してください。
まとめ:適切なカード限度額の管理が個人の信用力を最大化する
クレジットカードの限度額は、単なる買い物の決済枠ではなく、個人の社会的信用力を数値化した客観的な指標です。枠が足りないからといって無計画に増枠を繰り返したり、リボ残高を積み上げたりすることは、将来のローン審査や金融取引において重大な足かせとなりかねません。
割賦販売法の仕組みを正しく理解し、定期的な利用枠の確認とクリーンなクレジットヒストリーの維持を心がけること。そして、突発的な支出には一時増枠、防犯と家計管理には減枠というように、状況に応じた柔軟なコントロールを行うことが、キャッシュレス社会を賢く生き抜くための最良の防衛策となります。 (出典: カード 限度 額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。