ユニ・チャーム株価急落の真相!掲示板の悲鳴と2026年の買い時
日本を代表する日用品大手であり、長年にわたりディフェンシブ銘柄の筆頭として君臨してきたユニ・チャーム(銘柄コード:8113)。しかし現在、ネット上の投資家コミュニティには異様な緊張感が漂っています。堅牢なビジネスモデルと連続増配の看板を掲げながらも、上値を切り下げる展開が続いたことで、個人投資家の間では狼狽と押し目買いの思惑が激しく交錯しています。
かつては「持っていれば安心」と称された同社株に、一体何が起きているのでしょうか。日々書き込みが殺到する投資掲示板のリアルな空気感、下落を招いた構造的要因、そして2026年現在の財務データから導き出される反転のシナリオまで、金融・産業を取材する視点から深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国市場の消費減速と現地競合の台頭が業績の重石となり、市場の成長期待とのギャップが下落を招いた。
- 要点2:掲示板では悲観論が目立つ一方、インドなど新興国市場の伸長と高利益率なペットケア事業の成長に再評価の芽がある。
- 要点3:連続増配記録と機動的な自社株買いは健在であり、バリュエーション調整を経た2026年は長期目線での打診ポイントに差しかかる。
【掲示板のリアル】Yahoo!ファイナンス8113で何が?個人投資家の悲鳴と本音
国内最大級の投資情報サイト「Yahoo!ファイナンス」の個別銘柄掲示板(8113)を開くと、そこには過去の安定期には見られなかった切迫した声が並んでいます。長年ポートフォリオの主軸として同社株を抱えてきた中長期保有派からは、「ディフェンシブ株のはずが、これではまるでハイテクグロースの下落局面だ」「損切りラインを割り込んで身動きが取れない」といった悲痛な叫びが散見されます。
特にスレッド上で白熱しているのが、ナンピン買いを狙う逆張り派と、さらなる深掘りを警戒する慎重派の対立です。ユニチャームに対する個人投資家の反応や評判を追跡すると、かつて絶賛されていた「圧倒的なブランド力」への盲信が揺らぎ、決算発表のたびに失望売りが先行する展開に対する苛立ちが浮き彫りになっています。
一方で、掲示板の投稿を冷静に分析すると、短期トレーダーのパニック売りと、新NISAを契機に参入した個人投資家の狼狽が混ざり合い、テクニカル的な下値の目安を模索する動きが活発化していることが分かります。市場参加者の感情が極度に悲観へと傾斜している現状は、裏を返せば悪材料の織り込みが最終局面に近づいているシグナルとも受け取れます。
【下落の真相】ユニ・チャームの株価はなぜ下がるのか?中国事業の打撃と要因分析
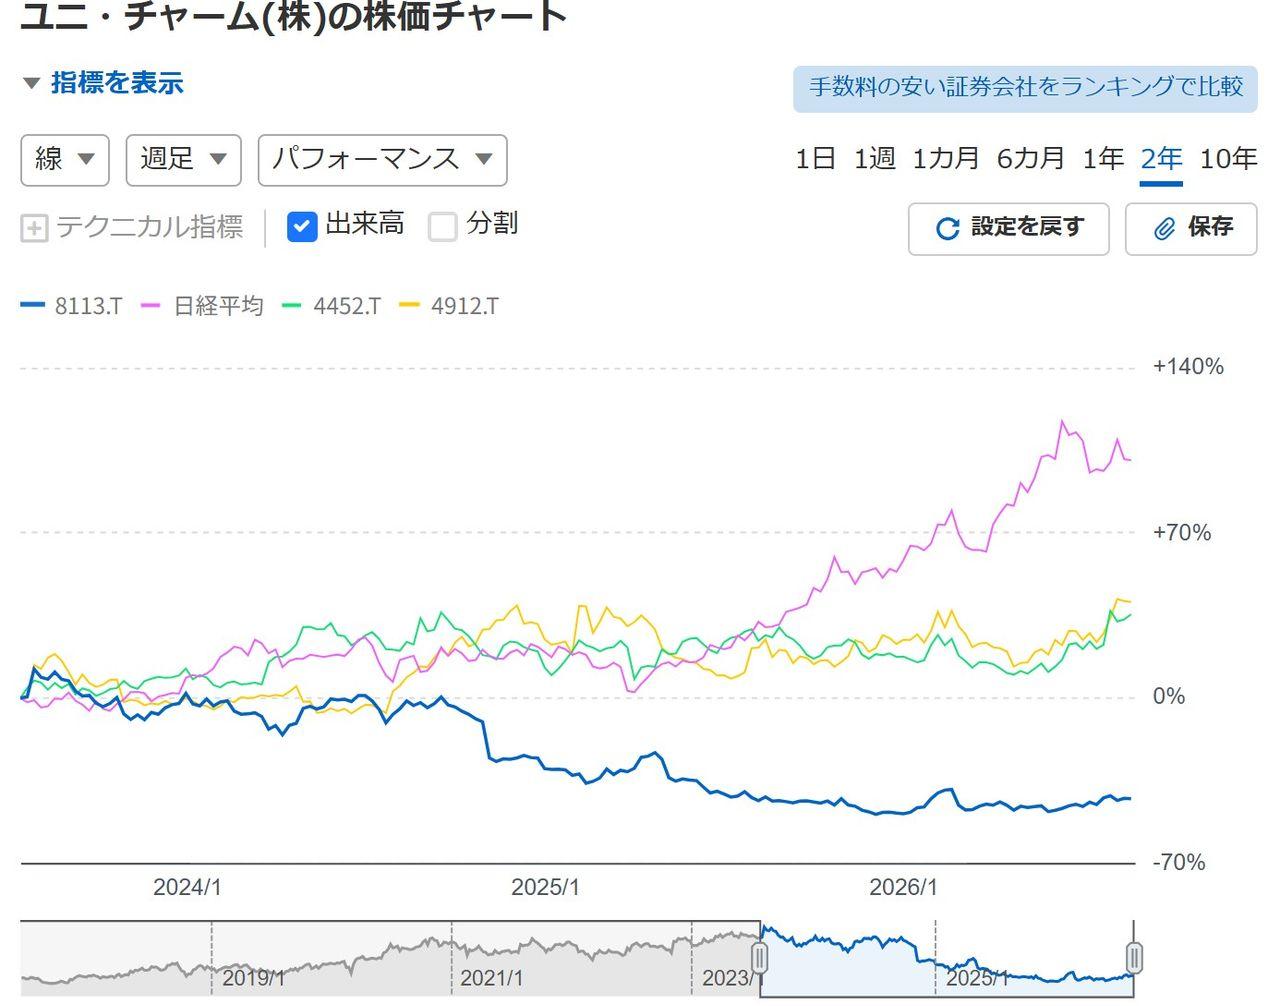
掲示板で最も頻繁に投げかけられる疑問が、「ユニチャームの株価はなぜ下がるのか」という根本的な問いです。この下落トレンドの背景には、外部環境の急激な変化と構造的な収益性の変化が複合的に絡み合っています。
最大の要因は、長年グループの最高益更新を牽引してきたユニチャームの中国事業における業績影響です。中国国内における急速な少子化の進展に加え、現地ローカルメーカーが低価格かつ高品質なベビー用紙おむつを投入したことで、同社が得意としていた高価格帯・プレミアム戦略が急速にシェアを奪われました。加えて、中国景気の減速に伴う消費者の節約志向や、日本ブランドに対する購買態度の変化が重なり、現地法人の売上・利益率は大きく圧迫されました。
さらに、原油高やパルプ価格の高騰による原材料コストの増加、為替変動に伴う輸入コストの上昇も利益を削る一因となりました。国内市場では機動的な価格改定によって採算性の維持を図ったものの、海外事業における価格転嫁の遅れが営業利益率を押し下げる結果となり、市場が織り込んでいた「高成長・高収益ストーリー」に修正を迫られたことが、株価の調整を長引かせた本質的な理由です。
【業績と財務】最新の決算短信から読み解く業績見通しと海外売上比率の現実
感情論が渦巻く掲示板から一歩引き、企業が公表する最新の決算短信や業績見通しをファンダメンタルズの観点から精査すると、過度な悲観論とは異なる側面も見えてきます。
現在の同社において特筆すべきは、6割を超える高い海外売上比率の構成変化です。不振が伝えられる中国市場がある一方で、インド、インドネシア、ベトナムといったアジア新興国地域では、中間層の拡大とともに生理用品や紙おむつの普及率が急上昇しています。特にインド市場においては、独自の流通網構築と現地ニーズに即した商品展開が実を結び、二桁成長を維持する新たな収益の柱へと育ちつつあります。
会社側が掲げる海外売上比率を軸とした成長戦略は、特定の国に依存するリスクを分散し、グローバルサウス全域で利益を刈り取るフェーズへと移行しています。為替の一過性な振れ幅を除けば、営業キャッシュフローの創出力は依然として盤石であり、決算書上の数値は「破綻」ではなく「成長地域の地殻変動に伴う過渡期」であることを雄弁に物語っています。
【鉄壁の還元力】30年以上続く連続増配と配当利回り・自社株買いの評価
株価が下落した結果、インカムゲインを重視する投資家にとって無視できない水準に達しているのが株主還元策です。同社は日本企業の中でも屈指の連続増配記録を誇り、リーマンショックやコロナ禍といった未曾有の経済危機下でも一度たりとも配当を減らさず、着実に株主還元を積み増してきました。
株価の調整に伴い、かつては1%台前半にとどまることが多かったユニチャームの配当利回りは、投資妙味を感じさせる水準まで相対的に切り上がっています。さらに市場の評価を支えているのが、経営陣のコミットメントに基づく機動的な自社株買いの実施です。自己資本利益率(ROE)の維持と資本効率の向上を意識した総還元性向の高さは、ボラティリティの高い相場環境における強力な下値支持線として機能しています。
掲示板では「利回り単体で見れば他の高配当株に見劣りする」との指摘もありますが、配当が増え続ける「増配株」としての長期複利効果と、潤沢なフリーキャッシュフローに裏打ちされた自社株買いの安定感を考慮すれば、ディフェンシブ銘柄としての資質は依然として国内トップクラスと言えます。
【第2の柱】ペットケアとトイレタリー市場の構造転換が生む勝機
ユニ・チャームの将来性を語る上で、ベビーケア用品の落ち込みばかりに目を奪われるのは早計です。現在、同社の収益構造を大きく牽引しているのが、国内外で急拡大を遂げるペットケア事業および国内トイレタリー市場のプレミアム化です。
先進国を中心にペットの「家族化(ヒューマナイゼーション)」が急速に進行しており、ペットフードや衛生用品に対する支出単価は右肩上がりを続けています。同社が展開する健康寿命延伸をテーマにした高機能フードや排泄ケア用品は、国内外で圧倒的な顧客ロイヤルティを獲得しており、ベビーケア事業を凌ぐ高収益部門へと進化しました。北米市場での足場固めも着実に進んでおり、成長ドライバーの多角化は着実に進展しています。
また、超高齢社会を迎えた国内の大人用排泄ケア(ライフリー等)においても、介護現場の負担軽減を見据えた高付加価値製品が手堅いシェアを握っています。少子化という逆風を、高齢化対応とペット産業の拡大という2つの強力な追い風で相殺する構造転換は、すでに事業ポートフォリオの中で着実に機能しています。
【2026年最新予想】アナリストの目標株価と「下げ止まり・買い時」の判断基準
投資家が最も注視するユニ・チャームの今後の株価予想(2026年最新情勢)において、市場関係者や大手証券各社のアナリスト評価はどのように推移しているのでしょうか。
大手金融機関による目標株価とアナリスト評価を俯瞰すると、業績予想の下方修正サイクルは概ね一巡したとの見方が強まっています。一時期の過大評価(PER30倍超)から、過去の平均的なバリュエーション水準への是正が進んだことで、下値リスクは限定的になりつつあると指摘するレポートが増加傾向にあります。
では、下げ止まりと買い時のサインをどこに見出すべきか。判断基準となるポイントは以下の3点に集約されます:
- 中国事業の底打ち確認:現地流通在庫の適正化が完了し、四半期ベースでの減収幅が明確に縮小すること。
- 新興国およびペットケアの利益寄与度:インド市場を中心とする高成長が、全社営業利益の押し上げ要因として決算数値に定着すること。
- テクニカル面での底固め:週足チャートにおける移動平均線との乖離修正と、出来高を伴う下ヒゲ形成によるセリングクライマックスの通過。
感情的な売りが支配する局面こそ、長期投資家にとっては優良企業の持ち分を割安に仕込む好機となり得ます。一括でのエントリーを避け、決算の進捗を見極めながら複数回に分けてポジションを構築する手法が、リスクを抑えた現実的なアプローチとなります。
【ユニ・チャームの株価・掲示板動向】に関するよくある質問(FAQ)
Q1:Yahoo!ファイナンスの掲示板で「オワコン」といった極端な意見も見られますが、業績は本当に危機的ですか?
A1:危機的という見方は極端です。中国市場での調整や原材料価格の変動は確かに痛手ですが、全社売上高は高水準を維持しており、営業利益率も製造業平均を大きく上回っています。無借金経営に近い強固な財務体質と強力なブランド力を保持しており、構造転換の過渡期にあると捉えるのが実態に即しています。
Q2:配当利回りが2%台半ばから3%程度だと、高配当銘柄としては物足りなくないですか?
A2:現在の利回り単体を見れば、銀行株や商社株などの高配当セクターには及びません。しかし、同社の真価は「30年以上にわたり一度も減配せず、毎年増配を続けている安定性」にあります。将来にわたって受取配当金が増加し続けるプレミアムを考慮すれば、元本割れリスクを抑えたい長期積立派には適した選択肢と言えます。
Q3:個人投資家がエントリーする場合、何を確認してから買うべきですか?
A3:最も重要なのは、四半期決算短信で発表される「中国事業の減収率鈍化」と「インド・ペットケア事業の営業利益率」です。また、掲示板の悲観的な投稿がピークアウトし、悪材料が出尽くしても株価が下がらなくなるタイミングが、典型的な下げ止まりのサインとなります。
まとめ:揺らぐディフェンシブの王者が示す未来のシナリオ
ユニ・チャームをめぐる株価の調整は、かつての一本足打法的な高成長期待から、グローバル規模での事業再編と構造改革を織り込むプロセスそのものです。ネット掲示板に飛び交う悲喜こもごもの声は、市場の期待値と現実のギャップが埋まる過程で生じる必然的なノイズに過ぎません。
少子高齢化という抗えない人口動態のなかで、同社はペットケアの深耕やアジア未開拓市場の開拓を通じ、着実に次の成長エンジンへと舵を切っています。圧倒的な財務健全性と連続増配に裏打ちされた株主還元姿勢が変わらない限り、悲観一色の相場環境がもたらすバリュエーションの修正は、冷静な投資家にとって次なる果実を得るための重要な観察局面となるはずです。 (出典: ユニ チャーム 株価 掲示板(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。