領収書と領収証の決定的な違いとは?法的効力と経費精算の真相
ビジネスの現場や日常の会計時、文房具店で売られている用紙には「領収証」と印刷され、一般的な会話では「領収書をください」と頼む光景を誰もが目撃しています。さらにレシートや電子データの発行も当たり前となった現在、経理担当者や個人事業主の間では「どちらの表記が正式なのか」「経費精算で突き返されないためには何を受け取るべきか」という疑問が絶えません。
実は、法律や税務の視点から紐解くと、領収書と領収証には呼び分けの歴史的背景が存在するものの、実務上の効力には一切の差がありません。しかし、インボイス制度(適格請求書等保存方式)や電子帳簿保存法が完全に定着した2026年現在、本当に注視すべきは「書」か「証」かの名称ではなく、書類に記載されている項目の正確性と取引の証拠力です。現場で失敗しないための法的根拠と最新の税務基準をプロの視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収書」と「領収証」は言葉のニュアンスや慣用表現が異なるだけで、民法および税務上の法的効力は完全に同等です。
- 要点2:税務調査においては、曖昧な手書きの領収書よりも、商品明細・日時・店舗情報が自動印字された「レシート」の方が高い信用度を獲得するケースが主流となっています。
- 要点3:インボイス制度下では「適格請求書」または「適格簡易請求書」の記載要件を満たしているか否かが仕入税額控除の唯一の分岐点となります。
【決定的な理由】領収書と領収証の違いと国税庁の見解
国税庁の公式見解および関連法令において、「領収書」と「領収証」は明確に区別されていません。印紙税法において課税対象となる第17号文書の定義は「金銭又は有価証券の受取書」とされており、名称が領収書であれ領収証であれ、あるいは受領書やレシートであっても、代金を受け取った事実を証明する書類であればすべて同じ扱いを受けます。
法律面においては、民法第486条に規定されている「受取証書」の請求権が根拠となります。弁済(代金の支払い)を行った者は、弁済を受領した者に対して受取証書の交付を請求できると定められており、この「受取証書」の通称として領収書や領収証という言葉が使われています。
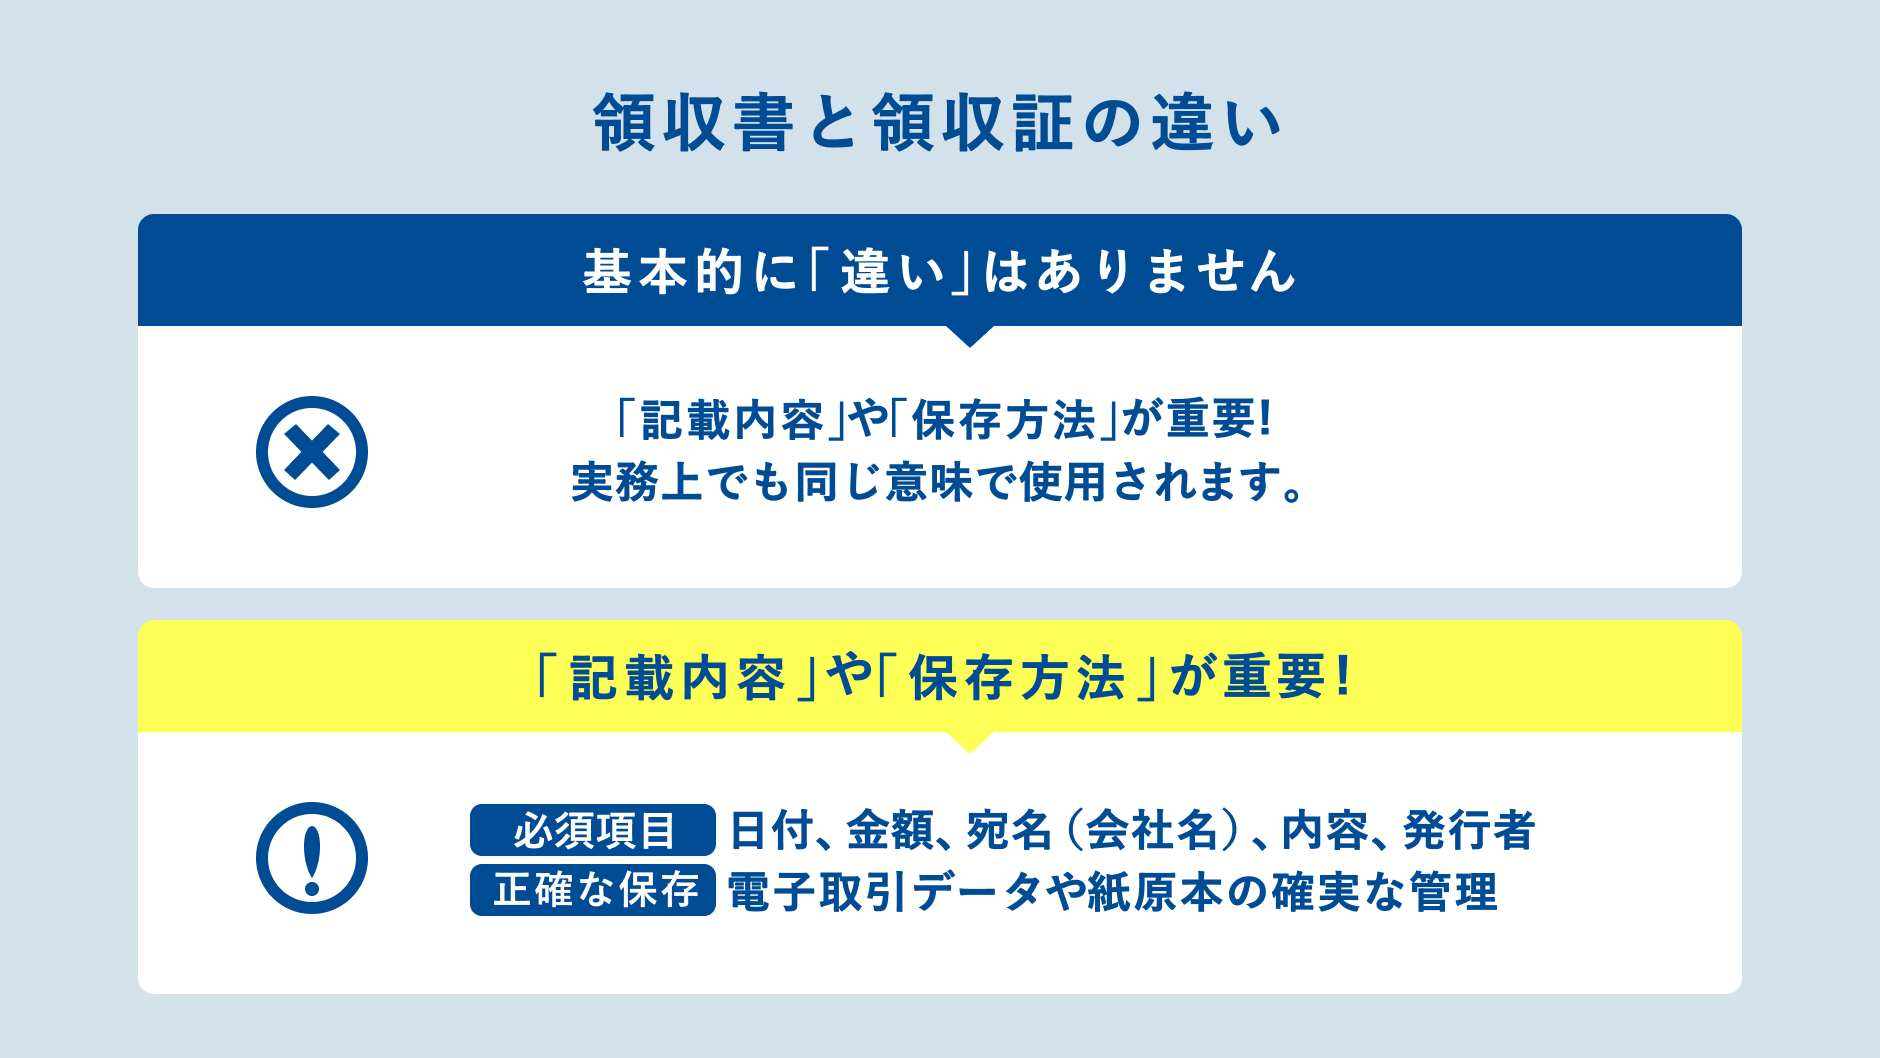
では、なぜ2つの呼び名が存在するのでしょうか。文字の成り立ちを見ると、「書」は書類・文書全般を指す包括的な表現であり、「証」は事実を証明する証拠書類としてのニュアンスを強く持ちます。市販されている複写式の伝票用紙が「領収証」と銘打たれていることが多いのは、「代金の受領を証明する証票」であることを強調した業界慣習に由来します。一方で、日常会話やビジネス文書では「請求書」や「納品書」と語感を揃えるために「領収書」と呼ぶのが一般的になりました。つまり、意味や効力に違いはなく、単なる慣用表現の差異に過ぎません。
【比較検証】領収書・領収証・レシートの税務上の信用度と決定的な違い
経費精算や確定申告を行う際、多くの人が「手書きの領収書でなければ正式な書類として認められないのではないか」という思い込みを抱えています。しかし、税務調査の現場や会計監査の実態を知る専門家の間では、まったく逆の評価が下される場面が増加しています。
それぞれの書類が持つ特徴と、実務における信用度を客観的なデータに基づいて比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書きの領収書 / 領収証 | 宛名・日付・金額・但し書き・発行者を記載(5万円以上は200円の収入印紙貼付) | 格式を重んじる取引や慶弔・接待費精算 | 但し書きが「お品代」など曖昧な場合、税務調査での改ざん・架空計上を疑われやすいリスクあり |
| レジ発行レシート | 購入商品ごとの品名、単価、税率区分(10%/8%)、合計額、取引日時(秒単位)、店舗レジ番号 | 日常的な消耗品購入、飲食代、小売店舗決済 | 改ざん不可能かつ詳細な商品明細が記録されているため、税務調査における客観的信用度は極めて高い |
| 電子領収書(PDF/Web) | 電子帳簿保存法要件(タイムスタンプまたは訂正削除履歴が残るシステム保存) | ECサイト購入、SaaS利用料、オンライン決済 | 金額にかかわらず印紙税が非課税(0円)。紙出力ではなく電子データでの保管義務を厳格に遵守 |
| クレジットカード利用明細 | 決済日、利用先店名、請求金額(信販会社が発行する請求明細書) | 経費精算の補助資料、引き落とし確認 | 信販会社発行の明細は受取証書に該当せず。利用時に店舗が交付する「お客様控え」や領収データの併用が必須 |
【実態検証】経理現場の生の声とインボイス制度下のリアルな落とし穴
企業内での経費精算において「領収書とレシート、どちらを提出すべきか」という論争は長年続いてきました。大手企業や税理士法人の現場ヒアリングによると、近年では「手書きの領収書よりも、明細が印字されたレシートの提出を推奨する社内規定」へ移行する企業が約7割近くに達しています。
社内監査や税務調査官が厳しくチェックするのは、「事業に関連する支出であるかどうか」という実態です。手書きの領収書で但し書きに「お品代」としか書かれていない場合、私的な日用品や高級嗜好品が含まれていたとしても外からは判別できません。そのため、調査官から購入の内訳を証明する追加証拠を求められるケースが頻発しています。
さらに、インボイス制度の定着によって書類の選定基準は一変しました。仕入税額控除を適用するためには、発行事業者の登録番号(T+13桁)が記載された「適格請求書」または「適格簡易請求書」の受領が必須です。
不特定多数を相手にする小売業、飲食店、タクシー、駐車場などでは、宛名のない「適格簡易請求書」の発行が法律で認められています。つまり、コンビニや飲食店で受け取るレシートに登録番号や税率別の税額が正しく記載されていれば、宛名のないレシートであっても税務上は何ら問題なく経費として全額認められます。「宛名がないと経費で落ちない」という昔ながらの固定観念で手書き領収書を再発行してもらう行為は、店舗側の二重発行リスクを生むだけでなく、実務上も無意味な手間となっています。

一般に知られていない盲点とネットの誤解を徹底是正
税務や会計手続きに関しては、インターネット上に古い情報や都市伝説レベルの誤解が数多く散見されます。実務でトラブルを回避するために、必ず押さえておくべき4つの盲点を整理します。
第一に、「5万円以上の受取証書には必ず収入印紙が必要である」という誤解です。印紙税法が適用されるのは紙の課税文書に限られます。電子メールで送付されたPDF形式の電子領収書や、クラウド請求システム上で発行された明細であれば、取引金額が100万円や1,000万円であっても印紙税は一切かかりません(非課税)。
第二に、但し書きの記載ルールです。「お品代」や「お買い物代」といった具体性に欠ける表現は、税務調査において取引の真正性を疑われる原因になります。「〇〇プロジェクト用書籍代」「〇〇様との打ち合わせ飲食代(参加3名)」のように、商品・サービスの内容が第三者から見ても一目で理解できる具体的な書き方を徹底することが、無用な税務リスクを遮断する最大の防御策です。
第三に、領収書を紛失した際の対応です。「領収書を紛失したら絶対に経費にできない」と思い込んでいる人が少なくありません。店舗に再発行を義務付ける法的な規定はありませんが、紛失した場合は「出金伝票」を作成し、日付・支払先・金額・具体的な購入目的を克明に記録することで経費算入が可能です。さらに、銀行の振込明細や購入時のメール通知、納品書などを証憑としてセットで保管しておけば、十分な証拠能力を発揮します。
第四に、確定申告および電子帳簿保存法における保存期間のルールです。法人の場合、領収書やレシートは確定申告書の提出期限翌日から7年間(欠損金の繰越控除を適用する場合は10年間)の保管義務があります。個人事業主であっても青色申告は原則7年(前々年所得が300万円以下の場合は5年)、白色申告は5年の保管が義務付けられています。電子取引で受け取ったデータは、紙に印刷して保管するだけでは不十分であり、検索要件や改ざん防止措置を満たした電子保存が必須となっている点に注意してください。
【プロの結論】トラブルを防ぐ書類選びと実務における判断基準
組織のガバナンス強化と無用な税務リスクの回避という観点から、どのような状況でどの書類を選択すべきか、明確な行動指針を提示します。
迷わず「レジ発行レシート」を選択すべきケース
スーパー、ドラッグストア、書店、家電量販店、コンビニでの消耗品購入や、日常的なカフェ・レストランでの少人数ミーティングでは、詳細な品名とインボイス登録番号が印字されたレシートの保管を最優先してください。内訳が明白であるレシートこそが、税務署に対する最も説得力のある防御壁となります。
あえて「手書きの領収証」の発行を依頼すべきケース
取引先との慶弔関連の支出、フォーマルな社用接待で店側のレジシステムが品目内訳を詳細に出力できない場合、あるいは冠婚葬祭のようにレジが存在しない場での現金支払いでは、手書きの領収証を依頼します。その際、「宛名を法人名・屋号で正式に記載してもらうこと」「但し書きを具体的に指定すること」「登録番号の記載があることを確認すること」の3点を絶対に妥協してはなりません。

【領収書と領収証の違い】に関するよくある質問(FAQ)
Q1:宛名が「上様」や空欄になっている手書き領収証は経費として認められますか?
A1:適格簡易請求書の発行が認められている業種(飲食業・小売業・タクシー等)であれば、宛名が空欄や「上様」であっても税務上は有効です。ただし、一般的な企業間取引(BtoB)や高額な備品購入等では、正規の適格請求書として宛名の記載が必須要件となります。社内不正防止の観点からも、自社の正式名称を記載してもらうのが実務上の鉄則です。
Q2:誤って領収書を紛失した際、店舗側に再発行を強制することはできますか?
A2:法律上、店舗側に領収書の再発行を義務付ける規定はありません。二重発行による悪用や不正還付を防ぐため、再発行を拒否する事業者も多く存在します。再発行が難しい場合は、クレジットカードの利用明細、購入完了メール、出金伝票などを組み合わせて記録を残すことで代替してください。
Q3:5万円以上の手書き領収書に収入印紙が貼られていませんでした。この領収書は無効になりますか?
A3:領収書自体の法的効力や経費としての有効性は失われません。代金を受領した事実の証明書として問題なく機能します。印紙税の納税義務は発行者側にあるため、貼付漏れのペナルティ(過怠税)は受取側ではなく発行側に課されます。
Q4:オンラインショッピングで発行されたPDFの領収書を印刷して紙で保存しても問題ありませんか?
A4:電子帳簿保存法の規定により、電子的に授受した取引情報(PDF領収書やメール添付の明細)は「電子データのまま」保存することが原則義務化されています。単に紙に印刷して綴じておくだけでは電帳法違反となる可能性があるため、所定の要件(改ざん防止措置および検索性の確保)を満たしたファイル管理を行ってください。
まとめ:形式にとらわれず「取引の証拠力」を最優先に
「領収書」と「領収証」は、言葉の表現や業界の慣習において差異があるものの、民法第486条の受取証書としての法的価値、および税務上の有効性においてはまったく同等です。「証」と書かれているから正式、「書」だから略式といった優劣は一切存在しません。
現代のビジネス実務において真に求められているのは、書類の名称という形式論ではなく、「いつ・誰に・いくら支払い・どのような商品や役務を受け取ったのか」を客観的かつ改ざん不能な形で証明する事実力です。インボイス登録番号の確認、具体的な但し書きの記載、そして電子帳簿保存法に準拠したデータ管理を徹底し、税務リスクのない盤石な経理・確定申告体制を構築してください。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。