18歳の車保険相場はなぜ高い?月額の目安と劇的に安くする裏ワザ
運転免許を取得し、念願のマイカーを手に入れた18歳の若者やその保護者が、最初に見積書を見て息をのむのが自動車保険の金額です。見積もり画面に表示される「月額2万円〜3万円」「年間30万円超」という数字に、思わず目を疑うケースは珍しくありません。なぜ免許取り立ての18歳は、ベテランドライバーと比べて桁違いの保険料を請求されるのでしょうか。
2026年現在の保険料率改定や最新の業界動向を踏まえると、無対策のまま新規加入すれば家計に致命的な負担がのしかかります。しかし、保険会社のリスク評価ロジックを正しく理解し、等級の引き継ぎや契約条件の最適化を行えば、年間で10万円以上の保険料を圧縮することは十分に可能です。本稿では、18歳の車保険が高騰する構造的要因とリアルな相場、そして劇的に支払額を抑える実践的な見直しの技術を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳が新規単独(6S等級・全年齢対象)で加入した場合の年間相場は、車両保険なしで15万〜20万円、車両保険ありでは30万〜45万円(月額約2.5万〜3.8万円)に達する。
- 要点2:高額化の根本原因は損害保険料率算出機構の統計に基づく10代の突出した事故発生率にあり、保険会社側のリスクヘッジが価格に直結している。
- 要点3:同居の親が持つ優良等級(20等級等)を子供に譲り、親が新規で入り直す「名義入れ替え」を活用することで、世帯全体の保険料を年間10万〜15万円以上削減できる。
【2026年最新相場】18歳の自動車保険はなぜ月何万円も跳ね上がるのか?
初めての車保険(2026年最新)を検討する際、18歳の任意保険相場はあらゆる年代の中で最も高額な水準に設定されています。一般的に30代〜50代のゴールド免許保持者であれば、車両保険を付帯しても年間5万〜7万円程度(月額4,000円〜6,000円前後)で済むケースが多いのに対し、18歳の自動車保険月額目安は車両保険なしで月々1.2万〜1.8万円、一般型の車両保険を付けると月々2.5万〜3.8万円まで跳ね上がります。
この差を生み出している最大の要因は、自動車保険の「年齢条件」と「ノンフリート等級」の初期設定です。自動車保険の年齢条件は「全年齢対象」「21歳以上補償」「26歳以上補償」「35歳以上補償」といった区分に分かれており、18歳が運転する場合は最も保険料率が高い「全年齢対象」を選択せざるを得ません。さらに、新規加入時は「6S等級」(純新規)からのスタートとなり、事故歴による割増こそないものの、優良ドライバーのような大幅な割引(最大63%〜64%割引)が一切適用されないため、定価に近い保険料がダイレクトに請求される仕組みになっています。
18歳の車保険が高い理由|損害保険データが示す事故率と構造的要因
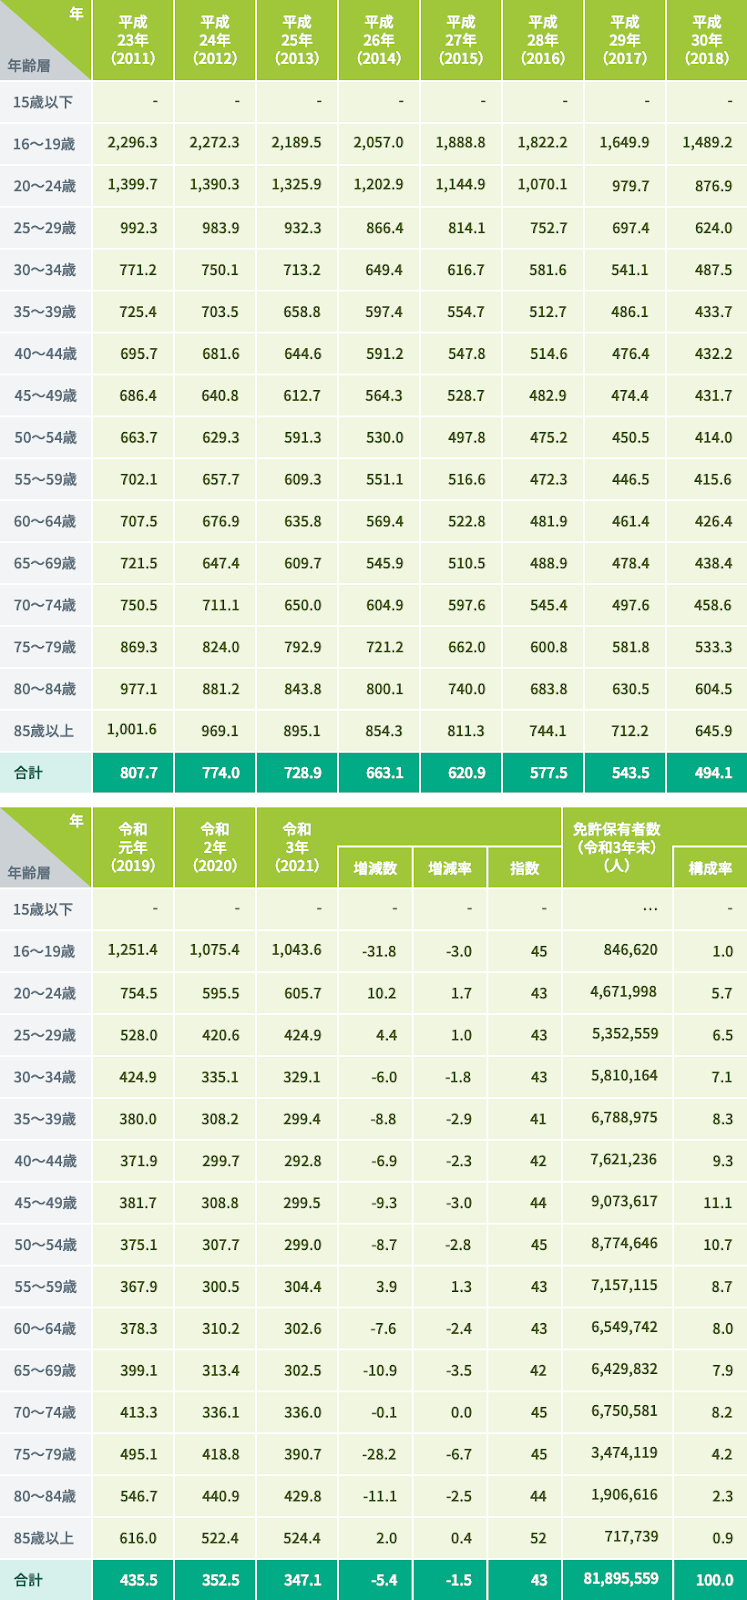
損害保険各社が18歳に対してこれほど厳しい保険料を設定する背景には、感情論ではなく冷酷な事故統計データが存在します。警察庁の交通統計および損害保険料率算出機構が公表する「自動車保険の概況」によると、免許保有者10万人あたりの交通事故件数は、16〜19歳の年齢層が全年代の中で突出して高い数値を記録し続けています。
運転歴が浅いことによる判断ミス、危険予知能力の未熟さ、夜間走行時の速度超過などが重なり、重大事故へと発展するリスクが客観的に証明されているためです。自動車保険は「相互扶助」の原則に基づき、事故リスクが高いグループにはそれに応じた保険料を負担させる「リスク細分型」を採用しています。保険会社としては、18歳のドライバーを引き受けること自体が大きな保険金支払いリスクを背負うことを意味するため、全年齢対象の保険料を引き上げざるを得ない構造になっているのが実情です。
【データ比較】加入プラン別の保険料相場と補償内容の決定打
18歳が実際に車を所有・運転する場合、加入ルート(代理店型かダイレクト型か)や車両保険の有無、親の等級引き継ぎの活用有無によって、総支払額は劇的に変動します。以下の比較表は、一般的な国産コンパクトカー(車両価格150万〜200万円相当)を想定したリアルな試算データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新規単独加入 (代理店型・車両あり) | 年間 35万〜45万円 (月額 約3.0万〜3.8万円) | 6S等級/全年齢対象 一般車両保険付帯 | 最も負担が重い。若年層の初任給やアルバイト収入では維持困難な水準。 |
| 新規単独加入 (ダイレクト型・車両なし) | 年間 12万〜18万円 (月額 約1.0万〜1.5万円) | 6S等級/全年齢対象 対人対物無制限のみ | 自損事故の修理費は自己負担となるが、固定費を最低限に抑える現実解。 |
| 親の20等級引き継ぎ (世帯合算・実質負担) | 子供側:年間 10万〜14万円 (車両保険ありでも安価) | 子供:20等級(63%引) 親:新規7S等級(30歳以上) | 最大の推奨ルート。世帯全体の年間保険料増加を最小限に封じ込める。 |
| 親の車を共用 (限定特約の変更) | 親の保険料差額: 年間 +8万〜12万円 | 運転者限定:家族限定 年齢条件:全年齢へ変更 | 子供専用の車を持たない場合の最安手法。必要時のみ乗るスタイルに最適。 |

親の等級引き継ぎが最強の武器|保険料を劇的に安く抑える裏ワザ
18歳の車保険を安くする方法として、業界関係者が口を揃えて挙げるのが「親のノンフリート等級の引き継ぎ(名義入れ替え)」です。この仕組みを正しく活用できるかどうかが、数十万円の節約分岐点となります。
自動車保険の等級制度では、同居の親族間であれば等級をそのまま別の人間に譲渡することが認められています。例えば、父親が「20等級(最高等級:最大約63%割引)」を保持している場合、その20等級を18歳の子供に譲り、父親自身は新たに「新規6S等級(または複数所有新規の7S等級)」で保険に入り直すという手法を取ります。
一見すると「親の等級が下がって損をするのでは?」と感じるかもしれませんが、保険料の計算ロジックを紐解くと大きなメリットが浮き彫りになります。父親は30代・40代以上であるため、年齢条件を「35歳以上補償」や「ゴールド免許割引」に設定でき、新規等級であっても保険料は年間5万〜7万円程度にとどまります。一方で、割引率がないと莫大な金額になる18歳の子供に20等級を適用させることで、本来なら年間30万円超かかる保険料を10万〜12万円前後まで圧縮できます。結果として、世帯全体で支払うトータルコストは年間10万円以上も浮く計算になります。
【実態検証】初めての車保険選びにおけるリアルな落とし穴とユーザーの声
SNSや大手Q&Aサイトのコミュニティを調査すると、「免許を取った子供の保険料が高すぎて車を買うのを諦めかけた」「代理店に勧められるがまま車両保険フルカバーで契約したら月収の2割が消えた」といった悲鳴が多く寄せられています。現場の検証から見えてきた、初心者が陥りがちな2大リスクが存在します。
第1の落とし穴は、18歳における「車両保険の必要性」の見極めです。運転に不慣れな18歳だからこそ愛車の破損に備えたいという心理は自然ですが、古い中古車(車両価値20万〜30万円程度)に高額な一般型車両保険を付帯するのは経済的合理性を欠きます。全損事故を起こしても時価額までしか補償されないため、支払う保険料が受取可能な保険金の上限をわずか1〜2年で上回ってしまうからです。車対車の事故に限定する「エコノミー型」にするか、思い切って免責金額(自己負担額)を「1回目10万円」に引き上げる、あるいは初期の練習用中古車と割り切って車両保険を外す決断が極めて有効です。
第2の落とし穴は、代理店型への過度な依存です。近年、ダイレクト型自動車保険の評判は事故対応力を含めて大幅に向上しており、大手ネット損保では24時間365日の初期対応やロードサービスの充実度が店舗型と遜色ない水準に達しています。ネット完結による中間マージン削減効果は、全年齢対象のような高額契約ほど割引額の絶対値が大きくなるため、ダイレクト型への切り替えだけで年間4万〜8万円の差が出ることも珍しくありません。
一般に知られていない盲点とネットの誤解|一括見積もりを賢く使い倒す視点
インターネット上の言説では、「運転者限定特約で『家族限定』をつけておけば年齢条件は親のままで大丈夫」という致命的な誤解が散見されます。しかしこれは明確な間違いです。
運転者限定特約(家族限定・本人配偶者限定など)と年齢条件特約(全年齢・21歳以上など)は独立した別の条件です。仮に家族限定を付帯していても、年齢条件が「30歳以上補償」になっていれば、同居の18歳の子供が起こした事故は1円も補償されません。万が一の際に無保険状態となる最悪のトラブルを防ぐためにも、契約内容は一字一句確認しなければなりません。
また、最適なプランを模索する上で自動車保険の一括見積もりおすすめサービスの活用は不可欠です。ダイレクト型各社によって、若年層ドライバーに対する基本料率や「走った分だけ」の走行距離区分割引、自動ブレーキ(ASV)割引の適用条件は大きく異なります。同じ18歳・同一車種の条件であっても、A社とB社で年間保険料が3万円以上開くことは日常茶飯事であるため、複数社を同一条件で横並び比較することが必須の自衛策となります。
【プロの結論】経済的自立とリスクマネジメントの健全な境界線
若年層のカーライフと保険契約を巡る議論は、単なる費用の損得にとどまらず、家族間における「経済的自立とリスク管理のバウンダリー(境界線)」という社会学・教育的側面を内包しています。
親の等級引き継ぎは経済的に極めて優れた知恵ですが、注意すべきは「子供が事故を起こせば、親から譲られた20等級が3等級ダウンし、翌年以降の保険料負担が親世帯にも跳ね返る」という点です。事故のリスクと金銭的責任の所在を曖昧にしたまま親が全額を肩代わりし続けると、運転に対する当事者意識が希薄になりかねません。等級を譲る代わりに浮いた保険料分は子供自身に支払わせる、あるいはドライブレコーダー連動型の安全運転割引プランを導入して運転スコアを可視化するなど、健全な自立を促すルール設計を家庭内で共有することが、真の安全と家計防衛につながります。
| タイプ | 向いている人の条件 | 慎重に検討すべき人の条件 |
|---|---|---|
| 親の等級引き継ぎ | ・同居親族に15等級以上の親がいる ・世帯トータルの固定費を最優先で減らしたい | ・親がすでに別居している(別居後は不可) ・親自身が過去に事故歴があり等級が低い |
| ダイレクト型単独加入 | ・Web手続きに抵抗がなく自力で比較できる ・親が車を所有しておらず独力で支払う | ・対面で細かく相談しながら特約を決めたい ・書類作成やネット操作が極端に苦手 |
| 親の車を家族限定共有 | ・週末や帰省時など運転頻度が限定的 ・自分専用の車両購入費・駐車場代を浮かせたい | ・通勤や通学で毎日自分専用の車が必要 ・車内を自分仕様にカスタマイズしたい |
【18 歳 車 保険】に関するよくある質問(FAQ)
Q1:18歳の免許取り立てですが、車両保険は絶対に外すべきですか?
A1:一概に外すべきとは言えません。新車やローン残債が多い車を購入した場合は、全損時に多額の負債が残るリスクを避けるため車両保険への加入が推奨されます。ただし、購入金額が50万円以下の中古車であれば、車両保険を外すか免責金額(自己負担額)を高めに設定することで、年間10万〜20万円の保険料を浮かせた方がトータルの出費を抑えられます。
Q2:親と別居して大学に通う予定ですが、等級引き継ぎはできますか?
A2:別居後の等級引き継ぎは原則として不可能です。等級の譲渡は「同居の親族」であることが条件とされています。そのため、進学や就職で実家を離れる予定がある場合は、住民票を移す前(同居中)に名義変更と保険手続きを完了させておく必要があります。
Q3:18歳でダイレクト型(ネット通販型)保険に加入しても事故対応は大丈夫ですか?
A3:全く問題ありません。大手ダイレクト型損保の多くは、専任の示談交渉担当者や24時間対応の事故受付体制、全国の提携修理工場ネットワークを完備しています。代理店型との違いは対面窓口の有無であり、実際の事故処理や弁護士特約などの法的サポート水準に大きな差はありません。
まとめ:2026年の車保険見直しで損をしないためのロードマップ
18歳の自動車保険が高額になるのは、統計に基づいたリスク設定ゆえの必然です。しかし、何も知らずに提示された初期プランを契約してしまうか、制度をフル活用して最適な設計を行うかによって、年間数十万円、数年間で100万円近い金銭的格差が生じます。
まずは同居親族の等級引き継ぎが可能かどうかを確認し、次にダイレクト型各社の一括見積もりを活用して条件ごとの差額を把握することが確実なステップです。車両補償の範囲や免責設定を精査し、無駄のない契約内容を構築することで、安心なカーライフと家計の防衛を両立させましょう。 (出典: 18 歳 車 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。