手書き領収書の正しい書き方|宛名「上様」の罠とインボイス対応実務
店舗運営やフリーランスの対面取引、イベント物販など、デジタル化が進んだ現在でも手書きの領収書を求められる場面は日常的に存在します。しかし、適格請求書等保存方式(インボイス制度)の定着に伴い、これまで通用していた「昔ながらの書き方」のまま発行すると、受取側が仕入税額控除を受けられず、重大な税務トラブルに発展するケースが相次いでいます。
宛名における「上様」の有効性や、但し書きの「お品代」が無効と判断される境界線、さらには貼付すべき収入印紙の判定基準まで、領収書に求められるルールは厳格化の一途をたどっています。本稿では、経理実務の現場目線と国税庁のガイドラインを徹底取材し、法的に不備のない手書き領収書の作成手順と改ざん防止の鉄則を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は税務調査で使途不明金と疑われるリスクが高く、実務上は「正式名称」と「具体的な品名」の記載が強く求められる。
- 要点2:インボイス制度対応の手書き領収書には「適格請求書発行事業者登録番号」「税率ごとに区分した消費税額および適用税率」の記載が不可欠。
- 要点3:受取金額が税抜5万円以上の場合は収入印紙の貼付が必要であり、書き損じが生じた際は二重線訂正ではなく「再発行」が鉄則となる。
【基本構造】手書き領収書の見本と必須記載事項の全体像
手書き領収書を正しく発行するには、まず帳票としての基本フォーマットと法的要件を正しく把握する必要があります。市販の領収証用紙(複写式推奨)を使用する際、記載漏れが1点でもあると証憑書類としての価値が著しく損なわれます。
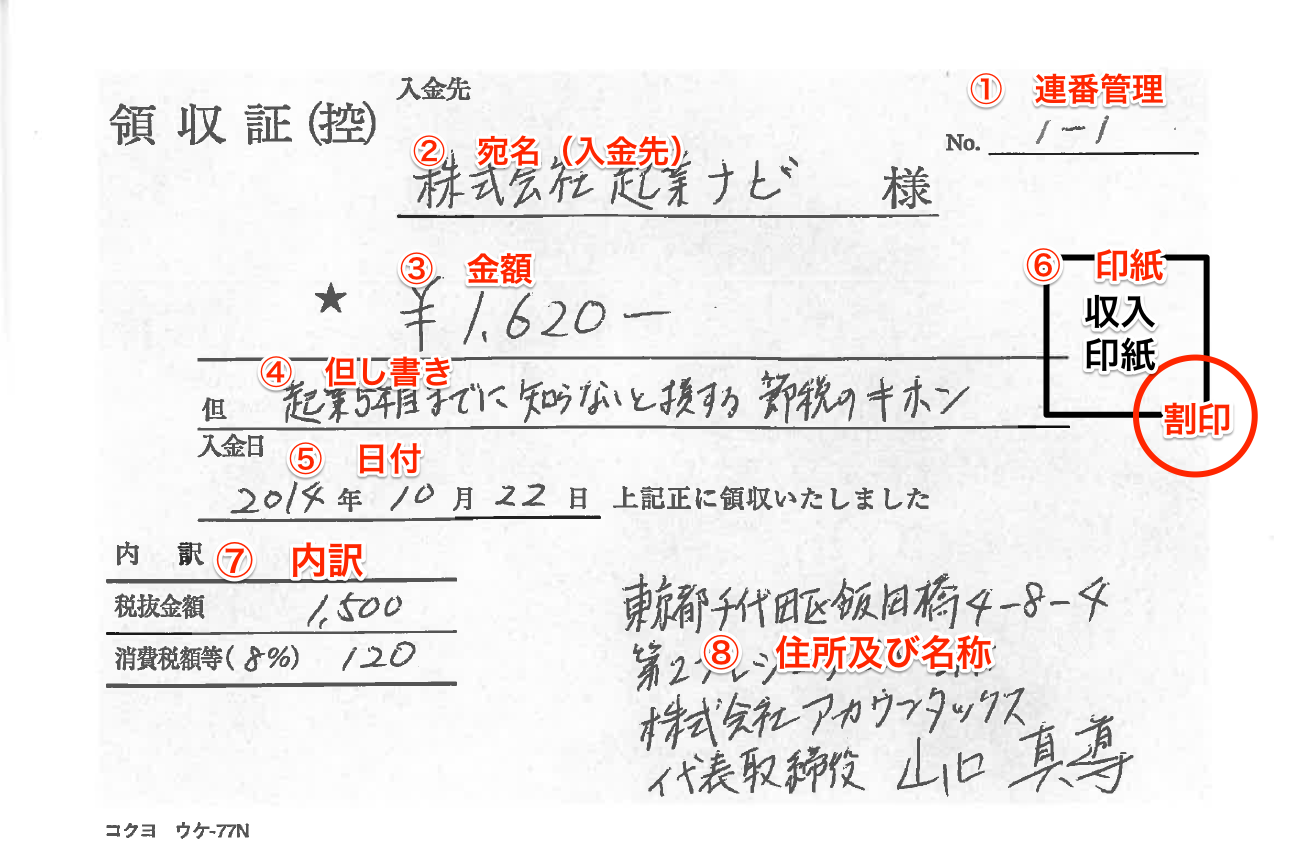
以下に、実務で標準とされる手書き領収書の見本レイアウトを示します。
┌─────────────────────────────────────────────────────────────┐ │ 領 収 書 No. 0124 │ │ 2026年3月15日 │ │ 〇〇商事株式会社 御中 │ │ │ │ 金額 ¥55,000- (税込) │ │ │ │ 【内訳】 │ │ 10%対象:¥55,000(消費税額 ¥5,000) │ │ 8%対象:¥ 0(消費税額 ¥ 0) │ │ │ │ 但し PC周辺機器および事務用品代として 上記正に領収いたしました │ │ │ │ [収入印紙] 東京都千代田区神田〇〇 1-2-3 │ │ ┌────┐ デジタルワークス合同会社 │ │ │ 200円 │ 代表社員 山田 太郎 [角印] │ │ └────┘ 登録番号:T1234567890123 │ └─────────────────────────────────────────────────────────────┘
手書き領収書において特に注意を払うべき基本項目が「日付」と「発行者情報」です。
領収書の日付の書き方は、実際に金銭の受け渡しが行われた年月日を「2026年3月15日」のように正確に記入します。和暦・西暦のどちらでも法的な問題はありませんが、元号の変わり目などでの混乱を防ぐため、年号の省略('26など)は避けなければなりません。売上計上時期のズレを疑われる要因となるため、日付の空欄発行や「後から書いてください」といった依頼に応じる行為は、税務調査において脱税加担とみなされる重大なリスクを孕んでいます。
また、発行者の住所氏名と角印の記載欄には、屋号だけでなく代表者名と所在地、電話番号を明記します。角印(社印)の押印は商法や税法上の絶対要件ではないものの、日本の商慣習上、書類の改ざんや偽造を防ぎ、対外的な信用を担保する極めて重要な役割を果たしています。
【落とし穴を暴く】宛名「上様」と但し書き「お品代」はどこまで有効か?
長年、日本の商習慣で多用されてきた「上様」や「お品代」という表記ですが、現在この曖昧な書き方は受取企業にとって極めて大きな税務否認リスクを背負うことになります。
まず、宛名の上様は有効かという点について、税法上の判断は明確に分かれます。消費税法第30条9項において、小売業、飲食業、タクシー業、写真業、旅行業などの限られた業種が発行する「適格簡易請求書(簡易インボイス)」であれば、宛名の記載自体を省略することが認められています。しかし、製造業、卸売業、BtoBのITサービスやコンサルティング業など、簡易インボイスが認められない業種が発行する通常の領収書では、交付を受ける事業者の「氏名または名称(正式会社名・屋号)」の記載が義務付けられています。
受取側の社内規程においても、コンプライアンス強化の観点から「上様宛の領収書は経費精算を一切認めない」とする企業が大多数を占めています。「株式会社」を「(株)」と略さず、正式な会社名や屋号を確認した上でフルネームで記載するのが現代のビジネスマナーであり鉄則です。
次に、但し書きの正しい書き方ですが、定番とされてきた「お品代として」「代金として」という記載は、税務調査で最も厳しく追及されるポイントです。調査官から「私的な買い物を会社の経費として処理しているのではないか」と疑われた際、客観的な品目が書かれていなければ、反証が極めて困難になります。
但し書きには「書籍代(〇〇技術解説書)として」「飲食代(4名様ご会食)として」「店舗什器代として」など、第三者が見ても購入内容と業務関連性が一目で把握できるレベルの具体性を持たせて記入しなければなりません。
【改ざん・不正防止】金額の書き方ルールと書き損じ・訂正印の鉄則
手書き領収書はデジタル印字と異なり、数字の書き足しや改ざんが物理的に容易であるため、厳密な金額の改ざん防止ルールが確立されています。
金額欄を記入する際は、以下の3要素を確実に配置します。
- 先頭記号:数字の前に「¥」または「金」を必ず付け、前方に数字を書き足せないよう間隔を空けずに密着させて書く。
- 区切り記号:3桁ごとに桁区切りのカンマ(,)を正確に打つ(例:¥1,500,000-)。
- 末尾記号:数字の直後に「-」「※」「也」のいずれかを書き添え、後方に数字を追加される余地を遮断する。
高額な取引においては、改ざん耐性をより高めるために漢数字の「大字(だいじ)」を用いるケースもあります。例えば「1, 2, 3, 10, 万」を「壱、弐、参、拾、萬」と表記することで、画数の追加による改竄を完全に防ぐことが可能です。
また、実務現場で頻発するのが書き損じと訂正印のルールにまつわるトラブルです。一般的な事務書類では、誤記の上に二重線を引き訂正印(またはサイン)を押す手法が用いられますが、領収書における二重線訂正は極力避けるべきです。改ざん防止の観点から、受取企業の経理部門が訂正印入りの領収書を受理拒否する事例が多発しているためです。
もし1文字でも書き間違えた場合は、その用紙を破棄してシュレッダーにかけるのではなく、領収証用紙の控え部分も含めて大きく「無効」または「VOID」と赤字で斜線を引き、帳票綴りにそのまま残した上で、新しい用紙に最初から書き直すのが正しい経理処理です。連番(No.)が振られた領収書用紙を破棄して連番が抜けると、売上除外(中抜き)を疑われる原因になるため注意が必要です。
【データで見る基準】収入印紙の金額基準と課税・非課税の境界線
金銭を受領した証拠として交付する領収書は印紙税法上の第17号文書(売上代金に係る金銭又は有価証券の受取書)に該当し、一定金額を超える場合は印紙税の納税義務が発生します。
以下は、収入印紙の金額基準と、実務における税抜・税込の判定基準をまとめた一覧データです。
| 受取金額(記載区分) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 5万円未満(税抜) | 印紙税額:0円(非課税) | 日常的な小口決済の9割以上 | 少額決済では貼付不要。税抜49,999円までは完全に非課税対象。 |
| 5万円以上 〜 100万円以下 | 印紙税額:200円 | 一般的な物販・工事・役務提供 | 最も適用頻度が高い区分。店舗等では200円印紙の常備が必須。 |
| 100万円超 〜 200万円以下 | 印紙税額:400円 | 高額商品の販売・法人取引 | 金額の桁数が上がるため、内訳記載による税抜判定の重要性が増す。 |
| 消費税額の別記がある場合 | 「税抜価格」を基準に判定 | 例:税込54,780円(税抜49,800円) | 税抜価格が5万円未満であれば印紙貼付は不要。記載漏れは実質的な損失。 |
実務上、極めて重要なテクニックが消費税額と税率の記載による印紙税の節税効果です。印紙税法基本通達第17条に基づき、領収書内に「税抜金額」と「消費税額等」が明確に区分記載されているか、あるいは「税込〇〇円(うち消費税〇〇円)」と明記されている場合に限り、消費税額を除いた本体価格を基準として印紙の要否を判定できます。
例えば、受取総額が54,780円の場合、内訳を書かずに「¥54,780-」とだけ記すと5万円以上と判定され200円の収入印紙が必要になります。しかし、「税抜金額 ¥49,800、消費税(10%) ¥4,980」と内訳を明記していれば、本体価格が5万円未満となるため印紙の貼付義務は発生しません。日々の取引件数が多い事業者にとって、この内訳記載の有無は年間数万円単位のコスト差となって現れます。
なお、クレジットカード決済や電子マネー決済の場合は、金銭の直接受領が発生しないため、領収書に「クレジットカード利用」など決済手段を明記すれば、金額が5万円以上であっても印紙税は非課税となります。
【実態検証】インボイス制度手書き対応と現場で起きているリアルな摩擦
2023年10月に施行されたインボイス制度により、個人事業主の手書き領収書や店頭での手書き発行オペレーションは抜本的な見直しを余儀なくされました。
現場取材を進めると、特に飲食業や個人サロン、工務店などの現場で「顧客から受け取りを拒否された」「後日再発行を求められて二度手間になった」という生の声が数多く聞かれます。その原因の多くは、インボイス制度手書き対応に必要な新要件の欠落です。
手書き領収書を適格請求書(または適格簡易請求書)として有効に成立させるためには、従来の記載事項に加えて以下の要素が必須となります。
- 適格請求書発行事業者登録番号:「T」+数字13桁の登録番号を正確に記載する。
- 税率ごとに区分した消費税額等および適用税率:10%対象額と8%対象額(軽減税率)を分け、それぞれの税率と消費税額を算出・明記する。
街の文具店で旧規格の複写式領収証用紙をそのまま使い続け、登録番号を手書きし忘れたり、消費税額の内訳欄がないために「税込一括表記」で渡してしまったりするミスが後を絶ちません。手書きの場合、複数税率の端数処理計算(1つの適格請求書につき、税率ごとに1回ずつの端数処理)を電卓で手作業で行うため、計算ミスによる書類の不備も現場の深刻な摩擦要因となっています。
対策として、多くの個人事業主や中小店舗では、あらかじめ「屋号・住所・電話番号・Tから始まる登録番号」が一体となったゴム印(スタンプ)を特注し、手書き領収書の発行時に必ず捺印するオペレーションを導入して人的ミスを未然に防いでいます。
【プロの結論】手書き領収書を続けるべき事業者・デジタル移行すべき事業者
手書き領収書には「初期費用がかからない」「現場で即座に発行できる」という柔軟性がある反面、インボイス制度下においては管理コストと記載ミスのリスクが跳ね上がっています。事業の業態や取引規模に応じて、手書きを維持すべきか、即刻レシートプリンターや電子領収書へ移行すべきかの明確な判断基準を提示します。
手書き領収書が適している事業者の条件
- 対面取引の頻度が少ない事業者:月間の領収書発行件数が数件〜十数件程度のフリーランス、コンサルタント、出張専門の職人。
- 催事・野外イベント出店者:電源や通信環境が不安定な現場でスポット的に物販を行う事業者。
- 高額取引で個別仕様の発行が求められる業種:1件あたりの単価が高く、但し書きに詳細な物件名や工事内容を記載する必要がある業態。
手書き領収書を今すぐ見送る(デジタル化する)べき事業者の条件
- 日々の決済件数が多い店舗・飲食店:ピーク時の手書き対応はレジ回転率を著しく低下させ、計算ミスや印紙の貼り忘れリスクが極大化する。
- 標準税率(10%)と軽減税率(8%)が混在する物販店:手計算による消費税額算出のミスが税務調査での追徴課税リスクに直結する。
- BtoB取引がメインの法人:電子帳簿保存法への対応やバックオフィス業務の効率化を考慮すると、PDF形式の電子領収書送付へ切り替える方が取引先・自社双方の工数を劇的に削減できる。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:個人事業主が手書き領収書を発行する場合、本名の記載は必須ですか?屋号のみでも通用しますか?
A1:適格請求書発行事業者の登録を行っている場合、原則として公表されている氏名または屋号の記載が必要です。国税庁の適格請求書発行事業者公表サイトに屋号を併記登録していれば「屋号のみ」でも有効ですが、登録していない個人事業主の場合は「代表者本名」または「本名+屋号」を記載するのが確実です。
Q2:顧客から「宛名を空欄にしてほしい」と強く頼まれた場合、応じても法的に問題ありませんか?
A2:応じるべきではありません。小売業や飲食業などの簡易インボイス対象事業を除き、宛名のない領収書は原則として適格請求書として成立しません。また、宛名空欄の領収書を渡すと、受取人が架空の経費計上に悪用するリスクがあり、発行側も税務調査時に共謀を疑われる危険性があります。必ず受取人の正式名称を記入してください。
Q3:5万円以上の領収書に収入印紙を貼り付けたものの、消印(割り印)を押し忘れた場合はどうなりますか?
A3:印紙税法第8条に基づき、収入印紙は貼付した上で印章または署名によって「消印」を行わなければ、印紙税を納付したことになりません。消印がない場合、過怠税(原則として印紙税額の3倍、自己申告で1.1倍)が課されるリスクがあります。領収書本体と印紙の境目に、発行者の角印や担当者印で確実に消印を行ってください。
まとめ:正確な記帳がビジネスの信頼を守る第一歩
手書きの領収書は、単なる現金の受け渡しを記録する紙切れではなく、法的な金銭債権の消滅を証明し、取引先の納税額を左右する重大な「税務文書」です。
「上様」や「お品代」といった曖昧な慣習を廃止し、正式な宛名、具体的な但し書き、インボイス登録番号、そして正確に区分された消費税額を抜け漏れなく記載すること。さらに、税抜5万円以上での印紙貼付や改ざん防止のルールを徹底して遵守することが、発行者としての信頼を確立し、取引先との強固なパートナーシップを守る基盤となります。日々の発行オペレーションを今一度総点検し、完璧な手書き領収書の発行体制を整えてください。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。