野村スリーゼロ先進国株式投信の真実!2030年問題と実質コストを徹底検証
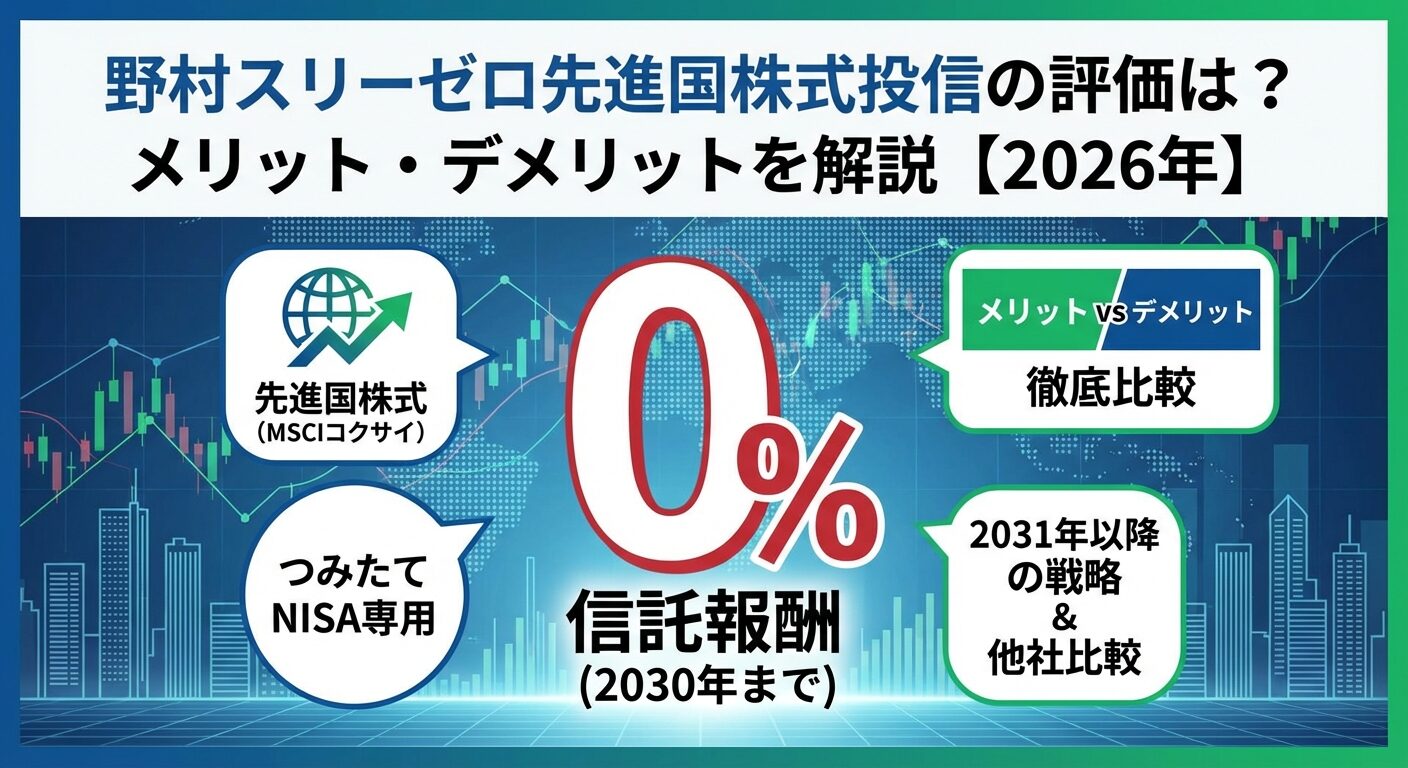
投資信託の世界に激震を走らせた「信託報酬0%」のファンド、野村スリーゼロ先進国株式投信。購入時手数料や解約時の信託財産留保額に加え、保有期間中にかかる信託報酬までゼロにするという前代未聞のコスト設計で、2020年の登場以来、長期インデックス投資家の間で熱い視線を集めてきました。
しかし、新NISA制度が定着した現在、個人投資家の間では「本当に完全無料で運用できるのか」「2030年を過ぎたらどうなるのか」「業界トップのeMAXIS Slimシリーズと比べてどちらを選ぶべきか」といった現実的な疑問や懸念が噴出しています。運用報告書や実質コストの開示データ、投資家コミュニティのリアルな評判を徹底取材し、表面的な宣伝文句に隠された構造的な真相を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:信託報酬0%は2030年12月31日までの期間限定であり、2031年以降は年0.11%(税込)を上限とするコストが発生する。
- 要点2:売買委託手数料などの「隠れコスト」は別途発生するため、運用にかかる実質負担が完全なゼロ円になるわけではない。
- 要点3:購入窓口が野村證券に限定される点やポイント還元率の差を考慮すると、万人向けではなく特定層に特化した選択肢である。
【真相究明】信託報酬0円は本当にお得か?野村スリーゼロの仕組みと実態
「運用コストゼロ」という強烈なインパクトを持つ本ファンドですが、まずはその基本構造を正しく把握する必要があります。野村アセットマネジメントが運用する野村スリーゼロ先進国株式投信は、日本を除く先進国の主要企業に分散投資を行うMSCIコクサイ・インデックス(円換算ベース)への連動を目指すインデックスファンドです。
「スリーゼロ」という名称は、以下の3つの運用関連費用がゼロであることに由来しています。
- 購入時手数料:0円(ノーロード)
- 信託財産留保額:0円(解約時のペナルティなし)
- 信託報酬(運用管理費用):年0.0%(※2030年12月31日まで)
投資信託において信託報酬は、運用会社・販売会社・信託銀行の3者が投資家から受け取る継続的な手数料です。この中核コストをゼロにするビジネスモデルは、野村證券のデジタルチャネル顧客基盤を拡大するための戦略的施策として打ち出されました。
しかし、ここで見落としてはならないのが「信託報酬0円=ファンドの総保有コスト0円」ではないという厳然たる事実です。投資信託には信託報酬以外にも、組み入れ株式の売買時に発生する手数料や外貨資産の保管費用、監査法人に支払う監査費用などが存在します。これらは隠れコストと呼ばれ、運用報告書を通じて事後的にしか把握できません。
【徹底比較】野村スリーゼロ vs eMAXIS Slim|コストと運用実績の決定的な差
先進国株式インデックス投資において、絶対的な支持を集める業界の巨人「eMAXIS Slim 先進国株式インデックス」と野村スリーゼロを多角的に比較します。スペック上の数字だけでなく、実質コストや純資産総額の推移、ポイント還元を含めた総合力で検証を行いました。
| 比較項目 | 野村スリーゼロ先進国株式投信 | eMAXIS Slim 先進国株式 | 編集部の見解・評価 |
|---|---|---|---|
| 連動対象指数 | MSCIコクサイ・インデックス | MSCIコクサイ・インデックス | 投資対象・構成銘柄は実質的に同一 |
| 信託報酬(税込) | 0.0%(〜2030年末) ※2031年以降は年0.11%以内 | 年0.09889%以内 (業界最低水準を目指し追従) | 2030年までは野村が優勢だが以降は逆転の可能性大 |
| 実質コスト概算 | 年0.03%〜0.05%程度(その他費用のみ) | 年0.13%〜0.15%程度(信託報酬+その他) | 期間限定ながら現状の実質保有コストは野村が最安水準 |
| 純資産総額の規模 | 約1,000億円規模で緩やかに推移 | 兆円規模(資金流入が極めて堅調) | ファンドの安定性とスケールメリットはeMAXISが圧倒 |
| 主な取扱販売会社 | 野村證券(オンライン専用) | SBI証券、楽天証券、マネックス証券等多数 | 野村スリーゼロは販路が限られ乗換障壁が高い |
| 新NISA対応枠 | つみたて投資枠 / 成長投資枠 | つみたて投資枠 / 成長投資枠 | どちらも新NISAの非課税枠をフル活用可能 |
データが示す通り、2030年までの純粋なコスト比較においては、野村スリーゼロに明確なアドバンテージがあります。しかし、ネット証券大手各社が展開するクレジットカード積立ポイント還元(0.5%〜1.0%相当)や投信保有残高ポイントを加味すると、実質的な経済的メリットの差は大幅に縮小します。
【2030年以降の落とし穴】信託報酬復活後のリスクと隠れコストの盲点
投資家が最も警戒すべき論点は、2031年1月1日以降のコスト設計です。交付目論見書には明確に「2031年以降の信託報酬率は年0.11%(税込)以内とする」と明記されています。
この条項には、長期インデックス投資の視点から2つの重大なリスクが潜んでいます。
第一に、コスト競争力の逆転リスクです。競合するeMAXIS Slimシリーズをはじめとする低コストインデックスファンドは、「業界最低水準の運用コストを将来にわたって目指し続ける」という明確な方針を掲げ、純資産総額の拡大に伴って信託報酬を段階的に引き下げています。2031年時点で、他社の先進国株式ファンドが年0.05%前後に達していた場合、野村スリーゼロは「最安値ファンド」から「割高なファンド」へ転落する計算になります。
第二に、課税口座におけるスイッチングの税金コストです。もし2031年以降に他社ファンドへ乗り換えようとした場合、特定口座などの課税口座では利益に対して約20.315%の税金が発生します。運用で増えた利益を一度確定させて税金を支払うと、将来得られたはずの複利効果が大きく損なわれます。新NISA枠内であれば売却翌年に非課税投資枠が復活するものの、買い直しの手間やタイムラグによる市場変動リスクは避けられません。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手投資掲示板、Q&Aサイトに集まる投資家のリアルな評判を精査すると、野村スリーゼロに対する評価は二極化しています。
肯定的な意見としては、「野村證券の安心感がありながら、本当に保有コストが引かれないのは驚異的」「積立投資を始めた初期段階で少しでもコストを抑えたい層には最適」といった声が目立ちます。特に、対面大手である野村證券をメインバンク・主幹証券として活用してきたユーザーからは、使い慣れた口座で最安級の投資ができる点が高く評価されています。
一方で、辛口なフィードバックも少なくありません。「野村證券のWebインターフェースやアプリの使い勝手が主要ネット証券に比べて劣る」「クレカ積立の還元率で比較するとSBI証券や楽天証券のほうがお得」「純資産総額の増加ペースがeMAXIS Slimと比べて緩やかで、早期償還のリスクがゼロとは言い切れない」といった現実的な指摘が相次いでいます。
【新NISA活用法】野村證券つみたて投資枠での買い方と口座開設の注意点
野村スリーゼロ先進国株式投信を新NISAで購入する場合、購入ルートは原則として野村證券のオンラインサービスに限定されます。野村證券の対面窓口や他社ネット証券では購入できない点に注意が必要です。
具体的な購入ステップは以下の通りです。
- ステップ1:野村證券の総合口座を開設し、同時に新NISA口座の開設を申し込む。
- ステップ2:オンライン取引サービス「野村ホームトレード」または専用アプリにログイン。
- ステップ3:ファンド検索画面で「野村スリーゼロ先進国株式投信」を指定する。
- ステップ4:「新NISA つみたて投資枠」(または成長投資枠)を選択し、毎月の積立金額と引き落とし方法を設定する。
注意すべきは、野村證券のオンライン積立において、銀行自動引き落としや野村信託銀行との連携をあらかじめ設定しておく必要がある点です。資金移動の手間を最小限に抑えるためにも、証券口座開設と同時に適切な入金連携を完了させておくことが推奨されます。
【プロの結論】野村スリーゼロが向いている人・おすすめできない人の判断基準
行動経済学や資産形成の観点から見ると、投資信託選びにおける「0円」という絶対的なアンカー効果は、時として合理的な判断を曇らせる原因になります。総合的な損益を最大化するために、自身がどちらの属性に当てはまるかを冷静に見極めることが重要です。
野村スリーゼロ先進国株式投信をおすすめできる人
- すでに野村證券をメインの金融機関として利用しており、口座をこれ以上増やしたくない人
- 2030年までの期間、純粋にファンド単体の保有コストを1銭でも安く抑えたい人
- クレジットカード積立のポイント還元や投信保有ポイントの管理を煩わしいと感じる人
- 新NISAの「つみたて投資枠」で、シンプルに先進国株式1本に絞り込んで長期運用したい人
野村スリーゼロ先進国株式投信を慎重に検討すべき人
- SBI証券や楽天証券など、ポイント還元率の高い大手ネット証券をメインで利用している人
- 2031年以降のコスト改定時にファンドの乗り換えや売却管理を行うのが億劫な人
- 全世界株式(オルカン)など、先進国以外の新興国株式も含めた分散投資を志向する人
- 兆円規模の純資産総額によるスケールメリットと運用安定性を最優先したい人
【野村スリーゼロ先進国株式投信】に関するよくある質問(FAQ)
Q1:なぜ野村アセットマネジメントは信託報酬0%のファンドを提供できるのですか?
A1:大手証券グループとしてのマーケティング戦略の一環です。若年層や資産形成層を野村證券のオンライン口座に呼び込み、将来的な顧客基盤を構築するための先行投資(いわゆるドアオープナー商品)として設計されているためです。
Q2:2031年になったらファンドは自動的に解約されてしまうのですか?
A2:解約(償還)されるわけではありません。保有している投信はそのまま維持され、信託報酬率が0%から「年0.11%(税込)以内」の所定の料率に変更された上で運用が継続されます。
Q3:新NISAの「成長投資枠」でも購入することはできますか?
A3:はい、野村スリーゼロ先進国株式投信は「つみたて投資枠」だけでなく「成長投資枠」の対象商品としても登録されています。ただし、販売会社の取り扱い設定により積立買付専用となっているケースがあるため、スポット購入の可否は購入画面で確認が必要です。
Q4:eMAXIS Slimから野村スリーゼロへ乗り換える価値はありますか?
A4:すでに他社で運用中の資産を売却してまで乗り換えるメリットは極めて薄いと言えます。課税口座であれば売却益に対する課税コストが信託報酬の差額を上回る可能性が高く、新NISAであってもポイント還元等を加味すると差額はわずかです。
まとめ:今後の動向と失敗しないための判断基準
野村スリーゼロ先進国株式投信は、投資信託のコスト破壊を象徴するエポックメイキングな商品であることは間違いありません。2030年末までの信託報酬0%という恩恵は、コストを極限まで削りたい投資家にとって確固たるメリットを提供しています。
しかし、資産形成は20年、30年と続く長期戦です。2031年以降のコスト再設定、販路の制約、ポイント制度を含めた総合的な利得を俯瞰したとき、「単に表面上の信託報酬がゼロだから」という理由だけで安易に飛びつくのは得策ではありません。
自身の利用している金融機関のインフラ、将来的なファンドの乗り換えコスト、そして資産運用の全体設計を照らし合わせ、長期的に最もストレスなく継続できる選択肢を見定めることが肝要です。 (出典: 野村 スリーゼロ 先進 国 株式 投信(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。