ブラックリスト確認の最新手順|CIC・JICCの異動情報の調べ方
クレジットカードの新規発行や住宅ローンの申し込み、スマートフォンの機種変更時における端末の分割審査で突如突きつけられる「審査見送り」の通知。「もしかして自分はブラックリストに載っているのではないか」という疑念と不安を抱く人は後を絶ちません。自身の信用状態を正確に把握しないまま手当たり次第に申し込みを重ねると、状況をさらに悪化させる恐れがあります。
いわゆる「ブラックリスト」の正体は、信用情報機関に登録される「異動情報」と呼ばれる事故記録です。金融機関や決済プラットフォームの審査基準が厳格化するなか、自分の信用情報を正しく開示・確認する重要性は一段と高まっています。本記事では、信用情報機関(CIC・JICC・KSC)を通じてスマホから即日で自身の信用状態を確認する最新手順、登録された傷が消える年数や抹消の真実について、専門的な見地から詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」という名簿は実在せず、正体はCIC・JICC・KSCに記録される「異動情報(長期延滞・代位弁済・債務整理等)」である。
- 要点2:スマホを使えば即日(手数料500円〜1,000円)で開示可能であり、「完全無料の信用情報開示」を謳う非公式サービスには情報流出等のリスクがある。
- 要点3:事故情報の掲載期間は「完済・契約終了から原則5年(KSCの自己破産・官報情報は最大7年)」であり、放置された未払い債務は年数が経過しても消えない。
【真相解明】ブラックリストとは何か?「信用情報の異動」の正体と仕組み
金融業界において「ブラックリスト」という名称のデータベースや名簿が単体で存在しているわけではありません。一般にブラックリストと呼ばれている状態の正体は、信用情報機関に「異動(事故情報)」が記録されている状態を指します。
信用情報とは、個人のクレジットカードやローンの契約内容、毎月の支払い状況、残高などを記録した客観的な取引履歴です。日本では主に以下の3つの信用情報機関が機能しており、加盟する銀行、クレジットカード会社、消費者金融、携帯キャリアなどが相互に照会を行っています。
- 株式会社シー・アイ・シー(CIC):主にクレジットカード会社、信販会社、大手携帯キャリアが加盟。
- 株式会社日本信用情報機構(JICC):主に消費者金融、信販会社、一部の銀行や流通系カード会社が加盟。
- 全国銀行個人信用情報センター(KSC):一般社団法人全国銀行協会が運営し、メガバンク、地方銀行、ネット銀行、信用金庫、住宅ローン専門会社などが加盟。
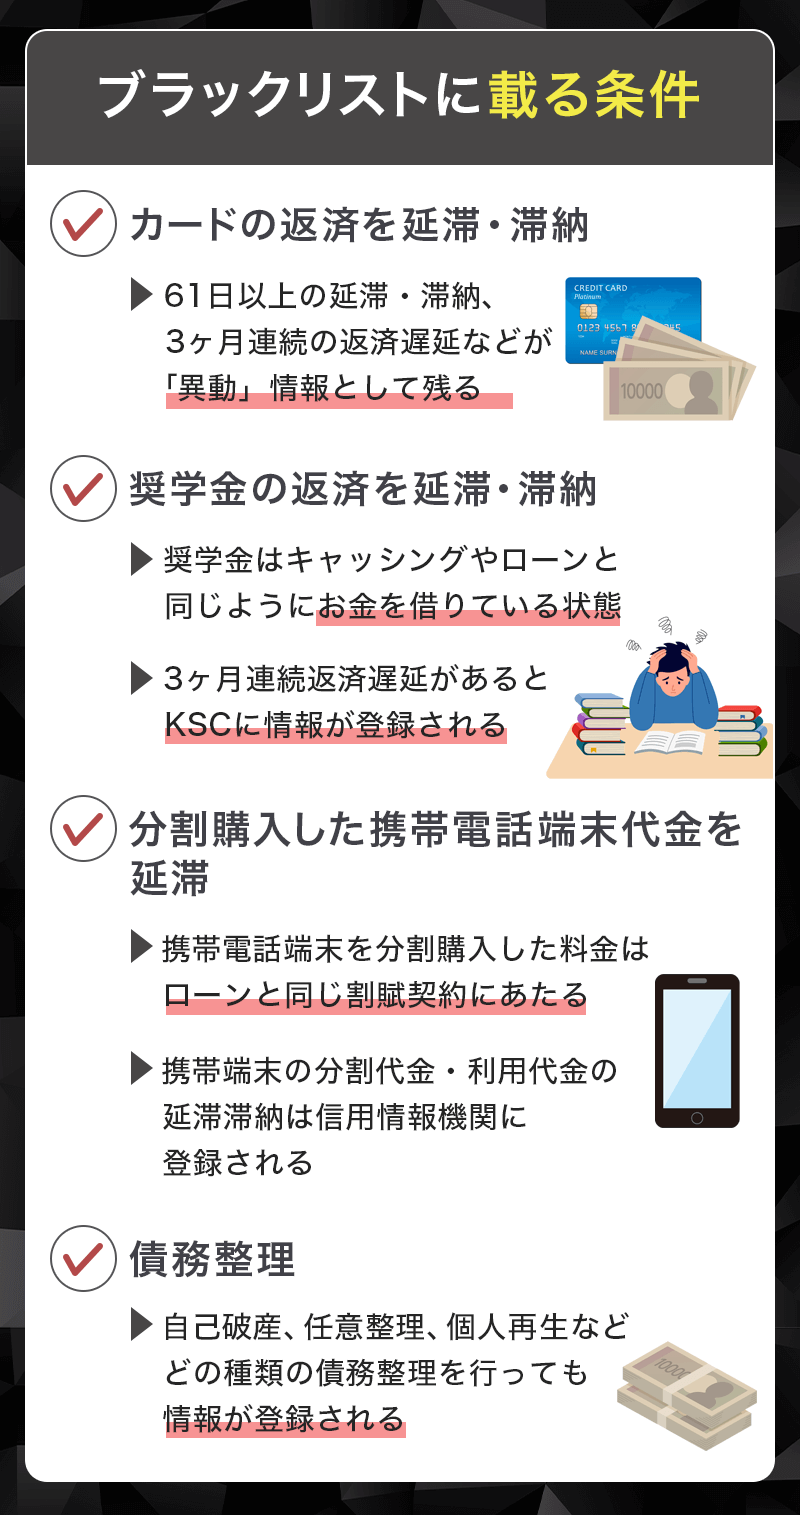
信用情報に「異動」と記載される主な原因は、支払期日から61日以上または3ヶ月以上の長期延滞です。そのほか、保証会社による代位弁済、任意整理などの債務整理、裁判所による個人再生や自己破産の決定が下された場合にも異動情報として記録されます。一度この異動情報が記録されると、機関同士のネットワーク(CRINやFINE)を通じて情報が共有されるため、他社の新規カード発行やローン審査も一律で通過が極めて困難になります。
特に近年、無自覚なまま異動情報が登録されてしまう典型例が、携帯電話本体代金の分割審査(個別信用購入あっせん契約)における延滞です。スマートフォンの通信料金と端末代金を合算して支払っている場合、支払いが2ヶ月以上遅れると、単なる通信サービスの利用停止だけでなく、CICの信用情報に傷がつき、クレジットカード審査落ちの直接的な引き金となります。
自分はブラックリストかも?最新手順で調べるCIC・JICC・KSCのスマホ開示方法
「過去の滞納に心当たりがある」「なぜか審査に落ち続ける」という場合、憶測で悩むよりも自分自身の信用情報を開示請求することが最も確実な解決策です。現在では郵送手続きを待つことなく、手元のスマートフォンからオンラインで即日確認できる体制が整っています。
1. CIC(シー・アイ・シー)のスマホ開示手順
クレジットカードやショッピングローン、携帯本体代金の分割状況を確認したい場合、CICのインターネット開示を利用します。
- CICの公式サイト「インターネット開示」ページにアクセスする。
- 受付番号取得のため、指定の電話番号へ発信(契約時に登録した電話番号からの発信が必要)。
- 画面の案内に従い、氏名・生年月日・受付番号・パスワードなどを入力。
- 開示手数料(500円)をクレジットカードまたはキャリア決済等で決済。
- PDF形式の信用情報開示報告書を即時ダウンロードして確認。
2. JICC(日本信用情報機構)のスマホ開示方法
消費者金融からの借り入れや一部信販会社の状況を確認する場合は、JICCの公式アプリ「スマホ申込」を利用します。
- 専用アプリ「JICCスマホ開示」をダウンロード。
- 案内に沿ってマイナンバーカードまたは運転免許証などの本人確認書類を撮影・送信。
- 必要事項を入力し、開示手数料(1,000円)を決済。
- 審査完了後(通常は数分〜数時間以内)、アプリ内で開示結果を閲覧。
3. 全国銀行個人信用情報センター(KSC)のオンライン開示手順
銀行カードローンや住宅ローン、銀行系クレジットカードの履歴を確認する場合は、KSCのインターネット開示を利用します。
- 全銀協の公式サイトから「本人開示の申込み」へ進む。
- マイナンバーカードによる公的個人認証(署名用電子証明書)を行い、本人確認を実施。
- 開示手数料(1,000円)をクレジットカードまたはPay-easy等で決済。
- 登録したメールアドレスに通知が届き、専用マイページからPDFの開示報告書をダウンロード。
なお、「ブラックリスト確認 無料 スマホ」といった検索ワードで完全無料を謳う非公式な民間診断サイトやアプリが存在しますが、信用情報機関が公式に提供している開示請求に完全無料の仕組みは存在しません。公的機関を装ったフィッシングサイトや個人情報を不正取得する悪質なマッチング業者も報告されているため、必ずCIC、JICC、KSCの公式サイトおよび公式アプリから正規の手続きを行ってください。
【比較検証】3大信用情報機関の開示手数料・対象・反映スピード一覧
自身がどの機関に開示請求を行うべきかは、利用している金融サービスの種類によって異なります。以下の比較表を参考に、確認すべき機関を選択してください。
| 信用情報機関 | 主な対象・加盟業種 | オンライン開示手数料 | 確認できるまでの所要時間 |
|---|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード、信販会社、携帯キャリア(本体分割) | 500円(税込) | 即時(最短数分でPDF閲覧可能) |
| JICC(日本信用情報機構) | 消費者金融、信販会社、流通系カード会社、一部銀行 | 1,000円(税込) | 即日(数分〜数時間でアプリ内閲覧) |
| KSC(全国銀行個人信用情報センター) | メガバンク、地方銀行、ネット銀行、信用金庫、住宅ローン | 1,000円(税込) | 即日〜翌営業日(マイページでPDF閲覧) |
クレジットカードやスマートフォンの分割審査落ちが原因であればまずはCIC、消費者金融からの借り入れが絡む場合はJICC、住宅ローンや銀行マイカーローンの審査前ならKSCを含めた全機関を開示するのが基本戦略となります。
【実態検証】何年で消えるのか?掲載期間と「消えるタイミング」の真実
信用情報に一度傷がついた場合、その記録は一体いつ消えるのか。多くの人が誤解しているのが、「延滞が発生した日から5年」と誤認している点です。
信用情報における事故記録の掲載期間は、「延滞が解消された日(完済日)」または「契約が終了した日」から原則5年間です。未払いのまま放置している借金や分割残原金がある場合、何年経とうと異動情報は消えず、半永久的に残り続けます。
| 金融事故の種類 | CICの保有期間 | JICCの保有期間 | KSCの保有期間 |
|---|---|---|---|
| 長期延滞(61日以上/3ヶ月以上) | 契約終了・完済から5年 | 延滞解消から1年 / 契約終了から5年 | 契約終了・完済から5年 |
| 債務整理(任意整理など) | 完済から5年 | 契約終了・完済から5年 | 契約終了・完済から5年 |
| 自己破産・個人再生 | 免責確定から5年 | 免責確定から5年 | 官報公告から最大7年 |
過去、KSCにおける自己破産や官報情報の登録期間は「10年」と定められていましたが、規約改正により現在は「最大7年」へと短縮されています。これにより、自己破産から7年が経過すれば、銀行系ローンを含むすべての信用情報機関で事故情報が抹消される体制となっています。
実際に編集部へ寄せられた30代男性の体験談によると、「学生時代に使っていたクレジットカードの年会費(約1,500円)の未払いに気づかず放置していたところ、6年後に新車購入のマイカーローン審査で否決。CICを開示して初めて『異動』が残り続けている事実を知った」というケースがありました。少額であっても完済手続きを行わない限り、抹消のカウントダウンは開始されません。
一般に知られていない盲点とネットの誤解|クレカ審査落ちの真犯人
「自分はブラックリストではないはずなのに、なぜかクレジットカードの審査に落ちる」という場合、信用情報の傷以外に潜むいくつかの構造的要因を疑う必要があります。
1. クレジットヒストリーが存在しない「スーパーホワイト」の落とし穴
30代〜40代以降でこれまで一度もクレジットカードを作ったことがなく、ローン利用歴もない人は、信用情報機関に利用実績(クレジットヒストリー)が一切記録されていません。この状態を金融業界では「スーパーホワイト」と呼びます。金融機関側から見ると、「過去に自己破産して5〜7年が経過し、記録がすべて真っ白になった人(元ブラック)」と区別がつかないため、機械審査のスコアリングで自動的に弾かれるケースがあります。
2. 短期間での連続申し込みによる「申し込みブラック」
審査に落ちた直後に焦って他社のカードやローンへ立て続けに申し込む行為は極めて危険です。信用情報機関には、契約内容だけでなく「申し込みをした事実」が6ヶ月間記録されます。1ヶ月の間に3〜4社以上申し込んでいる履歴があると、「他社でも審査落ちしている」「資金繰りに著しく困窮している」と判断され、審査通過率が大幅に低下します。
3. 税金や健康保険の未払いは信用情報に載るのか?
住民税、国民健康保険料、水道光熱費などの公共料金の滞納は、原則としてCICやJICCなどの信用情報機関には登録されません。ただし、公共料金の支払いをクレジットカード払いに設定している状態で引き落とし口座が残高不足になった場合は、カード会社に対する延滞となるため信用情報に記録されます。また、家賃保証会社が信販系(オリコフォレントインシュア、エポスカード等)である場合の家賃滞納も、CICに異動情報が載る直接原因となります。
【プロの結論】信用情報を回復・維持するための行動原則と自己防衛策
個人の信用力は、現代のキャッシュレス社会およびデジタル経済における「第二の通貨」です。社会学や行動経済学の視点から見ても、支払いの先延ばしや金融リテラシーの欠如は、将来のライフイベント(結婚、住宅購入、起業など)における選択肢を著しく狭める結果を招きます。
今すぐ開示すべき人と慎重になるべき人の判断基準
- 今すぐ信用情報を開示すべき人:
- 心当たりのない審査落ち(カード、携帯分割、賃貸保証など)が連続した人
- 過去に支払いの遅延があり、完済から5年が経過したか正確に把握したい人
- 住宅ローンや大型融資の本審査を直近数ヶ月以内に控えている人
- 慌てて開示する必要がない人:
- 直近半年以内に支払い遅延がなく、既存のカードやローンが正常に使えている人
- 単にステータスカードの審査難易度が原因で否決されたと考えられる人
信用情報に傷がついてしまった場合、裏技のような早期抹消方法は一切存在しません。ネット上で「ブラックリストの傷を消す」と謳う業者は100%詐欺です。唯一の正しい対処法は、「残債を速やかに一括または計画的に完済し、抹消までの5年間を健全な現金決済で過ごすこと」、そして期間経過後にデビットカードや少額の信販系クレカなどで着実に良好なクレジットヒストリーを再構築することです。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:信用情報機関に開示請求を行った事実自体が、今後のカード審査に悪影響を与えますか?
A1:一切悪影響はありません。信用情報の本人開示請求は正当な権利であり、金融機関が審査の際に「この人は過去に本人開示をしたから落とそう」と判断することはシステム上も業務フロー上もあり得ません。
Q2:延滞を解消したら、すぐにブラックリスト状態から解除されますか?
A2:即時には解除されません。支払いを完了させたとしても、その契約が終了(解約)または完済した日から「5年間」は異動情報の履歴が保有されます。ただし、保有期間を満了すれば自動的にデータは抹消されます。
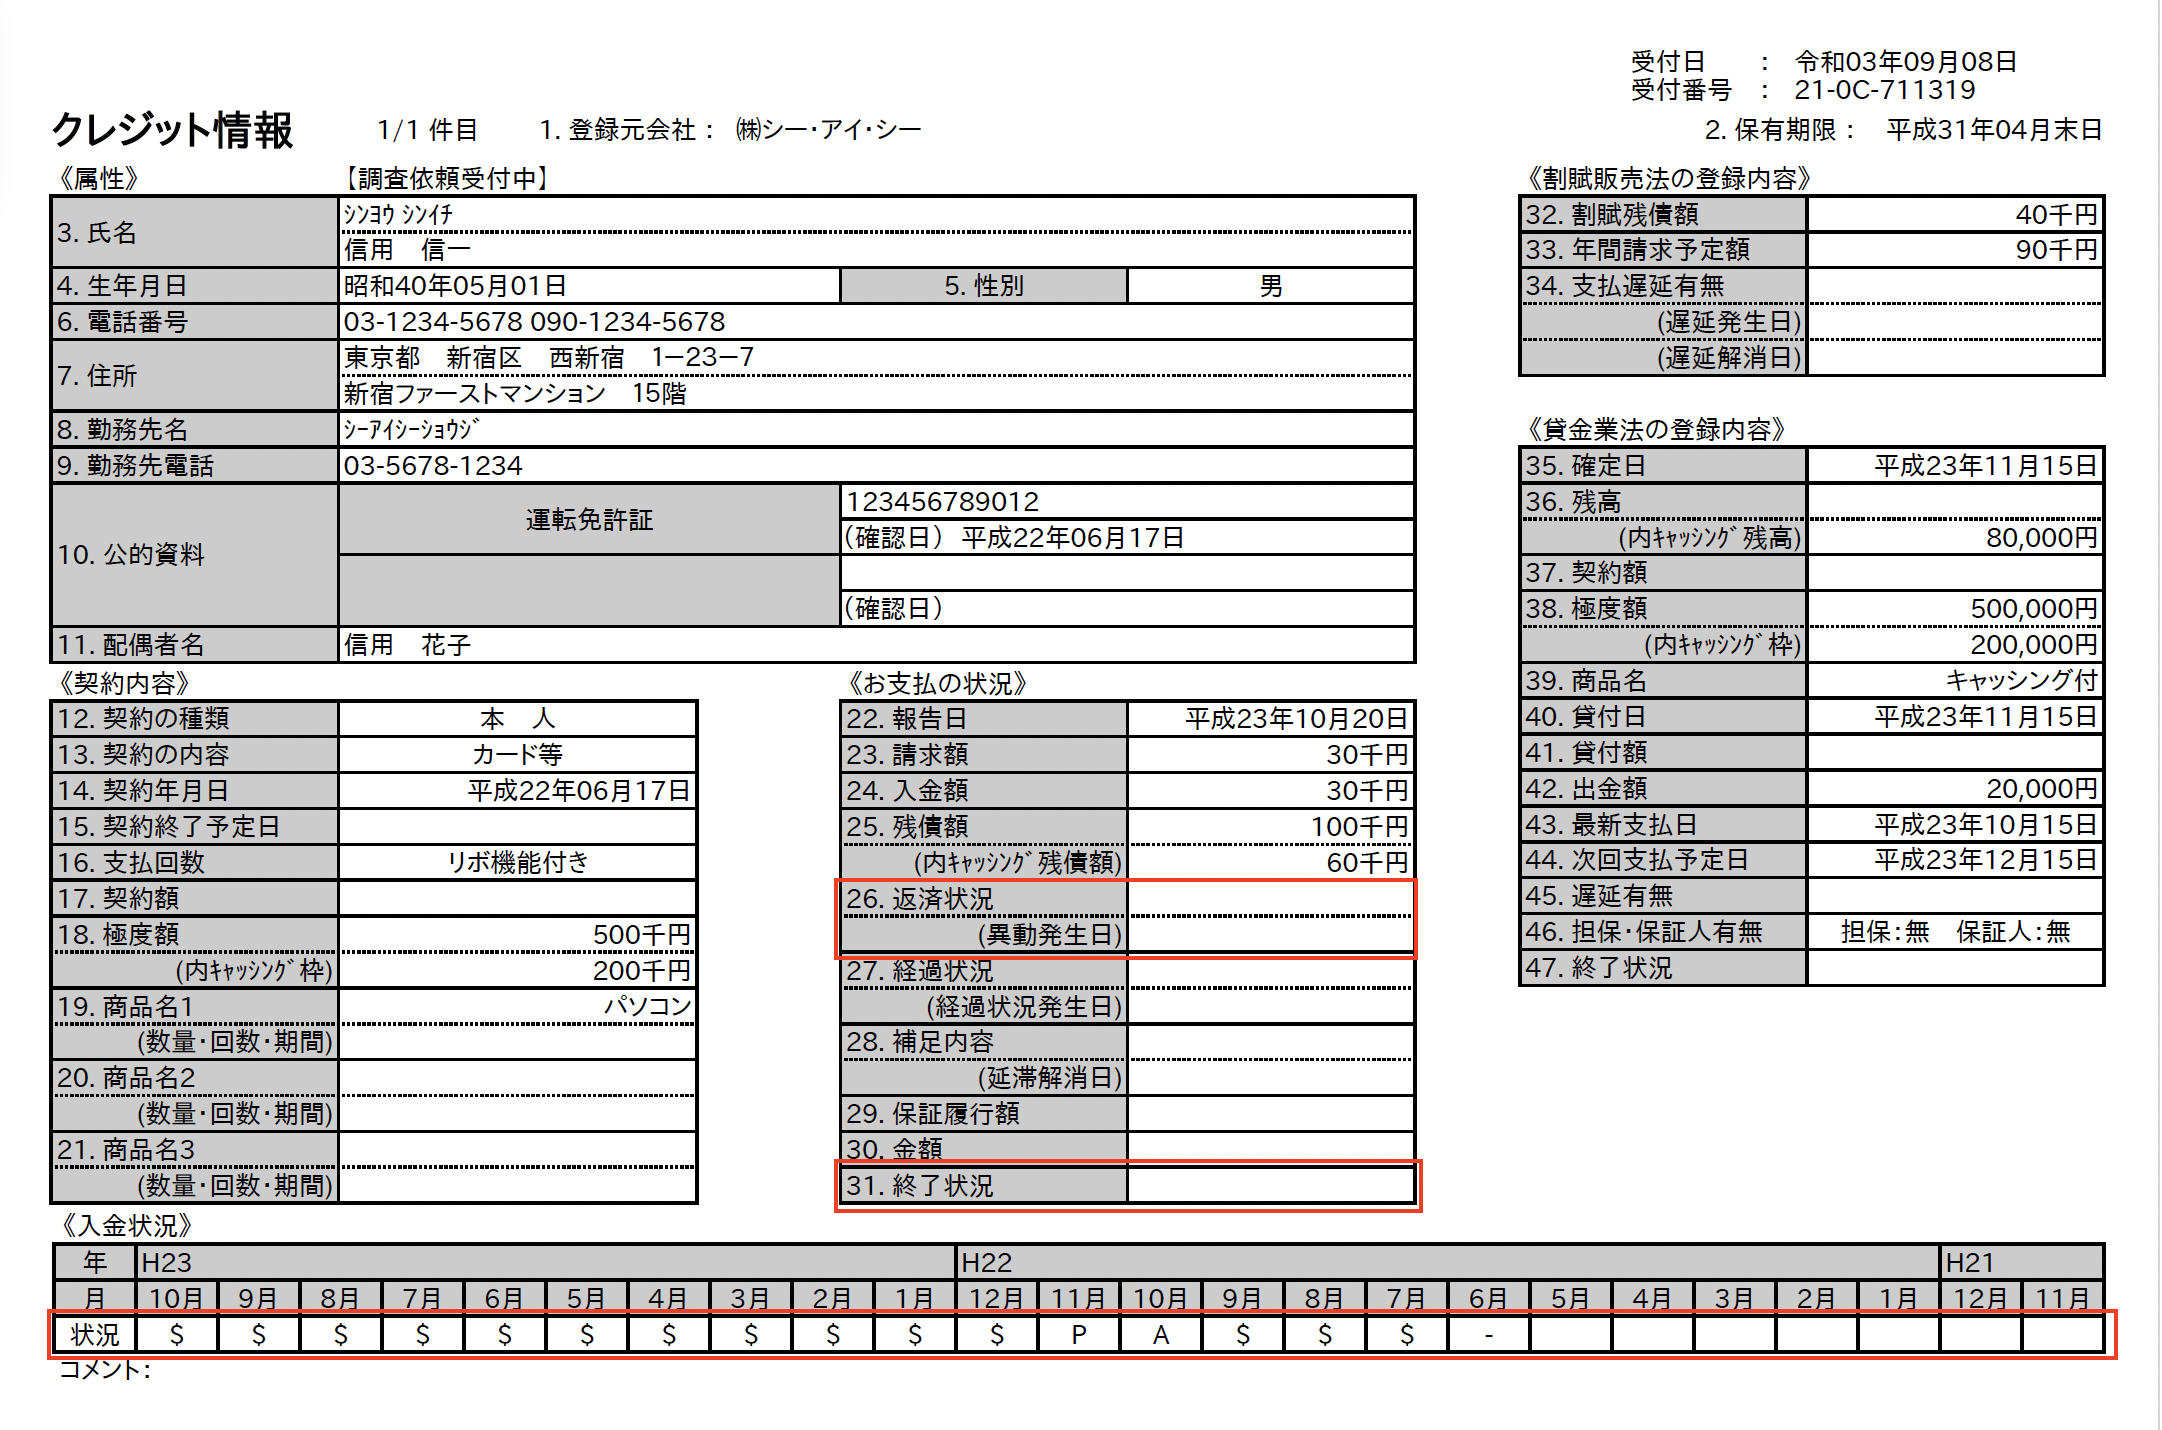
Q3:CICの開示報告書にある「$」や「A」、「P」といった記号は何を意味していますか?
A3:直近24ヶ月の入金状況を表す入金状況欄の記号です。「$」は請求どおり正常に入金された状態、「A」は顧客の都合で未入金(未払い)だった状態、「P」は請求額の一部のみ入金された状態を指します。「A」や「P」が複数並ぶと審査において重大なマイナス要因となります。
Q4:配偶者や家族がブラックリストに載っている場合、自分自身のローン審査にも影響しますか?
A4:原則として影響しません。信用情報は完全に個人単位で管理されているため、配偶者の延滞履歴が本人の単独名義ローン審査に影響することはありません。ただし、住宅ローン等で「夫婦合算」「ペアローン」「連帯保証人」として申し込む場合は、配偶者の信用情報も審査対象となります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の多様化や後払い(BNPL)サービスの普及に伴い、少額の滞納が原因で信用情報に傷をつけてしまうリスクは日常に潜んでいます。審査落ちの不安を放置したまま無計画な再申し込みを繰り返すことは、事態を悪化させる典型的な失敗パターンです。
まずは自身の信用状態をCICやJICCで正しく把握し、客観的な事実に基づいた行動をとることが、健全な家計管理と人生設計を守る最も確実な防衛策となります。審査に疑問を感じた際は、迷わず公式のスマホ開示を活用してください。 (出典: ブラック リスト 確認(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。