レシートと領収書の違いを徹底比較!税務調査で有利な理由と保存の新常識
ビジネスの現場や日常の買い物において、「手書きの領収書をもらっておけば安心」と無条件に信じ込んでいないでしょうか。しかし、現代の税務調査や経費精算の実務において、購入品目が一品ずつ克明に印字されたレシートのほうが、手書きの領収書よりも圧倒的に高い証拠能力を発揮する場面が急増しています。
2023年10月に施行されたインボイス制度(適格請求書等保存方式)の定着や、電子帳簿保存法によるデジタル保存の義務化を経て、日本の経理・税務を取り巻く環境は劇的な転換を迎えました。英語圏ではどちらも同じ「receipt」と呼ばれる書類でありながら、なぜ日本独自の商慣習として手書き領収書が重宝されてきたのか、そしてなぜ今その常識が覆りつつあるのか。本稿では、法的な有効性の真相から実務上の判断基準まで、現場のファクトに基づいて詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査や確定申告では「何を購入したか」が詳細に印字されたレシートのほうが、手書き領収書よりも私的流用を疑われにくく証拠能力が高い。
- 要点2:インボイス制度下では、小売店や飲食店が発行する「適格簡易請求書(簡易インボイス)」を満たしたレシートで問題なく仕入税額控除が可能。
- 要点3:「上様」「お品代」といった曖昧な手書き領収書や、レシートとの二重発行は税務上の否認・ペナルティリスクを招くため原則として避けるべきである。
【法的効力と実務の真実】レシートと手書き領収書の決定的な違いとは?
商取引の証拠書類として扱われる「レシート」と「領収書」ですが、税法上の効力において優劣の差は基本的に存在しません。会計ソフト大手各社の公式解説や税理士の見解でも示されている通り、レシートと領収書を明確に区別して手書きの発行を求める行為は、世界的に見ても日本特有の商慣習に過ぎません。
欧米をはじめとする海外では、タクシーの乗車時や店舗での購買時に手書きの別紙を作成する文化はなく、レジから出力されるレシート(receipt)が唯一無二の金銭授受の証明書として機能しています。日本国内においても、民法第486条に規定される「受取証書」の要件を満たしていれば、機械印字のレシートであっても法的な効力は完全に同等です。
かつてのアナログ全盛期には、複写式の手書き領収書に社判を押印することが「正式な証明」と見なされる風潮がありました。しかし、手書き領収書 レシート 比較 メリットを実務ベースで精査すると、現代ではレジのPOSシステムから出力されるレシートのほうが、発行日時・店舗所在地・取引番号・購入商品の一覧が改ざん不可能な形で記録されるため、はるかに信頼性の高い客観的証拠となります。
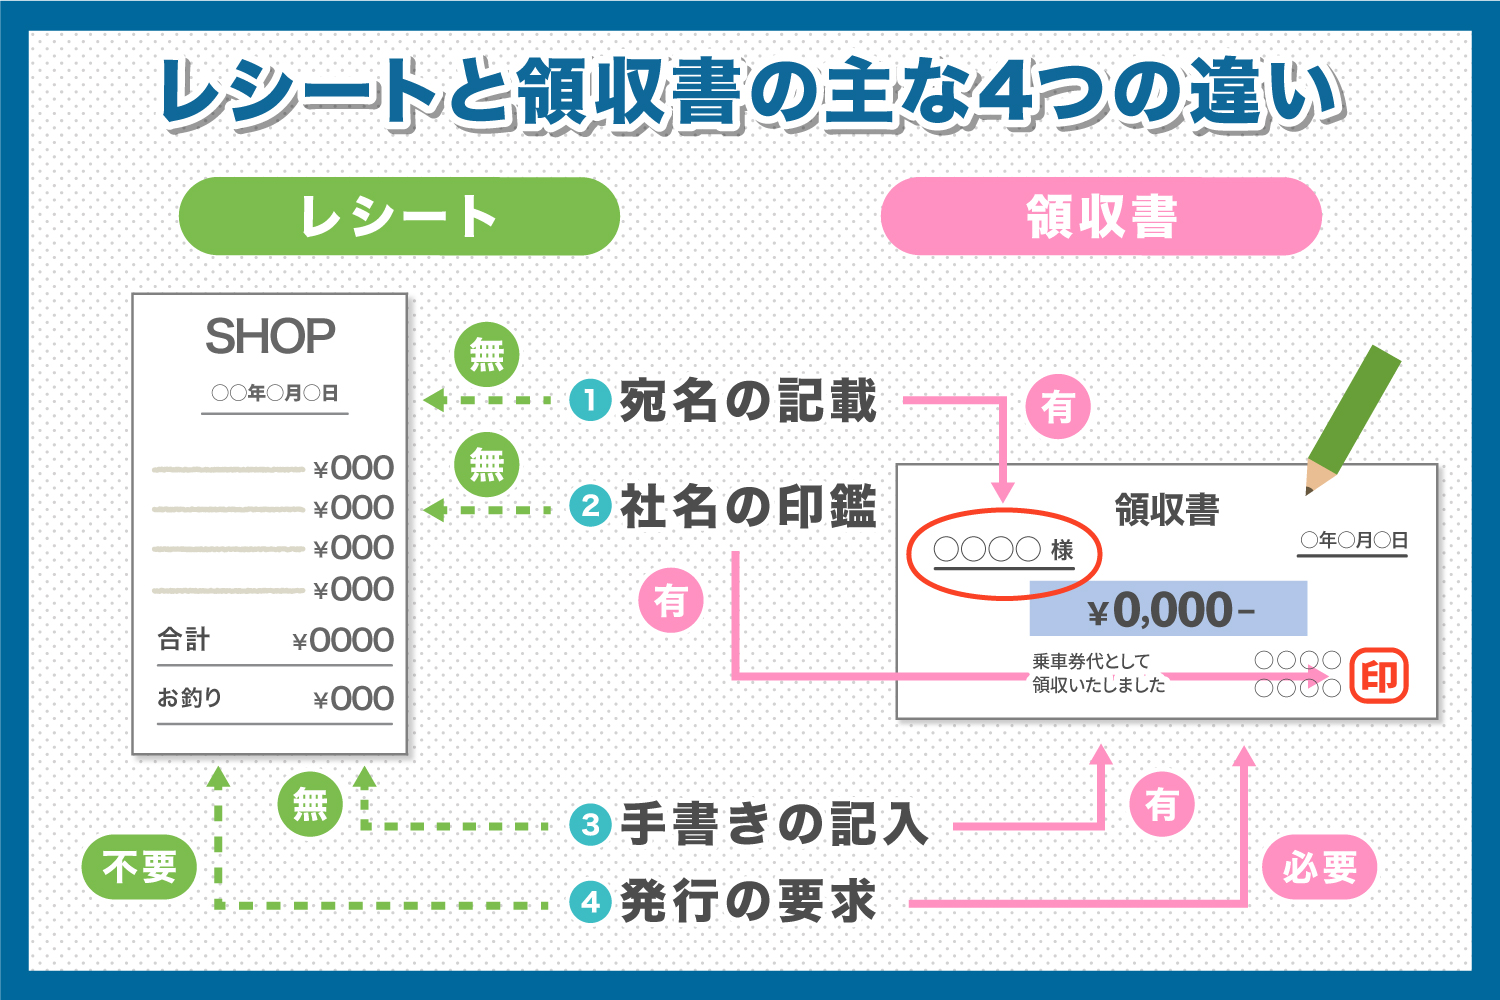
【比較データ】レシートvs領収書!記載項目と税務上の証拠能力一覧
経理処理や税務申告において、両者がどのような違いを持っているのかを整理しました。以下の比較表は、国税庁の定める要件および実務慣行に基づいた客観的基準です。
| 比較項目 | レシート(POSレジ発行) | 手書き領収書 | 実務上の評価・税務リスク |
|---|---|---|---|
| 購入品目の明記 | 商品名・点数・単価が1点ずつ印字 | 「お品代」「文具代等」と総括記載 | レシートが圧倒的に有利(使途が明白) |
| 宛名の有無 | 原則なし(一部システムを除く) | 会社名・個人名(「上様」は非推奨) | 簡易インボイス対象業種なら宛名不要 |
| インボイス対応 | 登録番号・税率別対価が自動印字 | 番号スタンプや手書き漏れのリスクあり | レシートのほうが記載不備が発生しにくい |
| 偽造・改ざん耐性 | 極めて高い(POSデータと連動) | 低い(金額改ざんや白紙領収書のリスク) | 税務調査官は手書き領収書を警戒しやすい |
| 発行の手間・時間 | 数秒(会計時に即時出力) | 1〜3分(店員の筆記作業が必要) | 業務効率・会計待ち時間の短縮に直結 |
【実態検証】税務調査で「品目詳細なレシート」が手書き領収書より有利になる理由
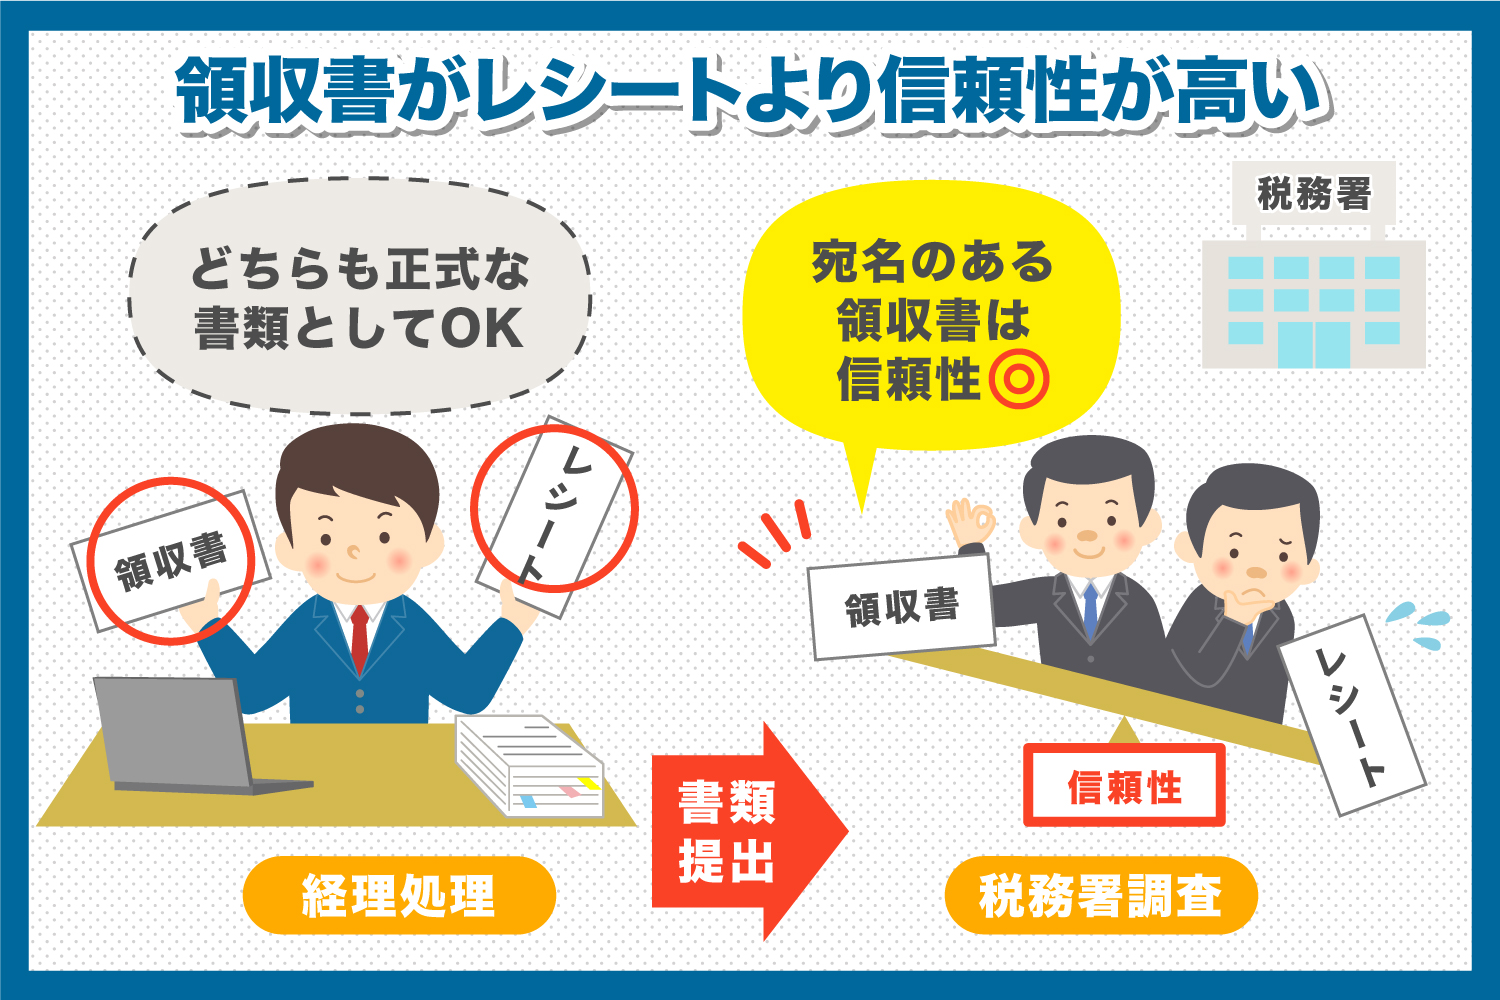
「税務署対策には手書きの領収書を揃えておくべきだ」という古い思い込みは、現代の税務現場では完全に誤謬となっています。むしろ、税務調査 レシート 有効性 理由を専門家に取材すると、調査官が最も注視するのは「本当に事業に必要な支出であったかどうか」という業務関連性の実態です。
例えば、ホームセンターや家電量販店、ドラッグストア等で事務用品を購入した際、手書き領収書に「お品代」とだけ書かれていた場合、税務調査官は「私生活で使う日用品やゲーム機などを紛れ込ませていないか」という私的流用の疑念を抱きます。これに対し、品目が明細ごとに記載されたレシートを提示できれば、「コピー用紙 A4 5冊」「ボールペン 10本」といった購入事実が一目瞭然となり、追加の質問や疑義を挟まれることなく即座に経費性が認められます。
確定申告 レシート 領収書 どっちで保存すべきか悩む個人事業主やフリーランスに対しても、税理士の多くはレシートの保存を強く推奨しています。個人事業主 経費 レシート 落ちるかどうかという疑問に対する明確な答えは「100%落ちる」であり、品目情報が詳細である分、手書き領収書よりもトラブルを未然に防ぐ防壁として機能します。
【インボイス&電帳法対応】最新の経理実務と保存期間のルール
インボイス制度が本格稼働した現在、証憑書類に求められる法的要件はさらに厳格化されました。しかし、これによりレシートの優位性はむしろ決定的なものとなっています。
インボイス制度 適格簡易請求書(簡易インボイス)の規定では、不特定多数の顧客に対して販売やサービスを提供する以下の業種において、書類の交付を受ける事業者の氏名・名称(宛名)の記載を省略することが正式に認められています。
- 小売業(スーパー、コンビニ、家電量販店、ドラッグストアなど)
- 飲食店業(レストラン、カフェ、居酒屋など)
- タクシー業・旅客運送業
- 旅行業、駐車場業、写真業など
これらの業種から受け取るレシートに「適格請求書発行事業者の氏名または名称」「登録番号(T+13桁)」「取引年月日」「取引内容」「税率ごとに区分して合計した対価の額および適用税率」「税率ごとに区分した消費税額等」が正しく印字されていれば、宛名がなくても仕入税額控除の要件を完全に満たします。
一方で注意すべきは、領収書 宛名 なし 但し書きを巡るトラブルです。「上様」と書かれた宛名や「お品代」という但し書きの手書き領収書は、適格請求書としての要件を欠落させているとみなされる危険性があり、経理部門での差し戻しや税務調査時の否認リスクを大幅に跳ね上げます。
また、電子帳簿保存法 レシート 保存期間についても正確な理解が不可欠です。法人の場合は原則7年間(欠損金が生じた事業年度は最長10年間)、個人事業主は青色申告で7年間(白色申告は5年間)の保存義務があります。スキャナ保存制度を活用してスマートフォンで撮影・電子保存する場合も、品目データや金額、日付の可読性が担保されたレシートのほうがOCR読み取りの精度が高く、業務効率化に大きく寄与します。
一般に知られていない盲点とネットの誤解|二重発行・売上票・紛失時のリスク
日常の経費精算において、多くのビジネスパーソンや経理初心者が陥りがちな落とし穴が存在します。現場の実務で特に注意すべき3大リスクを検証します。
第一に、レシート 二重発行 領収書 リスクです。レジで出力されたレシートを受け取った上で、さらに手書き領収書の発行を店舗に要求する行為は、厳格なコンプライアンス違反となります。二重発行された書類を両方とも経費精算に回せば「架空経費の計上」「二重計上」となり、税務上は仮装・隠蔽として重加算税の対象となるだけでなく、詐欺罪に問われる重大な背信行為です。店舗側もトラブル防止のため、手書き領収書を発行する際はレシートを回収するか、「レシート再発行済」の押印を行う運用が徹底されています。
第二に、クレジットカード 売上票 領収書 代わりとして提出してしまう誤解です。店舗でカード決済した際に手渡されるカード会社控え(クレジット売上票)は、決済の事実を証明する伝票に過ぎず、商品明細やインボイス登録番号が記載されていないケースが大多数です。したがって、売上票単体では経費精算や消費税の仕入税額控除の書類として認められません。必ず店舗発行のレシート本体を併せて保管する必要があります。
第三に、経理 レシート 認められない 理由の背景です。税法上は有効であるにもかかわらず、社内規定で「レシート不可、領収書必須」と定めている企業がいまだに存在します。これは昭和期の商習慣を引きずった社内ローカルルールであり、経理担当者の確認負担を軽減する目的で作られた規定です。また、感熱紙レシート特有の「経年劣化による印字消え」を懸念するケースもあります。印字消えを防ぐには、直射日光・高温多湿を避けた暗所保管、または電子帳簿保存法に準拠した速やかな画像データ保存が有効な自衛策となります。
万が一の事態として、レシート 紛失 再発行 対処法を押さえておくことも重要です。レシートは原則として再発行されません。紛失した場合は、速やかに「出金伝票」を作成し、支払日時・支払先・金額・具体的な購入目的を克明に記録するか、クレジットカードのWeb利用明細、購入確認メール、銀行の振込履歴などを補足証拠として紐付けることで経費計上を担保する代替手段を講じます。

【プロの結論】経理・税務で失敗しないための判断基準と組織的リスクマネジメント
これからの時代において、レシートと領収書をどのように使い分けるべきか。実務上の明確な判断基準を提示します。
レシート選択を最優先すべき対象者・シーン
- 個人事業主・フリーランス全般:確定申告の証拠力向上および作業工数削減のため、100%レシート保存を推奨。
- 日常的な備品購入・飲食費:スーパー、ドラッグストア、コンビニ、一般飲食店での支払いは、品目がわかるレシート(簡易インボイス)で処理。
- 交通費・駐車場代:タクシーやコインパーキングの発行レシートをそのまま活用。
手書き領収書の受領を検討すべき限定的なシーン
- 社内規程で宛名付き領収書が厳格に義務付けられている企業:高額な経費申請や出張旅費等で社内監査を通す必要がある場合。
- 高額な慶弔費・贈答品の購入や接待交際費:誰とどのような目的で利用したかを社内説明するために、相手先企業の宛名を明記した書類が好まれるケース。
- POSレジ未導入の小規模事業者からの仕入れ:手書き領収書しか発行できない店舗等において、インボイス登録番号と品目内訳をその場で確認・明記してもらう場合。
日本企業の組織風土に長く根付いてきた「形だけの形式主義」から脱却し、実態の透明性を重視するガバナンスへのシフトが求められています。曖昧な手書き領収書に頼るリスクを正しく認識し、客観性の高いデータを保持することこそが、税務トラブルを回避する最強の自己防衛となります。
【レシートと領収書の違い】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告は、手書き領収書をもらわずレシートだけで本当に大丈夫ですか?
A1:まったく問題ありません。税務署が確認するのは「事業に必要な支出であったか」という実態です。品目や日付が詳細に印字されたレシートのほうが、私的利用を疑われにくく、税務調査でも高い証拠能力を発揮します。
Q2:宛名が「上様」、但し書きが「お品代」の領収書は経費に落とせませんか?
A2:税務上直ちに無効となるわけではありませんが、何を購入したかが不明瞭であるため、私的流用を疑われて否認されるリスクが高くなります。また、インボイス制度においては宛名や取引内容が不完全な場合、仕入税額控除が認められないケースがあるため推奨されません。
Q3:クレジットカードの決済時に出る「利用明細(売上票)」は領収書になりますか?
A3:売上票単体では領収書の代わりになりません。売上票は信用取引の証明であり、購入品目や適格請求書の要件(登録番号など)を満たしていないことが多いためです。必ずレジから出る詳細レシートをセットで保管してください。
Q4:レシートの感熱紙の印字が数年で消えてしまうのが心配ですが、どう対策すべきですか?
A4:感熱紙は熱、光、可塑剤(塩ビ素材のクリアファイル等)に弱いため、専用の紙製ホルダーや暗所で保管することが基本です。現在では電子帳簿保存法のスキャナ保存要件に則り、受領後速やかにスマートフォンのカメラで撮影してクラウド会計ソフト等に保存する方法が最も安全で確実です。
まとめ:手書き神話を捨てて「確実な明細」を残す時代へ
「手書き領収書がもっとも安全である」という認識は、過去のアナログ時代に定着した古い思い込みです。取引の透明性と客観性が何よりも重視される現代のビジネス環境では、購入日時・品目・金額・インボイス登録番号が改ざん不能な形で記録されたレシートこそが、最も信頼できる一次情報となります。
インボイス制度や電子帳簿保存法への対応が日常化した今、不要な発行待ち時間を削減し、正確な明細情報をデジタルで管理していくことが業務効率化とコンプライアンスの両立を果たす鍵となります。日々の経費精算や確定申告においては、迷わず品目明細のわかるレシートを選択し、クリーンで堅牢な経理基盤を整えていきましょう。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。