医療費控除の領収書提出不要は罠?5年保管の盲点と2026年最新ルール
毎年の確定申告シーズンを迎えるたび、多くの納税者を悩ませるのが「医療費控除の領収書」の取り扱いです。制度のペーパーレス化が進み、「領収書の提出が不要になった」というフレーズだけが独り歩きした結果、書類を即座にシュレッダーにかけてしまうトラブルや、税務署からの突然の確認通知に青ざめる相談が後を絶ちません。
デジタル庁主導の行政手続きオンライン化やマイナンバーカードを活用した医療費データの自動連携が日常化した2026年現在においても、税制の根底にある証明責任のルールは厳格に維持されています。「提出不要」の言葉の裏に隠された行政の意図と、納税者が負うべき法的なリスク管理の実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収書の提出不要」は手続きの簡素化に過ぎず、税法上は確定申告期限の翌日から自宅での5年間保管義務が明確に課されている。
- 要点2:マイナポータル連携や「医療費のお知らせ」を活用すれば明細書作成は劇的に省力化できるが、自由診療や年末受診分などデータ反映のタイムラグに注意が必要である。
- 要点3:万が一原本を紛失した場合でも、医療機関での「支払証明書」発行や家計簿・通帳・お薬手帳の突合による立証ルートが残されている。
【提出不要の真相】なぜ税務署への領収書添付が廃止されたのか?
かつて医療費控除を受けるためには、封筒いっぱいに詰めた病院や薬局の領収書原本を確定申告書にホチキス止めして税務署へ提出する必要がありました。しかし、平成29年(2017年)分の確定申告から段階的に見直しが進み、現在は「医療費控除の明細書」を提出することで原本の添付が免除されています。
この医療費控除領収書提出省略の公式発表が行われた背景には、税務署窓口における膨大な紙の照合コストと保管スペースの逼迫という行政側の切実な事情がありました。年間数百万件にのぼる申告書に添付された細かなレシートを職員が1枚ずつ確認する作業は、税務行政のデジタル化を阻む最大の障壁となっていたのです。そこで国税庁は、「納税者自身が計算結果を明細書に記載して申告し、証拠書類は各自で手元に留め置く」という自己責任方式へと舵を切りました。
これが医療費控除の領収書提出不要の理由ですが、多くの納税者が「提出しなくて良い=領収書を保管しなくても税務署は確認しない」と誤認する事態を招きました。行政手続の簡素化は、決して証拠確認の免除を意味するものではありません。
捨てたら追徴課税?医療費控除領収書の5年間保管義務と税務調査の現場
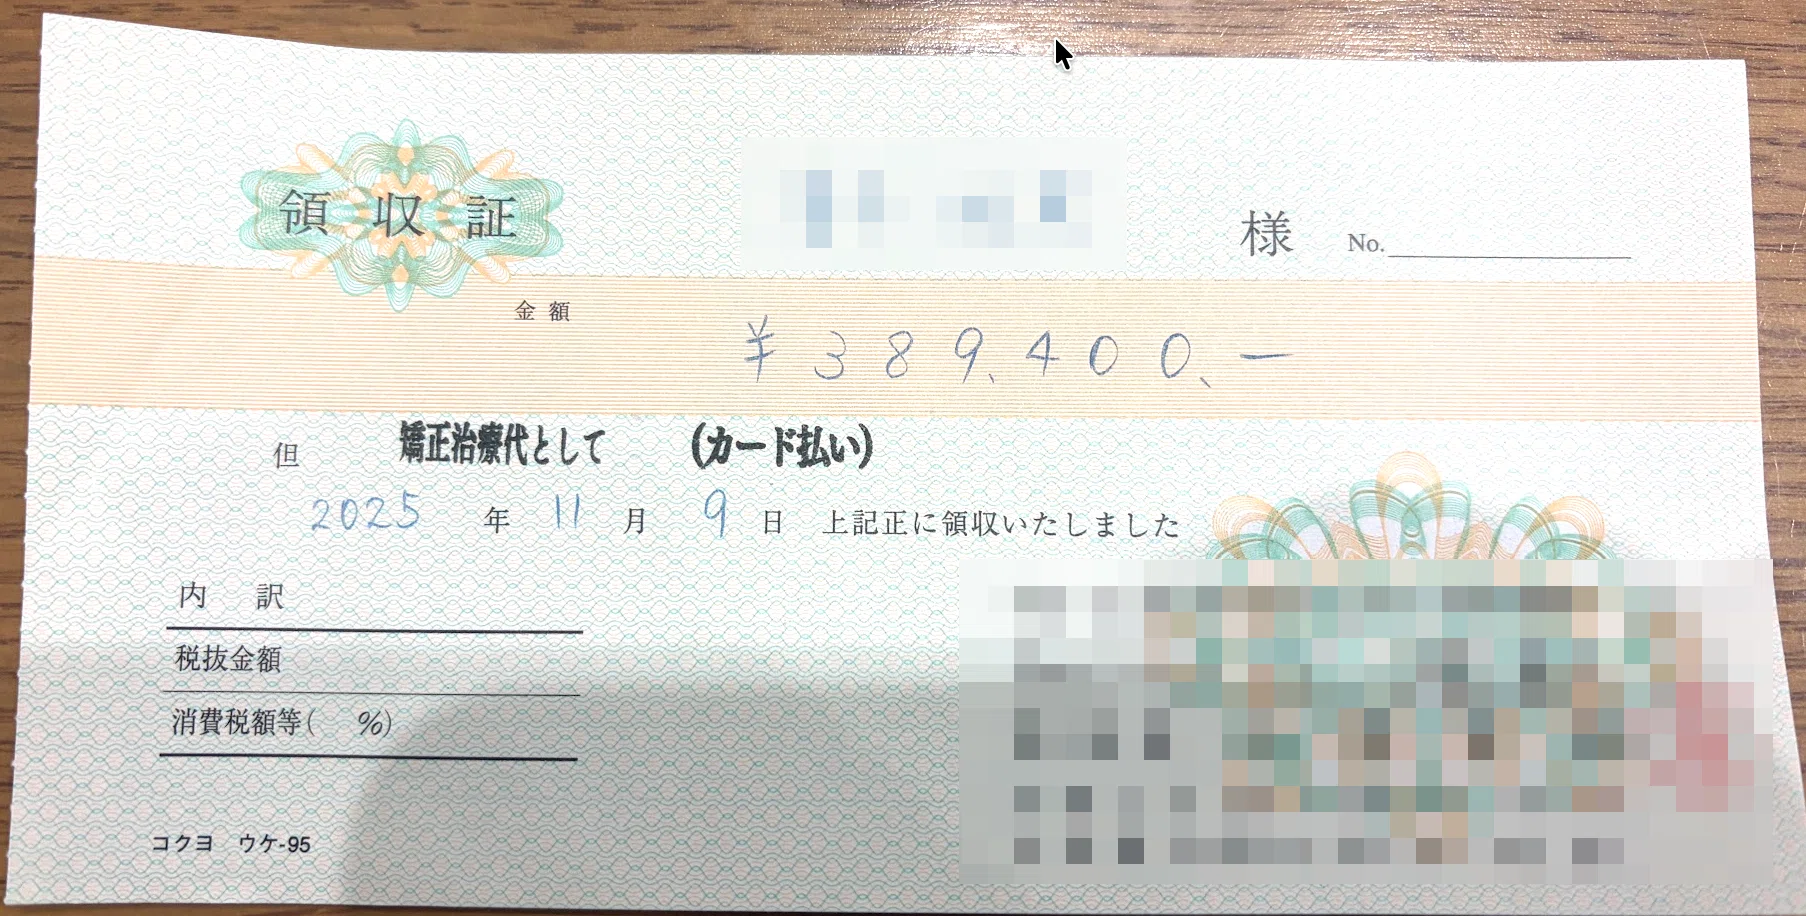
税務の現場において最も恐ろしいのは、数年が経過した頃に突然届く税務署からの通知です。法律上、医療費控除の適用を受けた納税者には、医療費控除領収書の5年間保管義務が定められています。この起算日は「確定申告期限の翌日」であり、例えば2025年分の申告であれば、法定申告期限である2026年3月15日の翌日から起算して、2031年3月15日まで原本を大切に手元へ残しておかなければなりません。
税務調査の現場において、申告から2〜3年が経過したタイミングで「医療費控除の領収書の提示または提出についてのお願い」といった文書が送付されてくるケースは日常茶飯事です。ここで原本を提示できない場合、どのような事態に陥るのでしょうか。税務署の判断は極めて機械的かつ厳格です。提示できない医療費控除は全額否認され、過去に還付された税金の返還を求められるだけでなく、過少申告加算税(原則10〜15%)や利息に相当する延滞税が上乗せされます。
また、スイッチOTC医薬品の購入費を対象とするセルフメディケーション税制レシート保管期間についても全く同一の5年間ルールが適用されます。対象商品に記載された「セルフメディケーション税制対象」の星印や識別マークが付いたドラッグストアのレシートは感熱紙が多く、数年放置すると印字が消えてしまうリスクがあるため、冷暗所でのファイリングやコピーの併用といった国税庁医療費控除領収書の税務調査対策が欠かせません。
【徹底比較】医療費のお知らせ・手元領収書・マイナポータル連携の違い
確定申告で医療費控除を計算する手段は、現在大きく分けて3系統存在します。手元にある医療機関の領収書、健康保険組合から送られてくる医療費通知、そしてマイナンバーカードを用いたオンライン連携です。それぞれの特性と保管義務の有無を把握しておくことが、無用なトラブルを防ぐ最大の近道となります。
| 区分・申請方式 | 詳細・数値データ | 領収書の保管義務 | 編集部の見解・評価 |
|---|---|---|---|
| 手元の領収書による明細書作成 | 病院・薬局ごとに集計し手動入力(10万円または総所得等の5%超が控除対象) | 5年間の保管義務あり(原本保管が必須) | 自由診療や薬局の購入費も漏れなく計上できるが、集計負荷と紛失リスクが最も高い。 |
| 医療費通知(医療費のお知らせ)添付 | 年1回〜複数回発行される公的書面(6要件を満たす必要あり) | 記載分の領収書は保管不要(通知原本を申告書に添付) | 領収書破棄が可能になる唯一の紙ベース手法。ただし発行時期が遅く11〜12月分が抜ける。 |
| e-Tax×マイナポータル連携 | 診療報酬データを自動取得。申告書へワンクリック反映 | 連携データ該当分は領収書保管不要 | 2026年現在の最適解。自動計算により人的入力ミスがゼロになり、税務調査リスクも極めて低い。 |
| 通院交通費(領収書なし) | 電車・バス代の実費。ICカード履歴や移動経路メモで立証 | 領収書原本なし(移動記録メモを5年間保管) | 実質的に領収書発行が不可能なため、合理的経路・金額の家計簿記録が正式な証拠能力を持つ。 |
ここで注目すべきは、医療費のお知らせと領収書の違いの真相です。健康保険組合から自宅に届く「医療費のお知らせ」は、被保険者名、療養を受けた年月、療養を受けた者、療養機関の名称、被保険者が支払った費用額、保険者名の6要件を満たしていれば、明細書の代わりとして申告書に添付できます。この通知書に記載されている診療分に限っては、例外的に個別の医療機関領収書を破棄しても税務上の問題はありません。
一方、電車やバスを利用した際の通院交通費の領収書なし申請の経緯についても、実務上の明確なルールが存在します。公共交通機関では個別の領収書発行が困難であるという社会通念から、国税庁は「日付・利用区間・運賃・受診者名」を記した家計簿や通院ノートの記録をもって領収書に代える取り扱いを認めています。ただし、自家用車のガソリン代や駐車料金は、通院のために不可欠であっても控除対象外となる点には注意が必要です。

【2026年最新】医療費控除の明細書書き方とe-Taxマイナポータル連携の実務
2026年の確定申告において、確定申告の医療費控除添付書類の現在のスタンダードは、スマートフォンとマイナンバーカードを用いた電子申告です。手書き申告に比べて税務署側の書類紛失リスクがなく、還付金の入金スピードも3週間程度と圧倒的に早くなります。
e-Taxマイナポータル連携と医療費控除を導入する場合、国税庁の「確定申告書等作成コーナー」からマイナポータルへログインするだけで、1年間に窓口で支払った保険診療の自己負担額が一括集計されます。ここで注意すべきは、保険診療外の費用やデータのタイムラグです。
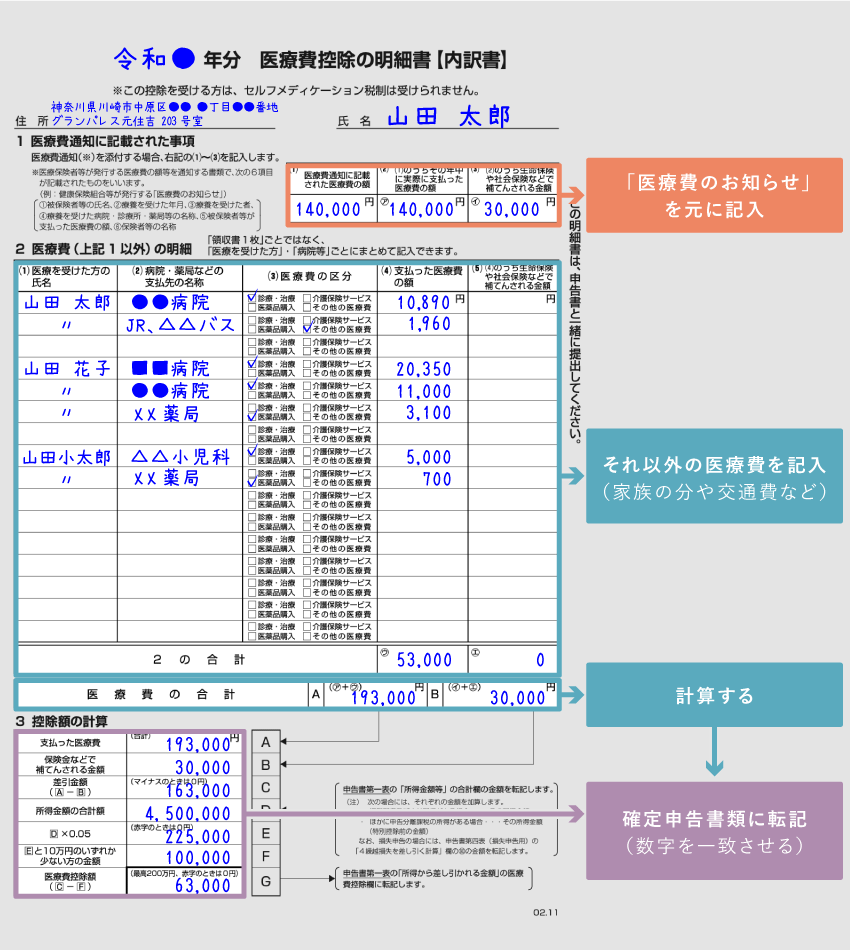
紙の領収書を用いて自己作成する場合の医療費控除の明細書書き方2026年最新ルールでは、「医療を受けた人」「病院・薬局の名称」「医療費の区分(診療・治療、医薬品購入、介護保険サービスなど)」「支払った医療費の額」「保険金などで補填される金額」を明確に整理して記入します。領収書を1枚ずつ転記するのではなく、同一の受診者・同一の病院ごとに合計額をまとめて記載できるため、エクセルなどの表計算ソフトを活用して小計を出しておくと作業が格段にスムーズになります。
一方で、SNSを中心に毎年論争となるのが医療費控除の対象外費用とネットの反応です。「ドラッグストアで買ったサプリメントを経費に入れた」「インフルエンザの予防接種代を合算して還付金をもらった」といった誤った投稿が散見されますが、これらは税務上明確に否認されます。控除対象となるのは「医師による治療・療養に必要な直接の対価」であり、病気予防のためのサプリメントやワクチン接種、美容目的の歯科矯正などは一切含まれません。税務署のAIスクリーニング機能が高度化した現在、こうした不審な費用の混入は即座にフラグが立ち、事後調査の対象となります。
一般に知られていない盲点とネットの誤解
ネット上の情報掲示板やSNSでは、「マイナンバーカードを提出すれば、すべての医療費が国税庁に筒抜けだから申告書を書かなくても自動で控除される」という極端な言説が定期的に拡散されます。しかし、これは完全な誤解です。
マイナンバー制度によって医療費のデータベースが整えられたとはいえ、所得控除は納税者自身の意思によって行使される権利です。国が勝手に医療費控除を適用して税金を安くしてくれることは制度上あり得ません。あくまで納税者自らがe-Tax等を通じて「申告」という法的手続きを踏まなければ、還付されるべきお金は1円も戻ってこないのです。
また、「スマホのカメラで撮影して画像データを保存したから、紙の領収書原本は捨てて構わない」という電子帳簿保存法に関する誤解も根深く存在します。個人が確定申告で行う医療費控除は、事業所得者が行うスキャナ保存制度の適用要件とは手続きが異なります。確定申告の医療費控除において紙で受け取った領収書は、税務署からの求めに応じて即座に提示できる「原本」の状態で5年間保存しておくことが大原則です。
領収書を紛失したときの裏ワザと現場のレスキュー策
「大掃除の際に誤って領収書の束を捨ててしまった」「財布を落として直近数カ月分の領収書が見当たらない」といった不測の事態に直面したとしても、諦める必要はありません。医療費控除領収書紛失時の対処法まとめとして、実務上有効なリカバリー手段が存在します。
まず実践すべきは、受診した病院や調剤薬局の受付窓口への相談です。医療機関側では領収書の再発行を行わない方針を掲げているケースが大半ですが、代わりに「年間支払証明書」や「医療費領収証明書」といった書面を有償(1通数百円〜千円程度)で発行してくれる体制を整えています。この証明書は、税務上も領収書と同等以上の証拠能力を持ちます。
さらに、医療機関への依頼が難しい場合の代替策として、以下の証拠群を束ねて客観性を高める手法が有効です。
- クレジットカードの利用明細書または銀行口座の通帳記帳:医療機関名と決済日が明確に記載されている記録。
- 調剤薬局のお薬手帳や薬剤情報提供書:受診日に確実にその医療機関で診察を受け、投薬された事実を示す副次証拠。
- 健康保険組合のウェブポータル画面のキャプチャ印刷:紙の「医療費のお知らせ」が届く前であっても、組合員専用サイトで閲覧可能な診療実績のログ。
税務調査において求められるのは、「実際に治療を受け、その対価を正当に支払った」という確実な事実関係の立証です。単一の領収書が失われていても、複数の補完的な記録を組み合わせることで、控除の正当性を主張することは十分に可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告の現場や各種相談コミュニティでは、毎シーズン多種多様なトラブル事例が報告されています。行政主導のデジタル化が進んだことで手続きの敷居が下がった反面、思わぬ落とし穴に嵌まる納税者の実態が浮かび上がっています。
「マイナポータル連携ですべて完了したと思っていたら、12月に入院した際の一時立替金数十万円がシステムに反映されておらず、還付金額が大幅に目減りしていた」という声は非常に多く見られます。医療機関から審査支払機関を経由してデータが国税庁のシステムに届くまでには通常2〜3カ月のタイムラグが生じるため、年末の駆け込み受診分は手動で補正入力しなければならないという構造的欠陥が依然として存在します。
また、セルフメディケーション税制を選択したユーザーからは、「家族全員分の風邪薬や湿布のレシートを集めたものの、印字が摩擦で擦れて真っ白になってしまい、税務署から問い合わせが来たときに説明がつかなかった」という生々しい失敗談も寄せられています。感熱紙レシートの劣化スピードは予想以上に早く、デジタル保管と実物ファイリングの併用が納税現場の必須防衛策となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務手続きにおけるリソース配分と税務リスクの観点から、どのような申告手法を選択すべきかの判断基準を提示します。
マイナポータル連携・デジタル完結が向いている人:
- 通院先が一般的な保険診療中心で、自由診療(審美歯科、インプラント、レーシック等)を受けていない世帯。
- 1月〜10月までの通院がメインで、年末に高額な医療費の支払いが集中していない人。
- 紙の領収書を5年間整然と保管・管理するスペースや手作業の手間を最小限に抑えたい多忙なビジネスパーソン。
紙の領収書原本による厳格管理を継続すべき人:
- 歯科矯正や不妊治療、先進医療など、高額な自由診療費用を多く支払っている世帯。
- 公共交通機関の通院交通費や、薬局での市販薬購入頻度が高い人。
- 11月〜12月にかけて大きな手術や長期入院を行い、マイナポータルへのデータ反映が申告期限に間に合わない懸念がある人。
【医療費控除の領収書】に関するよくある質問(FAQ)
Q1:領収書をスキャナーやスマホでPDF化して保存しておけば、原本は捨てても税務上問題ありませんか?
A1:問題があります。個人が確定申告で行う医療費控除において、紙で受領した領収書の原本は、税法に基づき申告期限から5年間の自宅保管が原則として求められます。スキャン画像のみを残して原本を廃棄した場合、税務調査において提示命令に応じられないとみなされ、控除が否認される重大なリスクが生じます。
Q2:通院のために利用した電車や路線バスの領収書がありません。どうやって申告すればよいですか?
A2:公共交通機関等で領収書が発行されない場合は、領収書の提出・保管は不要です。その代わり、「通院日・受診者氏名・利用した交通機関の名称・利用区間・往復運賃」をノートや家計簿、エクセルシート等に克明に記録し、その控えを領収書の代用書類として5年間保管してください。合理的かつ最も経済的な通院経路であれば問題なく認められます。
Q3:ドラッグストアのレシートに食料品とOTC医薬品が混ざっています。どうやって保管・計上すべきですか?
A3:レシート全体を保管した上で、医療費控除(またはセルフメディケーション税制)の対象となる医薬品の行に蛍光ペン等で分かりやすくマーキングを行ってください。申告書にはその対象商品の支払合計額のみを計上します。他の日用品が同一レシートに含まれていても、対象金額が客観的に判別できれば証拠書類として十分有効です。
まとめ:確定申告の医療費控除で損をしないための自己防衛術
医療費控除における「領収書の提出不要」という制度改革は、納税者の申告作業を効率化するための恩恵であると同時に、自己証明責任の重みを手元に残すシステム改変でもありました。行政側の手続きが簡素化されればされるほど、事後チェックにおける事実確認はよりシビアに、そして機械的に行われることになります。
マイナポータル連携という高度な利便性を賢く享受しつつも、手元に発生した紙の領収書や移動記録メモは「5年間は封筒にまとめて保管する」という基本的な防衛策を怠ってはなりません。正しい税務知識を身につけ、万全の証拠管理を整えることこそが、無用な追徴課税を防ぎ、納め過ぎた大切な税金を取り戻すための最も確実な道筋です。 (出典: 医療 費 控除 領収 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。