リボ払いはなぜやばい?仕組みと手数料の罠、返済地獄の防ぎ方を解説
クレジットカードの決済時に目にする「リボ払い(リボルビング払い)」。毎月の支払額を一定に抑えられる手軽さから利用者が多い一方、ネット上では「絶対に手を出すな」「借金地獄の始まり」と強い警告を発する声が後を絶ちません。ポイント還元キャンペーンなどをきっかけに、仕組みをよく理解しないまま設定してしまい、後から高額な支払いに頭を抱えるケースも多発しています。
キャッシュレス決済が完全に定着した2026年現在でも、リボ払いを巡るトラブルや相談件数は高止まりを続けています。なぜこれほどまでに「やばい」と警戒されるのか。その仕組みや分割払いとの違い、手数料の計算ロジックから安全に抜け出す具体的な手順まで、金融取材の現場視点から分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「いくら使っても毎月の支払額がほぼ一定」になる仕組みだが、実態は年利15.0%前後の利息が発生する高金利ローンである。
- 要点2:支払額の中に高額な手数料が含まれるため「元金が減らない状態」に陥りやすく、気づかないうちに返済期間が何年も長期化する。
- 要点3:もし利用中であれば「繰り上げ返済」や「一括返済」で速やかに残高を減らし、設定画面から「自動リボ」を解除することが最善の防衛策となる。
【基本】リボ払い(リボルビング払い)の仕組みとは?初心者向けに徹底解説
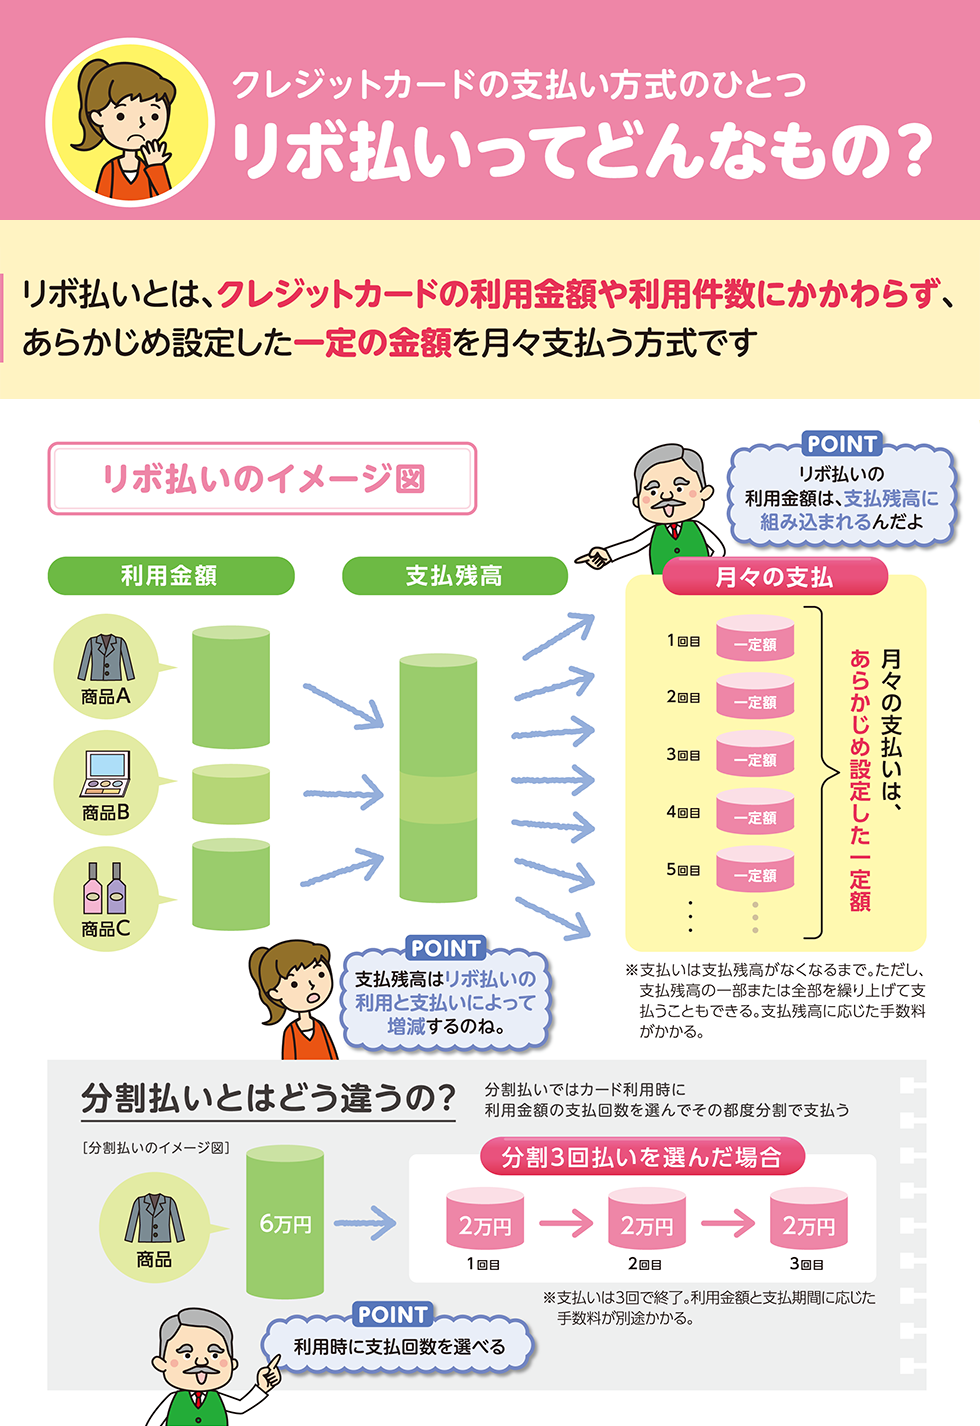
リボ払いとは、クレジットカードの利用件数や合計金額にかかわらず、毎月あらかじめ設定した「一定の金額」を返済していく支払い方法です。正式名称を「リボルビング払い」と呼びます。
例えば、今月にカードで15万円分の買い物をしたとします。通常の「1回払い(一括払い)」であれば、翌月に15万円全額が口座から引き落とされます。しかし、毎月の支払額を「1万円」のリボ払いに設定していた場合、翌月の引き落としは1万円(+手数料)だけで済みます。
手持ちの資金が少なくても高額な買い物ができ、毎月の支出管理がしやすそうに見えるため、一見すると非常に便利なサービスに思えます。しかし、残りの14万円は消えたわけではなく「カード会社からの借金(未払残高)」として翌月以降に繰り越され、そこに日々手数料が加算され続ける構造になっています。
リボ払いと分割払いの決定的な違い|どっちが得?金利と返済回数を比較
初心者が最も混同しやすいのが「リボ払い」と「分割払い」の違いです。どちらも複数回に分けて支払う点では同じですが、「支払期間が決まっているか」「毎月の支払額が固定されるか」という根本的な設計が異なります。
両者の違いを明確に整理した比較が以下の通りです。
【分割払いとリボ払いの主な違い】
・分割払い:「支払い回数(例:3回、6回、12回など)」を指定する。利用金額を回数で割って返済するため、完済する時期が最初から確定している。
・リボ払い:「毎月の支払額(例:毎月1万円など)」を指定する。いくら追加でカードを使っても毎月の支払額が変わらないため、完済時期が後ろへ延び続けやすい。
分割払いは買い物の回数ごとに完済までのゴールが見えているのに対し、リボ払いは残高が増えれば増えるほどゴールが遠のく性質を持っています。計画的にお金を管理したい場合、リボ払いよりも回数指定の分割払い(あるいは2回払いまでの手数料無料枠)を選ぶのが基本です。
なぜ「リボ払いはやばい」と言われるのか?元金が減らない恐ろしい理由
リボ払いが「危険」「やばい」と強く警告される最大の要因は、年利15.0%〜18.0%という消費者金融並みの高金利(手数料率)と、「元金がまったく減らない罠」にあります。
リボ払いの毎月の引き落とし額の内訳を見ると、支払った金額のすべてが商品の購入代金(元金)の返済に充てられているわけではありません。「元金」と「手数料(利息)」が合算されて引き落とされています。
例えば、未払残高が膨らんでいる状態で「毎月5,000円返済」に設定していると、引き落とされる5,000円のうち4,000円が手数料に消え、実際の借金は1,000円しか減っていないという事態が平然と起こります。利用明細を細かく見ない人は「毎月しっかり5,000円払っているから借金も減っているはずだ」と錯覚し、知らぬ間に残高を抱え込み続けることになります。
支払額が一定である安心感から「お金を使っている感覚」が麻痺し、残高が減っていないにもかかわらず追加でカードを使い続けてしまう心理的トラップこそが、リボ払いの最も恐ろしい正体です。
【シミュレーションで検証】リボ払いの手数料計算と返済が終わらない実態
では、具体的にどれほどの手数料が発生するのか。実際のリボ払いの手数料計算ロジックと、具体的な支払いシミュレーションを確認してみましょう。
一般的なリボ手数料は以下の計算式(実質年率15.0%の場合)で日割り計算されます。
【リボ払い手数料の計算式】
利用残高 × 実質年率(15.0%) ÷ 365日 × 利用日数 = 手数料
例えば、30万円の買い物をして、実質年率15.0%で「毎月1万円の定額コース(元利均等返済)」で返済した場合のシミュレーション結果がこちらです。
【30万円を毎月1万円でリボ返済した場合】
・返済回数:36回(3年間)
・元金:300,000円
・支払う手数料総額:約74,000円
・総支払額:約374,000円
もしこれが50万円の利用残高で「毎月1万円返済」だった場合、返済期間は6年以上(約79回)に及び、支払う手数料だけで20万円以上に跳ね上がります。買い物した金額の4割近くを利息としてカード会社に上乗せして支払う計算になり、これが「返済が終わらない」と言われる数学的な真実です。
クレジットカードのリボ払いにメリットはある?唯一の活用シーンと注意点
デメリットばかりが強調されるリボ払いですが、金融商品として提供されている以上、特定の状況下ではメリットも存在します。
【リボ払いの主なメリット】
1. 冠婚葬祭や急な医療費など、一時的な資金ショートを回避できる
2. 毎月の支出額が固定されるため、短期的な家計管理がしやすい
3. カード会社のリボ払い限定キャンペーン(高額ポイント付与など)の恩恵を受けられる
ただし、これらのメリットを安全に享受できるのは、「来月にはまとまったお金が入るため、すぐに全額返済できる」「キャンペーンのポイントだけを獲得し、手数料が発生する前に一括返済する」といった高度な自己管理ができるケースに限られます。「手元にお金がないからとりあえずリボにしておく」という動機で使い始めるのは極めて危険です。
返済地獄から今すぐ脱出する方法|繰り上げ返済・一括返済と自動リボの解除
すでにリボ払いを利用してしまっている方や、気づかないうちに設定されていた場合でも、適切な初動を取れば手数料負担を最小限に抑えられます。脱出のための3つのステップを解説します。
① 繰り上げ返済・一括返済を行う
リボ地獄から抜け出す最も確実な方法は、残高を1円でも早く減らすことです。カード会社の会員専用WebサイトやATM、電話窓口から「繰り上げ返済(一部増額返済)」や「一括返済」を申請できます。ボーナスや臨時収入が入ったタイミングで残高を一気に清算すれば、それ以降の手数料発生を完全にゼロにできます。
② 毎月の返済設定額を引き上げる
一括返済が難しい場合でも、毎月の支払コースを「1万円」から「3万円」「5万円」へと可能な限り引き上げてください。返済元金を増やすことで完済までの期間が劇的に短縮され、支払う総手数料を大幅に圧縮できます。
③ 「自動リボ(スマリボ・楽Payなど)」を即座に解除する
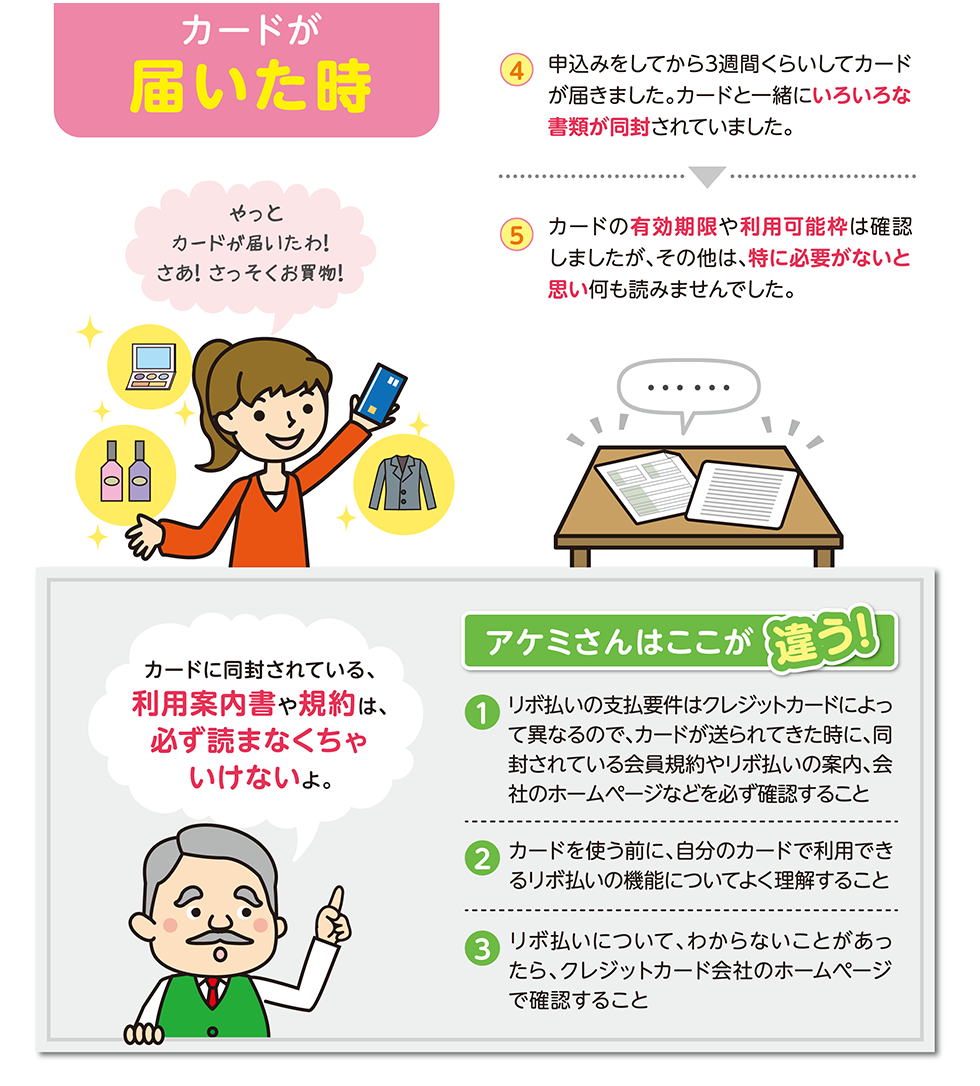
カード入会時の「ポイントプレゼント」に釣られて、すべての買い物が自動的にリボ払いになる設定(自動リボ)になっている利用者が非常に多く見られます。カード会社の会員サイトにログインし、支払い方法の登録設定から自動リボ設定が「登録」になっていないか今すぐ確認し、必ず「解除」してください。
【リボ払いの仕組みと対策】に関するよくある質問(FAQ)
Q1:1回でもリボ払いを使うと信用情報(ブラックリスト)に傷がつきますか?
A1:リボ払いを利用したこと自体で信用情報に傷がつく(ブラックリストに載る)ことはありません。リボ払いはカード会社が認めている正規の決済機能です。ただし、支払期日に口座残高が足りず延滞・滞納を繰り返したり、返済が長期にわたって滞った場合は、信用情報機関に事故情報として記録され、将来の住宅ローンや新規カード発行に悪影響を及ぼします。
Q2:自分で設定した覚えがないのに、いつの間にかリボ払いになっていたのはなぜ?
A2:クレジットカード新規入会時に「自動リボ設定で〇〇ポイント還元」といったチェックボックスにデフォルトでチェックが入っていたケースが大半です。また、リボ専用カード(一括払いを指定しても自動でリボになるカード)を一般カードと誤認して契約している場合もあります。利用明細に「リボ手数料」の記載がないか直ちに確認しましょう。
Q3:リボ払いを一括返済したい場合、どのような手続きが必要ですか?
A3:カード会社によって異なりますが、主に「会員WEBサイトからの増額申請」「提携銀行ATMからの直接入金」「カード会社デスクへの電話による振込口座案内」の3通りがあります。手数料は日割り計算されるため、返済日当日の正確な総支払額を確認してから入金するのが確実です。
Q4:リボ払いの支払いを「毎月元金定額」と「元利定額」で選べるようですが何が違いますか?
A4:元金定額は「指定した元金+手数料」を支払う方式で、元金が確実に減るため比較的安全です。一方、元利定額は「指定した支払額の中に手数料が含まれる」方式で、残高が多い時期は支払額の大半を手数料が占めてしまい、元金が非常に減りにくくなります。より危険なのは「元利定額」です。
まとめ:リボ払いの特性を正しく理解し、賢いカード利用を
リボ払いは、仕組みを理解しないまま利用すると高額な手数料と長期返済の泥沼に引きずり込まれるリスクの高い支払い方法です。「毎月の支払いが少なくて済む」という表面的な手軽さの裏には、年利15.0%という重い利息の負担が潜んでいます。
クレジットカードは原則として「1回払い」を基本とし、どうしても分割が必要な場合は返済回数が明確な「分割払い」を検討するのが健全な家計防衛の鉄則です。まずはご自身のカード利用明細と支払い設定を確認し、意図しないリボ設定になっていないかをチェックすることから始めてみてください。 (出典: リボ 払い と は わかり やすく(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。