東食国保は本当にお得か?協会けんぽ比較と保険料の分岐点を徹底検証
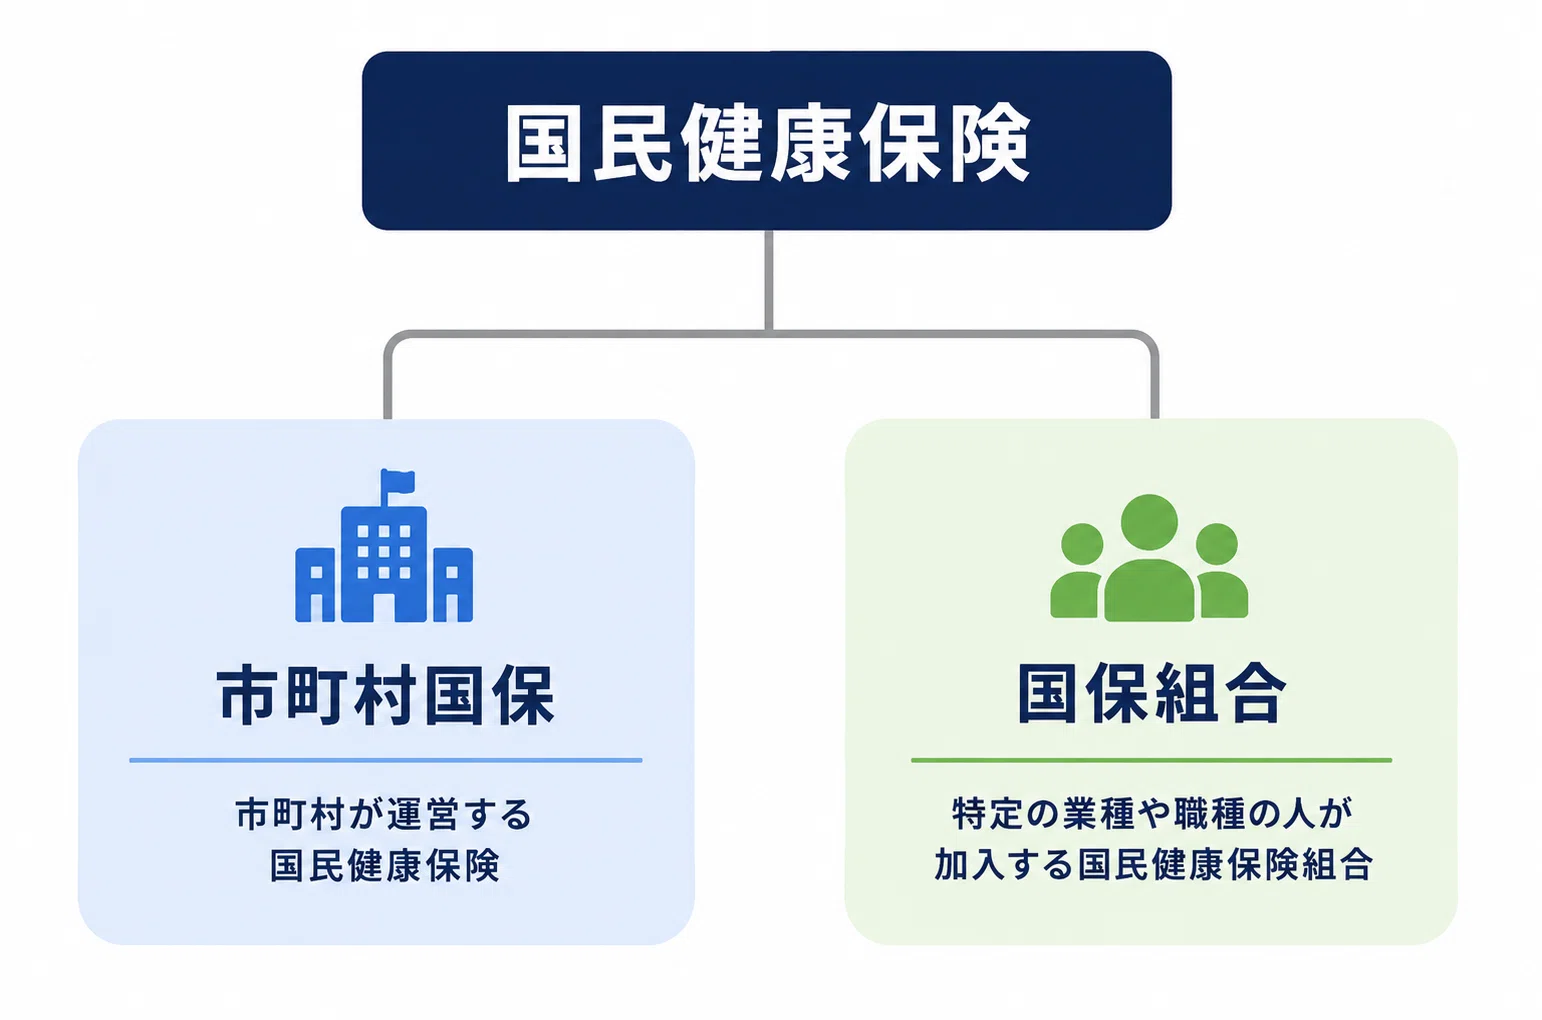
東京都内で食品の卸売・小売・加工販売を営む事業主や法人経営者にとって、毎月の固定費として重くのしかかるのが社会保険料の負担です。公的医療保険の選択肢として、全国健康保険協会(協会けんぽ)や市区町村の国民健康保険と並び、業界特化型の「東京食品販売国民健康保険組合(東食国保)」が存在感を示しています。
所得水準や世帯構成によって保険料が劇的に下がるケースがある一方、安易な切り替えでかえって総支払額が膨らんでしまう落とし穴も少なくありません。本稿では、東食国保の基本構造から協会けんぽとの損益分岐点、独自の給付・検診制度、現場の実態まで、制度の核心を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高所得の個人事業主や役員は定額制に近い保険料体系により協会けんぽや市町村国保より年間数十万円単位の削減が見込める。
- 要点2:扶養家族が多い世帯や低〜中所得層は1人ごとに保険料が加算されるため逆に負担増となるリスクが存在する。
- 要点3:法人化直後の適用除外承認手続きや健康診断の補助拡充など制度の特性を把握したシミュレーションが不可欠。
【2026年最新】東京食品販売国民健康保険組合の加入条件と基本構造
公的医療保険制度の再編や高齢者医療拠出金の改定が進むなか、東京食品販売国民健康保険組合(東食国保)の存在意義が改めて見直されています。同組合は、国民健康保険法第13条に基づき設立された職域国保組合であり、一般的な自治体国保や被用者保険とは異なる独自の運営方針を持っています。
まず押さえるべきは、東京食品販売国民健康保険組合の加入条件です。対象となるのは、東京都内および指定された近隣エリア(神奈川県、千葉県、埼玉県など規約で定める地域)で、青果、精肉、鮮魚、乾物、菓子、惣菜、米穀、酒類などの食品販売・卸売業を営む事業主とその従業員に限られます。加えて、母体となる東京都食品販売関連の同業者組合(親組合)への所属が必須要件となります。
飲食主体のレストランやカフェなど、食品衛生法上の飲食店営業許可のみで営業している業態は原則として対象外となるため、自社の業種区分が販売・流通に該当するかどうかの事前確認が欠かせません。
事業形態における注意点として、個人事業所だけでなく法人事業所も一定の条件下で加入・継続が可能です。ただし、法人設立時や新規雇入れの際には、日本年金機構(年金事務所)へ「健康保険被保険者適用除外承認申請書」を提出し、認可を受ける手続きが必須となります。この手続きを怠ると、自動的に協会けんぽへの強制適用となるため、設立初期の実務管理が問われます。
協会けんぽと徹底比較|保険料シミュレーションと決定的な損益分岐点
経営者や個人事業主が東食国保への加入を検討する最大の動機は、毎月のコスト削減にあります。市区町村国保や協会けんぽが所得・標準報酬月額に比例して保険料が上昇する「応能割」を主軸としているのに対し、東食国保は被保険者の年齢や区分に応じた定額・定率の均等割を中心とした独自の保険料体系を採用しています。
協会けんぽとの構造的な違いを客観的データで比較したものが下表です。
| 項目 | 詳細・数値データ(東食国保) | 一般的な基準・相場(協会けんぽ・東京支部) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の算出方式 | 定額・年齢別均等割(事業主・従業員・家族ごとの固定月額制) | 標準報酬月額×保険料率(労使折半で総額約9.8%〜10%前後) | 役員報酬や事業所得が高額なほど東食国保の割安感が顕著になる。 |
| 扶養家族の扱い | 扶養の概念なし(家族1人ごとに所定の家族保険料が発生) | 被扶養者は保険料ゼロ(配偶者・子供等の人数による追加負担なし) | 単身者〜少人数世帯に有利。扶養家族が3〜4人以上いる場合は逆転の可能性大。 |
| 傷病手当金・出産手当金 | 組合独自の規約給付(支給日数や金額に一定の制限あり) | 法定給付(標準報酬日額の3分の2を最長1年6カ月支給) | 休業時の所得補償の手厚さでは依然として被用者保険(協会けんぽ)が優勢。 |
| 健康診断・ドック補助 | 提携医療機関での人間ドック補助金(手厚い助成制度を整備) | 生活習慣病予防健診(35歳以上対象、一部自己負担あり) | 巡回健診や指定クリニックでの精密検査補助は東食国保が手厚い。 |
具体的な東食国保の保険料シミュレーションを行うと、損益分岐点が浮き彫りになります。例えば、役員報酬が月額80万円(年間給与960万円)の単身経営者の場合、協会けんぽでは毎月の健康保険料(労使合算)が約8万円前後に達しますが、東食国保であれば月額2万〜3万円台の固定負担で済むため、年間50万円以上の固定費削減が現実的な数値として算出されます。
一方、月収25万円前後で配偶者と子供2人を養っている従業員の場合、協会けんぽでは家族分の追加負担がゼロであるのに対し、東食国保では家族3人分の均等割が上乗せされ、世帯合計の支払額が協会けんぽを上回るケースが発生します。この「世帯人数と所得額の交差点」こそが、制度選択の生命線です。
東食国保のメリット・デメリット|扶養家族・給付内容の落とし穴
事業の資金繰り改善に寄与する東食国保ですが、メリットとデメリットの双方を精査しなければ、将来的な労使トラブルや予期せぬ出費を招くことになります。
最大のメリットは、前述した高所得層における圧倒的な保険料圧縮効果です。売上が伸長し、役員報酬を引き上げた局面でも健康保険料が跳ね上がらないため、事業投資や手元資金の確保に直結します。さらに、予防医療に力を入れており、健康診断や人間ドックの受診補助が充実している点も、激務が続く食品業界の現場からは高く評価されています。
反面、看過できないデメリットが2点存在します。第1は「扶養家族」の概念が存在しない点です。国民健康保険法に基づく組合である以上、加入者全員が個別被保険者として扱われるため、収入のない配偶者や未就学児であっても1人あたり月額数千円〜1万円前後の保険料が加算されます。多子世帯の従業員を多く雇用する事業所では、社会保険料の自己負担割合をめぐって不満が生じる要因になりかねません。
第2は、傷病手当金や出産手当金の保障設計です。協会けんぽでは健康保険法に基づき、業務外の病気やケガによる休業に対して「給与の3分の2」が最長1年6カ月にわたり給付されます。しかし、職域国保におけるこれらの手当は任意給付扱いであり、支給額が日額固定(例:1日数千円程度)であったり、支給対象期間が限定されていたりすることが一般的です。万が一の長期療養リスクに対するセーフティネットの厚みには、明確な開きがあります。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判・口コミ
実際に東食国保を導入している都内の食品小売店、青果卸、EC食品流通企業の経営者や現場担当者を取材すると、数字のシミュレーションだけでは見えてこないリアルな運用実態が浮かび上がります。
大田市場近郊で仲卸を営む40代の男性経営者は、導入の経緯をこう語ります。「個人事業主から法人成りしたタイミングで協会けんぽの試算を出したところ、役員2名の保険料だけで月15万円を超えて愕然としました。税理士と相談して東食国保の適用除外承認を活用した結果、月額負担は半減。浮いたキャッシュを冷蔵設備の更新費用に充てることができました」
一方で、労務管理の現場からは課題を指摘する声も聞かれます。都内で複数店舗の高級スーパーを展開する人事担当者は、採用面接でのギャップを明かします。「中途採用で入社したスタッフから『扶養に入っている妻の保険料が引かれているのはなぜか』と問い合わせを受けることがあります。大企業や一般的な被用者保険からの転職者には、事前に国保組合の仕組みを丁寧に説明しておかないと、手取り額をめぐって不信感を持たれかねません」
また、提携医療機関での検診制度については、「指定クリニックでの人間ドックがほぼワンコイン〜数千円の手出しで受けられるため、自営業仲間での評判は極めて高い」という意見が多く、日々の健康管理を重視するベテラン事業主からの支持は強固です。
一般に知られていない盲点とネットの誤解|申請・脱退手続きの落とし穴
ネット上の情報やSNSのコミュニティでは、「法人化したら国保組合は強制退会になる」「一度入れば廃業まで自動継続できる」といった事実誤認が散見されます。実務上のトラブルを防ぐために、正確な手続きフローを把握しておく必要があります。
最も致命的なトラブルに発展しやすいのが、法人設立時における申請手続きの期限です。既存の個人事業所が法人化(法人成り)した場合、何もしなければ厚生年金と同時に協会けんぽへ自動移行してしまいます。東食国保を継続するためには、法人設立から14日以内に年金事務所へ「健康保険被保険者適用除外承認申請書」を提出し、証明印を受けた上で東食国保に届け出なければなりません。この期限を1日でも過ぎると適用除外が認められず、協会けんぽへの加入を余儀なくされる厳格なルールが存在します。
さらに、事業承継や業種転換に伴う脱退手続きにも留意が必要です。食品販売の看板を下ろして飲食業へ完全移行した場合や、事業所を東京都外の認可対象外エリアへ移転した場合は、速やかに脱退届を提出し、保険証を返還しなければなりません。無資格受診が発生した場合、後日組合から過去に遡って医療費の全額返還(7割分)を請求されるリスクがあるため、事業内容の変更時には組合事務局への事前相談が必須です。
【プロの結論】東食国保を選ぶべき人・見送るべき人の明確な境界線
制度の特性を踏まえると、東食国保がすべての事業者に最適なわけではありません。自社の組織構成や財務状況に合わせた客観的な判断基準を提示します。
【徹底判定】加入を強く推奨する事業主のプロファイル
以下に該当する場合、東食国保の強みが最大限に発揮され、大きなコストメリットを享受できます。
- 事業所得・役員報酬が高い単身経営者または夫婦のみの事業所(月収50万円以上であれば削減効果が極めて高い)
- 従業員が独身中心、または共働きで各自が社会保険に加入している事業所
- 人間ドックや生活習慣病予防など、手厚い健康診断の助成を活用したい事業者
- 親組合の業界ネットワークや福利厚生制度を積極的にビジネスに活かしたい店舗
【要注意】協会けんぽや市町村国保に留まるべきケース
一方、以下の条件に当てはまる場合は、切り替えによってかえって負担が増加する、あるいは保障が脆弱化する恐れがあります。
- 専業主婦(夫)や子どもなど、無収入の扶養家族を3人以上抱える世帯が多い事業所
- 事業主・従業員の平均月収が25万円以下で、協会けんぽの保険料率のほうが低く収まる場合
- 病気休業時の傷病手当金や産休・育休時の手当金を法定通り手厚く確保したい従業員が中心の組織
- 将来的に食品販売以外の多角化(飲食業・不動産業等)を主軸に計画している企業
【東京食品販売国民健康保険組合】に関するよくある質問(FAQ)
Q1:従業員を新たに雇い入れた場合、そのスタッフだけ協会けんぽに入れることはできますか?
A1:原則として事業所単位での適用となるため、同一事業所内で「役員は東食国保、従業員は協会けんぽ」といった混在加入は認められていません。法人事業所で適用除外を受けている場合は、新たに雇用した社会保険適用対象の従業員も同様に適用除外手続きを取り、東食国保へ加入させる必要があります。
Q2:途中で子どもが生まれた場合、保険料や手続きはどう変わりますか?
A2:出生後、東食国保への被保険者追加手続きが必要となります。協会けんぽのような「被扶養者追加(保険料無料)」とは異なり、家族均等割の月額保険料が新たに発生します。出産育児一時金(原則50万円)は東食国保からも法定通り支給されます。
Q3:脱退手続きを忘れて別の保険証を使っていた場合、どのような問題が起きますか?
A3:資格喪失後に東食国保の保険証を使用して受診した場合、組合が負担した医療費(7割〜8割)の返還請求(不当利得返還請求)が行われます。新たな保険組合への再請求手続きなど煩雑な精算が発生するため、就職・退職・移転時の保険証回収と届出は速やかに行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
東京食品販売国民健康保険組合は、食品業界で働く事業主や高所得の役員にとって、固定費削減と健康管理を両立させる強力な選択肢であり続けています。定額制に近い保険料構造や人間ドックの補助制度は、日々の資金繰りと体調管理に腐心する現場にとって大きな武器となります。
しかし、扶養制度の欠如や傷病時の保障水準といった構造的デメリットを把握しないまま加入すると、世帯全体の支出増加や労使間の認識ギャップを招く危険性も孕んでいます。加入を検討する際は、自社および従業員の「役員報酬額」「世帯構成」「今後の人員計画」をテーブルに載せ、協会けんぽとの詳細な比較シミュレーションを実施した上で、戦略的な判断を下すことが成功への鍵となります。 (出典: 東京 食品 販売 国民 健康 保険 組合(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。