PayPay残高を銀行に戻す完全ガイド!出金できない落とし穴と手数料0円手順【2026】
友人間での割り勘や送金の受け取り、あるいはチャージしすぎて余ってしまったPayPay残高。「今すぐ自分の銀行口座に戻して現金として引き出したい」と考えたとき、アプリ上で出金ボタンが押せなかったり、身に覚えのない手数料が差し引かれそうになって戸惑った経験はないでしょうか。
実は、PayPay残高を銀行口座へ払い戻すためには、「残高の種類(PayPayマネーかマネーライトか)」と「本人確認(eKYC)の完了」という2つの絶対条件をクリアしていなければなりません。知らずにチャージ元を選んでしまうと、1円たりとも銀行に戻せない事態に陥ります。2026年最新の仕様をもとに、PayPay残高を手数料0円かつ最速で銀行口座へ戻す具体的な手順と、出金トラブルを回避する完全防衛策を現場取材の視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:銀行口座に戻せるのは本人確認後にチャージした「PayPayマネー」のみであり、クレカチャージ等の「PayPayマネーライト」やポイントは出金不可。
- 要点2:出金手数料はPayPay銀行ならいつでも0円・即時反映、ゆうちょ銀行やメガバンク・地方銀行などの他行口座は一律100円(税込)が発生。
- 要点3:送金受け取り分を銀行に戻したい場合も、送り主の残高種別と受け取り側の本人確認ステータスが出金の可否を決定づける。
【2026年最新】PayPay残高を銀行口座に戻す基本ルールと出金条件
PayPayの残高を銀行口座へ戻す(出金・払い戻しする)機能は、2026年現在、日常的な家計管理や割り勘の精算ツールとして完全に定着しています。しかし、誰もが即座に現金化できるわけではありません。決済インフラとしての安全性を保つため、資金決済法に基づく厳格なルールが敷かれています。
PayPay残高を銀行口座へ出金するための必須条件は以下の2点に集約されます。
- 本人確認(eKYC)が完了していること:マイナンバーカードや運転免許証を用いたオンライン本人確認を完了し、アカウント種別が「PayPayマネー」対応になっている必要があります。
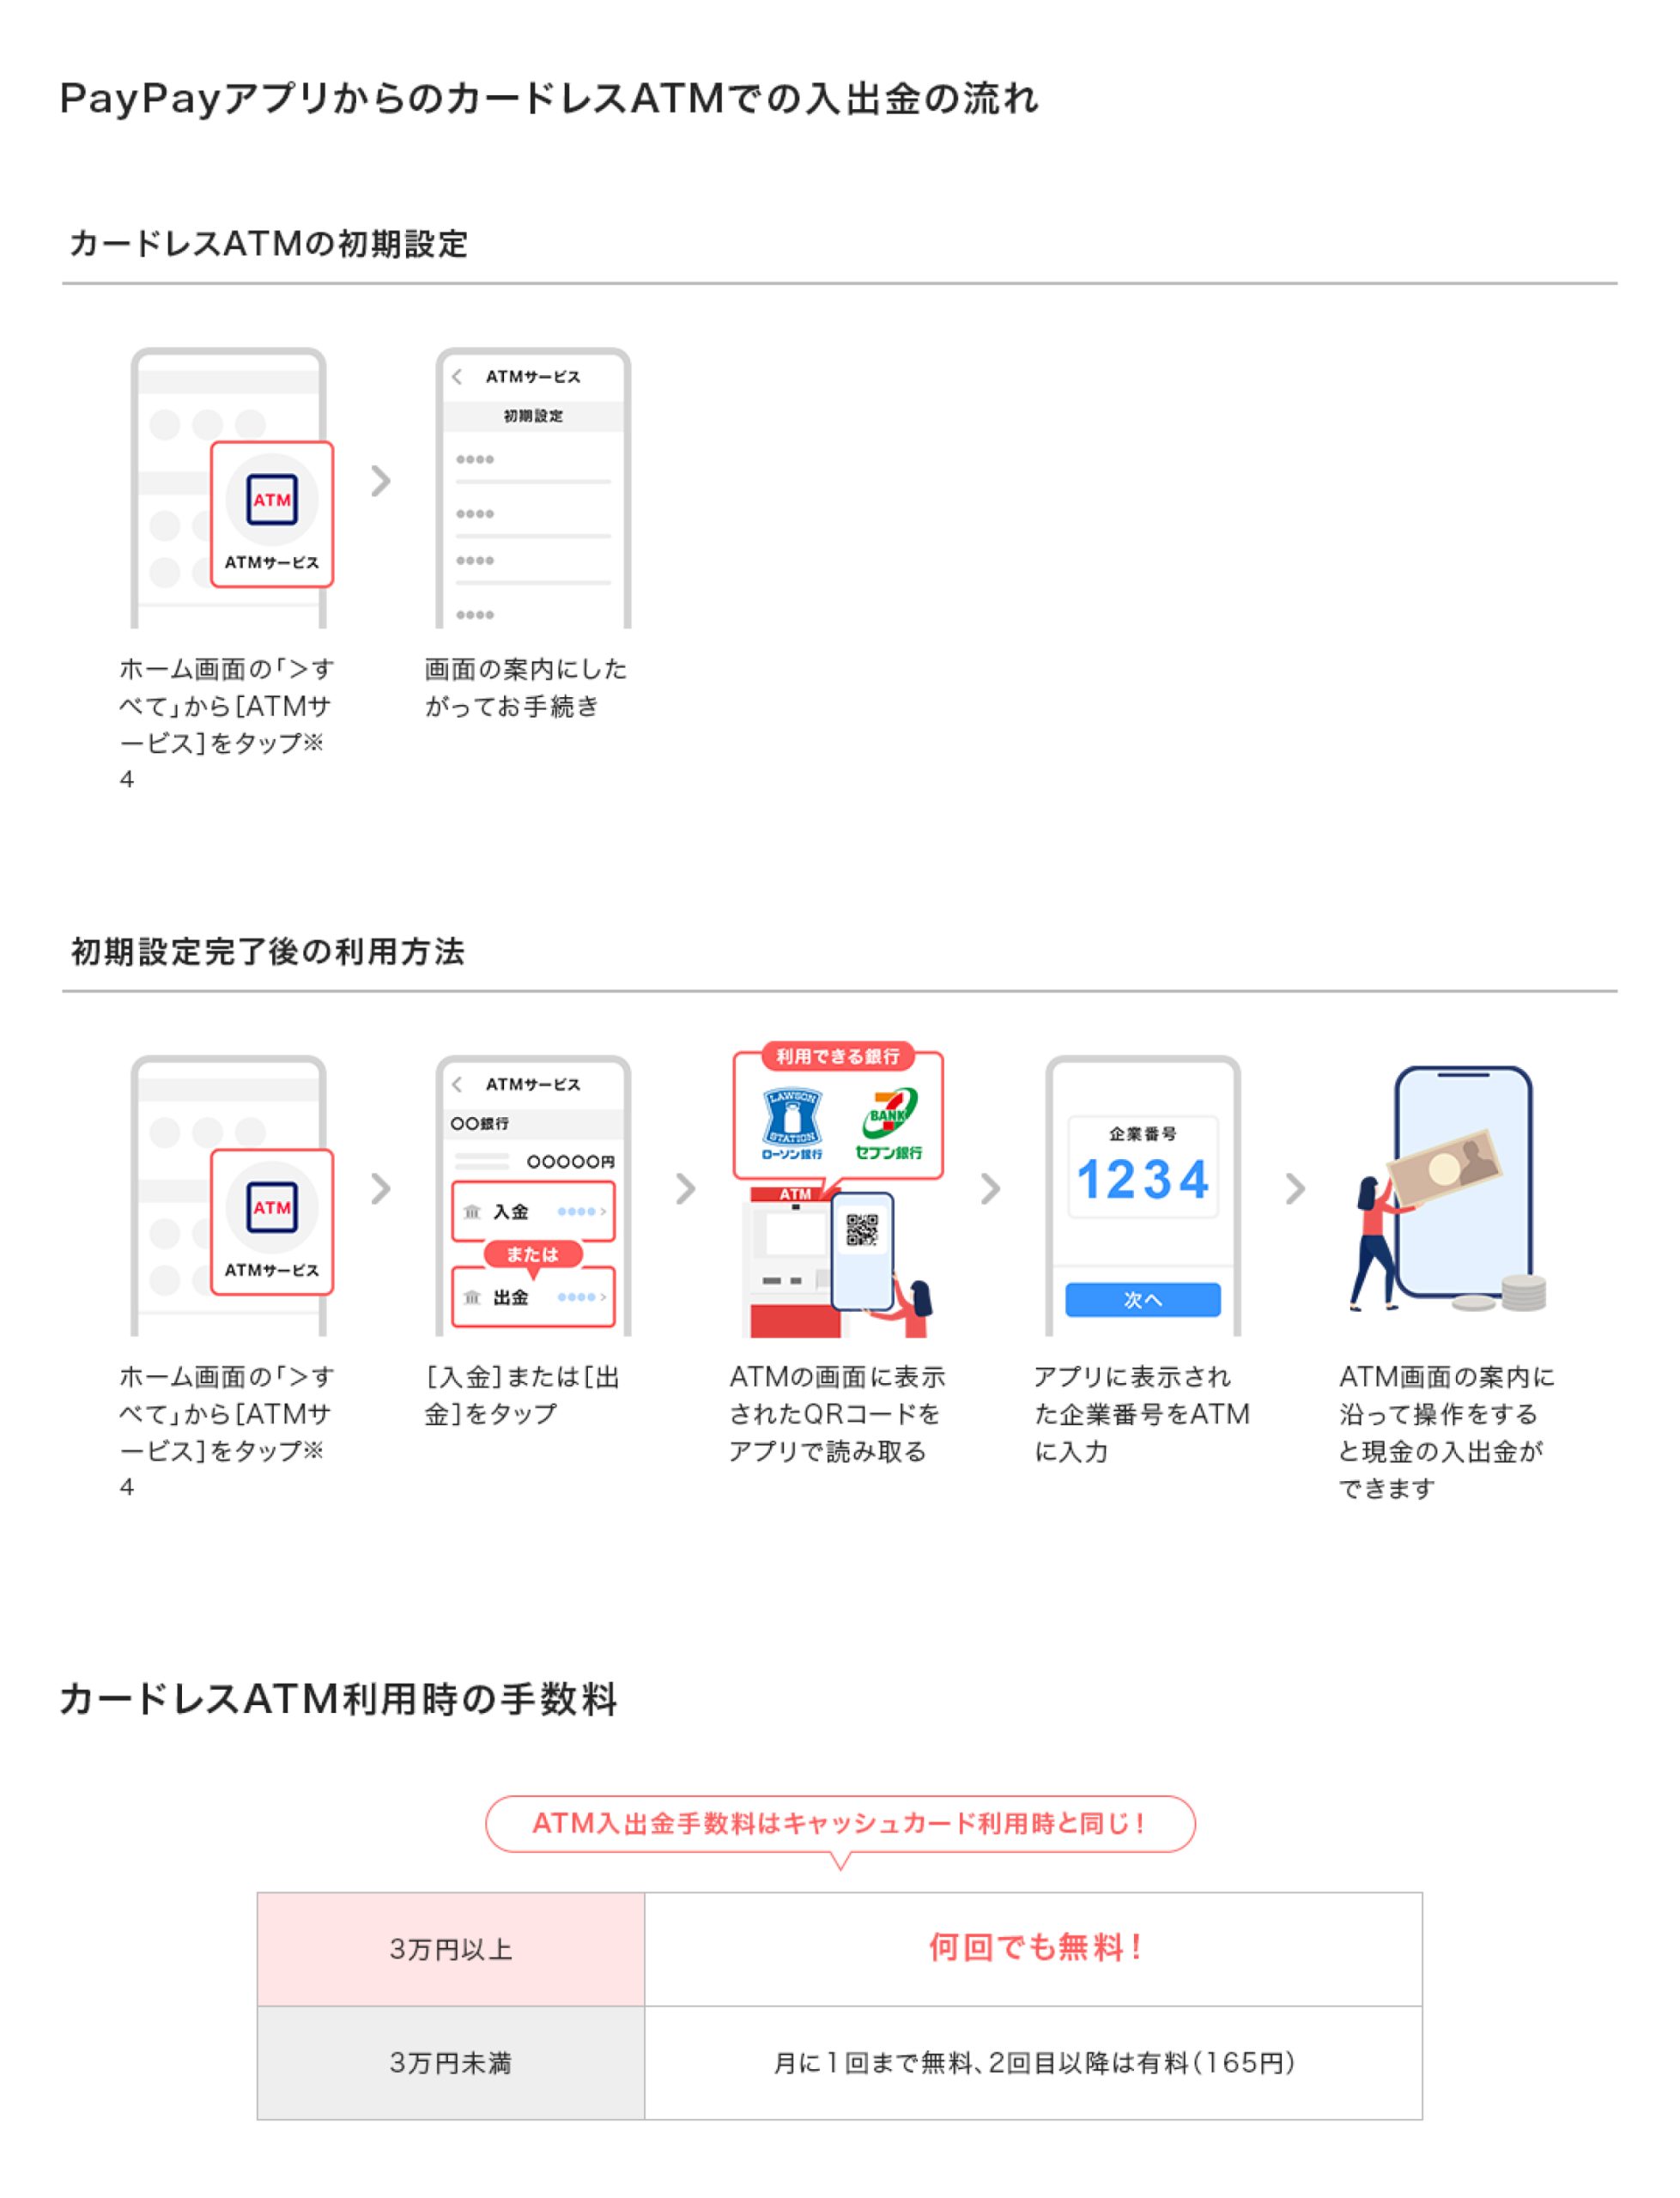
- 出金対象が「PayPayマネー」であること:銀行口座、セブン銀行ATM・ローソン銀行ATMの現金チャージ、あるいはヤフオク!・PayPayフリマ(現Yahoo!フリマ)の売上金からチャージされた残高である必要があります。
本人確認を完了していない状態でチャージした残高や、本人確認前のアカウントで受け取った残高は、すべて「PayPayマネーライト」として扱われます。この状態では、いくらアプリ内に数万円の残高が存在していても、銀行口座へ戻す操作は一切受け付けられません。

出金できない最大の落とし穴|PayPayマネーライトとマネーの違いを解剖
「残高があるのに出金ボタンがグレーアウトして押せない」「出金可能額が0円と表示される」というトラブルの原因の9割以上は、「PayPayマネー」と「PayPayマネーライト」の違いを把握していないことに起因します。
PayPayの残高体系は、法的な資金保全義務やマネーロンダリング防止の観点から明確に区分されています。以下の仕様を正確に理解しておくことが、無用なトラブルを防ぐ防波堤となります。
- PayPayマネー(出金可能):本人確認完了後に「銀行口座」「現金ATM」「売上金」からチャージした残高。銀行口座への出金、送金、決済のすべてに対応。
- PayPayマネーライト(出金不可):本人確認前にチャージした残高、および「PayPayカード(旧ヤフーカード含む)」「PayPayあと払い(クレジット)」からチャージした残高。送金や決済は可能だが、法的に払い戻しが禁止されている。
- PayPayポイント(出金不可):キャンペーン付与や決済特典で獲得したポイント。決済や運用には使えるが、出金・送金ともに不可。
特に見落としがちなのが「PayPay送金受取から口座へ戻す流れ」です。友人から割り勘などで残高を送ってもらった場合、送り主が「PayPayマネー」から送金し、かつ受取側も本人確認を済ませていれば「PayPayマネー」として着金するため銀行に戻せます。しかし、送り主が「PayPayマネーライト」から送金した場合は、受け取った残高もマネーライトの性質を引き継ぐため、受け取り側が本人確認済みであっても出金はできません。
【手数料・反映時間比較】PayPay銀行と他行口座の決定的な格差
PayPay残高を銀行に戻す際、振込先として指定する金融機関によって「出金手数料」と「振込反映時間」に劇的な格差が存在します。少額の残高を頻繁に出金する場合、この差が年間で無視できないコストとなります。
| 出金先金融機関 | 出金手数料(税込) | 振込反映時間 | 編集部の見解・評価 |
|---|---|---|---|
| PayPay銀行 | 0円(完全無料) | 即時反映(24時間365日) | グループ連携の恩恵が最大。1円単位で即座に現金化できるため圧倒的推奨。 |
| ゆうちょ銀行 | 100円 / 回 | 翌々営業日〜3営業日程度 | 反映に最も時間を要する。急ぎの資金移動には向かず計画的な利用が必須。 |
| メガバンク・ネット銀行・地銀 (三菱UFJ・三井住友・みずほ・楽天・住信SBI等) | 100円 / 回 | 翌営業日(5時までの申請で当日中) | 全銀ネット経由のため営業日ベース。100円の手数料負けに注意が必要。 |
他行宛ての出金手数料は一律100円(税込)に設定されています。たとえば1,000円を出金しようとすると手元には900円しか残らず、実質10%の目減りとなります。PayPay残高を日常的に銀行口座へ戻す機会が多いユーザーは、PayPay銀行口座を連携させて「手数料0円・即時振込」の環境を構築しておくことが必須の防衛策と言えます。

【実践手順】PayPay残高を銀行口座へ払い戻す最短ステップ
PayPay残高(PayPayマネー)を銀行口座へ出金する操作は、アプリの設計上非常にシンプルです。最短1分で完了する具体的な操作フローを解説します。
【PayPay残高の出金操作手順】
- PayPayアプリを起動し、下部メニューの「ウォレット」をタップ。
- 現在のPayPay残高表示の下にある「出金」アイコンをタップ。
- 登録済みの受取口座一覧から、振込先に指定したい銀行口座を選択(未登録の場合は「受け取り口座を追加」から登録)。
- 出金したい「金額」を入力(100円以上・1円単位で指定可能)。
- 「手数料」「振込予定日」「振込先口座番号」を確認し、画面下部の「出金する」をタップして完了。
PayPay銀行を指定している場合、最終確認をタップした数秒後には銀行口座へ入金が反映され、キャッシュカードや提携ATMから現金として引き出せる状態になります。
【実態検証】「出金できない!」現場トラブルとユーザーの生の声
知恵袋やSNSなどのコミュニティでは、「PayPayのお金を口座に戻そうとしたのにエラーになる」「現金化できないのは詐欺ではないか」といった悲痛な相談が後を絶ちません。利用者のリアルな声と、現場で起きている代表的なトラブルの実態を検証します。
【知恵袋・SNSに寄せられる代表的なトラブル要因】
- 「あと払い・クレカでチャージしてしまった」:手元に現金がないためPayPayカード等で残高チャージを行い、それを口座に戻して現金を作ろうとするケース。前述の通りマネーライト扱いとなるため出金は絶対に不可能です。
- 「本人確認審査の完了前にチャージした」:本人確認の申請手続きを行っていても、審査完了通知が届く前に銀行チャージした資金はマネーライトとして計上されてしまい、後からマネーへ変更することはできません。
- 「最低出金額(100円)未満である」:PayPayの出金機能は100円以上の残高からしか利用できません。端数の数十円だけを引き出すことは不可能です。
なお、ネット上では「マネーライトを商品券や換金性の高い商品に変えて転売する」「怪しい現金化業者を介する」といった手法を紹介する情報も散見されます。しかし、これらの行為はPayPay利用規約第14条等で厳格に禁止されており、発覚した瞬間にアカウントの無期限停止(BAN)や残高の凍結処分が下されます。甘い言葉に乗せられて不正な現金化ルートに手を出すのは極めて危険です。
【プロの結論】キャッシュレス残高と向き合う判断基準と賢い出口戦略
電子マネーが生活インフラ化した現代において、「チャージした残高をどう処理するか」という出口戦略は家計管理のリテラシーそのものです。手数料や手間を無駄にしないための、明確な行動判断基準を提示します。
出金すべき人とアプリ内で使い切るべき人の判断基準
- 銀行口座に戻すべき人:
- PayPay銀行口座を所有しており、手数料0円で即時資金移動ができる環境にある人。
- 飲み会の幹事や共同購入などで、数万円単位のまとまった集金をPayPayマネーで受け取った人。
- 家賃やクレジットカード引き落としなど、銀行口座の残高がどうしても不足している緊急時。
- 銀行に戻さずアプリ内で消費すべき人:
- 他行口座しか持っておらず、100円の手数料を差し引かれるのが惜しい人(少額出金は特に非推奨)。
- 出金不可能な「PayPayマネーライト」や「PayPayポイント」を多く保有している人。
- スーパー、ドラッグストア、コンビニ、公共料金(請求書払い)など、日常的な支払いで数千円〜数万円を確実に使う予定がある人。
行動経済学の観点から見ると、キャッシュレス残高は「数字」として画面上に表示されるため、現金よりも支出の痛税感(出費に伴う心理的苦痛)が薄れ、無駄遣いを招きやすい傾向があります。「使い切れない額をアプリ内に放置せず、PayPay銀行経由でこまめに口座へ戻す」か、あるいは「チャージ額を当月中に日用品の購入で確実に使い切る」という規律を持つことが、デジタル時代の家計防衛における鉄則です。
【ペイペイ 銀行 に 戻す】に関するよくある質問(FAQ)
Q1:PayPayマネーライトを銀行口座に戻す裏ワザは本当にないのですか?
A1:公式ルートでの払い戻し方法は一切存在しません。資金決済法により、クレジットカード等でチャージした前払式支払手段の現金払い戻しは原則として禁じられているためです。マネーライトは日常の買い物や公共料金の支払い、あるいは友人への送金(買い物代金の立替など)で自然に消費するのが最も安全かつ確実です。
Q2:他行宛てに出金申請した場合、土日や祝日を挟むといつ口座に反映されますか?
A2:メガバンクや地方銀行、ゆうちょ銀行など他行宛ての出金は全銀システムおよび各金融機関の営業日基準で処理されます。金曜日の午前5時以降や土日祝日に出金申請を行った場合、振込の反映は「翌営業日(月曜日、祝日明け)」以降となります。急ぎで資金が必要な場合は注意してください。
Q3:本人確認(eKYC)にはどのくらいの審査時間がかかりますか?
A3:マイナンバーカードのICチップ読み取り方式を利用した場合、通常は最短数時間から当日常に審査が完了します。書類の撮影方式や混雑状況によっては1〜3営業日程度かかる場合もあります。出金を行いたい予定がある場合は、事前に本人確認を完了させておくことを強くおすすめします。
Q4:出金限度額や最低出金額の上限・下限は設定されていますか?
A4:最低出金額は1回あたり100円です。上限額は過去24時間で50万円、過去30日間で200万円までに設定されています(本人確認済みアカウントの場合)。一般的な日常生活における送金や出金であれば、上限に達することはほとんどありません。
まとめ:手数料と残高種別を見極めて賢く残高を引き出そう
PayPay残高を銀行口座に戻すための最重要ポイントは、「本人確認を済ませた状態でチャージしたPayPayマネーであるか」という一点に尽きます。マネーライトやポイントを出金することはシステム上不可能です。
また、払い戻しの際はPayPay銀行(手数料0円・即時反映)と他行口座(手数料100円・翌営業日以降)の違いを正しく把握し、無駄なコストを支払わない選択を心がけましょう。仕組みとルールを正しく理解し、ストレスのないスマートなキャッシュレスライフを実践してください。 (出典: ペイペイ 銀行 に 戻す(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。