大学4年間の学費総額はいくら?国公立・私立の格差と隠れ費用の実態
子どもの進路選択において、多くの家庭が直面する最も切実な壁が「4年間の学費総額」です。物価高や国際競争力の強化を背景に、一部の国立大学が授業料値上げに踏み切るなど、従来の「国公立なら手頃」「私立文系なら何とかなる」という常識は音を立てて崩れ去りつつあります。
大学案内パンフレットに記載されている初年度納付金だけを見て進学先を決めると、卒業までに発生する想定外の支出に頭を抱える事態に陥りかねません。進学マネーの全体像を把握するため、国公立・私立文理・医歯薬系の費用格差から見落としがちな諸経費、公的支援の最新実態までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学4年間の学費総額は国公立で約243万円、私立文系で約410万円、私立理系で約550万〜600万円に達し、設置区分と系統による金銭格差は歴然としている。
- 要点2:教科書代や必携ノートPC代、就職活動費などの「隠れ費用」に加え、一人暮らしの場合は4年間で500万円以上の生活費が純粋な上乗せとなる。
- 要点3:拡充された大学無償化制度の多子世帯要件や教育ローンの審査基準を正しく把握し、卒業後の奨学金返済リスクを抑えた資金計画が求められる。
【2026年最新】大学4年間学費平均の衝撃格差|国公立・私立文系・理系・医学部を徹底比較
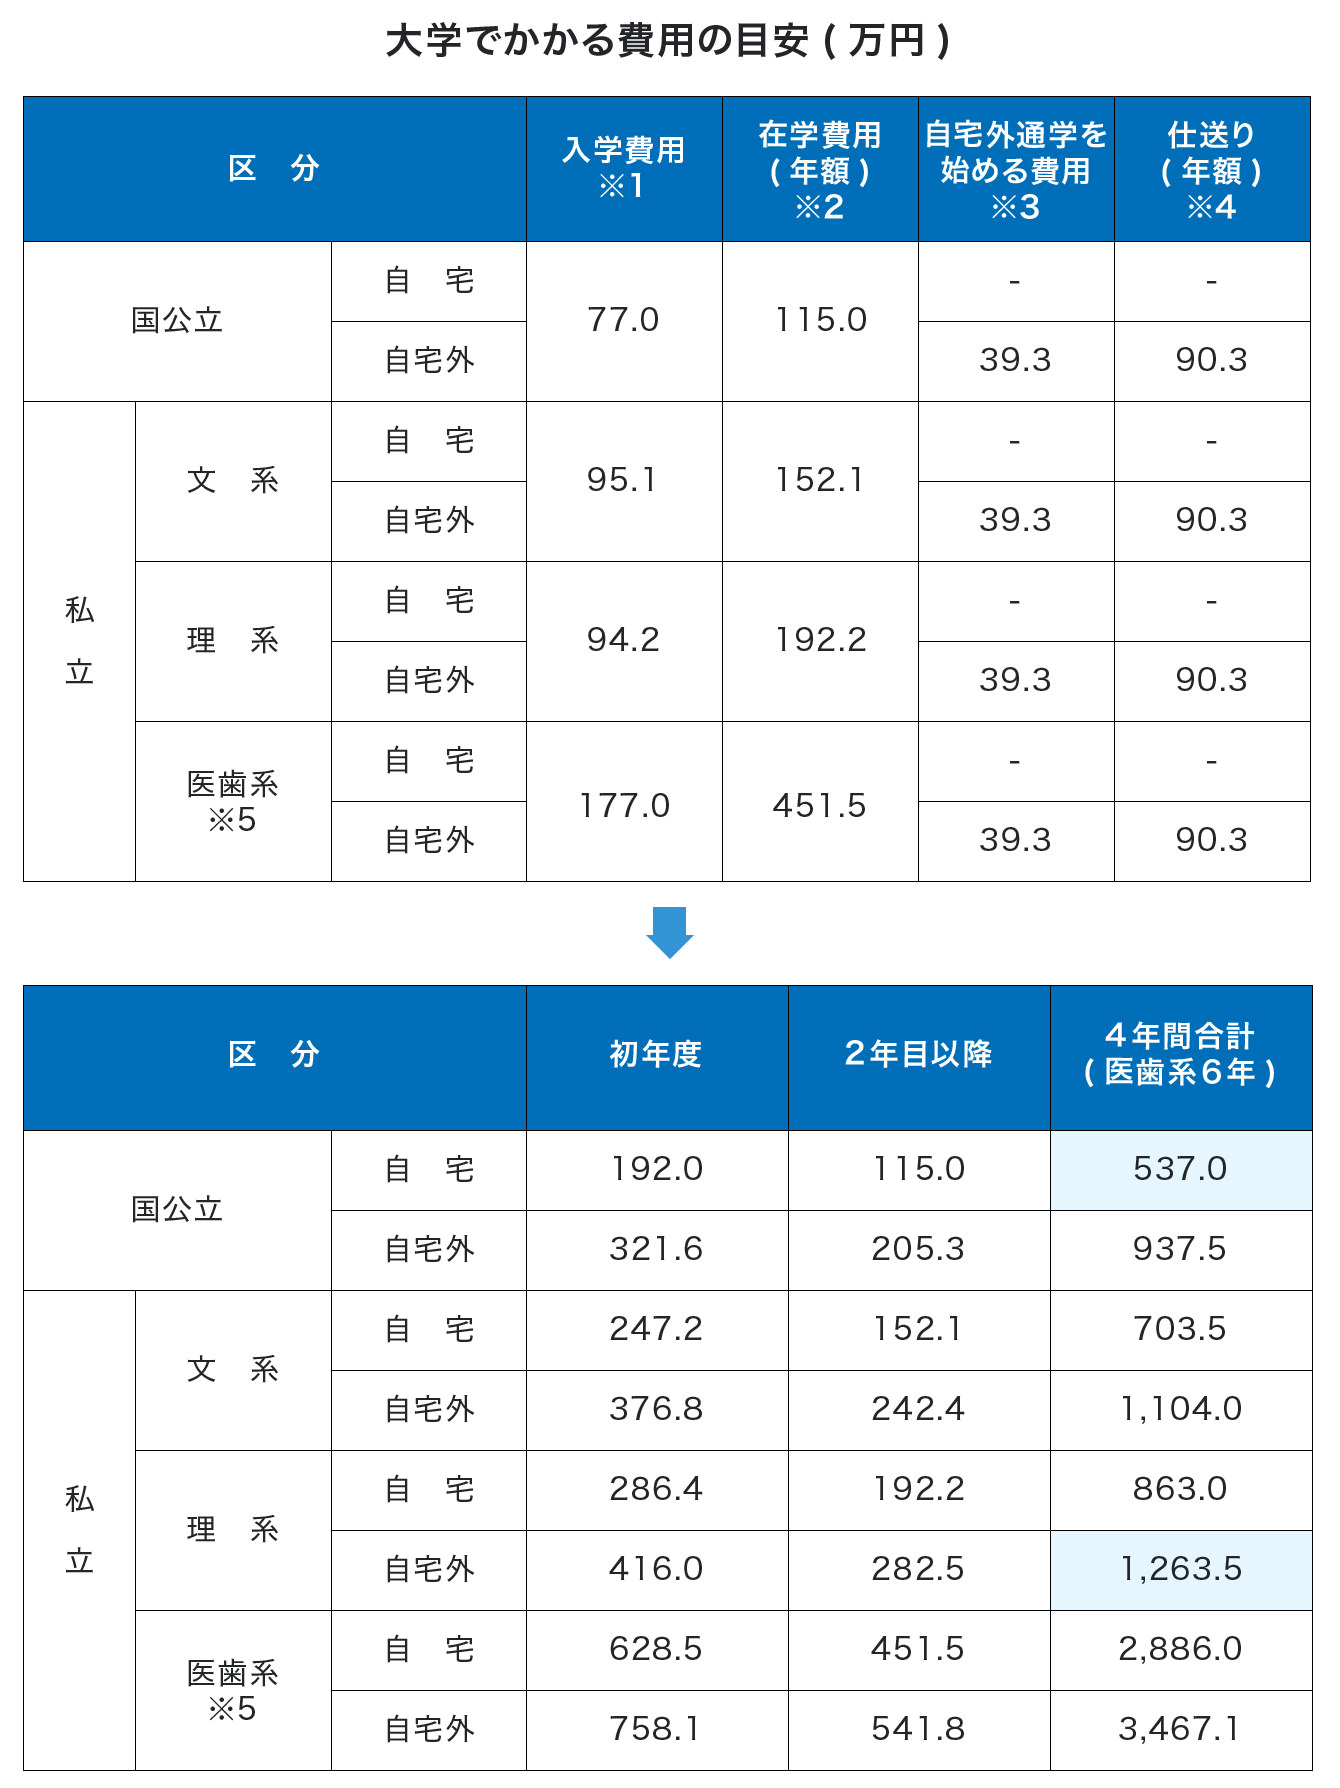
大学進学を考える上で、まず把握すべきは卒業までに支払う「学納金の定額部分」です。文部科学省の省令や各大学の公表データをもとに算出した、大学4年間学費平均の区分別データは、進路によって数倍の開きが存在することを示しています。
文部科学省が定める標準額を採用している場合、国公立大学学費4年間総額は入学金約28万2,000円と4年分の授業料(年額約53万5,800円)を合算して約242万5,200円となります。これに対し、私立大学文系学費4年間の平均相場は約410万円前後、実験・実習費が加算される私立大学理系学費4年間の平均は約550万〜600万円に跳ね上がります。
さらに異次元の数字を叩き出すのが医療系学部です。私立大学の薬学部(6年制)は約1,200万〜1,400万円、そして医学部学費比較を行うと、国公立医学部が6年間で約350万円程度に抑えられる一方、私立大学医学部は6年間総額で約2,000万〜4,500万円超という圧倒的な資金力を求められます。
| 進路区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国公立大学(標準額) | 4年間総額 約242万5,200円 (初年度納付金:約81万7,800円) | 省令標準額を基準に各校設定 | 最も経済的負担は小さいが、東大などを皮切りに授業料引き上げの波が押し寄せている点に注意が必要。 |
| 私立大学(文系学部) | 4年間総額 約400万〜430万円 (初年度納付金:約115万〜130万円) | 授業料+施設設備費が主 | 学内奨学金や特待生制度の選択肢が多い一方、都心部キャンパスでは施設充実費の上乗せが目立つ。 |
| 私立大学(理系学部) | 4年間総額 約540万〜620万円 (初年度納付金:約150万〜180万円) | 高額な実験実習費・機材費が加算 | 大学院進学(修士2年間)まで見据えると、さらに約150万〜200万円の追加資金が必要になる家庭が多い。 |
| 私立大学(医学部医学科) | 6年間総額 約2,000万〜4,500万円超 (初年度納付金:約400万〜900万円) | 一般家庭の年収枠組みを超える水準 | 地域枠制度や指定医療機関への勤務を条件とした返還免除付き修学資金の活用が現実的な選択肢となる。 |
このように、どこに進学するかで初期投資の額面は数百万円単位で変わります。しかし、この比較表に記載された金額は、あくまで大学へ納める最低限の金銭に過ぎません。

一般に知られていない盲点とネットの誤解|入学金施設設備費内訳と「隠れ費用」の正体
ネット上の掲示板やSNSで頻繁に見られるのが、「授業料の準備はできていたのに、それ以外の支出で預金が底をついた」という保護者の嘆きです。大学費用を破綻させる主因は、納付書に記載されない「隠れ費用」と、支払時期のタイムラグにあります。
まず直面するのが、私立大学における入学金施設設備費内訳の仕組みです。初年度納付金には授業料のほかに、入学金(約20万〜25万円)、施設設備費(文系で年15万〜20万円、理系で年20万〜40万円以上)、実験実習料、諸会費(同窓会費や後援会費など)が計上されます。
とりわけ受験生家庭を悩ませるのが、併願校の「入学検定料」と「入学金納付期日」です。本命校の合格発表前に滑り止め校の手続き締め切りが訪れるため、入学の権利を確保するために20万〜25万円を振り込み、進学しなかった場合はその全額が戻らない、いわゆる「捨て金」が複数校分発生する事態が常態化しています。
さらに見過ごせないのが、入学後に発生する以下の副次的コストです。
- 指定スペックのノートPC・ソフトウェア購入費:15万〜30万円(学部によっては高機能GPU搭載モデルや専用製図・解析ソフトが必須)
- 教科書・専門書・資格取得費:年間約5万〜10万円(医学・理工系ではさらに高騰)
- 留学・語学研修・ゼミ合宿費用:1回あたり15万〜50万円以上
- 3年次後半からの就職活動費:10万〜20万円(スーツ新調、面接交通費、宿泊費など)
これら雑費だけでも4年間で最低60万〜100万円が確実に吹き飛びます。募集要項の授業料欄だけを凝視していると、資金繰りの計算が根底から崩れてしまいます。
【実態検証】一人暮らし生活費4年間の実態と現場で見えた学生マネーのリアル
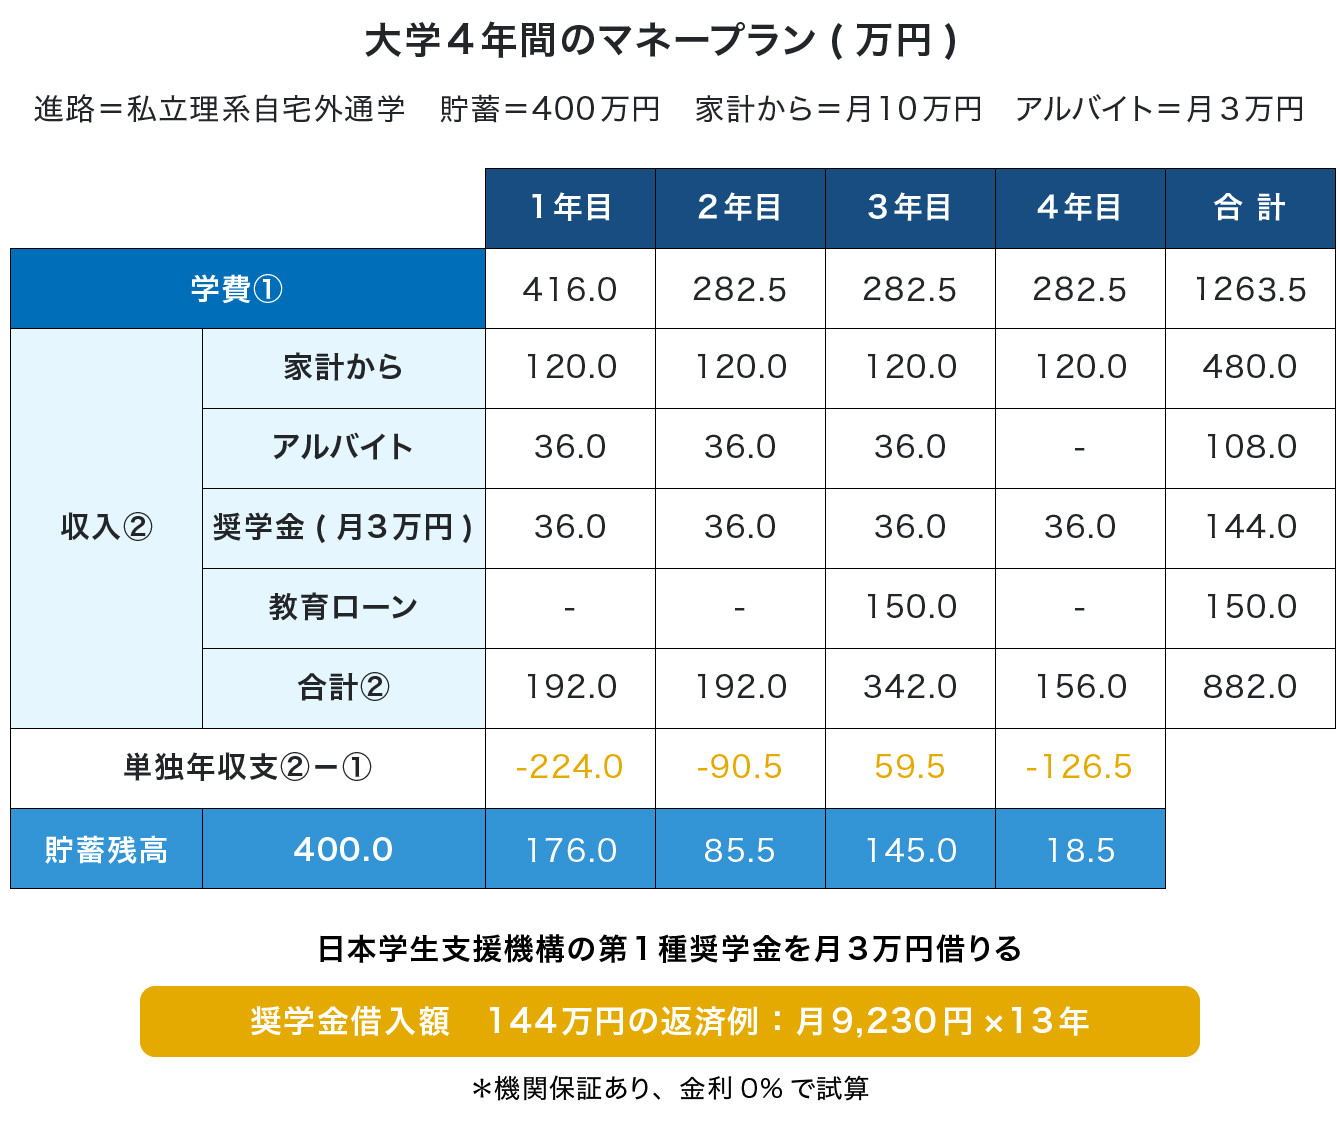
学費そのもの以上に家計を激しく圧迫するのが、実家を離れて通う場合の住居費と生活費です。全国大学生協連などの各種学生生活実態調査を検証すると、一人暮らしの大学生にかかる仕送り相場は月額平均約7万〜9万円で推移しています。
アパートの家賃、水道光熱費、食費、通信費などを合算すると、生活費は月額11万〜13万円に達します。仕送りと本人のアルバイト代を合算してギリギリでやりくりする学生が大半ですが、親側の負担として算出する一人暮らし生活費4年間の総額は、仕送りだけでも約350万〜450万円、敷金・礼金や新生活家具家電の初期準備費用(約50万〜80万円)を合わせれば約400万〜550万円以上に膨らみます。
地方から首都圏や京阪神の私立大学へ進学した場合、学費と生活費を合わせた大学費用総額シミュレーションは驚くべき水準に達します。
- 地方国公立・自宅生:4年間総額 約350万円(学費約243万+諸経費)
- 首都圏私立文系・一人暮らし:4年間総額 約950万〜1,050万円(学費約410万+生活費約500万+諸経費)
- 首都圏私立理系・一人暮らし:4年間総額 約1,150万〜1,300万円(学費約580万+生活費約550万+諸経費)
実際に都内私立大学で工学を学ぶ学生の手記や知恵袋等の相談では、「実験レポートと課題に追われ、週に2日以上バイトに入れない」「家賃が高騰し、親からの仕送り月8万円では食費を削るしかない」といった切迫した告白が溢れています。自宅外通学を選択する以上、学費と同額かそれ以上の「生活維持資金」が必要になるという厳然たる事実を直視しなければなりません。
噂の真偽を徹底検証|大学学費値上げ最新動向と「大学無償化制度条件」の落とし穴
近年、教育界を揺るがしているのが大学学費値上げ最新動向です。これまで国立大学の授業料は国の標準額(年53万5,800円)に揃えるのが暗黙の了解でしたが、東京大学が標準額の上限(20%増)まで引き上げ年額64万2,960円への改定を打ち出したのを契機に、全国の国立大学へ値上げ検討の機運が波及しています。物価高、光熱費の高騰、世界水準の研究環境維持を理由とした値上げは私立大学でも顕著で、学費は年々右肩上がりの局面を迎えています。
一方、この負担を和らげる政策としてメディアを賑わせているのが「国の高等教育修学支援新制度」、いわゆる大学無償化の枠組み拡充です。しかし、ネット上で流布する「子どもが3人いれば全員大学が無償になる」という言説には重大な制度上の落とし穴が存在します。
大学無償化制度条件における多子世帯(扶養する子どもが3人以上)の支援拡充において、最も警戒すべきは「扶養基準の壁」です。制度上、授業料等の減免対象となるのは「同時に3人以上の子どもを扶養している期間」に限られます。
例えば、第1子、第2子、第3子がそれぞれ2歳差の家庭を想定してください。第1子が大学を卒業して就職し、親の扶養から外れた瞬間、親が扶養する子どもは「2人」に減少します。その結果、大学に残っている第2子と第3子は多子世帯の無償化枠から外れ、突然全額自己負担に戻ってしまう現象、通称「長男卒業ショック」が発生します。
「4年間ずっと学費がタダになる」と過信して貯蓄を怠ると、在学期間の後半で計画が完全に頓挫します。対象期間や免除上限額(国公立授業料相当額や私立大学の上限枠)の細部まで確認を怠ってはなりません。
【実態検証】教育ローン審査基準と奨学金返済負担の実態
学費の不足分を補う手段として、現在も学生の2〜3人に1人が独立行政法人日本学生支援機構(JASSO)などの奨学金を利用しています。しかし、その安易な借入が将来の重荷となるケースが後を絶ちません。
奨学金返済負担の実態を紐解くと、無利子の第一種と有利子の第二種を併用し、4年間で400万〜500万円を借り入れた場合、卒業後の返済額は毎月2万〜3万円前後、返済期間は15〜20年間にも及びます。手取り20万円前後の新社会人にとって、家賃や税金に加えて月3万円の固定支出が引かれ続ける生活は過酷です。「返済が足枷となり、結婚や出産、マイホームの頭金作りを断念せざるを得ない」という20代・30代の悲鳴は、公のアンケート調査でも明確に可視化されています。
一方、学生本人に借金を背負わせまいと保護者が頼るのが、日本政策金融公庫の「国の教育ローン」や各金融機関の民間教育ローンです。ここで立ちはだかるのが教育ローン審査基準です。
国の教育ローンは「世帯年収の上限(子ども1人の場合790万円以内など)」が設定されており、所得が高すぎると利用できません。逆に民間金融機関の教育ローンは「年収の下限(前年年収200万円以上など)」が定められ、他社借入やクレジットカードのキャッシング枠、住宅ローンの返済負担率(返済比率30〜35%以内)が厳格に査定されます。過去に携帯電話端末の分割代金やカード決済の延滞履歴(個人信用情報のキズ)があると、即座に審査落ちとなる事例が多発しています。入金期日の直前に申し込んで審査が通らず、納付期限に間に合わないというパニックを防ぐためにも、信用情報の保全と事前仮審査は必須の防衛策です。
【プロの結論】進路選択と資金計画で後悔しないための判断基準
教育費をめぐる問題は、単なる金銭の計算にとどまらず、家族関係の歪みや共依存の引き金にもなり得ます。「子どもの夢を何としても叶えてやりたい」と親が身を粉にし、老後資金を全て切り崩して私立理系や医歯薬系へ送り出す家庭がありますが、これは教育社会学や心理学の観点からも極めて危ういアプローチです。
親が犠牲を払って学費を工面しすぎると、無意識のうちに「これだけ金を出してやったのだから」と子どもの就職先や生き方を支配しようとする「心理的バウンダリー(境界線)」の崩壊が起きがちです。また子ども側も「親に大金を払わせている」という過度な罪悪感から進路変更や挫折が許されなくなり、精神的に追い詰められていく事例が現場取材でも散見されます。
進路マネーにおいて後悔しないための明確な判断基準は以下の通りです。
- 無理をしてでも進学資金を投じてよい家庭:
- 親の老後資金(最低限の生活防衛資金)に手を付けず、給与所得のキャッシュフローや教育資金積立の範囲内で完結できる。
- 本人が志望業界や研究テーマを明確に言語化でき、資格取得や高年収職種への接続など投下資本の回収見込みが高い。
- 計画を根本から見直すべき家庭:
- 退職金の全額充当や自宅担保ローンを前提としており、親の老後破綻が現実味を帯びている。
- 「周囲が行くから」「大学名が欲しいから」という曖昧な動機で、生活費を含む1,000万円超の借入(奨学金+教育ローン)を積み上げる。
- 多子無償化などの公的支援を上限いっぱいに受給できる前提で、制度変更や対象外となった際のリスクヘッジがない。
家計の限界を超える場合は、「国公立大学への限定受験」「実家から通える範囲への進学」「給付型奨学金の枠内での進学」といった現実的な制約条件を早い段階で親子共有することが、長期的な家族の幸福を守る唯一の防壁となります。
【大学 4 年間 学費】に関するよくある質問(FAQ)
Q1:国立大学と私立大学文系では、4年間で実際にどのくらいの支払額の差が出ますか?
A1:大学納付金のみで比較した場合、国公立大学が4年間で約243万円であるのに対し、私立大学文系は約410万円前後となり、約160万〜170万円の差が生じます。さらに私立大学でゼミ合宿費や施設利用料が加算されると、差額は200万円前後に広がるケースが一般的です。
Q2:大学無償化制度(国の修学支援新制度)は、親の年収がいくらまでなら対象になりますか?
A2:低所得世帯向けの手厚い支援(給付型奨学金+授業料減免)は、目安として年収約380万円未満の世帯が対象ですが、段階的に年収600万円未満の中間層まで拡大されています。また多子世帯(扶養する子どもが3人以上)の授業料等減免については所得制限の撤廃が進められていますが、前述の通り「同時に3人の子を扶養している期間」に限られる点に十分な注意が必要です。
Q3:学費を工面できない場合、奨学金と教育ローンのどちらを優先して検討すべきですか?
A3:原則として、借入名義と金利負担を分けて比較検討します。日本政策金融公庫の教育ローンは「保護者が借りて親が返済する」仕組みで、金利も固定で低めです。一方、JASSOの奨学金は「学生本人が借りて本人が卒業後に返済する」仕組みです。本人の社会人スタート時に過大な負債を負わせないためには、まず親名義の教育ローンや学内独自の給付型奨学金を模索し、どうしても足りない部分のみを必要最小限の貸与型奨学金で補う順序が賢明です。
まとめ:今後の動向と失敗しないための判断基準
大学4年間の学費は、単なる「学校への授業料」ではなく、生活費や諸経費、そして将来の返済リスクまでを内包した人生最大級の投資プロジェクトです。国公立・私立の区分や文理の選択によって、総額が300万円台で収まることもあれば、一人暮らしを含めて1,000万円を突破することもあります。
教育費のインフレと大学無償化制度の複雑化が進む現在だからこそ、耳障りの良い制度名やネットの断片的な情報に惑わされてはなりません。高校1・2年の段階から正確な試算を行い、親子の健全な心理的境界線を維持しながら、家庭の身の丈に合った最適な進路戦略を組み立ててください。 (出典: 大学 4 年間 学費(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。