車両保険はいらない?払い損になる真相と後悔しない判断基準2026
毎年の自動車保険の更新通知を見るたび、「車両保険の保険料が高すぎる」「本当にこれだけの保険料を払う価値があるのか」と頭を抱えるドライバーは少なくありません。物価高や修理工賃の高騰が続く2026年現在、任意保険料全体の約4割から5割を車両保険が占めるケースも珍しくなく、家計の大きな固定費となっています。
結論から言えば、すべてのドライバーに車両保険が必要なわけではありません。仕組みを正しく理解しないまま加入し続けると、年間数万円から十数万円の「払い損」に陥る構造的な落とし穴が存在します。一方で、安易に外して全損事故に遭い、生活が立ち行かなくなるリスクもゼロではありません。本記事では、自動車保険の現場取材と最新の業界データをもとに、車両保険がいらないと言われる決定的な理由、後悔しないための年式・貯金別の判断基準を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険を使うと「3等級ダウン+事故有係数」で翌年以降の保険料が跳ね上がり、小規模な修理では使うと逆に大損する。
- 要点2:初度登録から5〜7年経過した車は補償上限(協定保険価額)が大幅に目減りし、保険料との費用対効果が著しく低下する。
- 要点3:預貯金が100万円以上あり、ローン残債がない場合は「車両保険なし」または「エコノミー型+免責設定」で年間3万〜6万円以上の固定費削減が可能。
【構造の罠】なぜ車両保険は「払い損」と言われるのか?プロが明かす3つの裏事情
保険代理店や比較サイトでは「万が一のために加入を」と推奨されがちですが、契約者が知っておくべきは保険金を受け取れる条件と実質的な金銭的メリットのギャップです。なぜ多くの人が「車両保険はいらない」と口を揃えるのか、その背景には保険制度そのものが抱える3つの構造的要因があります。
1. 小さな傷で使うと大赤字!「3等級ダウン」と事故有係数のペナルティ
「せっかく高い保険料を払っているのだから、擦り傷の修理に使おう」と考えるのは非常に危険です。自損事故や他者との過失事故で車両保険を使うと、翌年の等級が3等級ダウンするだけでなく、3年間にわたり保険料率が割高になる「事故有係数」が適用されます。
例えば、現在15等級の人が修理費15万円のために車両保険を使った場合、翌年から3年間の増額保険料と免責金額(自己負担額)の合計が15万〜20万円近くに達し、「保険を使わずに自費で直したほうが安かった」という逆転現象が日常的に発生しています。実質的に「10万円〜20万円程度の軽微な損害では使えない保険」になっている点が、いらないと言われる最大の要因です。
2. 年数が経つと補償上限が急落する「時価額の壁」
車両保険の補償上限額(協定保険価額)は、新車価格ではなく「現在の市場価値(時価)」に基づいて毎年見直されます。普通車の場合、新車から5年も経てば時価額は新車時の30%〜40%程度まで激減します。
新車時に300万円だった補償額が、5年後には100万円、7年後には50万円程度にまで下がるにもかかわらず、支払う保険料は補償額の低下ほど安くなりません。「年間6万円の保険料を払っているのに、全損事故でも最大50万円しか出ない」という状態は、金融商品として極めてコストパフォーマンスが悪い状態と言わざるを得ません。
3. 自損事故や当て逃げは「一般型」でしか出ない
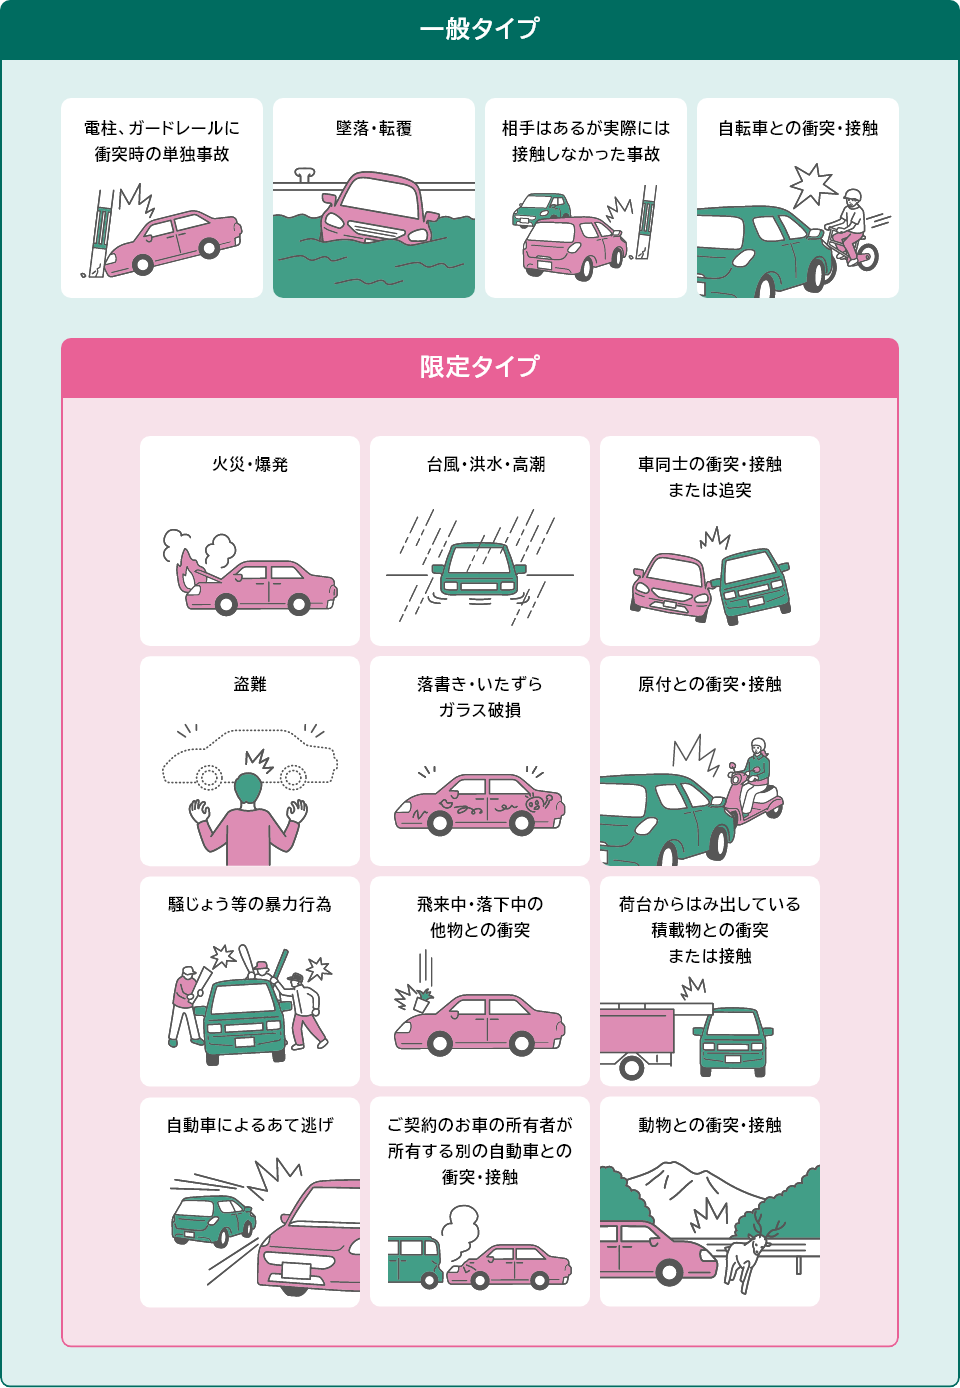
保険料を抑えるために「エコノミー型(車対車+限定危険)」を選んだ場合、電柱にぶつかった単独事故(自損事故)や、相手が特定できない当て逃げ、自転車との接触は補償対象外となります。これらをカバーする「一般型」を選ぶと保険料は一気に跳ね上がり、年間保険料相場が8万〜15万円に達することも珍しくありません。
【徹底比較】一般型・エコノミー型・なしのコストシミュレーション
任意保険の中で車両保険をつけるべきか否かを客観的に判断するために、補償タイプごとの違いと家計への影響を比較表で可視化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年間保険料の差額 | ・一般型:約7万〜12万円 ・エコノミー型:約4万〜7万円 ・車両保険なし:約2万〜4万円 | 一般型は「なし」の約2.5〜3.5倍 | 一般型を外すだけで年間5万円前後の固定費削減が即座に可能。 |
| 補償される事故範囲 | ・一般型:単独事故・当て逃げ含む全損害 ・エコノミー:相手確認できる車対車事故、盗難、自然災害等 ・なし:自車の損害は0円 | エコノミー型は単独事故・当て逃げ対象外 | 運転に自信があり、相手がいる事故のみに備えたいならエコノミー型が賢い選択肢。 |
| 等級ダウン時の負担増(3年間) | 保険料増額:約6万〜15万円 免責金額:約5万〜10万円 合計負担:11万〜25万円 | 3等級ダウン+事故有係数3年間 | 20万円以下の修理費なら保険を使わないほうが生涯コストで得をする。 |
| 5年間の累計保険料負担 | ・一般型:約45万円 ・エコノミー型:約25万円 ・なし:約15万円 | 差額は5年で約10万〜30万円 | 5年間無事故なら30万円の貯蓄が手元に残る計算になる。 |
【年式・貯金で決める】車両保険を外すベストなタイミングと判断基準
「いつ車両保険を外せばいいのか」という外すタイミング年式については、明確な判断ロジックが存在します。損害保険協会の統計データや自動車査定基準をもとに、愛車の状態と照らし合わせてみましょう。
判断基準1:初度登録から「5年〜7年」が経過したタイミング
新車登録から3回目の車検(7年目)を迎える頃には、大半の国産車の市場価値は新車時の20%〜30%程度にまで下落します。協定保険価額が50万円を下回った段階が、車両保険を外す最初の決定的なサインです。補償上限が30万〜50万円程度であれば、年間数万円の保険料を払うよりも、その分を預貯金に回して「自己防衛資金」を積み立てるほうがはるかに合理的です。
判断基準2:預貯金が「100万円以上」あるかどうか
車両保険の本来の役割は、「万が一車が大破したときに、生活資金を破綻させずに買い替えや修理を行うこと」です。すでに100万〜200万円の流動的な預貯金があり、仮に車が全損しても次の移動手段(中古車や頭金)を即座に現金で手当てできる状態であれば、車両保険の必要性は大幅に薄れます。
判断基準3:新車・中古車の購入条件
中古車で総額50万〜80万円の車両を購入した場合、最初から車両保険をつけるメリットはほとんどありません。一方で、新車や高年式の認定中古車を「残価設定ローン」や長期マイカーローンで購入している場合は事情が異なります。ローン残債が200万円以上残っている状態で全損事故を起こすと、「車はないのにローンだけが毎月引き落とされる」という最悪の二重苦に陥るため、新車購入後3年間は車両保険(できれば新車特約付き)を維持するのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の口コミやSNS、損害保険相談窓口に寄せられるリアルな体験談を分析すると、車両保険を「外して成功した人」と「外して後悔した人」にははっきりとした境界線が存在します。
「外して大正解だった」利用者の体験談
「10年落ちのミニバンに乗っていますが、車両保険を外してネット通販型に切り替えたところ、年間の保険料が8万2,000円から2万6,000円へと年間5万6,000円も安くなりました。浮いたお金を別口座にプールし、5年間で約28万円の予備費が完成。昨年バンパーを少し擦りましたが、格安の板金屋で3万円で修理でき、保険を使わずに済んだので等級も最高のままです」(40代・会社員)
「外して後悔した」利用者の失敗談
「中古車を頭金なしのフルローンで購入後、節約のつもりで車両保険を外しました。半年後に大雨で冠水しエンジンが全損。対物保険では自車の被害は1円も出ず、手元に貯金もなかったため、毎月4万円のローンを払いながらボロボロの軽自動車を親から借りて通勤する羽目になりました」(20代・地方在住)
これらの事例から浮き彫りになるのは、「手元資金の余力」と「ローン残債の有無」が成否を分ける決定的な要素であるという事実です。
【プロの結論】車両保険がいらない人の特徴・見送るべきではない人の条件
ご自身がどちらの属性に当てはまるか、以下のチェックリストで冷静に診断してください。
車両保険がいらない人の特徴(外しても問題ない人)
- 初度登録から6年以上経過している型落ち・中古車に乗っている
- マイカーローンを完済している、または一括購入した
- 急な修理や中古車の買い替えに対応できる貯金(100万円以上)がある
- 車は日常の贅沢品であり、万が一廃車になっても公共交通機関で生活が成り立つ
- 多少の小傷やへこみなら修理せずに乗り続ける割り切りができる
車両保険を絶対につけるべき人の特徴(外すと危険な人)
- 新車購入から1〜3年以内である
- 残価設定ローン(残クレ)やマイカーローンの残債が100万円以上残っている
- 貯蓄が50万円未満で、車が壊れたら買い直す現金の余裕がない
- 修理費用が高騰しやすい高級輸入車や最新の電気自動車(EV)に乗っている
- 降雪地帯に住んでいる、または通勤で毎日長距離を走行し事故リスクが高い
一般に知られていない盲点と賢い見直し節約テクニック
「車両保険を完全にゼロにするのは精神的に不安がある」というドライバーに向けて、リスクを抑えつつ保険料を劇的に下げる実践的な裏ワザを紹介します。
1. 「免責金額」を10万円に設定するだけで保険料は激減する
免責金額とは、事故の際に自分が負担する自己負担金のことです。「1回目:0円」に設定している人が多いですが、これを「1回目:10万円 / 2回目:10万円」に引き上げるだけで、車両保険料は20%〜30%程度安くなります。「10万円以下の小傷は自腹で直し、大事故による数十万〜数百万円の損害だけを保険でカバーする」という本来の保険の使い方にシフトするのが最も合理的です。
2. ダイレクト型(通販型)への見直しで相場を半減させる
ディーラーや街の保険代理店で加入している場合、人件費や店舗維持費が上乗せされているため保険料が割高です。同一の補償内容であっても、ネット専業のダイレクト型自動車保険に見直すだけで、年間保険料が3万〜5万円下がるケースは珍しくありません。複数の保険会社で見積もり比較を行い、最新の相場感を把握することが節約の第一歩です。
【車両保険 いらない 理由】に関するよくある質問(FAQ)
Q1:車両保険を外して事故を起こしたら、相手の車の修理代も出ないのですか?
A1:いいえ、相手の車の修理代やケガの治療費は「対物賠償保険」「対人賠償保険」から全額支払われます。車両保険はあくまで「自分自身の車」を直すための保険です。対人・対物を「無制限」に設定していれば、相手方への補償で困ることはありません。
Q2:中古車を購入したのですが、車両保険は最初から不要ですか?
A2:車両の購入金額が50万〜100万円程度で、万が一の際に同等の中古車を自力で購入できる預貯金があるなら不要です。ただし、総額250万円以上の中古車を高額ローンで購入した場合は、最初の1〜2年は車両保険(エコノミー型など)の加入を検討すべきです。
Q3:車両保険を使うか使わないかの損得ボーダーラインは何万円ですか?
A3:現在の等級や契約内容によって異なりますが、一般的には「修理費が15万〜20万円以下」であれば保険を使わず自費修理したほうが得になります。3等級ダウンによる翌年以降3年間の保険料アップ額+免責金額の合計が、修理費を上回ってしまうためです。
まとめ:愛車の価値と家計リスクを見極めて賢く保険を選ぼう
車両保険は「入っていれば安心」という単純なものではなく、車の市場価値、ローン残債、現在の預貯金額という3つの要素を掛け合わせてシビアに判断すべき金融商品です。
年式が古くなった車に漫然と高い一般型の車両保険をかけ続けるのは、家計にとって大きな損失となります。手元資金とリスク許容度を冷静に棚卸しし、「完全になしにする」「免責金額を上げてエコノミー型にする」「通販型保険へ切り替える」といった最適な見直しを行い、無駄のないスマートなカーライフを実現してください。 (出典: 車両保険 いらない 理由(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。