手書き領収書の正しい書き方!インボイス対応と印紙・但書の全ルール
デジタル決済やペーパーレス化が進む2026年のビジネス現場においても、イベント販売、店舗のレジトラブル、出張先での急な決済など、手書き領収書を発行・受領する場面は依然として少なくありません。しかし、インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の運用厳格化に伴い、記載事項のわずかな不備が原因で「経費として認められない」「税務調査で否認される」といった重大なトラブルが現場で多発しています。
宛名の書き方から税率ごとの税額記載、収入印紙を貼るかどうかの判断基準まで、正しいルールを把握していないと発行側・受取側の双方が不利益を被ります。本記事では、手書き領収書が持つ法的効力の要件から、改ざんを防ぐ金額の書き方、2026年現在の法改正に準拠した記載例まで、現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下でも手書き領収書は有効だが、適格請求書(または適格簡易請求書)の要件として「登録番号」「税率ごとの対価と消費税額」の明記が義務付けられている。
- 要点2:宛名の「上様」や但し書きの「お品代」は税務調査での否認リスクが高く、取引先の正式名称と具体的な品目・用途を明記するのが鉄則である。
- 要点3:収入印紙は税抜金額が5万円以上の場合に必要となり、消費税額を明確に区分記載することで不要な印紙税の支払いを合法的に回避できる。
【基本ルール】手書き領収書に法的効力を持たせる必須項目と記載見本
民法第486条において、代金の支払者は受取者に対して「受取証書(領収書)」の交付を請求できると定められています。市販の領収書用紙に手書きで作成する場合でも、法律上求められる要件を満たしていれば完全な法的効力を持ちます。ただし、後日の金銭トラブルや税務調査での指摘を防ぐためには、商慣習および税法に沿った形式で抜け漏れなく記入しなければなりません。
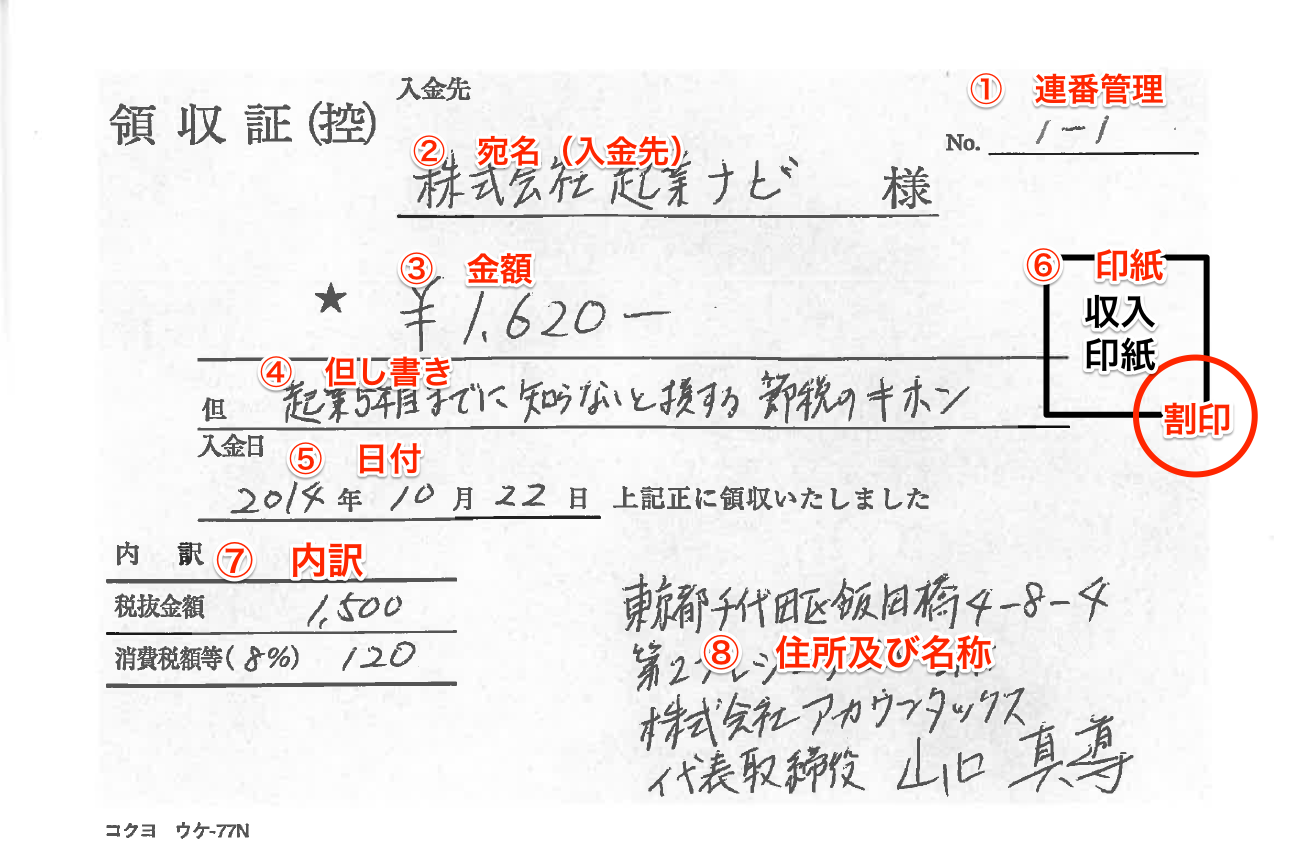
一般的な手書き領収書において、最低限満たすべき7つの基本要素は次の通りです。
- 発行年月日:実際に金銭を受け取った年月日を西暦または和暦で正確に記載(元号の省略は避ける)。
- 宛名:代金を支払った相手の氏名または企業・団体の正式名称。
- 金額:受領した総額を改ざん防止の記号を添えて記載。
- 但し書き(取引内容):どのような商品・サービスに対する対価かを具体的に記載。
- 消費税等の内訳:10%対象・8%(軽減税率)対象ごとの金額と消費税額。
- 発行者の情報:発行元の氏名・屋号または会社名、所在地、電話番号、およびインボイス登録番号。
- 受領印・角印:発行元の認印や社印(法律上の義務ではないが、信用担保のために押印が一般的)。
金額欄の記入には特に厳格なルールが存在します。後からの数字の改ざんや付け足しを防ぐため、「手書き領収書の金額表記ルール」を徹底してください。
- 金額の頭には「¥」または「金」、末尾には「-」または「※」「也」を隙間なく記入する(例:¥55,000- や 金 55,000 円也)。
- 3桁ごとにカンマ(,)を打ち、文字の間隔を詰めて書く。
- アラビア数字のほか、改ざんが極めて困難な大字(壱、弐、参、拾など)を用いる方法も有効。
【インボイス完全対応】2026年の現場で求められる手書き領収書の決定打
インボイス制度が完全に定着した現在、手書き領収書であっても「適格請求書」または「適格簡易請求書(簡易インボイス)」の要件を満たしていなければ、受取側は消費税の仕入税額控除を受けることができません。小売業、飲食業、タクシー業、駐車場業など、不特定多数を相手にする業種では「適格簡易請求書」の発行が認められていますが、それ以外のBtoB取引では「適格請求書」の全項目を満たす必要があります。
現場で市販の手書き領収書を使用する場合、あらかじめインボイス対応の複写式領収書用紙を用意するか、既存の領収書にゴム印などで登録番号を押印する運用が定着しています。記載漏れが起きやすいのは「税率ごとの消費税額」と「端数処理」です。1つの領収書につき、税率ごとに1回ずつの端数処理(四捨五入、切り捨て等)を行わなければなりません。
手書き領収書における発行者情報の記載では、印刷されたゴム印(住所・社名・TEL・登録番号T+13桁)を活用すると、書き間違いのリスクをゼロに抑えられます。インボイス登録番号の書き忘れは受取側の経理処理で差し戻される最大の原因となっているため、事前のゴム印作成が強く推奨されます。
【宛名・但し書きの罠】税務調査で否認されないための鉄則と具体例
「宛名は『上様』で、但し書きは『お品代』でお願いします」——かつて慣習的に行われていたこの依頼は、税務調査において経費否認のリスクを跳ね上げる危険な行為です。国税庁のガイドラインにおいて、取引の真実性を証明できない領収書は経費算入を認められない可能性が高まっています。
宛名について、適格簡易請求書が認められる一部業種(飲食・小売等)を除き、原則として相手方の氏名または名称(株式会社、合同会社などの法人格を含む正式名称)を略さずに記載しなければなりません。「(株)」と略さず「株式会社〇〇」と書くことがビジネスマナー上も望ましく、空欄での発行は紛失時の不正利用リスクを招くため厳禁です。
但し書きに関しても、「お品代」「代金として」といった曖昧な表現は、税務調査官から「私的な買い物を経費付けしているのではないか」と疑われる格好の標的になります。以下のように、具体的な品名や用途を明記してください。
- ❌ 悪い例:「お品代として」「ご飲食代として」
- ⭕ 良い例(飲食):「〇月〇日 打ち合わせ時ご飲食代(4名様分)として」
- ⭕ 良い例(備品):「店舗用事務用品(デスク・チェア代)として」
- ⭕ 良い例(サービス):「WEBサイトデザイン制作着手金として」
- ⭕ 良い例(書籍):「業務参考書籍代(マーケティング関連本3冊)として」
品数が多く領収書の但し書き欄に書き切れない場合は、「お品代(詳細は別添レシート記載の通り)」と記入し、内訳が分かるレシートや納品書を手書き領収書にホチキス留めして発行・保管するのが実務上のベストプラクティスです。
【収入印紙の境界線】5万円以上の正しい貼り方・割印と合法的な節税策
金銭の受取書である手書き領収書は、印紙税法上の「第17号文書」に該当します。受領金額が5万円以上の場合、所定の金額の収入印紙の貼付と消印(割印)が発行側の義務となります。印紙を貼り忘れた場合、本来納付すべき印紙税の3倍に相当する過怠税が課されるため軽視できません。
印紙税の判定基準で知っておくべき最大のポイントは、「税抜金額」で5万円のボーダーラインを判定できるという点です。領収書内に「うち消費税額等〇〇円」または「税抜金額〇〇円」と明確に区分記載されている場合に限り、消費税抜きの金額で判定されます。
- 【ケースA】:総額「54,000円」とだけ記載(税額記載なし) ➡ 5万円以上とみなされ200円の収入印紙が必要
- 【ケースB】:総額「54,000円(税抜49,091円、消費税4,909円)」と記載 ➡ 税抜5万円未満のため収入印紙は不要(非課税)
5万円以上となり印紙を貼る際は、領収書の所定の印紙貼付欄に貼り、領収書本体と印紙の彩紋(模様)にまたがるように消印(割印)を押します。消印は印鑑(認印、角印、担当者印)のほか、ボールペン等による自筆の署名でも法的要件を満たします。ただし、鉛筆やシャープペンシルなど消せる筆記具での消印は無効となるため注意してください。
【比較データ】手書き領収書 vs レシート vs 電子領収書の運用比較
取引形態や決済手段によって、領収書の形式ごとの法的位置づけや業務負荷は大きく異なります。主要な3つの発行形態について、法的効力、コスト、訂正リスクを構造的に比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書き領収書 | 印紙代:5万円以上で200円〜 作成時間:1枚あたり1〜2分 | 複写式伝票代:1冊約300〜600円 ゴム印導入費:2,000〜4,000円 | 手間の多さと記載ミスリスクはあるが、個別取引の現場対応力は最高。インボイス記載項目の漏れに厳重注意。 |
| POSレシート(適格簡易) | 印紙税:原則非課税(感熱紙) 作成時間:即時(数秒) | POS導入費:月額数千円〜数万円 消耗品(ロール紙):1巻約100〜200円 | 飲食・小売では最も信頼性が高く税務上も極めて安全。品目内訳・税率計算が自動化されミスが起きない。 |
| 電子領収書(PDF/Web) | 印紙税:金額問わず完全非課税(0円) 送付:メール等で即時 | 発行システム費用:月額0円〜1万円 電帳法対応ストレージ費が必要 | 高額取引ほど印紙税削減メリットが絶大。2026年現在のBtoB取引では電子発行への移行が圧倒的に合理的。 |
| 誤記時の訂正方法 | 二重線+訂正印での修正は可能だが、再発行が基本原則 | 二重線2本+発行者印(修正液・テープは完全NG) | 金銭文書の二重線訂正は受取側の経理で敬遠される。書き損じは破棄せず「無効(VOID)」として保管が鉄則。 |
書き間違いが発生した際の領収書の訂正方法について、実務上は「二重線を引いてその上に訂正印(発行者印)を押す」ことで法的には有効とされます。しかし、金額欄の訂正は改ざんを疑われる原因となるため、金額を書き間違えた場合は訂正印を使わず、必ず破棄して最初から書き直す(再発行する)のが会計監査上の標準ルールです。複写式伝票の場合、書き損じたページは捨てずに「無効」「破棄」と大きく朱書きして綴りに残しておくことで、伝票の不正流用や連番飛びの疑いを防ぐことができます。
【実態検証】現場で多発するトラブルとプロが下す運用の判断基準
編集部が中小企業・個人事業主の経理現場および飲食店スタッフを対象に実施した取材調査では、手書き領収書にまつわる数々のトラブル事例が浮き彫りになりました。
最も多いトラブルは、「店員の計算ミスによる消費税等内訳の不一致」です。10%と8%の混在取引を手計算で算出した結果、レジの合計金額と領収書の手書き金額に数円の誤差が生じ、受取企業の月次決算で照合作業がストップする事例が後を絶ちません。また、クラウドソーシングや個人間取引の現場では、「フリクションペン(消せるボールペン)で書かれた領収書を受け取ってしまい、経費精算を却下された」という知恵袋やSNSでの悲鳴も目立ちます。
【プロの結論】手書き領収書を維持すべき事業者・即刻デジタル化すべき事業者の特徴
ビジネスの規模や取引特性に応じて、手書き運用を続けるべきかデジタル化に踏み切るべきかの明確な判断基準を提示します。
- 手書き領収書運用を維持して問題ない事業者:
- 出張修理、庭木剪定、屋外イベント出店など、電源やレジ機器の確保が難しい現場決済が主体の事業者。
- 月間の決済件数が10〜20件未満と少なく、1回あたりの決済内容が個別見積もりに基づく事業形態。
- あらかじめ自社のインボイス登録番号や住所が印字された特注領収書またはゴム印を正しく運用できる事業者。
- 即刻レジ印字・電子領収書へ移行すべき事業者:
- カフェ、居酒屋、小売店など、1日数十件以上の会計が発生し、軽減税率(8%)対象品目を同時に扱う店舗。
- 1回あたりの取引金額が5万円を超える頻度が高く、年間で数万円以上の収入印紙代を負担しているBtoB企業。
- 手書き領収書の発行によるレジ前の混雑や、スタッフの書き損じによるタイムロスを経理コストとして削減したい店舗。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:ボールペンのインク色に指定はありますか?消せるボールペンは使えますか?
A1:黒または濃紺の油性ボールペン、または水性ゲルインクボールペンを使用してください。熱でインクが消えるフリクションペンや鉛筆、シャープペンシルで書かれた領収書は、後から文字を改ざん・消去できるため税務上および法的に領収書として認められません。万が一受領した場合は再発行を依頼する必要があります。
Q2:個人事業主やフリーランスが発行する場合、屋号のみや個人名だけでも有効ですか?
A2:有効です。屋号がある場合は「屋号+個人名」を併記するのが最も信用度が高まりますが、個人名(本名)と活動拠点(住所)、電話番号が明記されていれば法的な要件を満たします。インボイス登録事業者の場合は、屋号の有無にかかわらず「登録番号(T+13桁)」の記載を忘れないようにしてください。
Q3:宛名なしや「上様」の手書き領収書を受け取った場合、自分で会社名を書き足してもいいですか?
A3:受取人が勝手に宛名を加筆することは「私文書偽造・変造罪」に問われる可能性があり、絶対に避けてください。宛名に不備がある領収書は、発行元に連絡して正式に再発行を依頼するか、適格簡易請求書の対象業種(飲食・小売・交通機関等)であれば宛名なしのまま正当な仕入税額控除の書類として保存するのが正しい手続きです。
Q4:手書き領収書に会社の実印や角印が押されていなくても法的効力はありますか?
A4:押印がなくても法律上の効力に一切問題はありません。領収書は代金を受け取った事実を証明する証拠書類であり、記載項目(日付・宛名・金額・但書・発行者名)が揃っていれば有効です。ただし、偽造防止や企業間の信頼担保のため、慣習として角印や認印を押印することが広く定着しています。
まとめ:正確な手書き領収書で税務リスクをゼロにする運用手順
手書き領収書は、正しい書き方の要件さえ押さえていれば、2026年現在の厳格な税制下でも揺るぎない証憑書類として機能します。しかし、何気ない「上様」「お品代」の記入や、インボイス登録番号の記載漏れ、税抜5万円以上の印紙貼り忘れといった小さな油断が、追徴課税や顧客との信頼失墜を招くリスクを孕んでいます。
現場で手書き領収書を発行する際は、「取引先正式名称の確認」「品目の具体的記載」「税率別税額の明記」「印紙税ボーダーの税抜判定」の4点をルーティンとして徹底してください。正しい知識を持って作成された1枚の領収書が、円滑な企業取引と健全な税務処理を支える強固な基盤となります。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。