リボ払いと分割払いの違いとは?手数料の罠と損しない選び方を徹底解説
手元の資金を減らさずに高額な買い物ができるクレジットカードの後払い決済。しかし、レジ前やネット決済の画面で何気なく選択している「分割払い」と「リボ払い(リボルビング払い)」の決定的な違いを、金額レベルで正確に把握している人は多くありません。一見するとどちらも「毎月少しずつ支払う便利な機能」に見えますが、その構造と金融リスクは完全に別物です。
物価高が家計を直撃する2026年の現在、キャッシュレス決済の普及率は40%台後半に達し、多くのカード会社が分割やリボの手数料収益に依存する構造を強めています。「リボ払いは絶対に使うな」「気づいたら残高が減っていなかった」という悲痛な声がSNS上で後を絶たない背景には、どのようなカラクリがあるのか。手数料の計算式から返済のシミュレーション、現場のリアルな被害実態まで、メディアの現場目線で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払い回数」を指定して完済時期を固定する仕組みだが、リボ払いは「毎月の支払額」を固定するため完済が長期化しやすい。
- 要点2:「分割払い 2回」の手数料は原則無料だが、3回以上の分割およびリボ払いは年利12.0%〜15.0%程度の高額な手数料が上乗せされる。
- 要点3:リボ払いが「やばい」最大の元凶は「残高スライド方式」による返済麻酔であり、回避には即時の「繰り上げ返済」または2回払いの活用が不可欠である。
【決定的な差】リボ払いと分割払いの仕組みと手数料の根本的な違い
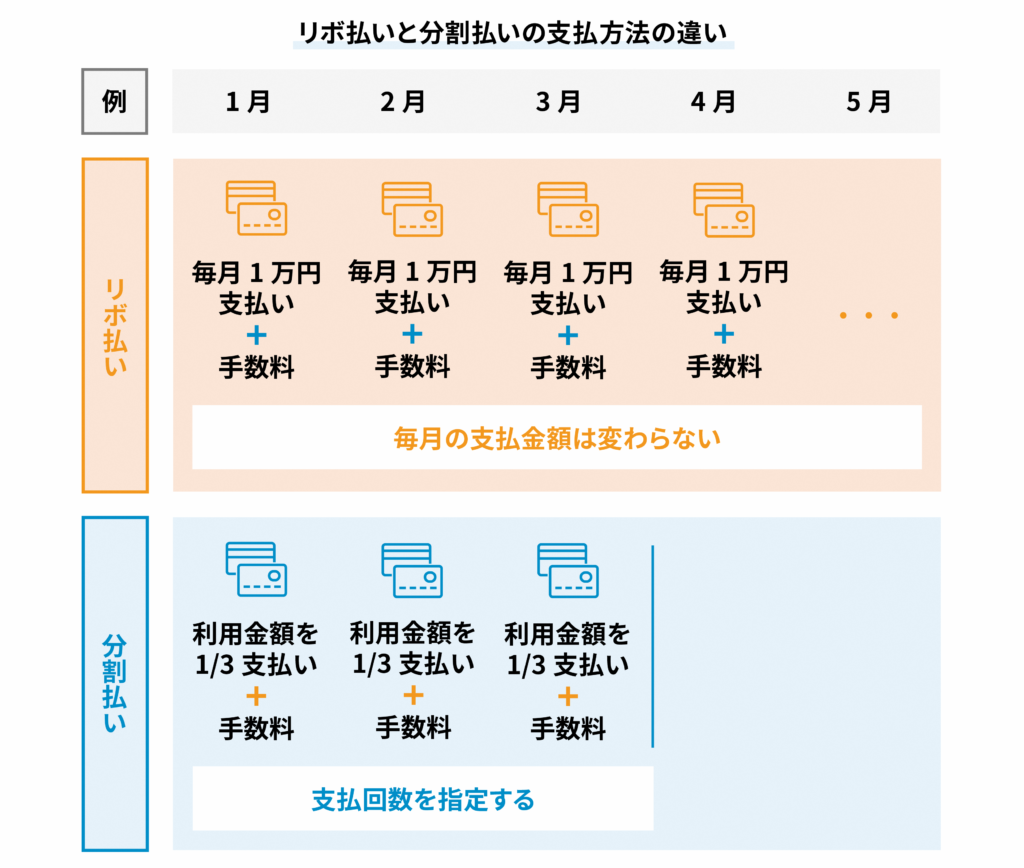
クレジットカードの支払いで混乱を招きやすいのが、「毎月の支払いがいくらになるか」という表面的な数字です。両者の決定的な相違点は、「回数を固定するか」「毎月の支払額を固定するか」という管理軸の違いにあります。
分割払いは、購入時に「3回」「6回」「12回」「24回」など支払う回数を指定します。支払回数が決まっているため、商品代金に所定の手数料を加えた総額を均等に割り、指定した月数で確実に残高がゼロになります。ゴールが明確に設定された「カウントダウン型」の返済方法です。
対照的にリボ払いは、どれだけ買い物を重ねても「毎月支払う額(例えば1万円)」を一定に保つ仕組みです。手元のキャッシュフローを急激に減らさないメリットがある半面、利用残高が膨らんでも毎月の請求額が変わらないため、借金が増えている自覚が著しく麻痺します。これが、金融業界でリボ払いが「底なし沼」と比喩される所以です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 返済の基準軸 | 分割:支払回数を指定(3〜36回) リボ:毎月の支払額を指定(数千円〜) | 分割は回数固定、リボは金額固定 | 支出管理の容易さでは完済日が明瞭な分割払いが圧倒的に安全。 |
| 手数料水準(実質年率) | 分割:約12.0%〜15.0%(回数依存) リボ:一律15.0%(法定上限に近い) | 利息制限法の上限(100万円未満は年18.0%)内 | 2026年最新のクレジットカード手数料事情でも、リボの実質年率15.0%は大手各社横並びで極めて高利息。 |
| 2回払いの手数料 | 実質年率0.0%(手数料無料) | ほぼすべての国内カードで完全無料 | 現金一括が厳しい場合、手数料ゼロの「分割2回」が最強の選択肢。 |
| 利用枠(限度額)への影響 | 利用残高分だけショッピング枠が拘束される | 支払いが進むごとに枠が回復 | リボ払いは元金の減りが遅いため、利用可能枠が長期間圧迫されやすい。 |
| 完済へのコントロール性 | 指定回数で機械的・確実に終了 | 追加利用すると完済時期が際限なく後退 | リボ払いは追加購入すると「いつ終わるか」が目視不可能になる構造的欠陥がある。 |
【なぜやばいと言われるのか?】リボ払いの罠と残高スライド方式の恐怖
「リボ払いはやばい」という警告をネットの至る所で目にする背景には、感情論ではなく「手数料が元金を食い潰す」数学的な構造が存在します。
リボ払いの実質年率は、大半のカードで上限に近い年15.0%に設定されています。手数料の計算式は「利用残高 × 実質年率 ÷ 365日 × 利用日数」です。この計算式が意味するのは、「残高がある限り、毎日利息がチャリンチャリンと加算され続ける」という現実です。
さらに危険なのが、多くのクレジットカードで標準設定されている「残高スライド方式」です。これは利用残高の増減に応じて、毎月の最低返済額(ミニマムペイメント)が自動的に変動する仕組みを指します。例えば残高が20万円のときは毎月1万円の返済だったものが、残高が10万円を切ると毎月の支払額が5,000円へ勝手に引き下げられます。
支払額が下がれば毎月の負担は軽く感じられますが、返済ペースが極端に落ちるため、完済までの期間がさらに延び、結果としてカード会社に支払う手数料総額が爆発的に増加します。「毎月きっちり支払っているのに、利用明細を見たら元金が数千円しか減っていなかった」という現象は、まさにこの残高スライド方式によって引き起こされる巧妙な罠なのです。
【返済シミュレーション比較】20万円利用時に発生する手数料と支払総額の格差
具体的にどれほどの金銭的損失が生じるのか。最新のスペックをもとに、最新のパソコンや家具など「20万円の買い物」をしたケースで返済シミュレーションを比較してみます。手数料率は双方とも一般的な実質年率15.0%で計算します。
【パターンA:分割払い(10回払い)を選択した場合】
20万円を10回(10ヶ月)で分割返済する場合、月々の支払額は約21,380円になります。10ヶ月後の支払い完了までに発生する手数料総額は約13,800円。支払総額は約213,800円です。手数料はかかりますが、10ヶ月で確実に借金は消滅し、負担感とコストのバランスは制御可能です。
【パターンB:リボ払い(元利均等・毎月5,000円返済)を選択した場合】
一方、毎月の支出を抑えようと「月々5,000円コース」のリボ払いに設定した場合、地獄のような長期戦が始まります。初月の利息だけで「200,000円 × 15% ÷ 12ヶ月 = 2,500円」が発生するため、5,000円を支払っても元金返済に充当されるのはわずか2,500円に過ぎません。支払ったお金の半分が手数料として消滅します。
この設定のまま完済しようとすると、返済回数は56回(4年8ヶ月)にも及び、支払う手数料の総額は約78,000円にまで跳ね上がります。20万円の商品を買ったはずが、手元から消えるお金は27万8,000円。手数料だけで本体価格の4割近くをドブに捨てる計算です。もしこの4年8ヶ月の間に一度でもカードを追加利用すれば、完済日はさらに遠のき、利息の支払いは生涯続いていきます。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部がSNS(Xや知恵袋、金融相談窓口)の生々しい声をリサーチしたところ、リボ払いで痛手を負った人々の発言には共通するパターンがありました。
「入会時に5,000ポイント貰えるからと自動リボ(スマリボやマイ・ペイすリボなど)に登録し、設定を忘れて数年間使い続けていた。明細をwebで確認して初めて、総額30万円以上の手数料を取られていたことに気づき震えた」(30代男性・会社員)
「スマホのカードアプリで『今月のお支払いをラクラク変更!』という通知が毎月届き、軽い気持ちでリボ変更ボタンをタップ。毎月の支払額が変わらない安心感から、限度額50万円に達するまで使い込んでしまい、自力完済が不可能になって親に泣きついた」(20代女性・派遣社員)
現場の実態として極めて問題なのは、「借金をしている感覚の欠如」です。銀行や消費者金融のATMでお金を借りる際には強い抵抗感を抱く人でも、カード決済の管理画面で「リボ変更」のボタンを押す行為には罪悪感を覚えません。カード会社側もポイント還元や甘い宣伝文句を並べてリボ払いに誘導するため、金融リテラシーが追いついていない若年層や主婦層が知らず知らずのうちに手数料の養分にされている実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|「リボ払い 分割払い どっちが得」の結論
ネット上の情報には、一部ミスリーディングな解説も散見されます。損を避けるために絶対に押さえておくべき2つの盲点を整理します。
盲点1:分割払いの「2回払い」は手数料が一切かからない
「手持ちのお金が足りないけれど手数料は1円も払いたくない」という場合、唯一の正解は分割払いの「2回払い」です。カード決済には「1回払い」「ボーナス一括払い」のほかに「2回払い」が存在し、主要な国際ブランド・カード発行会社において、2回払いまでは手数料が完全に無料(0円)と定められています。夏のボーナス払いまで待てない急な出費でも、翌月と翌々月に半分ずつ支払えば、金利手数料なしでやりくりが可能です。これを知らずにリボ払いを選ぶのは完全な損失です。
盲点2:リボ払いの手数料は「繰り上げ返済」で瞬時にストップできる
「すでにリボ払いを使ってしまっているから手遅れだ」と諦める必要はありません。リボ払いの利息は日割り計算であるため、給料日や臨時収入のタイミングで繰り上げ返済(一部返済・一括返済)を行えば、その日以降の手数料発生を食い止めることができます。最近のクレジットカードは、提携コンビニATMからの入金やインターネットバンキング(Pay-easy等)を通じて、数百円単位で即座に追加返済できるシステムが整っています。
【プロの結論】おすすめできる人・見送るべき人の特徴
「リボ払いと分割払い、結局どっちが得なのか?」という問いに対する編集部の結論は明確です。経済的合理性で選ぶなら、「原則は分割2回、やむを得ない場合は回数を最小限に絞った分割払い」の一択です。
【分割払いを活用して良い人】
- 故障した冷蔵庫や業務用PCなど、生活・仕事に直結する必需品を緊急で購入する必要がある人
- 毎月の収支が黒字であり、3回〜6回程度の短期間で確実に完済できる見通しが立っている人
- 手数料総額を事前に計算し、「金利を払ってでも今手に入れる価値がある」と割り切れる人
【リボ払いを絶対に避けるべき人】
- 毎月のカード利用明細をWebやアプリで細かくチェックする習慣がない人
- 「毎月数千円なら払えるから」と、自分の支払い能力以上の洋服や趣味のアイテムを買ってしまう人
- すでに複数のカードでキャッシングや後払い決済を利用しており、残高の全体像が把握できていない人
クレジットカード 支払い方法 比較|後悔しないための防衛策
後悔しないカードライフを送るためには、決済手段ごとの特徴を一覧で把握し、自分の支出をコントロールする防衛策を身につけておく必要があります。
最も安全なのは「1回払い」「2回払い」「ボーナス一括払い」の3つです。これらはカード会社への手数料が一切発生せず、ポイント還元だけを純粋に享受できます。どうしても高額決済を分散させたい場合は、「3回〜5回の分割払い」にとどめるのが鉄則です。
今すぐ実行すべき防衛策は、手持ちのクレジットカードの管理画面を開き、「自動リボ(リボ宣言)」の設定が『解除』になっているか確認することです。新規入会キャンペーンの条件で自動リボを設定したまま放置しているケースが非常に多く見られます。もし設定されていたら即座に解除し、現在のリボ残高がある場合は預貯金を崩してでも最優先で繰り上げ返済してください。年利15%を超える金融商品は、投資の世界でもそうそう存在しない超高利回り=超高コストの負債だからです。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:クレジットカードの「2回分割払い」は本当に手数料がかからないのですか?
A1:はい、原則として手数料は無料です。三井住友カード、JCB、楽天カードなど国内の主要クレジットカードでは、2回払いまでは手数料が一切発生しません。ただし、一部の加盟店(小規模店舗など)では2回払いに対応していない場合があるため、決済時に店側へ確認が必要です。
Q2:勝手にリボ払いになっていたのはなぜですか?解除方法はありますか?
A2:カード申し込み時に「ポイントプレゼント」などのキャンペーンに釣られて「自動リボ設定」にチェックを入れたか、入会時の標準選択がリボ専用カード(JCB CARD RやファミマTカードの一部設定など)だった可能性が高いです。カード会社の会員Webページや公式アプリの「お支払い方法の変更」メニューから、いつでも通常の一括払いへ戻す設定が可能です。
Q3:すでにリボ残高が膨らんでしまった場合、最も損失を抑えて完済する方法は何ですか?
A3:一刻も早く「繰り上げ返済(全額返済または一部臨時返済)」を行うことです。カード会社の会員ページからインターネットバンキングで直接入金するか、提携銀行・コンビニATMから追加返済を行えば、その元金に対する翌日以降の手数料発生を完全に止めることができます。
Q4:分割払いで支払っている途中で、残りを一括返済することはできますか?
A4:可能です。多くのカード会社では、電話窓口や会員専用ページから「分割払いの繰り上げ一括返済」を受け付けています。残りの元金と、返済日までに発生した日割り手数料を一括で支払うことで、それ以降に発生するはずだった分割手数料を支払わずに済みます。
まとめ:今後の動向と失敗しないための判断基準
デジタル決済が日常に溶け込み、スマートフォンひとつで瞬時に決済が完了する現代だからこそ、「お金を支払っている実感」が希薄化しやすくなっています。分割払いとリボ払いは、どちらも借金であることに変わりはありませんが、そのリスクの性質はまるで異なります。
分割払いは「完済までの道筋が見える階段」ですが、リボ払いは「出口が見えないまま歩き続けるベルトコンベア」になりかねません。急な大型出費にはまず手数料無料の「2回払い」を検討し、それが難しければ「最短回数の分割払い」を選ぶ。そしてリボ払いには原則手を出さないこと。このシンプルな判断基準を徹底するだけで、無駄な金利手数料で資産を失うリスクを確実に防ぐことができます。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。