車の譲渡で贈与税は発生する?110万円の壁と名義変更の落とし穴
「親が乗らなくなった車を譲り受けた」「夫婦間で普段使いの車両の名義を一本化した」――身近な家族間で行われる自動車の譲渡ですが、ここには見落としがちな税務上の大きな罠が潜んでいます。車輪のついた高額資産である自動車は、たとえ無償の譲り受けであっても税法上の「財産の贈与」とみなされ、想定外の課税通知に頭を抱えるケースが後を絶ちません。
「中古車だから大した価値はないはず」「家族間のやり取りを税務署が把握できるわけがない」といった根拠のない思い込みは極めて危険です。本稿では、自動車の譲渡にまつわる課税メカニズムから、時価の正確な算出基準、税務当局が名義変更を捕捉するシステムの実態、そして法的に正しい非課税・節税アプローチまで、現場の取材データと税法規をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両の評価額が年間110万円を超えると贈与税の課税対象となり、新車のみならず価値の残る中古車にも課税義務が生じる。
- 要点2:運輸支局での名義変更情報は国税庁のシステムと連携しており、無申告のまま放置すると高確率で「税務署のお尋ね」が届く。
- 要点3:みなし贈与を回避する適正価格での売買契約や使用貸借の活用など、法的に正しい手続きを踏むことで無用な追徴課税を防げる。
【2026年最新ルール】車の贈与税はいくらから?「110万円の壁」と基本の仕組み
個人から個人へ無償、あるいは著しく低い価格で車を譲渡した場合、受け取った側(受贈者)に贈与税の納税義務が発生します。基本となるのが、年間の基礎控除枠である車の贈与税110万円の壁です。贈与税は毎年1月1日から12月31日までの1年間に譲り受けた財産の合計額に対して課税されるため、車の評価額が単体で110万円以下であり、かつ他にその年中の贈与がなければ贈与税は発生せず、申告も不要となります。
課税対象となる金額の計算式は極めてシンプルです。
課税価格 = 車両の時価評価額 + その他の年間贈与財産 - 基礎控除110万円
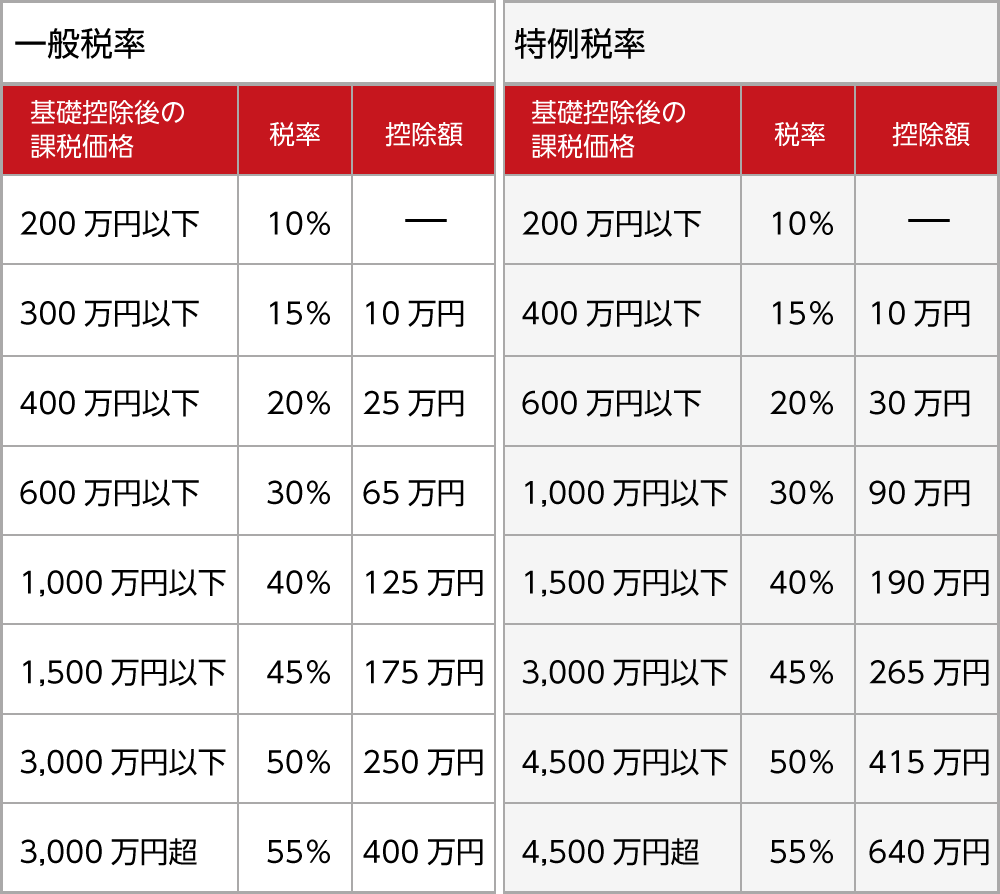
注意すべきは、贈与税率には「一般贈与財産用(一般税率)」と「特例贈与財産用(特例税率)」の2種類が存在する点です。直系尊属(父母や祖父母)からその年の1月1日時点で18歳以上の子や孫へ贈与する場合は特例税率が適用され、税率負担が一部軽減されます。一方で、夫婦間や兄弟姉妹間、あるいは未成年の子への譲渡には一般税率が適用されます。
具体的な車の贈与税計算シミュレーションを見てみましょう。例えば、父親から20歳の子へ時価300万円相当の車両を譲渡した場合(他に同年中の贈与がない場合)、課税対象額は「300万円 - 110万円 = 190万円」となります。特例税率(200万円以下は税率10%、控除額0円)を適用すると、納付すべき贈与税額は19万円に達します。もしこれが夫婦間の譲渡であれば、一般税率(同10%)が適用され、同じく19万円の納税が必要です。

中古車の贈与税時価評価額はどう決まる?税務署が認める査定基準
新車であれば購入時の支払総額がそのまま評価のベースになりますが、中古車の場合は「新車時の価格」でも「本人が主観的に感じる価値」でもありません。国税庁の財産評価基本通達に基づき、贈与が行われた時点における中古車の贈与税時価評価額(客観的な交換価値)によって評価されます。
実務上、中古車査定額と贈与税の関係においては、以下の3つの基準が客観的根拠として税務署に認められやすい指標となります。
- 一般財団法人日本自動車査定協会(JAAI)による公式査定:公的かつ最も確実な証明力を持ち、税務調査においても反論の余地がない絶対的な基準となります。
- 大手買取専門店・ディーラーによる複数社の書面査定額:少なくとも2〜3社の実車査定書(相見積もり)を取得し、その平均値または中央値を採用する方法です。WEBの一括簡易査定画面のキャプチャだけでは否認されるリスクがあります。
- 自動車価格月報(通称:赤本・イエローブック)の卸売・小売相場:中古車業界や損害保険会社、税務当局が参照する標準価格ガイドブックの掲載数値をベースに減価償却を加味して算出します。
ネットオークションやフリマアプリでの最安落札価格を都合よく引用したり、過走行・修復歴を勝手に過大評価して自己判断で「評価額0円」と処理することは、税務調査において最も否認されやすい典型例です。
【徹底比較】譲渡パターン別の贈与税負担と手続き一覧
自動車の譲渡は、当事者の関係性や譲渡の方法によって税金面・手続き面のリスクが大きく異なります。代表的な4つのパターンを比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 親子間の車譲渡(無償贈与) | 18歳以上への譲渡は特例税率(10%〜55%)を適用。 | 年間110万円を超えた部分が課税対象。 | 高年式SUVやミニバンを譲る際は、ほぼ確実に110万円の壁を突破するため事前査定が必須。 |
| 夫婦間の自動車名義変更 | 一般税率を適用。配偶者控除の特例は自動車には適用不可。 | 不動産の配偶者控除(2000万円)と混同されがちだが非課税特例は皆無。 | 「家計が同じだから」と安易に名義変更すると全額贈与と認定される。使用貸借の継続が賢明。 |
| 親族間・個人の有償売買 | 適正時価での取引であれば贈与税0円。譲渡損益の精算のみ。 | 時価相場の80%以上での売買契約・銀行振込履歴が必要。 | 極端な格安販売(1円売買等)は「みなし贈与」として差額に課税されるため契約書の作成が必須。 |
| 名義そのまま無償貸与(使用貸借) | 贈与税・不動の発生なし(税法上の移転行為が存在しない)。 | 所有者=親、使用者=子。自動車税は所有者が納付。 | 最もコストがかからない合法策。ただし任意保険の「運転者限定特約・年齢条件」の見直しを忘れると無保険リスク大。 |
譲渡に伴い名義変更を行う場合は、管轄の運輸支局(軽自動車の場合は軽自動車検査協会)にて手続きを行います。その際に必要となる自動車の名義変更必要書類は以下の通りです。
- 譲渡証明書(旧所有者の実印を押印)
- 旧所有者の印鑑証明書(発行後3ヶ月以内)
- 新所有者の印鑑証明書および実印
- 自動車検査証(車検証原本)
- 新所有者の自動車保管場所証明書(車庫証明:発行後約1ヶ月以内)
- 委任状(代理人が申請する場合)
課税対象となる譲渡を行った場合は、翌年2月1日から3月15日までの間に管轄税務署へ車の贈与税申告手続きを行い、期限内に納付を完了させなければなりません。
名義変更だけで税務署にバレる理由と「税務署のお尋ね」の実態
「陸運局で名義変更の手続きをしただけなのに、なぜ税務署に知られてしまうのか?」と疑問を抱く方は少なくありません。車の名義変更で贈与税がばれる理由は、行政機関相互の高度なデータ連携システムにあります。
国土交通省が管轄する自動車登録ファイルの情報は、税務当局も法定の照会権限に基づいて閲覧・突合が可能です。さらに国税庁が誇る「国税総合管理(KSK)システム」には、個人の確定申告履歴、源泉徴収票、不動産の取得履歴、さらには金融機関の預貯金口座の出入金データが集約されています。
例えば、年収300万円の20代の若者の名義に、ある日突然500万円相当の高級車が登録され、かつ本人の銀行口座から数百万円規模の出金履歴が存在しない場合、KSKシステム上で不整合フラグが立ちます。「資金の出所はどこか」「親族からの無償供与ではないか」という疑いが自動的に抽出される構造になっているのです。
申告漏れが疑われる場合、名義変更からおよそ半年から1年半ほどのタイムラグを経て、税務署から送付されてくるのが「お買いになった資産の買い入れ代金についてのお尋ね」と呼ばれる文書です。この税務署の贈与税お尋ね対策として「無視する」「虚偽の回答をする」のは最悪の悪手です。お尋ねは単なる行政指導の前段階であり、虚偽記載が発覚した場合は、本来の税額に加え過少申告加算税(10〜15%)や無申告加算税(15〜20%)、さらには悪質と判断された場合の重加算税(最高40〜50%)と延滞税が容赦なく追徴されます。
非課税で譲る抜け道はあるか?「車個人売買とみなし贈与」の境界線
税負担を嫌い、ネット掲示板などで「1円で売買契約を結べば売買だから非課税」「10万円の形式的領収書を切れば贈与にならない」といった車を非課税で譲る抜け道が都市伝説のように語られることがあります。しかし、税法はこの手の小細工を完全に封じています。
相続税法第7条では、「著しく低い価額の対価で財産の譲渡を受けた場合」をみなし贈与と規定しています。例えば、時価300万円の車両を「形式的な個人売買」として10万円で親族に売却した場合、税務上はその差額である290万円分を贈与されたものとみなされ、基礎控除110万円を差し引いた180万円に対して贈与税が課税されます。
では、法的に適正かつ安全に税負担を抑える手段は何があるのでしょうか。現実的な対抗策は以下の3点に集約されます。
- 減価償却が進み、時価評価が110万円以下に落ちるまで待って譲渡する:普通乗用車の法定耐用年数は6年(軽自動車は4年)です。年式が古くなり、JAAIや買取店の査定額が110万円を下回ったタイミングで名義変更を行えば、完全に非課税となります。
- 適正時価での親子間ローン売買契約を締結する:客観的な時価査定額で売買契約書を作成し、月々無理のない範囲で銀行口座間の振込によって返済実績を明確に残します。現金手渡しではなく、通帳に記帳される形でエビデンスを残すことが不可欠です。
- 名義変更を行わず「使用貸借」にとどめる:所有名義を親(または配偶者)のままにしておき、無償で車を貸し与える形態をとります。税法上、物の貸し借りに贈与税はかかりません。ただし、任意保険の被保険者設定と年齢条件・運転者限定特約を実際に運転する家族に合わせて変更する手続きを怠ってはなりません。

【実態検証】利用者の生の声と現場目線で見えたリアル
当メディアが実際の車両譲渡トラブルを経験した当事者や税務相談窓口を取材したところ、制度の無理解が生んだ生々しいトラブルが浮き彫りになりました。
【ケース1:都内在住・30代会社員の告白】
「父親が免許返納するタイミングで、購入後2年のハリアー(査定額約320万円)をタダで譲り受け、自分で陸運局に行って名義変更しました。『家族間の車なんだから税金なんて関係ない』と完全に高を括っていたら、1年後に税務署から黄色い封筒でお尋ねが届いたんです。税理士に相談したところ、言い逃れは不可能と言われ、約21万円の贈与税と無申告加算税を納める羽目になりました。最初から親名義のまま借りておけばよかったと痛烈に後悔しています。」
【ケース2:地方在住・40代主婦のトラブル】
「夫名義の輸入車を私名義に変更しただけでした。『住宅の贈与なら配偶者控除があるから車も大丈夫だろう』と勝手に思い込んでいたんです。後から自動車には配偶者特例が一切ないことを知り、慌てて修正申告しました。夫婦間であっても資産の移転には厳格な税法が適用されるという現実を思い知らされました。」
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
自動車の譲渡において「名義変更して贈与すべきか」「使用貸借にとどめるべきか」は、以下の明確な基準で判断してください。
名義変更・贈与を行っても問題ない人:
- 中古車買取店での事前査定額が110万円以下であることが書面で証明できる人
- 贈与税の納税資金(数十万円程度)を事前に準備しており、期限内に正規申告する意思がある人
- 適正時価での親子間売買契約を交わし、銀行振込で返済履歴を記録できる人
名義変更を絶対に避けるべき(使用貸借を選ぶべき)人:
- 初度登録から日が浅く、時価査定額が150万〜300万円を超える高年式車・人気車を譲り受ける人
- 「家族間だからバレない」と安易に考えている人(確実にKSKシステムで捕捉されます)
- 夫婦間での普段使いの車両移動であり、名義を変えなくても保険対応だけで支障がない人
【車 贈与 税】に関するよくある質問(FAQ)
Q1:ローン返済が残っている車を譲り受けた場合、贈与税はどう計算されますか?
A1:ローン残債ごと引き継ぐ形態は「負担付贈与」として扱われます。この場合、車両の時価評価額から引き継いだローン残債額を差し引いた純額が課税価格となります。ただし、ローン会社の承諾なしに名義や返済者を変更することは約款違反となるため、事前に信販会社への確認が必須です。
Q2:軽自動車であれば名義変更しても税務署に把握されませんか?
A2:軽自動車であっても軽自動車検査協会の登録情報は税務当局から照会可能です。昨今は軽自動車でも新車価格が200万円を超える車種が多く、高年式車を無償譲渡すれば普通車と全く同様に贈与税の課税対象となります。
Q3:祖父母が孫に通学用として車を買い与える場合、「教育資金の非課税」になりますか?
A3:原則として認められません。扶養義務者間における生活費や教育費の非課税規定は「その都度必要な直接の費用」に限定されており、資産性の高い自動車の購入資金一括供与は通常の金銭贈与とみなされ、110万円を超える部分は贈与税が課税されます。
Q4:個人売買で「みなし贈与」と判定されないための適正価格の目安は?
A4:判例および通達の実務上、客観的な市場相場(JAAI査定額や買取相場)の概ね80%程度以上の取引価格であれば、著しく低い対価(低額譲渡)とはみなされにくいとされています。ただし、安全を期すなら複数社の査定平均額を基準に契約書を締結するのが確実です。
まとめ:今後の動向と失敗しないための判断基準
国税当局のデジタル化推進に伴い、行政データや金融取引の突合精度は年々飛躍的に向上しています。「家族間の私的なやり取りだから分からないだろう」という旧来の感覚は完全に通用しません。
家族から車を譲り受ける際は、まず名義変更を急ぐ前に「現在の客観的な時価査定額を把握すること」が全ての出発点となります。時価が110万円を超えるのであれば、安易な名義変更は避け、保険の特約変更による使用貸借を継続するか、適正価格による売買契約を選択するのが最も合理的です。税法のルールを正しく理解し、不要な追徴リスクを回避した賢い資産活用を徹底してください。 (出典: 車 贈与 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。