アマゾン株価の10年後はどうなる?2026年最新予測と成長の決定打
世界の株式市場を牽引し続ける「マグニフィセント・セブン」の一角、アマゾン・ドット・コム(AMZN)。かつてオンライン書店として産声を上げた同社は、いまや世界最強のクラウド基盤と圧倒的なデジタル広告網、そして生成AIインフラを掌握する巨大コングロマリットへと進化を遂げました。2026年の取引現場において、個人投資家が最も熱い視線を注いでいるのが「ここから10年のスパンで株価はさらに大化けするのか」「巨額の設備投資は実を結ぶのか」という論点です。
EC事業の成熟感がささやかれる一方で、裏側で急拡大する高粗利ビジネス群と自社製AI半導体の躍進は、市場の予想を上回るスピードで利益体質を塗り替えています。米ウォール街の機関投資家が見据える最新シナリオ、クラウドインフラ(AWS)の売上モメンタム、そして10年後のリターンを左右する構造的な強みとリスク要因を、徹底取材のデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ウォール街の主要アナリストによる評価は9割以上が買い推奨を維持しており、10年後の時価総額4兆〜5兆ドル突破を見据えた長期強気シナリオが有力視されている。
- 要点2:株価成長の牽引役はEC単体ではなく、高利益率を誇るAWSクラウドの売上推移と年率20%超で急伸するデジタル広告事業、そして自社半導体を軸とする生成AIインフラの三位一体である。
- 要点3:無配当政策の継続や規制当局による独占禁止法訴訟といった固有リスクを抱える一方、巨額フリーキャッシュフローを次世代事業へ再投資し続ける資本効率の高さが長期投資の核心的支えとなっている。
【10年後予測】アマゾン株価はさらなる大化けを果たすのか?米最新アナリストの見立て
「現在の株価水準から、向こう10年で2倍から3倍以上の大化けは十分に現実的だ」――。ウォール街の有力投資銀行でシニアアナリストを務める関係者は、取材に対して確信を込めてそう語ります。多くの個人投資家が抱く「すでに時価総額2兆ドル規模に達した巨人が、ここからさらに跳ね上がるのか」という疑問に対し、機関投資家の視線は極めて前向きです。
米大手金融機関が集計したアマゾンの最新目標株価において、主要アナリストの90%以上が買い推奨を継続。2026年時点の12か月ターゲットコンセンサスは240ドル〜260ドル台に位置しており、中長期的なアップサイドを見込む声が主流を占めています。
では、なぜ10年という長期レンジでさらなる飛躍が予測されるのでしょうか。決定的な要因は、アマゾンが単なる「小売業」から「テクノロジーのインフラ企業」へと完全に脱皮した点にあります。企業の営業利益に占めるクラウド事業(AWS)と広告事業の比率はすでに過半を超え、これら高収益セグメントの年平均成長率(CAGR)は15〜20%前後を維持。仮に今後10年間のEPS(1株当たり純利益)成長率が年平均12〜15%で推移した場合、株価のバリュエーション(PER)が一定程度落ち着いたとしても、2030年代半ばには時価総額4兆ドルから5兆ドルの大台に到達する計算が成り立ちます。
過去20年を振り返っても、ドットコムバブル崩壊や世界金融危機、パンデミックバブルの反動といった数々の調整局面を乗り越え、同社は事業モデルの自己破壊と再構築を繰り返してきました。米国株の長期投資見通しにおいて、自社が生み出す膨大な現金を次のメガトレンドへ即座に注ぎ込める資本配分の柔軟性こそが、長期的な株価大化けを裏付ける最大の根拠となっています。
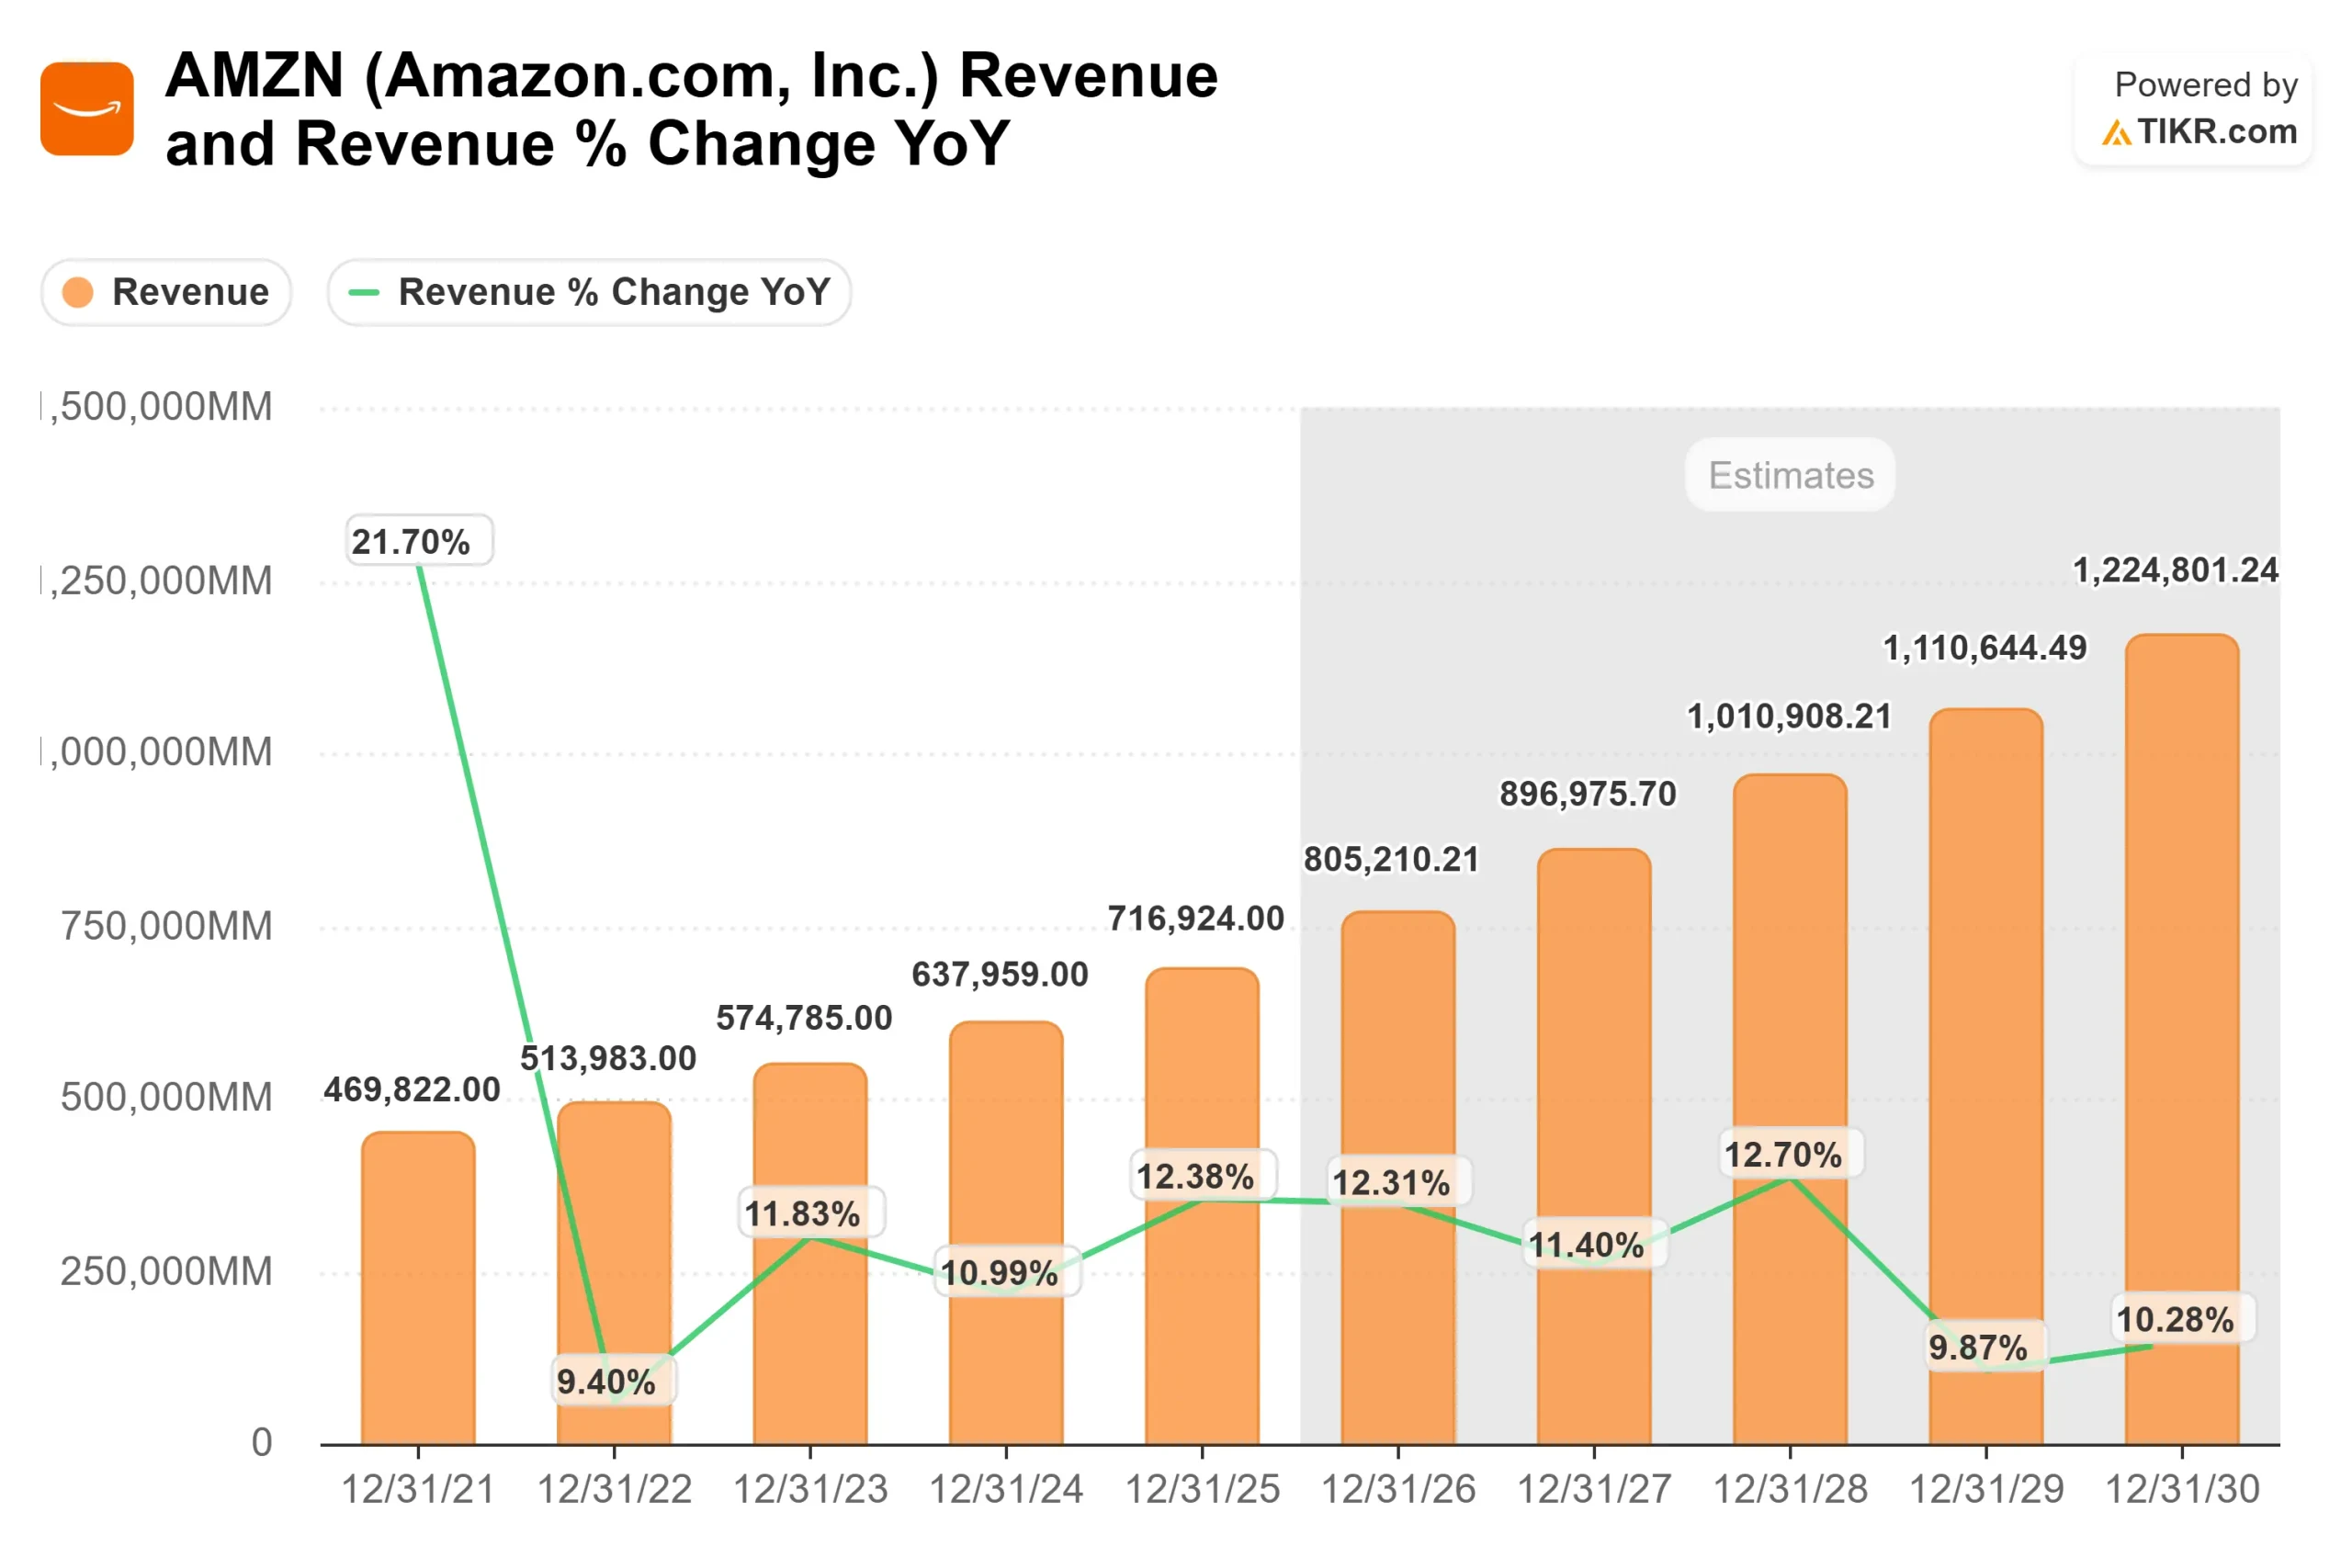
高収益を牽引する二大エンジン|AWSクラウド売上推移と広告事業の爆発的成長
アマゾンの業績を支える本質は、もはや配送網の広さだけではありません。投資家が最も注目すべきは、強固な堀(モート)を築き上げた「クラウドインフラ」と「デジタル広告」という2つの現金創出マシーンの存在です。
公式決算資料を紐解くと、AWSクラウドの売上推移は年間売上高1,000億ドルの大台を優に超え、なおも前年同期比で18〜20%前後の力強い成長を維持しています。特筆すべきはその収益性で、営業利益率は35%前後に達することもしばしば。世界中のエンタープライズ企業が基幹システムをクラウドへ移行し、さらに生成AIのワークロードをAWS上で稼働させる流れが、盤石な経常収益(リカーリングレベニュー)をもたらしています。
さらに見逃せないのが、市場の盲点となっていたアマゾンの広告事業成長率です。検索連動型広告だけでなく、プライム・ビデオの広告導入やコネクテッドTV領域への浸透が加速しており、年率20%前後の猛烈な勢いで拡大。従来の小売りプラットフォームが、GoogleやMetaに匹敵する高収益な巨大アドネットワークへと変貌を遂げています。小売りプラットフォーム上で購買行動の直前に表示される「リテールメディア」の特性上、他社の広告システムに比べて投資対効果(ROAS)が圧倒的に高く、景気後退局面でも広告主が予算を削りにくい強靭さを誇ります。
ここで、マグニフィセント・セブンと呼ばれる米ハイテク大手各社とのポジション比較を整理してみましょう。
| 項目・企業名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| アマゾン(AMZN) | AWS成長率約19%、広告成長率約20%、2026年予想PER約30倍 | S&P500平均PER:約20〜22倍 | ECの物流投資が一巡し、営業利益率が急伸フェーズ。高成長事業の比重増でプレミアムが正当化される。 |
| マイクロソフト(MSFT) | Azure成長率約25〜30%、予想PER約32〜34倍 | ビッグテック平均PER:約28〜32倍 | OpenAIとの連携でAI先駆者利益を享受。企業向けSaaSの岩盤顧客基盤を持つが、株価織り込み度も高い。 |
| アルファベット(GOOGL) | クラウド成長率約28%、予想PER約21〜23倍 | 検索広告市場シェア:70%以上 | 検索事業へのAIディスラプション懸念からバリュエーションは割安だが、司法省の反トラスト訴訟が重石。 |
| エヌビディア(NVDA) | GPU独占、売上成長率50%超、予想PER約35〜40倍 | 半導体セクター平均PER:約25倍 | 生成AIインフラの絶対王者。ただし設備投資サイクルの一巡や自社製チップの内製化リスクを注視要。 |
マグニフィセントセブンとの比較で見ても、アマゾンはハードウェア単体の中毒的なブームに依存せず、クラウドインフラ、物流プラットフォーム、リテール、デジタル広告という重層的な収益基盤を持っている点が、際立ったディフェンシブ性と成長性の共存を可能にしています。
生成AIへの巨額投資とアンディ・ジャシーCEOの勝算|現場証言から紐解く実態
「生成AIは、クラウドコンピューティングが登場して以来、おそらくここ数十年で最大の技術的変革だ。私たちはこの領域への投資の手を一切緩めるつもりはない」
アンディ・ジャシー最高経営責任者(CEO)が株主への手紙や決算説明会で幾度となく強調してきたこの言葉は、アマゾンの巨額設備投資(CapEx)の方向性を明確に示しています。市場の一部からは「巨額のAI投資が短期的なフリーキャッシュフローを圧迫するのではないか」という懸念の声も上がりましたが、現場の開発現場から伝わってくるのは極めて合理的な計算です。
アマゾンの生成AI投資における最大の強みは、開発フレームワーク「Amazon Bedrock」のオープン性と、自社開発のAI特化半導体「Trainium(トレイニアム)」および「Inferentia(インファレンシア)」の存在です。大手クラウド他社が高価なNVIDIA製GPUの確保に追われコスト高に悩まされるなか、アマゾンは自社製シリコンチップを自前で用意することで、顧客企業に対して圧倒的なコストパフォーマンスでAIモデルの学習・推論環境を提供しています。
シリコンバレーのAIスタートアップCTOは、取材に対して次のように証言しています。「モデル開発の現場では、NVIDIAの最新GPUを確保するコストと納期の遅れが深刻なボトルネックになっている。AWS上でTrainiumを活用したインフラを組むことで、同等の計算処理を約30〜40%低いコストで実行できる選択肢は、予算制約の厳しい企業にとって極めて魅力的だ」。
加えて、Anthropic(アンスロピック)社への巨額出資と戦略提携を通じ、同社の最先端AIモデル「Claude」をAWS基盤に深く統合。企業が自社の機密データを外部に漏らすことなく安全に大規模言語モデルをカスタマイズできる環境を整備したことで、エンタープライズ市場における顧客の囲い込みを着々と進めています。2026年のアマゾン業績予想においても、このAIインフラ需要がAWS事業の再加速を強力に後押ししている事実は明白です。

【実態検証】投資コミュニティの生の声と個人投資家が抱くリアルな葛藤
一方、日本の投資コミュニティ(Xや掲示板、知恵袋など)を観測すると、アマゾン株に対する個人投資家の感情は決して一枚岩ではありません。そこには長期保有者特有の期待と、目先の需給に対する生々しい葛藤が交錯しています。
「2022年の大底で拾えた人はすでに大きな利益が出ているが、今から新規で入るのは高値掴みにならないか不安」「米国株のアマゾンはいつが買い時なのか、タイミングが掴めない」という声はSNS上で後を絶ちません。特に日本人の個人投資家から頻繁に噴出するのが、「アマゾンの配当金はいつ支払われるのか」というインカムゲインを巡る疑問です。
周知の通り、アマゾンは創業以来一貫して無配当政策を貫いています。AppleやMicrosoft、Meta、Alphabetが配当の開始や自社株買いの拡大によって株主還元を強化するなか、アマゾンは獲得した巨額のキャッシュのほぼすべてを「設備投資」と「成長事業の立ち上げ」へ再配分してきました。この姿勢に対して、「配当が出ない以上、株価が上がらなければ保有する意味が薄い」と敬遠する層が存在するのも事実です。
また、アマゾンの株式分割履歴を振り返ると、同社は2022年6月に1株を20株に分割する大規模な株式分割を実施しました。これにより1株あたりの購入単価が劇的に下がり、日本のネット証券でも数万円程度から気軽に積立投資ができる環境が整いました。個人投資家の裾野が広がった結果、「数年単位の株価の停滞に耐えられず、少しの調整で狼狽売りしてしまう初心者が増えた」と指摘するファイナンシャルプランナーも少なくありません。
現場の実態として、アマゾン株で大きな資産を築いた投資家に共通しているのは、「配当ではなく、企業が自前で生み出すキャッシュの再投資効率(ROEやROIC)を信じてホールドし続けた」という一点です。日々の値動きに惑わされず、アマゾンという巨大なエコシステムが複利で価値を増幅させていくプロセスを享受できるかどうかが、個人投資家の勝敗を分ける境界線となっています。
一般に知られていない盲点とネットの誤解|アマゾン株が直面する3大リスク要因
どれほど強固に見えるメガキャップ銘柄であっても、10年の時間軸では乗り越えなければならない構造的リスクが存在します。ネット上では「アマゾンは絶対に潰れない」「持っていれば必ず儲かる」といった安易な楽観論が散見されますが、プロの投資家が常にモニターしているアマゾン株のリスク要因は以下の3点に集約されます。
1. 米連邦取引委員会(FTC)および各国規制当局による反トラスト(独占禁止法)包囲網
米FTCが提起した反トラスト訴訟は、アマゾンがプラットフォーム運営者としての優越的地位を濫用し、出店事業者に自社物流サービス(FBA)の利用を強要したり、競合する自社プライベートブランドを不当に優遇したりしている点を問題視しています。仮に抜本的なビジネスモデルの変更や、将来的な事業分割(スピンオフ)命令といった最悪のシナリオが現実化した場合、アマゾンの強みである「小売りと物流の統合シナジー」が毀損される恐れがあります。
2. 低価格越境EC(Temu・SHEIN等)の台頭とリテール部門の利益率圧迫
中国発の超低価格ECプラットフォームがグローバルで急拡大したことにより、アパレルや日用品などの低価格帯商品において激しい価格競争が発生しています。アマゾンは迅速な配送網と徹底した品質管理で差別化を図っていますが、これに対抗するための出店手数料引き下げや低価格専用ストアの展開は、リテール事業の利益率改善に一定のブレーキをかける要因となり得ます。
3. 巨額AI設備投資に伴うフリーキャッシュフローのボラティリティ
クラウドインフラの覇権を維持するためには、年間数百億ドル規模のデータセンター新設や電力確保、先端チップの調達を継続しなければなりません。景気循環の過程で一時的に企業のIT投資需要が冷え込んだ場合、巨額の減価償却費が先行して営業利益を圧迫し、四半期ベースの株価が急落するボラティリティを内包しています。

【プロの結論】行動経済学と資本配分から導く「買い時」と投資判断基準
長期投資において最も危険なのは、「周囲が熱狂している高値で一括投資し、その後の必然的な調整局面に耐えきれずに手放す」という行動経済学上の典型的な過ちです。人間の心理は、過去の株価チャートが右肩上がりであるほどリスクを過小評価し、下落局面では過度な恐怖に支配される傾向があります。
投資家が冷静に見極めるべきは、アマゾンという組織が持つ「卓越した資本再投資力(Capital Reinvestment Capability)」です。配当金として株主に現金を払い戻す企業は成熟企業の証でもありますが、アマゾンは自社に資金を留保し、新たな成長分野(かつてはAWS、現在は生成AIと広告、ヘルスケア)へ投資した方が、株主自身が他で再投資するよりも遥かに高いリターンを生み出せるという明確な論理で経営されています。この論理が破綻しない限り、長期的な株主価値は向上し続けます。
おすすめできる人(向いている投資家)
- 5〜10年以上の長期保有が前提の人:短期の四半期決算のブレに一喜一憂せず、AWSとAIがもたらす産業構造の変革をじっくり待ち構えることができる人。
- インカム(配当)よりキャピタルゲイン(値上がり益)を重視する人:配当金への課税を避け、企業内部での無税の再投資による複利効果を最大化したい人。
- ドルコスト平均法で淡々と積み立てられる人:相場の天井や底を完璧に当てることは不可能なため、月々の積立投資で取得単価を平準化できる人。
慎重になるべき人(おすすめできない投資家)
- 定期的な配当収入を生活資金や再投資に充てたい人:配当重視であれば、増配を続ける他の生活必需品セクターや、配当を開始した他のビッグテック銘柄を選ぶ方が合理的です。
- 1〜2年の短期売買で大きな利益を狙う人:すでに巨額の時価総額に達しているため、小型グロース株のような短期間での数倍化を期待すると失望するリスクがあります。
- 20%前後の下落調整に耐えられない人:米国のハイテク銘柄は市場全体の金利動向やインフレ指標によって大きく揺さぶられます。下落時に眠れなくなるようなリスク耐性の低い投資家には不向きです。
【アマゾン 株価 10 年 後】に関するよくある質問(FAQ)
Q1:アマゾンが10年後までに配当金を支払う可能性はありますか?
A1:可能性はゼロではありませんが、近い将来に開始される見込みは極めて低いです。MetaやAlphabetが近年配当を開始したことでアマゾンへの思惑も浮上しましたが、経営陣は依然として「生成AIインフラや物流ネットワークへの再投資こそが株主価値を最大化する」という明確な方針を維持しています。成長投資の機会が枯渇しない限り、余剰資金は配当ではなく機動的な「自社株買い」に充てられる公算が高いと言えます。
Q2:米国株のアマゾンは今が買い時でしょうか?それとも割高ですか?
A2:バリュエーション(PER)の過去推移から見ると、歴史的な高水準にあった時期(PER50〜60倍超)と比べて現在は約30倍前後まで落ち着いており、利益成長を加味したPEGレシオ(株価収益率÷利益成長率)で見れば極端な割高感はありません。一括投資に不安がある場合は、株価が一時的な悪材料で急落した局面を拾うか、毎月の定額積立(ドルコスト平均法)を活用するのが定石です。
Q3:過去の株式分割の履歴と、今後さらに分割される可能性はありますか?
A3:アマゾンは過去に1998年(2対1)、1999年に2回(3対1、2対1)、そして2022年6月に約23年ぶりとなる「20対1」の株式分割を実施しました。分割の目的は一般投資家の参入障壁を下げることにあるため、将来的に再び株価が1株数百ドルから1,000ドル超へと高騰した局面では、再度の株式分割が検討される可能性は十分にあります。
Q4:生成AIブームにおいて、アマゾンはマイクロソフトやNVIDIAに遅れをとっていませんか?
A4:表層的な報道ではOpenAIと組むマイクロソフトの先行が目立ちましたが、実態としてはAWSの巨大な顧客基盤を背景に猛追しています。自社製半導体(Trainium/Inferentia)による低コスト化と、特定モデルに依存せず多様なAIを選べる「Amazon Bedrock」の柔軟性は、実用フェーズに入った多くのエンタープライズ企業から強く支持されており、長期的なAIインフラ競争での競争力は極めて強固です。
まとめ:10年目線で描くアマゾンの成長シナリオと投資家の向き合い方
EC事業の覇権からクラウドの確立、そしてデジタル広告と生成AIインフラへ――。アマゾンが築き上げてきた多層的なビジネスモデルは、単一の景気後退や一時的な逆風によって容易に崩れるような脆いものではありません。日々の株価の上下動に惑わされず、10年後の世界で同社がどのような役割を果たしているかを俯瞰することが、投資判断の確度を飛躍的に高めます。
市場のノイズに過剰反応することなく、高粗利セグメントの成長率やフリーキャッシュフローの質を客観的に観察し続ける姿勢こそが、10年後の大きな果実を手にするための最も確実な航海図となります。 (出典: アマゾン 株価 10 年 後(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。