クレジットカード署名は漢字かローマ字か?サインなしの重大リスクと正解
ICチップやタッチ決済の普及に伴い、レジでサインを書く機会自体は劇的に減少しつつあります。しかし、真新しいカードが手元に届いた際、カード裏面の署名欄を前に「漢字で書くべきか、それとも表面と同じローマ字にするべきか」と迷う方は少なくありません。「普段サインを求められないのだから、空欄のままでも不都合はないのでは」と放置してしまうケースも見受けられます。
ですが、その油断には致命的な落とし穴が潜んでいます。裏面にサインがないカードを紛失したり盗難に遭ったりした場合、カード会社の規定により不正利用の損害額が一切補償されず、全額自己負担となるリスクを背負うことになります。本稿では、セキュリティの観点から導き出される正しい署名の選択肢、書き損じた際のリカバリー手順、そして2026年現在のサインレス決済の最新ルールまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:裏面の署名は模倣されにくい「漢字の普段書き」が最も防犯性が高く、ローマ字やニックネームでも規約上は有効。
- 要点2:未署名カードの不正利用は会員規約違反および「重大な過失」と判定され、各社の補償規定により損害額は全額自己負担となる。
- 要点3:書き間違えた場合の修正液や二重線による訂正は加盟店で拒否されるため、手数料を支払ってでもカード再発行を行うのが鉄則。
【漢字vsローマ字】クレジットカード裏面の署名はどちらが正解?書き方の全貌
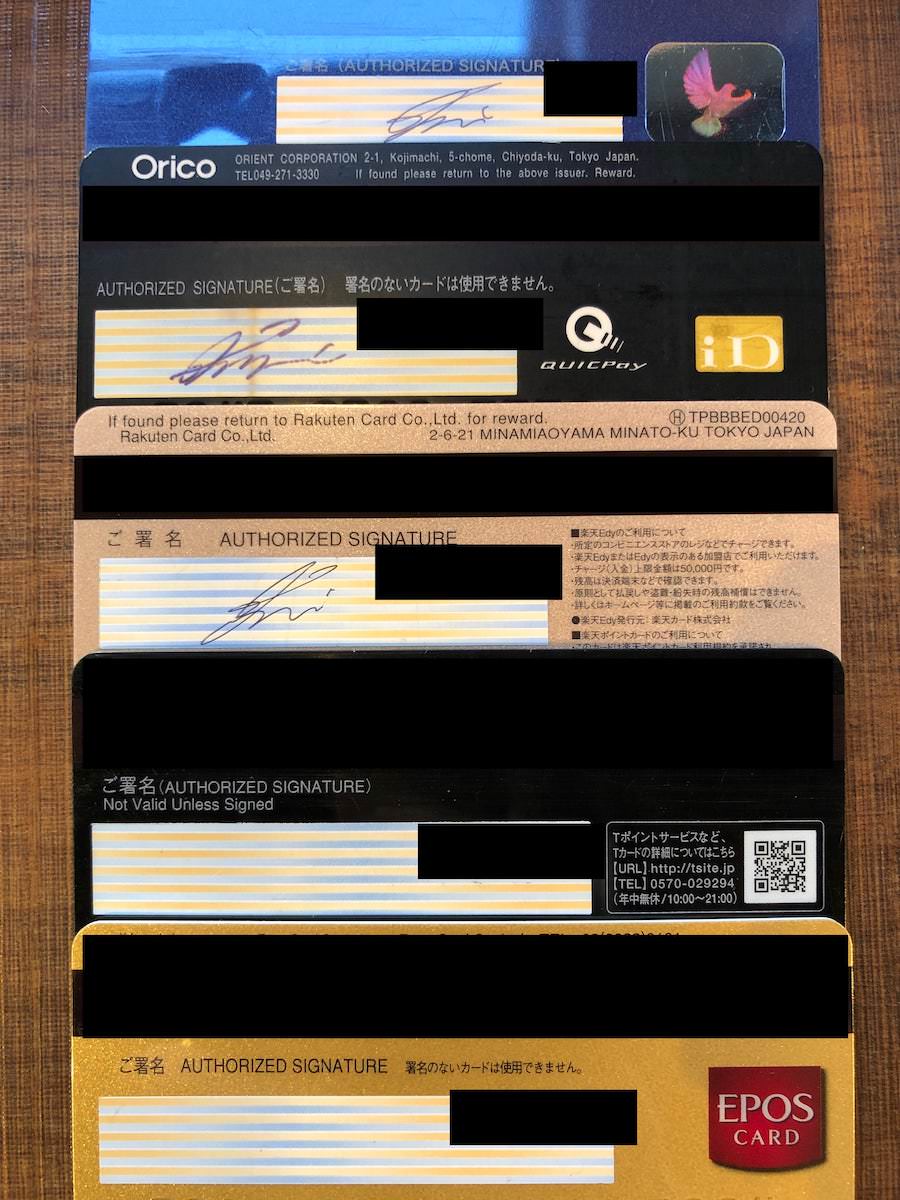
カードが手元に届いた際、多くの利用者が悩むのが「表記方法」です。結論から述べると、クレジットカード裏面の署名は「漢字(楷書または日常の崩し文字)」で記入することが最も安全かつ合理的です。カード表面に刻印・印字されているローマ字の名義と一致させる必要は一切なく、規約上も言語の指定はありません。
なぜローマ字ではなく漢字が推奨されるのか。その最大の理由は、海外における偽造・模倣防止の難易度にあります。アルファベット表記のサインは筆跡の特徴が単純になりやすく、第三者がレシートやカード現面を見ながら真似てサインを偽造することが比較的容易です。一方で、漢字の筆順やトメ・ハネ・ハライの微細な癖は、非漢字圏の不正利用者が即座に再現するのが極めて困難とされています。日本国内はもちろん、海外渡航先でこそ漢字サインの防犯性能が真価を発揮します。
なお、クレジットカードのサインを漢字・ローマ字どちらにするかという議論に加え、イニシャルやニックネーム、ひらがな表記の可否を気にする声もあります。国際ブランド(Visa、Mastercard、JCB、American Express等)の基本ルール上、本人が自筆した固有のサインであれば、極論としてニックネームや略筆であっても効力を持ちます。ただし、海外の厳格な高級ブティックやホテルでは、パスポートの署名と照合確認を求められる場面が存在します。無用なトラブルを回避する観点からも、パスポートと同一の漢字署名で統一しておくのが実務上最も確実な選択です。
筆記具選びにも明確な基準があります。カード裏面のサインパネルは特殊加工された紙またはプラスチック素材で構成されているため、クレジットカード署名欄には油性ペン(極細・速乾性)を使用するのが大原則です。水性ボールペンやゲルインクペンはインクを弾いてしまい、乾く前に触れて文字が擦れたり、手の脂でインクが定着しなかったりします。ペン先が太すぎるマジックは文字が潰れて判読不能になる恐れがあるため、文具店などで手に入る「極細油性マーカー(0.5mm前後)」を用意して記入することが推奨されます。
【重大リスク】署名なしで使うと補償対象外?不正利用時の自己負担ルール
日本クレジット協会が公表する統計データによると、国内におけるクレジットカード不正利用被害額は高水準で推移しており、番号盗用だけでなくカード現物の盗難・紛失による対面不正利用も依然として深刻な脅威です。ここで決定的な差を生むのが「裏面の署名の有無」です。
各カード会社(三井住友カード、JCB、三菱UFJニコス、楽天カード等)の会員規約には、例外なく「カード受領後、直ちにカード裏面の署名欄に署名を行うこと」という文言が明記されています。この義務を怠り、未署名の状態でカードを紛失・盗難され不正利用された場合、クレジットカード不正利用の補償規定における「会員の重大な過失」に該当します。結果として、本来であれば適用されるはずの盗難補償制度が適用されず、不正利用された金額がすべて本人の自己負担(補償対象外)となる極めて重いペナルティが科されます。
「サインレス決済や暗証番号決済が増えたから署名は見られない」と軽視する姿勢は極めて危険です。不正利用が発生した際、カード会社や警察による調査(フォレンジック調査)が入り、加盟店の伝票や防犯カメラ映像、そして回収されたカード現物の状態が精査されます。カード自体に署名がなされていなかった事実が判明した時点で、カード会社側には規約に基づき補償を拒否する完全な法的正当性が生じます。
【書き間違えた時の対処法】修正テープは絶対NG!二重線や再発行の判断基準
油性ペンの扱いに慣れておらず、誤って名前を書き間違えたり、インクが擦れて文字が判別できなくなったりした際、決してやってはならない行為があります。それが「修正液や修正テープの使用」および「二重線による訂正」です。
クレジットカードは厳格な本人確認書類としての側面を持ちます。サインパネルに修正痕や重ね書きがあるカードは、店頭での決済時に「第三者によって署名が改ざんされた疑いがある不正カード」と機械的・マニュアル的に判定されます。国内の厳格な加盟店はもちろん、海外の店舗では即座にレジで提示を拒否され、最悪の場合はカードを没収される事態にも発展します。
文字を書き損じた場合の正しいリカバリー手順は、「速やかにカード会社へ連絡し、カードの再発行手続きを行うこと」の一択です。書き間違いによる再発行は会員都合の申請となるため、一般的なカードでは550円〜1,100円(税込)前後のクレジットカード再発行手数料が発生します(ゴールドカードやプラチナカードなど一部の上位ランクカードでは無料対応の場合もあります)。手痛い出費と数日から1週間程度の手間はかかりますが、無効なカードを使い続けて補償権を失うリスクに比べれば、払うべき必要経費と割り切るのが賢明です。
また、結婚や離婚に伴う改姓時の扱いにも注意が必要です。名義変更を申請して新しい名字のカードが手元に届くまでの間、旧姓のカードを使うこと自体は可能ですが、裏面の署名も旧姓のままにしておく必要があります。新カードが届いたら旧姓カードには直ちにハサミを入れ、新カードの裏面に新姓の署名を記入する手順を徹底してください。
【データ比較】署名方式・筆記用具・トラブル対応の完全比較表
署名の仕様や筆記具、トラブル発生時の対応について、客観的な基準と編集部の評価を以下の構造化データにまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 推奨される署名表記 | 漢字(日常の崩し文字・楷書) | ローマ字、イニシャル等も規約上は有効 | 防犯性・偽造難易度の高さから漢字一択。パスポートと同一表記が海外でも最も安全。 |
| 推奨筆記具 | 極細油性マーカー(0.5mm) | 水性ペン、鉛筆、太字マーカーは不可 | 水性やボールペンは擦れ・未定着の原因。速乾性の極細油性ペンが唯一の正解。 |
| 未署名時の不正利用被害 | 全額自己負担(補償対象外) | 原則60日前まで遡って全額補償 | 署名なしは会員規約の「重大な過失」に直結。過失相殺ではなく0円補償になる致命的リスク。 |
| 書き間違え時の再発行コスト | 550円〜1,100円(税込)程度 | 一般カードは有料、上位カードは無料枠あり | 二重線や修正テープは加盟店で使用拒否されるため、手数料を払って再発行するのが唯一の安全策。 |
| サインレス決済の適用上限 | 1万円〜1万5,000円以下が主流 | コンビニ・スーパー等の特定加盟店限定 | 少額決済ではサイン不要だが、高額決済や特定売場では現在も店頭サイン・暗証番号が必須。 |
【2026年最新】タッチ決済とサインレス決済の普及で「店頭サイン」はどう変わったか?
キャッシュレス決済端末の高度化が進み、日常の買い物の多くはカードをかざすだけの「クレジットカードのタッチ決済」や「ICチップ+暗証番号(PIN)」で完結するようになりました。これにより、「店頭で紙や液晶画面にサインを書く」という行為そのものは急速に減少しています。
しかし、店頭サインが完全に消滅したわけではありません。クレジットカードのサインレス決済には明確な条件が定められています。コンビニエンスストア、スーパーマーケット、ドラッグストアなどの加盟店において、あらかじめカード会社と合意された「1万円〜1万5,000円以下」の少額決済に限ってサインや暗証番号が免除される仕組みです。百貨店や家電量販店での高額な買い物、あるいは端末の通信エラー等でIC読み取りができない状況では、現在でも店頭サインによる本人確認が厳格に求められます。
店頭でサインを求められた際、利用者が書くべきなのは「カード裏面に記入した署名と同一の筆跡・文字」です。レジ店員は端末から出力されたレシートのサインと、カード裏面の署名を目視で照合する権限と義務を持っています。裏面が空欄であったり、裏面の漢字に対してレシートにローマ字で略筆したりした場合、本来の加盟店規約に照らせば決済を拒絶される対象となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋等のコミュニティを調査すると、署名にまつわるトラブルや疑問が日常的に投稿されています。実際の利用現場ではどのような摩擦が生じているのか、現場の声から見えた実態を検証します。
「海外の高級ブランド店で買い物をした際、カード裏面のローマ字サインがパスポートの漢字表記と異なっていたため、怪しまれてパスポート以外の身分証提示を求められ時間がかかった」(30代男性・会社員)という声は、旅行者の間で頻繁に共有される典型的な事例です。海外の対面加盟店では、名義の一致に対して日本国内以上に厳格な運用がなされるケースがあります。
また、店舗スタッフ側の視点からも切実な声が挙がっています。「レジでカードを受け取った際、裏面が未署名だった場合はその場でサインを書いていただくマニュアルになっているが、急いでいるお客様から『今まで言われたことがない』と不満を言われることが多い」(都内百貨店勤務・レジ担当)。店員が署名を求めるのは嫌がらせではなく、未署名カードでの決済事故が発生した場合に店舗側がチャージバック(売上取消)のリスクを負うためです。
【プロの結論】おすすめできる署名スタイル・見送るべき危険な書き方
トラブルを完全に排除し、安全にカードを運用するための判定基準は極めてシンプルです。
- 即刻実践すべき人・仕様:「漢字フルネーム(日常の自然な筆跡)」で「極細油性マーカー」を用いて記入する。パスポートを所持している場合はその署名表記と完全に一致させる。
- 絶対に見送るべき・修正すべき危険な状態:未署名のまま財布に入れている状態、ボールペンで書いてかすれている状態、修正テープや二重線で塗りつぶしている状態、アルファベットで単純すぎる筆記体を用いている状態。これらに該当する場合は、直ちに再発行等の是正措置を取るべきです。
【クレジット カード 署名】に関するよくある質問(FAQ)
Q1:カード表面のローマ字表記と、裏面の漢字署名が一致していなくても問題ありませんか?
A1:全く問題ありません。表面のローマ字刻印は決済システム上の名義人識別用であり、裏面の署名は本人が直接書いた「筆跡(サイン)」を確認するためのものです。防犯性を高めるためにも、裏面は偽造されにくい漢字での記入が強く推奨されます。
Q2:署名欄が小さすぎてフルネームが入りきらない場合はイニシャルでも大丈夫ですか?
A2:規約上はイニシャルや略筆でも本人のサインとして有効です。ただし、店頭で照合を求められた際に本人確認の信憑性が低下するリスクがあります。極細の油性ペン(0.5mm以下)を用いれば小さな枠内でも漢字フルネームを収めやすいため、可能な限りフルネームで記入することをおすすめします。
Q3:届いたばかりのカードの署名を書き間違えてしまいました。修正テープで直して使えますか?
A3:修正テープや修正液、二重線による訂正は一切認められていません。改ざんされた不正カードとみなされ、店舗での支払いを拒否されたり、カードが回収されたりする恐れがあります。カード裏面に記載されているサポートデスクへ連絡し、再発行手続き(有料の場合あり)を行ってください。
Q4:改姓(結婚・離婚)したのですが、カードの有効期限まで旧姓の署名のまま使い続けても補償されますか?
A4:名義変更手続きを行わずに旧名義のまま長期間放置して不正利用に遭った場合、カード会社への通知義務違反とみなされ、補償が減額または拒否される恐れがあります。改姓した際は速やかにカード会社へ名義変更を届け出て、新しい姓で署名されたカードの交付を受けてください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が高度にインフラ化した現在、対面でペンを握ってサインする行為そのものは過去の遺物になりつつあるかのように錯覚しがちです。しかし、クレジットカード裏面の署名欄は、システムが故障した際や高額決済時の最後の砦であり、なにより「カード会員が盗難補償を受けるための絶対的な契約条件」として厳然たる効力を持ち続けています。
カードが手元に届いたら封筒を開けたその場で、極細の油性ペンを手に取り、偽造されにくい漢字で自筆サインを書き入れる。このわずか10秒の手間を惜しまないことが、万が一の犯罪から自身の資産を守る最大の防壁となります。今一度ご自身の財布を開き、手持ちのカード裏面が確実・明瞭に署名されているか点検してください。 (出典: クレジット カード 署名(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。