大学の学費平均は4年でいくら?国公立・私立の格差と値上げの真相
東京大学による約20年ぶりの授業料引き上げ発表を皮切りに、全国の高等教育機関で学費改定の波が押し寄せています。2026年度を迎え、大学進学を控える受験生やその保護者にとって、「卒業までに総額でいくら必要なのか」という試算は、家計設計の根幹を揺るがす深刻な関心事となっています。
国公立と私立の間にある圧倒的な学費格差に加え、文系・理系による研究設備費の違い、さらには一人暮らしに伴う生活費の負担など、表面的なパンフレットの数字だけでは見えない出費が数多く存在します。文部科学省の最新調査や各大学の公表データをもとに、大学4年間の学費総額から無償化制度の適用条件、知られざる値上げの背景まで、現場のリアルな数字とともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学4年間の学費総額は国公立で約243万〜250万円、私立文系で約410万円、私立理系で約560万円、私立医学部では2,000万〜4,500万円超と進路によって極端な開きが存在。
- 要点2:止まらない物価高や光熱費・研究設備の輸入価格高騰、国の標準額改定議論を受け、国公立・私立ともに相次ぐ学費値上げが常態化。
- 要点3:多子世帯の大学無償化拡充や給付型奨学金の要件変更を冷静に見極めつつ、年間100万円を超える一人暮らし生活費を合算した資金計画が不可欠。
【徹底比較】大学4年間の学費総額はいくら?国公立・私立の決定的な格差
教育資金の計画を立てるうえで、最初のベンチマークとなるのが進路別の総費用です。文部科学省の「私立大学等の入学者に係る初年度学生納付金等調査」および国立大学の標準額規定をもとに試算すると、4年間で発生する正規の学費だけでも歴然とした格差が浮き彫りになります。
国公立大学の学費は、文部科学省が定める標準額(入学金28万2,000円、年額授業料53万5,800円)をベースとする場合、大学4年間の学費総額は約242万5,200円に収まります。しかし、標準額の上限20%増まで引き上げを断行した東京大学(年間授業料64万2,960円)のように、4年間で約285万円に達するケースも現れ始めています。
一方、私立大学学費平均の現実はさらにシビアです。文系学部であっても4年間で約400万〜430万円、実験や実習を伴う理系学部では約550万〜600万円前後に達します。そして最も極端なのが私立医学部学費総額であり、6年間で2,000万〜4,500万円以上という桁違いの資金力が求められます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国公立大学(標準額) | 初年度:約82万円 4年間総額:約243万円 | 全国一律の標準額ベース(東大等は約285万円へ増額) | 最も学費を抑えられる選択肢だが、改定追随の動きに注視が必要。 |
| 私立大学(文系) | 初年度:約118万円 4年間総額:約410万円 | 初年度納付金+2〜4年次授業料・施設費 | 理系に比べ割安だが、都心型キャンパス移転に伴う追加増額の傾向あり。 |
| 私立大学(理系) | 初年度:約158万円 4年間総額:約560万円 | 実験実習料・施設設備費が年間30万〜40万円上乗せ | 国公立理系との学費差は300万円超。私立単願時は綿密な資金手当てが必須。 |
| 私立大学(医歯学系) | 初年度:約450万〜900万円 6年間総額:約2,000万〜4,500万円 | 6年制課程・高額な実習設備維持費・寄付金等 | 特待生枠や地域枠を活用しない限り、一般給与所得世帯単独での捻出は困難。 |
文系理系学費比較において見落とされがちなのが、理系学部における「大学院進学率」の高さです。工学部や理学部では約6割〜8割の学生が修士課程へ進学するため、実際にはさらに2年分の学費(国公立で約135万円、私立理系で約200万円以上)が上乗せされる前提で試算しておく必要があります。
初年度納付金の内訳と罠|入学金・授業料・施設設備費のリアル
受験生の保護者が最初に資金ショートの危機に直面するのが、合格直後に請求される初年度納付金です。初年度納付金平均の内訳を解剖すると、授業料以外に支払う名目の多さに驚かされることになります。
一般的な入学金授業料内訳は、以下の3大要素で構成されています。
1つ目は「入学金」です。国立大学では一律28万2,000円、私立大学では平均20万〜25万円程度に設定されています。これは入学する権利を確保するための費用であり、初年度の第1学期納付時に一括で支払います。
2つ目は「授業料」です。私立文系で年間80万〜90万円、私立理系で年間110万〜130万円程度が相場であり、春学期と秋学期の2回に分けて分納する大学が一般的です。
3つ目が、私立特有の「施設設備費」です。施設設備費目安としては、私立文系で年間15万〜20万円、高度な研究室や機器を抱える私立理系では年間30万〜40万円以上に跳ね上がります。これに加えて学生会費、同窓会費、実験実習料、教育充実費などの諸会費が初年度に数万円〜十数万円徴収されます。
現場で多発している深刻な問題が、「入学金の二重払い(キープ代)」です。私立大学の併願校に合格した場合、入学手続きの締め切りは国公立大学の前期日程合格発表よりも前に設定されていることが大半を占めます。進学先を確保するために併願校へ支払った20万〜30万円の入学金は、第一志望に合格して辞退しても返還されません。結果として、受験生1人あたり30万〜60万円の入学金が「捨て金」として消えていくのが一般的な受験シーズンの実情です。
なぜ今値上げが相次ぐのか?国公立・私立が授業料改定に踏み切る舞台裏
文部科学省の調査でも明らかなように、近年、学費の据え置きを断念する大学が急増しています。これまで「安価で高品質な教育」の砦であった国公立大学までもが改定へと舵を切った背景には、複合的かつ構造的な危機が存在します。大学学費値上げ理由は、主に以下の3点に集約されます。
第1に、光熱費・資材費・クラウド維持費の爆発的な高騰です。研究室で大量の電力を消費する大型サーバーや実験用機器の電気代は数年前に比べて大幅に上昇しました。さらに円安の影響で、海外から調達する学術ジャーナルの購読料や実験試薬、ソフトウェアのライセンス費用が大学の財政を直接圧迫しています。
第2に、国立大学法人に対する「運営費交付金」の構造的課題です。国から各国立大学へ配分される基盤的経費は年々削減傾向にあり、競争的資金の獲得だけでは先端研究設備の更新や優秀な教授陣・研究者の人件費を維持できなくなっています。東京大学が標準額の上限である64万2,960円への値上げを決断した際も、世界水準の教育研究環境を維持するための苦渋の選択であることが強調されました。
第3に、少子化に伴う私立大学の経営危機と教育DX投資の二重苦です。18歳人口の急減により私立大学の約半数が定員割れに直面する中、生き残りをかけたAI活用環境やハイブリッド講義システムの整備には莫大な資本が必要です。学生集めのための設備投資とインフレへの対応が重なり、授業料の引き上げに頼らざるを得ない経営環境が生まれています。
学費だけじゃない「隠れコスト」の正体|大学生生活費と一人暮らしの試算
大学進学にかかる費用を計算する際、学費と同等、あるいはそれ以上に家計を圧迫するのが「生活維持費」です。日本学生支援機構(JASSO)の生活費統計をもとに試算すると、通学形態によって総支出に劇的な差が生じることが分かります。
大学生生活費一人暮らしの実態を見ると、毎月の住居費(家賃・共益費)で5万〜7万円、食費で3万〜4万円、水道光熱費や通信費で約2万円、生活雑費や交通費を加えると、最低でも月額12万〜15万円(年間144万〜180万円)の生活費が発生します。4年間の一人暮らし生活費総額は、約580万〜720万円に達する計算です。
ここで発生するのが、「国立一人暮らし」と「私立自宅通学」のコスト逆転現象です。
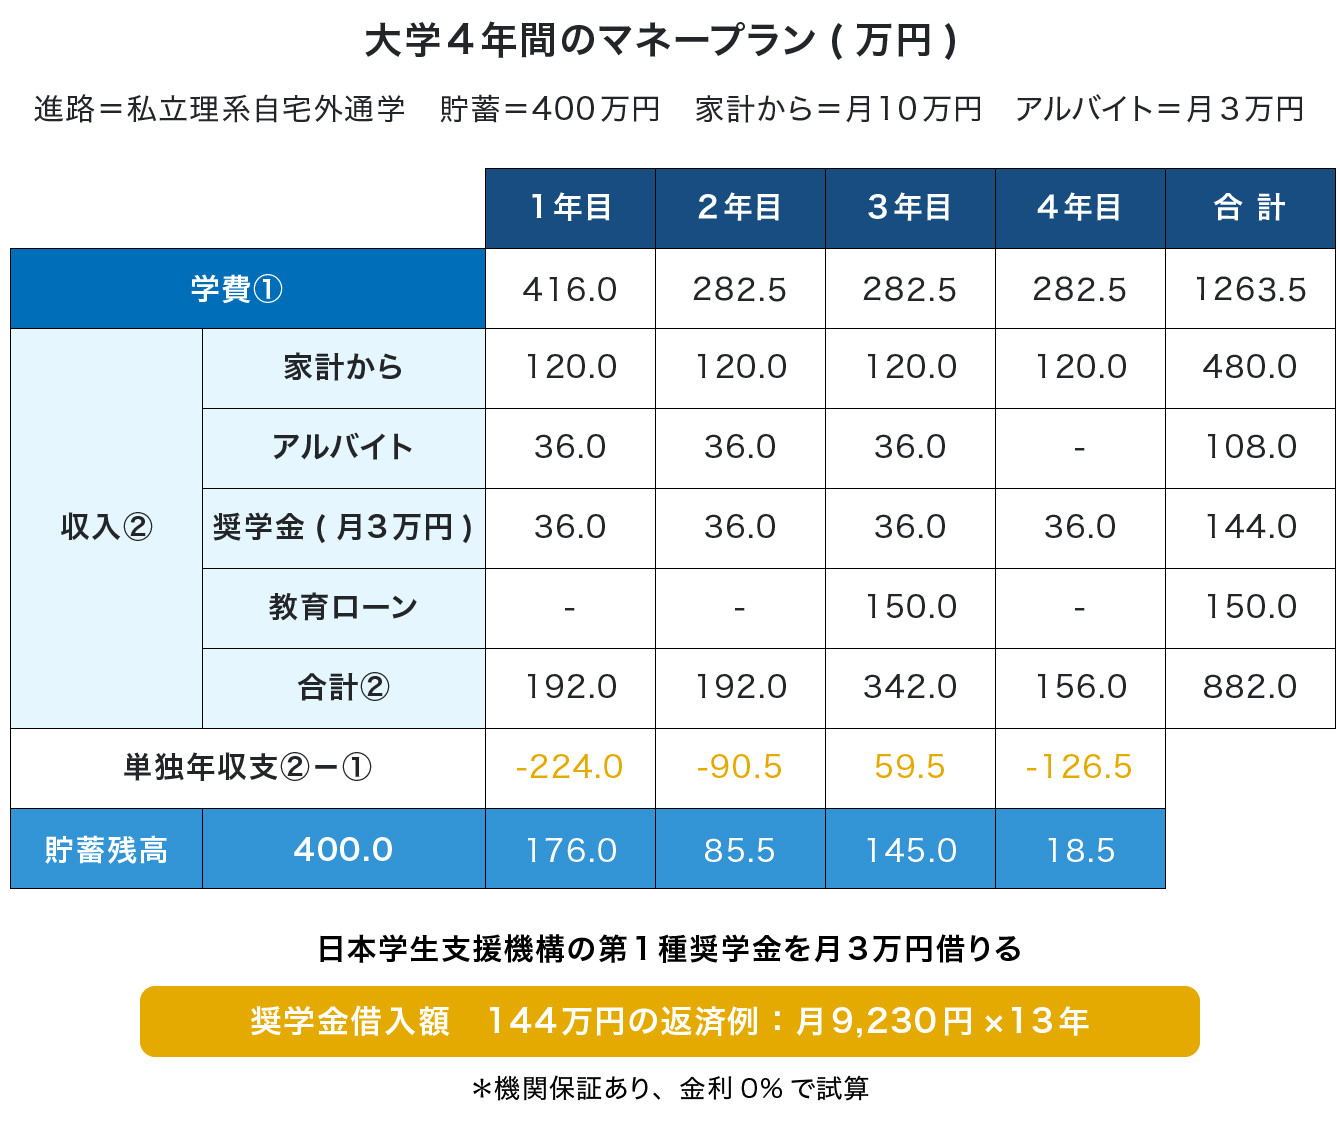
・地方の国立大学へ進学し一人暮らしをする場合:4年間の学費(約250万円)+生活費(約600万円)=総額約850万円
・都市部の私立文系大学へ進学し自宅から通う場合:4年間の学費(約410万円)+自宅生生活費(約200万円)=総額約610万円
「学費が安いから国公立を目指す」という判断が、下宿を伴う進学によってかえって家計への総負担を大きく引き上げてしまうケースは珍しくありません。遠方への受験を検討する段階で、4年間の家賃や生活支援金を含めたライフサイクルコストを正確に把握しておく姿勢が求められます。
【実態検証】「無償化でタダ」の甘い罠と奨学金地獄をめぐる現場の生の声
メディアで頻繁に取り沙汰される「高等教育の修学支援新制度」や多子世帯の授業料減免拡充。しかし、現場の受験生家庭からは「思っていた話と全く違う」という困惑や悲鳴が相次いでいます。制度の文面と運用の実態には、制度設計上の大きなギャップが存在します。
SNSや知恵袋、進学相談の現場で実際に寄せられている生の声と検証結果は次の通りです。
「子ども3人の多子世帯だから学費無償化だと安心していたら、長男が就職して扶養を抜けた途端に次男の無償化が打ち切られた。残された年子の学費が満額請求になり、教育ローンに駆け込むことになった」(40代・保護者)
「給付型奨学金の基準に年収が数十万円オーバーしてしまい、選考から落選。結局、月8万円の有利子貸与型奨学金を借りる選択をしたが、大学4年間で400万円近い借金を背負って社会に出る不安に押しつぶされそう」(大学2年生・理系)
給付型奨学金条件は、日本学生支援機構(JASSO)による住民税非課税世帯およびそれに準ずる世帯を対象とした家計基準(年収上限)と、高校時代の評定平均3.5以上または学習意欲の審査という学力基準が設定されています。支援区分(第I区分〜第IV区分)によって給付額や減免額が細かく段階分けされており、「満額の支援を受けられる世帯は極めて限定的」というのが現場の実情です。
【プロの結論】国公立・私立を選ぶべき家庭と見送るべき世帯の境界線
家庭の経済状況と受験生の志望動機を踏まえ、編集部が導き出した具体的な選択基準は以下の通りです。
【国公立への進学を強く推奨できる家庭】
・自宅通学が可能な範囲に志望校があり、交通費を抑えられる場合
・大学院進学を前提とする理系・研究志向で、私立との学費差(年間70万円以上)を長期的に抑えたい場合
・一人暮らしであっても、本人が給付型奨学金や学内独自の免除規定を確実に獲得できる学力水準を持つ場合
【私立進学を前向きに選んでも良い家庭】
・文系就職志望で、都心の立地や広範な就職支援ネットワークを活用して早期の内定獲得を狙う場合
・自宅通学が可能で、遠方の国立に進学して下宿代を払うよりもトータルコストが低く抑えられる場合
・初年度納付金と2年目以降の施設費を、親の教育資金贈与や蓄えから無理なく拠出できる場合
【進路の再検討・見送りを推奨する家庭】
・「多子世帯無償化」の継続期間を試算せず、長子の独立によって数年後に支援対象から外れる見込みの家庭
・毎月の仕送りや学費を全額「有利子の貸与型奨学金(第2種)」に依存し、卒業時の返還総額が500万円を超える計算になる世帯
一般に知られていない盲点とネットの誤解|「多子世帯無償化」の落とし穴
大学無償化制度最新の動向において、ネット上で最も誤解されているのが「3人以上子どもがいれば、学費がすべてゼロになる」という言説です。制度の適用要件を緻密に読み解くと、3つの決定的な落とし穴が見えてきます。
第1の落とし穴は、「支援上限額(キャップ)」の存在です。多子世帯の授業料無償化であっても、全額が無制限に免除されるわけではありません。私立大学授業料の場合、国の定める減免上限額は約70万円程度(文部科学省基準)に制限されています。年間120万〜160万円かかる私立理系学部の場合、上限を超過した50万〜90万円前後の差額や施設設備費は全額自己負担となります。
第2の落とし穴は、「カウント対象となる子どもの年齢制限(扶養の壁)」です。制度上の「3人」とは、単に子どもを3人産んだことではなく、「親が現在扶養している子どもが同時に3人以上いる状態」を指します。たとえば第1子が大学を卒業して就職し、社会保険上で親の扶養から外れた瞬間、扶養人数は「2人」に減少し、在学中の第2子・第3子は多子世帯枠から完全に除外されます。年の離れた兄弟姉妹がいる家庭では、恩恵を受けられる期間が極めて短い点に注意が必要です。
第3の落とし穴は、「大学側の成績基準による打ち切りリスク」です。修学支援新制度に採択された後も、毎年の学業成績が厳しく審査されます。GPA(成績平均点)が下位4分の1に連続して該当したり、出席率が著しく低かったりした場合、「警告」を経て支援が打ち切られます。一度打ち切られると自腹で授業料を補填しなければならず、学業不振を理由とした退学リスクに直結します。
【大学 学費 平均】に関するよくある質問(FAQ)
Q1:国公立大学と私立大学で、4年間の学費差は結局いくらになりますか?
A1:文系同士の比較で約160万〜170万円、理系同士の比較では約310万〜320万円の差が生じます。国公立の学費総額は約243万円(東大などは約285万円)ですが、私立文系は約410万円、私立理系は約560万円が標準的な平均相場です。ただし、地方の国公立へ進学して一人暮らしをする場合、下宿生活費(4年で約500万〜600万円)が加算されるため、自宅通学の私立文系よりも家計の総支出は高くなります。
Q2:2026年現在の「大学無償化」は、どの家庭でも申し込めますか?
A2:無条件で全員が対象になるわけではありません。低所得世帯向けの「給付型奨学金・授業料等減免」には厳格な所得要件(年収目安約380万円以下など段階制)が設けられています。所得制限のない「多子世帯の授業料等減免」についても、親が扶養する子どもが同時に3人以上いることが必須条件であり、上限額を超える授業料や施設設備費・生活費は自己負担となります。
Q3:併願校への「入学金の二重払い」を少しでも防ぐ方法はありますか?
A3:併願校の選定時に「合格発表日」だけでなく「入学手続締切日」を徹底してスケジューリングすることが有効です。大学によっては入学金の納付締切を国公立の後期日程まで猶予する「延納制度」を導入している学部や入試方式があります。また、共通テスト利用入試や後期分割方式を組み合わせることで、納付期限の重複を回避できるケースがあるため、募集要項の手続きスケジュール表を必ず横断比較してください。
まとめ:今後の動向と失敗しないための判断基準
高等教育を取り巻く財政環境は歴史的な転換期を迎えており、学費の自動的な据え置きを前提とした進路指導は過去のものとなりました。物価やエネルギーコストの上昇を背景に、主要国公立大学や私立中堅〜上位校による学費値上げの波は、今後も緩やかに継続すると予測されます。
教育費のインフレを前にして家庭が取るべき防衛策は、表面的な「授業料」の額面だけで志望校を絞り込まないことです。初年度納付金に含まれる諸経費、一人暮らしにかかる月々の実支出、そして併願戦略に伴う入学金の二重払いリスクをあらかじめ合算し、4年間(理系・医歯薬系なら6年間)の「キャッシュフロー総額」を割り出さなければなりません。
公的な支援制度や奨学金を正しく精査しつつ、家族間で現実的な支出限界を早期に共有すること。これこそが、激変する大学進学市場において後悔のない進路選択を勝ち取るための最も確実な防衛策です。 (出典: 大学 学費 平均(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。