収入と所得の違いとは?手取りのカラクリと損を防ぐ税金の全知識
年末調整の書類に金額を記入する際や確定申告を前にした時期、誰もが一度は「収入」と「所得」という二つの言葉の扱いに戸惑った経験があるはずです。似たような響きを持つ日常用語ですが、税務・法制上の定義では明確に区別されており、この違いを正しく理解していないと思わぬ税金の過払いや、受けられるはずの公的控除を取りこぼす事態に直結します。
インフレや社会保険料の上昇が家計を直撃する2026年の日本において、「手元にいくら残るのか」という生活防衛の視点はこれまで以上に切実さを増しています。額面と手取りの差が生まれる構造から、源泉徴収票に記載された数字の真実、さらにはパートや副業を巡る控除のルールまで、知っておくべき決定的な違いを客観的データに基づいて紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから経費や給与所得控除を差し引いた税金計算の土台となる金額である。
- 要点2:源泉徴収票の「支払金額」が収入、「給与所得控除後の金額」が所得であり、各種控除は所得から差し引かれて最終的な手取り額を左右する。
- 要点3:「103万円の壁」の真相や2026年現在の税制動向を把握し、年末調整や確定申告で正しく申告することが家計の無駄な支出を防ぐ防壁となる。
【決定的な差】「収入」と「所得」はどう違う?混同が生む大損の構図
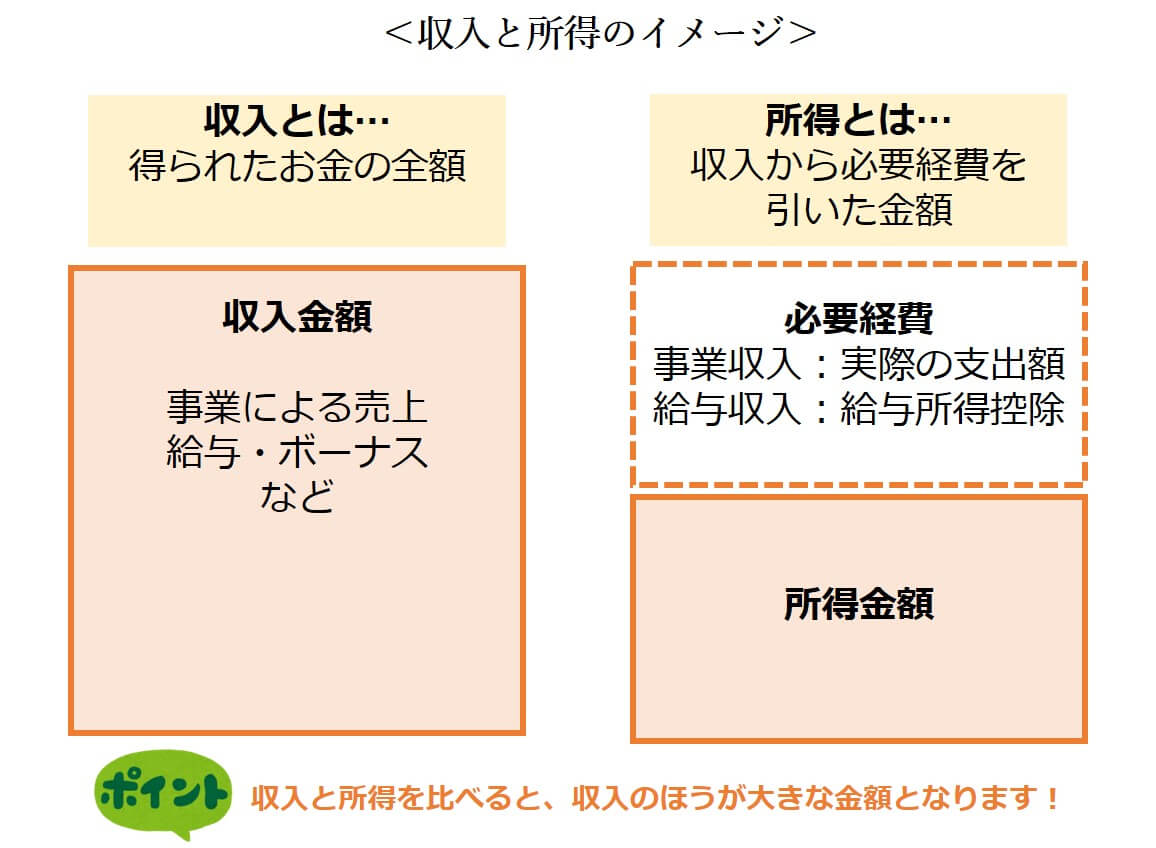
税務やマネーリテラシーの第一歩として、まず押さえるべきは「収入(額面)」と「所得」の数理的な関係性です。一言で表現すれば、「収入 − 必要経費等 = 所得」というシンプルな計算式がすべての基本形となります。
会社員や公務員、アルバイト・パートなどの給与所得者の場合、手元に届く「収入」は基本給に残業手当、各種手当、ボーナスなどを合算した、いわゆる「額面年収」を指します。一方、会社員には自営業者のようなレシートを集めて経費を精算する仕組みが原則ありません。その代わりとして、国税庁の規定によりスーツ代や業務関連支出を概算で見なす「給与所得控除の計算」が自動的に適用されます。この額面給与から給与所得控除を差し引いた残額こそが「給与所得」です。
対照的にフリーランスや店舗経営者といった個人事業主の場合、売上高そのものが「収入」に該当します。そこから事務所家賃、仕入れ代金、通信費、広告宣伝費といった「個人事業主の必要経費」を差し引いた純利益が、事業所得としての「所得」になります。
「自分は年収400万円だから所得も400万円」と思い込み、自治体の公的手続きや扶養申請、保育料の算定書類に誤った数値を記入してしまうトラブルは現場で後を絶ちません。所得基準で判定される制度に収入の額面を記入してしまうと、所得制限オーバーと誤認されて児童手当の特例給付から外れたり、住民税や健康保険料が高く算定されたりといった直接的な不利益を被る危険性があります。
【源泉徴収票の見方】手元の一枚で読み解く「支払金額」と「給与所得控除後の金額」
毎年12月から1月にかけて会社から交付される「給与所得の源泉徴収票」は、この違いを視覚的に理解する最良の教材です。しかし、文字が密集した書類を前にして、どの数値を注視すべきか把握している人は決して多くありません。
源泉徴収票の最上段には、横並びで重要な4つの主要ブロックが配置されています。左から順に確認していくことで、額面と手取りの違いが生まれるメカニズムが明確に見えてきます。
まず一番左に位置する「支払金額」が、その年に会社から支払われた総支給額、すなわち「年間収入(額面年収)」です。通勤手当などの非課税支給を除いた、あらゆる課税対象手当を含んだ合計値となります。
その右隣にあるのが「給与所得控除後の金額」です。これこそが、本稿の核心である「所得」に他なりません。法令で定められた給与所得控除額が差し引かれた後の金額であり、この数値がすべての税金計算の出発点になります。
さらに右へ進むと「所得控除の額の合計額」が記載されています。ここには健康保険や厚生年金などの社会保険料控除、生命保険料控除、基礎控除、配偶者控除などが合算されており、給与所得控除後の金額からこの所得控除合計を差し引くことで、実際に課税されるベースが決まる仕組みです。
秋口に行われる年末調整の書き方において、配偶者控除等申告書などに「配偶者の本年中の所得の見積額」を記載する欄が存在します。ここで多くの人が犯す過ちが、「パート収入の年収見込み(例えば100万円)」をそのまま記入してしまうミスです。本来書くべきは、最低55万円の給与所得控除を差し引いた「45万円」という所得の数字であり、この取り違えによって控除適用から外れる税務エラーが全国の給与計算現場で頻発しています。
【データ比較検証】年収別手取り早見表詳細まとめと税負担のリアル
給与収入から所得控除、所得税、住民税、社会保険料(健康保険・厚生年金・雇用保険)が引かれ、最終的に銀行口座へ振り込まれるのが「手取り」です。年収が上がるにつれて税率が跳ね上がる累進課税制度と、給与所得控除の上限打ち止め(年収850万円超で上限195万円)が重なり、額面通りの伸びを手取りで実感することは困難です。
以下は、独身(扶養親族なし)、東京都内在住の給与所得者をモデルケースとした最新の数値データ比較です。額面収入に対してどれだけの控除が入り、最終的な手取り額と手取り比率がどう推移するかを整理しました。
| 項目(額面年収) | 詳細・数値データ(給与所得 / 手取り概算) | 一般的な基準・相場(社会保険料+税金の総負担) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 | 所得:202万円 手取り:約240万円 | 社会保険料:約45万円 税金合計:約15万円(負担率:約20%) | 給与所得控除(98万円)が厚く、税負担は比較的穏やか。生活防衛には十分な手取り確保が必要。 |
| 年収500万円 | 所得:356万円 手取り:約390万円 | 社会保険料:約75万円 税金合計:約35万円(負担率:約22%) | 中間所得層の典型値。社会保険料の絶対額が増加し、手取り率は約78%まで低下する。 |
| 年収700万円 | 所得:520万円 手取り:約525万円 | 社会保険料:約102万円 税金合計:約73万円(負担率:約25%) | 所得税率が10%から20%のレンジへ本格移行。額面増加に対する手取り増の実感が鈍化しやすい。 |
| 年収1,000万円 | 所得:805万円 手取り:約720万円 | 社会保険料:約135万円 税金合計:約145万円(負担率:約28%) | 給与所得控除が上限(195万円)で頭打ち。各種児童手当の制限対象にもなり、実質可処分所得の伸び悩みが生じる。 |
上記の手取り早見表詳細まとめが明示するように、額面が上がれば上がるほど「収入」と「所得」の開きは広がり、そこから天引きされる公的負担の割合は加速度的に増大します。「収入が増えたはずなのに貯蓄が増えない」という現象は、この手取り比率の逓減構造を無視して家計支出を拡大させてしまうことに起因します。

【実態検証】「103万円の壁」の真相とパート扶養控除の基準に揺れる現場
「収入」と「所得」の混同が最も深刻な摩擦を生んでいるのが、パートタイマーや学生アルバイトが直面する各種「年収の壁」を巡る現場です。SNSの相談コミュニティや税務相談窓口では、「103万円を1円でも超えたら扶養を外れて世帯収入が激減する」といった極端な言説が未だに飛び交っています。
この103万円の壁の真相を分解すると、内訳は極めてシンプルです。給与所得控除の最低保障額である「55万円」と、所得税の基礎控除「48万円」を足し合わせた合計が103万円となります。つまり、給与収入が103万円ちょうどであれば、給与所得は48万円(103万円 − 55万円)となり、そこから基礎控除48万円を差し引くことで課税所得がゼロになります。これが「所得税が1円もかからない限界ライン」の正体です。
実務の現場で長年誤解されてきたのは、配偶者の税負担です。配偶者特別控除の存在により、妻(または夫)の給与収入が103万円を超えても、150万円までは世帯主側で満額38万円の配偶者(特別)控除を受けられます。その後も201万円強まで段階的に控除額が減っていくだけであり、「103万円を超えた瞬間に税金で手取りが減る」という俗説は、税制上は完全なデマと言えます。
しかし、問題は税金だけではありません。真に警戒すべきは自治体独自の基準で判定される住民税非課税世帯の条件や、企業の家族手当要件、そして社会保険の壁です。住民税の均等割は自治体によって年収100万円前後で課税され始めます。さらに従業員数51人以上の企業で働く短時間労働者に対しては、週所定労働時間20時間以上かつ「月額賃金8.8万円(年収約106万円)」以上で健康保険・厚生年金への加入義務が生じます。これがいわゆる「106万円の壁」であり、ここで初めて手取りの逆転現象が発生するのです。
国会および政界で激しい論争を巻き起こした2026年最新税制改正の経緯を振り返ると、インフレ局面における手取り確保を目的とした「基礎控除等の見直し議論」が大きな焦点となってきました。最低賃金が全国平均で大幅に上昇を続ける中、昭和・平成期に設定された枠組みのままでは、短時間勤務でも容易に103万円の基準を超えてしまうという労働供給の目詰まりが産業界から強く指摘されてきたためです。制度が過渡期にある現在だからこそ、額面基準(収入)と実質基準(所得)の乖離を冷静に見極める眼配りが求められます。
一般に知られていない盲点とネットの誤解|課税所得の計算方法と確定申告の落とし穴
もう一つの決定的な盲点は、「所得」と「課税所得」の混同です。税務初心者のみならず、副業を始めたばかりのビジネスパーソンもこの落とし穴に頻繁に足を取られます。
税率は「所得」に直接掛け合わされるのではありません。給与所得控除や経費を引いた後の「所得」から、さらに医療費控除、生命保険料控除、ふるさと納税(寄附金控除)、扶養控除といった人的・物的控除を差し引いて残った「課税所得の計算方法」を経て、初めて税率(所得税5%〜45%、住民税一律約10%)が乗じられます。
ネット上の情報で散見される「副業の利益が20万円以下なら確定申告は一切不要」という言説にも重大な罠が潜んでいます。所得税法上、給与所得者で副業の「所得(収入から経費を引いた額)」が20万円以下であれば、所得税の確定申告と所得税の納付手続きは免除されます。しかし、これはあくまで「所得税」の話に過ぎません。
地方税である「住民税」には20万円の免税ルールが存在しないため、副業所得が1円でも発生していれば、居住する市区町村役場へ住民税の申告書を提出する義務があります。この手続きを怠った結果、数年後に役所から追徴通知が届き、会社の給料天引き(特別徴収)を通じて思わぬ形で副業が発覚するというケースが後を絶ちません。

【プロの結論】手取りを守る人・損を垂れ流す人の客観的判断基準
家計の防衛力とは、単なる節約志向ではなく「制度の仕組みを理解して正しく立ち回る力」に直結します。収入と所得の概念を正しく使い分けられる人と、額面の数字に一喜一憂している人の間には、中長期的に数百万円単位の生涯手取り格差が生じます。
判断基準:制度を味方にできる人・損をしやすい人の特徴
▼ 確実に手取りを守り最大化できる人の条件
- 源泉徴収票を見た際、「支払金額」ではなく「給与所得控除後の金額」と「課税所得」の推移を真っ先に確認している。
- 年末調整の書類で「配偶者の所得」を問われた際、パートの年収見込みから給与所得控除(最低55万円)を引いた額を正確に算出できる。
- 副業の帳簿付けにおいて、通信費や機材代を「正当な必要経費」として立証可能な形で記録し、所得を合法的に圧縮している。
- 106万円や130万円の社会保険の壁を意識する際、単に手取りの減少を恐れるだけでなく、将来の厚生年金受給額の増加というリターンを含めてトータルで損得を計算している。
▼ 知らず知らずのうちに大損を垂れ流してしまう人の条件
- 「年収いくら?」と聞かれた際、手取り額なのか総支給額(額面)なのかを把握せず曖昧に答えている。
- 「103万円を超えたら税金で大赤字になる」という古い噂を鵜呑みにし、繁忙期に過度な就労抑制をして本来稼げる収入を放棄している。
- 医療費控除やセルフメディケーション税制、ふるさと納税の手続きを「難しそうだから」と放置し、課税所得を下げる機会を放棄している。
- 副業の収入が年間20万円を下回っているからと安心し、住民税の申告を怠って脱税リスクを放置している。
税務や社会保険の仕組みは複雑に作られていますが、その根底にある基本原則は常に一貫しています。入ってきたお金である「収入」に惑わされず、手元に残る基準である「所得」の数値をコントロールすることこそが、不安定な経済環境において自己の資産を防衛するための最も確実な武器となります。
【収入 と 所得 の 違い】に関するよくある質問(FAQ)
Q1:パート先で提出する年末調整の用紙に「配偶者の合計所得金額の見積額」という欄があります。パート年収が100万円の場合、何と書けばいいですか?
A1:ここには「45万円」と記入します。「収入(年収)」である100万円から、最低保証されている給与所得控除の「55万円」を差し引いた金額が「所得」となるためです。誤って「100万円」と書いてしまうと、控除対象から外れて配偶者の税金が高く計算されてしまう原因になりますので注意してください。
Q2:自治体の助成金や保育料の計算で使われる「住民税非課税世帯」の基準は、収入と所得のどちらで判定されますか?
A2:原則として「合計所得金額」で判定されます。例えば東京都23区内で単身者の場合、前年の合計所得金額が45万円以下(給与収入のみであれば年収100万円以下)であることが住民税均等割の非課税要件です。自治体によって基準となる所得金額に数万円程度の差異があるため、お住まいの自治体窓口の公表基準を確認することが不可欠です。
Q3:メルカリなどの不用品売却や単発の副業で年間15万円の利益が出ました。これは「収入」ですか「所得」ですか?確定申告は必要でしょうか?
A3:売上総額から仕入れ代や送料、手数料などの経費を引いた手残りの15万円が「雑所得(所得)」に該当します。この所得が年間20万円以下であれば、国への所得税の確定申告は原則不要です。ただし、居住地域の市区町村に対する「住民税の申告」は所得金額の多寡にかかわらず法律上必須となります。なお、生活の用に供した不要品(古着や日用品)の売却による所得は、原則として非課税所得となるため申告自体が不要です。
まとめ:今後の税制動向を見据え「手取りを守る」正しいアクションを
「収入」と「所得」は、単なる言葉のあやではありません。それは国家が税金や社会保険料を公平に徴収するために設けた厳密な計算ラインであり、個人の生活設計を守るための重要な防衛線でもあります。
入ってくる資金の総額である「収入」を増やそうと努力することは極めて尊い行為ですが、そこからどれだけの経費や控除が認められ、最終的な「所得」がいくらになるのかを意識しなければ、手元に残る資産を効率的に増やすことはできません。手元の源泉徴収票を見直し、自分がどの税率ゾーンに位置し、どのような控除を活用できるのかを今一度洗い出すこと。その客観的な現状把握こそが、将来に向けた確かな家計の基盤を築くための第一歩となります。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。