車両保険は本当に入るべきか?不要な人の条件と損をしない選択基準
毎年やってくる自動車保険の更新案内を手にするたび、「本当に車両保険を付帯する必要があるのか」と頭を悩ませるドライバーは少なくありません。対人・対物賠償とは異なり、車両保険を追加すると年間保険料が約1.5倍から2倍近くに跳ね上がることも珍しくないためです。家計の固定費削減を模索する中で、最大のメスを入れやすい項目であると同時に、万一の事故時に最も後悔しやすい補償でもあります。
2026年現在のカーライフを取り巻く環境は、先進安全技術(ADAS)の標準化によってバンパーやカメラセンサー類の修理費用が高騰する一方、中古車相場の変動や家計の防衛意識の高まりが交錯しています。漠然とした不安から漫然と加入し続けるのではなく、ご自身の乗る車の価値、貯蓄残高、そして日々のリスクに照らし合わせた冷徹な損得計算が求められます。
📌 【この記事の重要ポイントまとめ】
- 要点1:新車や残債のあるローン車には必須級である一方、年式10年超や即座に買い替え資金を出せる層には車両保険が不要なケースが多い。
- 要点2:「一般型」と「エコノミー限定型」の補償差(自損事故・当て逃げ対応)を見極め、免責金額を適切に設定すれば保険料は30〜50%圧縮可能。
- 要点3:一度使うと3等級ダウンと「事故有係数」で翌年以降の保険料が高騰するため、少額修理では使わない前提の損益分岐点把握が必須。
【2026年最新データ】車両保険は入るべきか?加入率の実態と不要な人の決定的特徴
損害保険料率算出機構が発表する統計資料によると、自動車保険(任意保険)の契約者のうち、車両保険を付帯している割合は全国平均で約46〜48%前後で推移しています。つまり、公道を走るクルマの2台に1台は車両保険をつけていない計算になります。しかし、これを「新車」に絞ると実態は一変します。ディーラーや通販型各社の動向調査では、新車の車両保険加入率とおすすめプランの契約割合は70%超に達し、多くのドライバーが新車時のリスクヘッジを重視しています。
では、現場のマネー相談や契約見直しにおいて「車両保険に入らなくても問題ない」と判断されるのはどのようなドライバーなのでしょうか。明確に車両保険いらない人の特徴として挙げられるのは、主に次の4つの条件に該当する場合です。
第1に、「預貯金が十分にあり、万が一愛車が全損になっても即座に同等クラスの車を現金で買い直せる人」です。保険の本質は「発生確率は低いが、起きたら家計が破綻するリスク」に備えることにあるため、自己資金でカバーできるなら高い保険料を払い続ける経済的合理性はありません。第2に、「年式が古く、協定保険価額(補償限度額)が数十万円程度まで目減りしている車に乗っている人」です。年間数万円の保険料を払いながら、全損時に出る保険金が15万円程度では掛け捨てコストに見合いません。
第3に、「マイカーローンをすでに完済している人」、そして第4に、「日常的に公共交通機関が発達した地域に住んでおり、最悪の場合は車を手放しても生活が立ち行かなくなる恐れがない人」です。これらの条件が揃っている場合、車両保険を外して浮いた保険料をそのまま貯蓄に回す「自己保険」のほうが、長期的な生涯収支は圧倒的にプラスに傾きます。
【年式と残債の損益分岐点】車両保険の必要性と年式の目安&中古車の判断基準
車両保険の加入要否を機械的に分ける最大の基準は「車両の年式(経過年数)」と「ローンの有無」です。車両保険で支払われる保険金の支払限度額(協定保険価額)は、契約時の市場流通価格をベースに毎年下がっていきます。どれほど大切に乗っていても、新車登録からの年数に応じて補償額の上限は削られていきます。
現場の実務において基本となる車両保険の必要性と年式の目安は、一般的に以下のように整理されます。
新車登録から1〜3年目は、車両価値が高く修理代・再取得費用ともに高額になるため、フルカバーの一般型への加入が強く推奨されます。特に新車時は、大破した場合に同等の新車へ買い替えできる費用を補填する「新車特約」や、廃車手続きや登録に伴う諸経費を上乗せして手当てする全損時諸費用特約のメリットを組み合わせることで、万一の際に自己資金ゼロで元の生活を再構築できます。
4〜7年目に差し掛かると、協定保険価額が新車価格の30〜50%程度まで落ち込んできます。この段階では、保険料の高い一般型から「エコノミー限定型」へと切り替え、自損事故のリスクは受け入れつつ他車との事故や自然災害に備える選択が賢明です。そして8〜10年超を迎えると、多くの中古車は市場価値が低落し、保険金額の上限が10万〜30万円程度に設定されます。ここまで価値が落ちると、保険料を2〜3年払い続けるだけで補償限度額と同等額を保険会社に納めることになり、外す検討が現実的になります。
一方で、中古車に車両保険は必要かという疑問については、「購入価格」と「ローン残債」の2軸で判断を下す必要があります。300万円を超える高年式中古車や残価設定ローンを利用している場合は加入が推奨されますが、コミコミ50万円程度で一括購入した中古車であれば、車両保険は外して対人・対物無制限のみに絞るのが経済的にスマートな選択肢です。
一般型とエコノミー限定型の違い|補償範囲と保険料相場の徹底比較
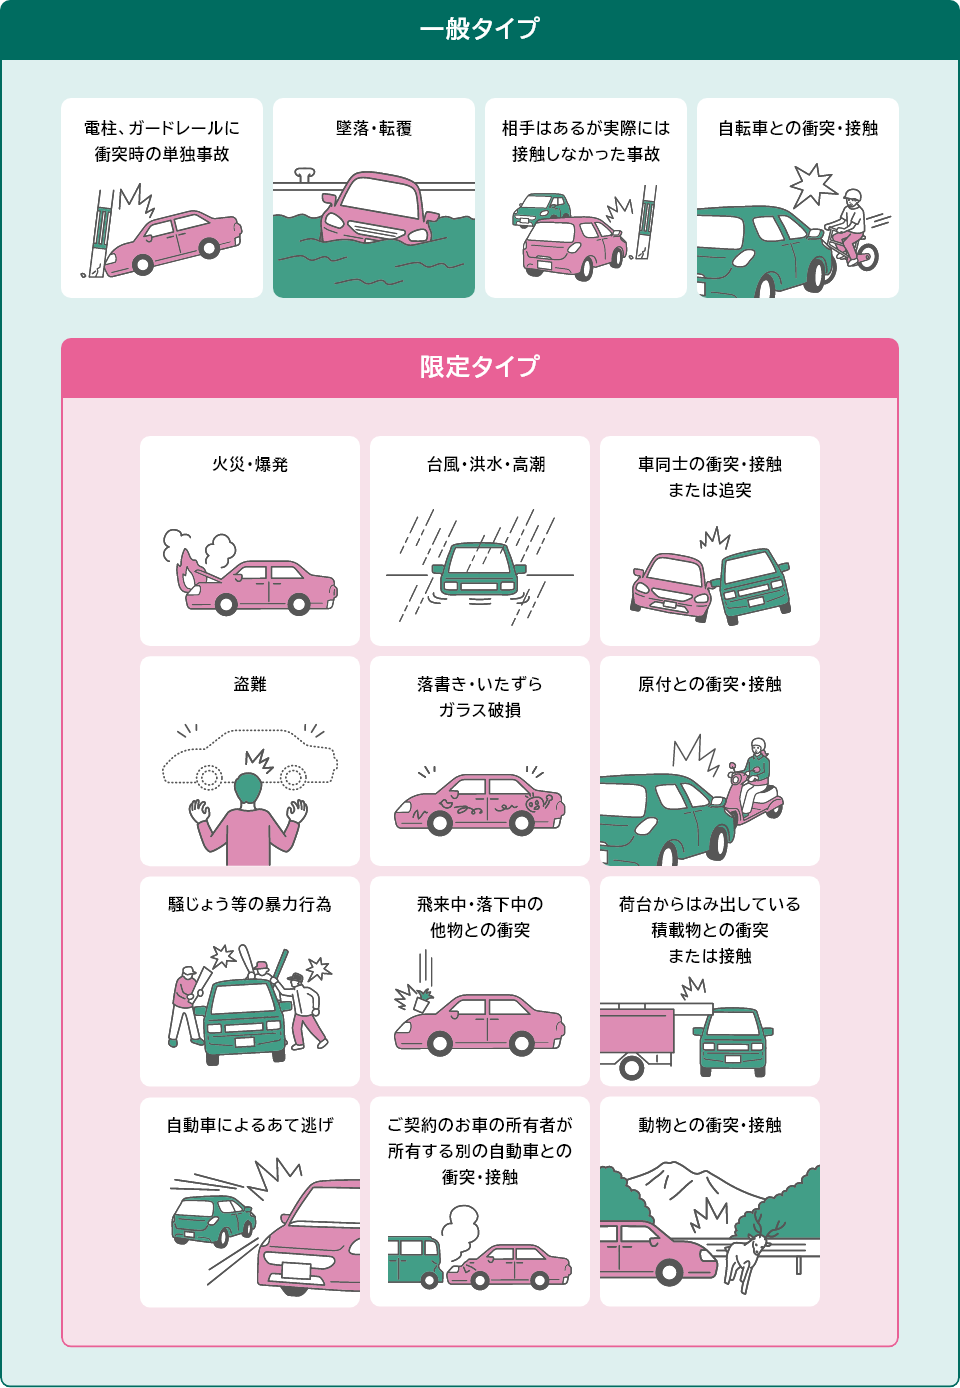
車両保険を検討する際、最も大きな選択の分岐点となるのが「一般型(フルカバータイプ)」と「エコノミー限定型(車対車+限定危険)」のどちらを選ぶかという点です。両者の最大の違いは、自損事故や当て逃げの補償範囲にあります。
電柱やガードレールに接触してしまった単独事故、車庫入れ時の壁への擦り傷、あるいは駐車場で相手が特定できないまま当て逃げされたケースでは、エコノミー限定型では1円も保険金が支払われません。その代わり、エコノミー型を選ぶことで車両保険の保険料相場と節約術において最も劇的な効果が得られ、一般型に比べて車両保険部分の保険料を約30%から最大50%近く引き下げることが可能です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一般型(フルカバー) | 他車衝突、自損事故、当て逃げ、火災・落雷、台風・洪水、盗難、飛来中・落下中事故(飛び石等)を完全網羅 | 年間保険料:約60,000円〜120,000円(年齢・等級による) | 運転初心者、新車購入後3年以内、残価設定型ローン契約者に最適 |
| エコノミー限定型 | 他車衝突(相手特定要)、火災・落雷、台風・洪水、盗難、飛び石等を補償。 ※自損事故・当て逃げ・自転車との接触は原則対象外 | 年間保険料:約35,000円〜75,000円(一般型比で30〜50%安) | 運転歴5年以上のベテラン、新車4〜7年目、コストを抑えつつ自然災害や盗難に備えたい層に好適 |
| 車両保険なし | 愛車の損害に対する補償は一切なし(相手方への対人・対物賠償のみ) | 年間保険料:約20,000円〜45,000円(ベース補償のみ) | 年式8〜10年超、車両価格50万円以下の格安車、即座に買い替え資金を出せる層に最適 |
一般型とエコノミー限定型の違いを直視した際、判断の分かれ目となるのは「自損事故のリスクを許容できるか」です。狭い路地での脱輪や車庫入れ時の接触など、自らのミスによる修理代を自腹で払う覚悟があるなら、エコノミー型に切り替えるだけで家計への負担は大幅に軽減されます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手Q&Aサイト、ネット掲示板の自動車コミュニティを調査すると、車両保険をめぐるドライバーのリアルな葛藤と後悔の声が数多く見受けられます。
「新車だからと一般型に入っていたが、10年間一度も事故を起こさず、累計で80万円以上の保険料を納めていた。冷静に計算して途中から外せばよかった」という長期無事故ドライバーの悔恨がある一方で、「納車2ヶ月目に夜間の駐車場でポールに突っ込み、修理代がバンパー・ヘッドライト・ADASレーダー光軸調整込みで45万円と言われた。一般型に入っていなければ完全に詰んでいた」という切実な声も寄せられています。
損害保険のアジャスター(事故調査員)や整備工場の現場関係者が口を揃えるのは、近年の車両構造の変化です。以前であれば板金塗装で数万円で済んでいたような軽微な接触事故でも、フロントグリル内部のミリ波レーダーやソナーセンサーの再キャリブレーション(エーミング作業)が必要となり、修理総額が30万〜50万円規模へ跳ね上がるケースが日常化しています。この現場の実態を知らずに「ちょっと擦った程度なら自腹で直せばいい」と安易に外してしまい、高額見積もりに青ざめるケースが後を絶ちません。
一般に知られていない盲点とネットの誤解|等級ダウンと損益分岐点の罠
「車両保険に入っていれば、どんな傷でも保険で直せば安心」と考えるのは大きな誤解です。現場で最もトラブルになりやすい盲点が、車両保険を使うと等級はどう下がるかというペナルティの仕組みです。
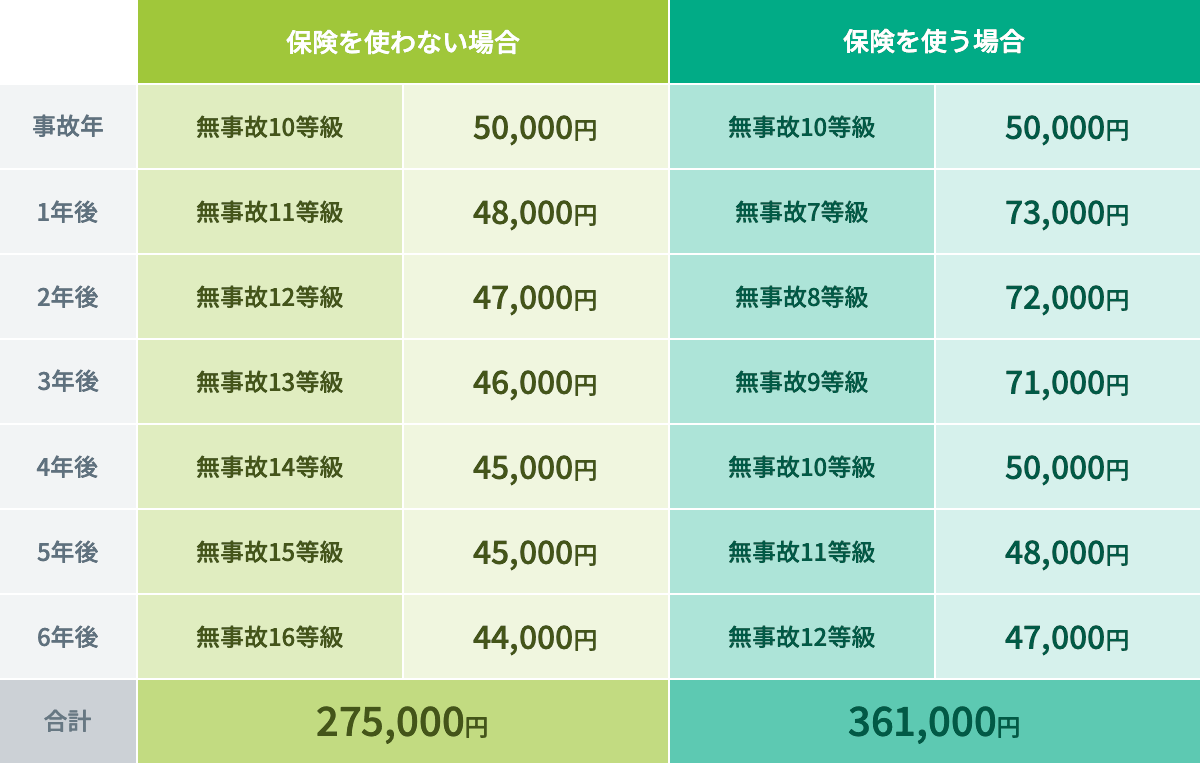
自損事故や他車との接触事故で車両保険を使うと、翌年のノンフリート等級は原則として3等級ダウンします。さらに痛烈なのが、事故を起こした契約者に適用される「事故有係数適用期間」が3年間付加される点です。これにより、単に等級が下がるだけでなく、同じ等級であっても通常より割引率が極端に低いペナルティ保険料を3年間にわたって支払わなければなりません。また、飛び石によるガラス破損や台風・洪水、盗難などで保険を使う場合でも1等級ダウン事故となり、1年間のペナルティ期間が発生します。
ここで極めて重要になるのが車両保険の損益分岐点とコスパの計算です。仮に現在15等級の人が単独事故を起こし、修理代が12万円だったとします。車両保険を使って12万円を受け取った場合、翌年から3年間の「3等級ダウン+事故有係数」による保険料増額分の総額が15万円に達することがあります。つまり、「12万円の保険金をもらうために、後から15万円のペナルティ保険料を払う」という本末転倒な事態が生じるのです。
したがって、実務上の目安として「10万〜15万円以下の少額修理では車両保険を使わないほうが得」になるケースが大半です。この構造を理解しないまま「使えない保険」に高い保険料を払い続けるのは、典型的な保険貧乏のパターンと言えます。

【現場の知恵】免責金額の設定による保険料の差と見直しのベストタイミング
補償を手厚く保ちながら保険料を劇的に削るプロのテクニックが、免責金額の設定による保険料の差を意図的に活用することです。
免責金額とは、事故時に「ここまでは自己資金で負担する」と設定する自己負担額のことです。多くの人が無意識に「1回目0円-2回目10万円(0-10万)」などの設定を選びがちですが、これを「1回目10万円-2回目10万円(10-10万)」や「1回目5万円-2回目10万円(5-10万)」に引き上げるだけで、車両保険料は15〜25%程度安くなります。
前述の通り、そもそも10万円以下の修理で保険を使うと等級ダウンの損失のほうが大きいため、10万円以下の損害で保険を使う場面は事実上ありません。つまり「最初から使わない範囲」を免責金額として設定し、その見返りとして毎年の保険料を安く抑えることこそが、最も理にかなったリスクマネジメントです。
また、自動車保険見直しの適切なタイミングとしては、以下の4つの節目を逃さないことが鉄則です。
1つ目は「年次の保険更新時」であり、車両の協定保険価額の変動をチェックしてプランのグレードを下げる好機です。2つ目は「自動車ローンの完済時」で、万一の二重ローンリスクが消滅するため一般型からエコノミー型への移行適期となります。3つ目は「年齢条件の変更時(21歳、26歳、35歳到達など)」、そして4つ目は「ライフステージの変化に伴う走行距離や用途区分の変更時」です。
【プロの結論】経済合理性と行動経済学から導く最終判断基準
人間には「失う痛みを過大に恐れる」という行動経済学上の心理的傾向(損失回避バイアス)があります。「万が一事故を起こしたらどうしよう」という漠然とした不安に駆られ、発生確率や等級ダウンのコストを冷静に計算しないまま過剰な保険を買い続けてしまうのはその典型例です。
感情論を排したプロの視点から、車両保険に入るべき人と外すべき人の基準をまとめると次の通りです。
【車両保険に入るべき人】
・新車を購入して1〜3年以内の人(一般型+新車特約がベスト)
・自動車ローンの残債が多く、事故で車を失っても支払いが残ると生活が困窮する人
・貯蓄が少なく、急な数十万円の修理出費に耐えられない人
・運転頻度が高く、先進安全センサーが多数装備された最新モデルに乗っている人
【車両保険を外す・限定型に落とすべき人】
・初度登録から8〜10年以上が経過し、協定保険価額が30万円を下回っている車に乗っている人
・100万円以上の買い替え資金・修理用預貯金を常に確保できている人
・運転歴が長く自損事故のリスクが極めて低いと自認でき、エコノミー型で十分と割り切れる人
・中古の格安車を割り切って乗り潰す前提で購入している人
【車両保険に入るべきか】に関するよくある質問(FAQ)
Q1:車両保険をつけると保険料は具体的にどれくらい高くなりますか?
A1:契約者の年齢や等級、車種の型式別料率クラスによって異なりますが、一般的に車両保険を付帯しない「対人・対物のみ」のプランに比べ、一般型を付帯すると保険料総額は約1.7〜2.2倍、エコノミー限定型を付帯した場合は約1.3〜1.5倍に跳ね上がります。年間数万円単位の差が生じるため、見積もりシミュレーションでの比較が不可欠です。
Q2:飛び石でフロントガラスにヒビが入った場合、エコノミー型でも補償されますか?
A2:はい、補償されます。飛び石によるガラス破損や飛来中・落下中事故は「限定危険」に含まれるため、一般型だけでなくエコノミー限定型でも補償対象となります。ただし、保険を使用すると「1等級ダウン事故」として扱われ、翌年の保険料が上がり事故有係数が1年間適用されるため、ガラス交換費用と翌年以降の保険料値上がり分を比較して請求するか判断する必要があります。
Q3:中古車で車両保険に入る場合、保険金額(協定保険価額)は自由に決められますか?
A3:自由にいくらでも設定できるわけではありません。保険会社が保有する「自動車価格月報(通称:レッドブック)」などの市場流通データを基準に、一定の価格幅の中で決定されます。購入時にプレミアがついた希少車やカスタムカーの場合、実際の購入額よりも低い上限しか設定できないことがあるため、契約前の事前確認が重要です。
Q4:単独で自宅の車庫の柱にぶつかってしまった自損事故は、エコノミー型で保険金が出ますか?
A4:保険金は一切支払われません。エコノミー限定型は原則として「相手の登録番号(ナンバープレート等)が確認できる車対車の事故」に限定されているため、自損事故(単独事故)や相手が特定できない当て逃げ事故は対象外です。車庫入れや狭い道での運転に不安がある場合は、一般型を選択するか、自損事故は自腹で直すと割り切る必要があります。
まとめ:失敗しないための最終判断基準と見直し戦略
車両保険は、すべてのドライバーにとって無条件に必要なものではありません。新車時やローン返済中といった「家計への致命的な打撃を防ぐべき期間」にピンポイントで手厚く備え、年式の経過や自己資金の蓄積とともにエコノミー型へのダウングレードや免責金額の引き上げ、そして最終的な「付帯解除」へと柔軟にステップダウンさせていくのが最も賢明な付き合い方です。
「なんとなく不安だから」と前年踏襲で更新し続けるのをやめ、ご自身の愛車の現在価値と預貯金残高を客観的に見つめ直すことが大切です。次回の自動車保険更新時には、一般型・エコノミー型・免責10万円設定・車両保険なしの4パターンの見積もりを並べ、損益分岐点を意識した納得のいく選択を実行してください。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。