医療費控除の明細書完全攻略!2026年最新ルールと損しない書き方
確定申告の時期を迎えるたび、多くの納税者が頭を抱えるのが「医療費控除の明細書」の作成です。「手元にたまった領収書の山を1枚ずつ入力しなければならないのか」「マイナンバーカードを使った自動連携ですべて完結するのではないか」――現場の納税者からは期待と困惑が入り混じった声が絶えません。
行政手続きのデジタル化が定着した2026年現在においても、制度の仕組みを正確に把握していなければ、本来受け取れるはずの還付金を取りこぼしたり、思わぬ税務トラブルを招いたりするリスクが潜んでいます。本稿では、最新の税制運用や現場の実態取材を踏まえ、医療費控除の明細書を最も効率的かつ正確に作成するためのノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書の提出は不要だが「5年間の自宅保存義務」があり、破棄すると税務調査で控除取消・追徴課税のリスクを伴う。
- 要点2:マイナポータル連携は年末2か月分の医療費や通院交通費・市販薬が反映されない盲点があり、手動の追加入力が必須となる。
- 要点3:国税庁のエクセル集計フォーム活用と「人・医療機関ごと」の合算入力により、作成時間を大幅に短縮しつつ還付額を最大化できる。
【2026年最新】領収書提出不要5年保存の真相と制度の基本構造
医療費控除の手続きにおいて、もっとも多くの誤解を生んでいるのが領収書の扱いです。平成29年(2017年)分の確定申告から税制改正により領収書の税務署への提出・提示が不要となり、代わりに医療費控除の明細書の添付が義務付けられました。これによって申告時の物理的な手間は大幅に軽減されたものの、ここに大きな落とし穴が存在します。
税務関係者の証言によると、「提出不要=領収書を捨ててよい」と誤認し、申告直後に破棄してしまうケースが後を絶ちません。しかし、国税庁の規定では領収書提出不要5年保存の真相として、確定申告期限の翌日から5年間、自宅等で原本を保管することが法律上義務付けられています。税務署から明細書の記載内容について提示・提出を求められた際、原本を提示できなければ控除そのものが否認され、過少申告加算税や延滞税が課される事態に発展します。
そもそも確定申告医療費控除いくらから対象になるのかという基準についても、正確な再確認が必要です。原則として、1月1日から12月31日までの1年間に支払った医療費の自己負担額(保険金等で補てんされた金額を除く)が年間10万円を超えた場合に適用されます。ただし、その年の総所得金額等が200万円未満の給与所得者等の場合は「総所得金額等の5%」を超えた時点で対象となるため、年収が比較的低い世帯や学生アルバイトでも申告の価値が十分にあります。
医療費控除2026年最新ルールの運用現場では、電子申告(e-Tax)データの突合精度が飛躍的に向上しており、記載内容の整合性が厳しくチェックされる体制が整っています。形式的な省略と法的な保存義務の境界線を正しく理解することが、適正申告の第一歩です。
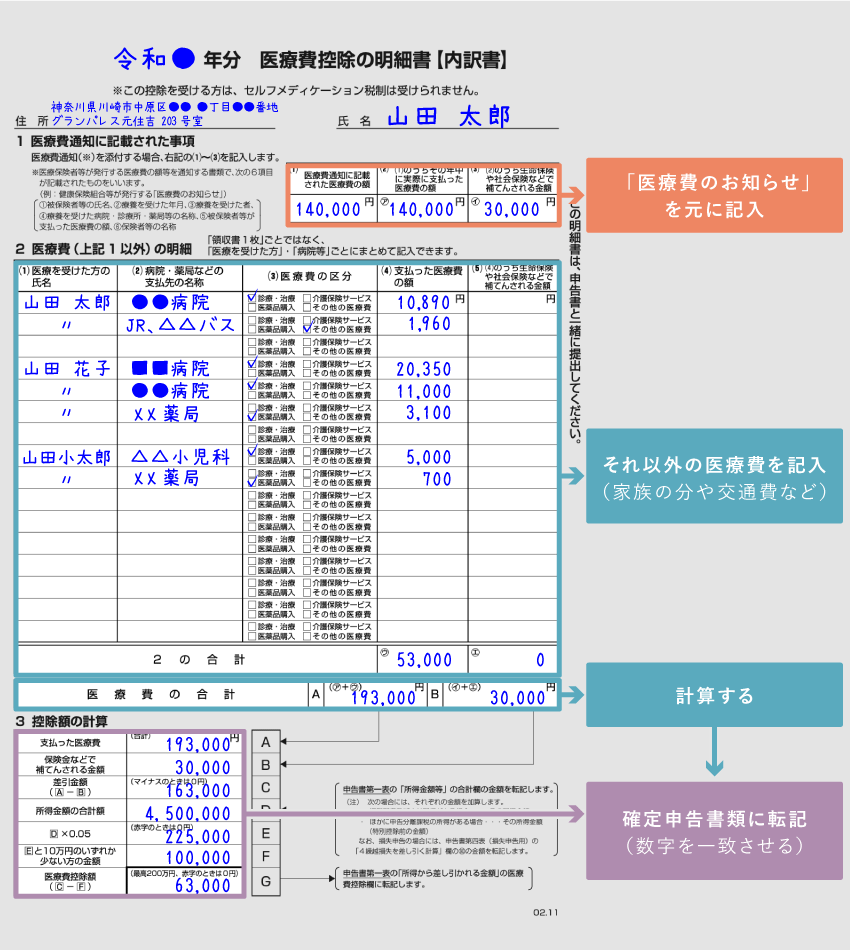
国税庁エクセルと作成コーナーを駆使した挫折しない明細書の書き方
領収書の山を前にして途方に暮れる納税者が多い中、実務上の負担を劇的に減らす手法が存在します。医療費控除明細書書き方の基本は、1枚ごとの領収書を時系列で入力することではありません。「医療を受けた人」と「病院・薬局などの支払先」ごとに領収書を分類し、1年間の合計額をまとめて記載することが国税庁のガイドラインで正式に認められています。
この作業を最もスムーズに進めるツールが、国税庁公式の医療費控除エクセルダウンロードサービス(医療費集計フォーム)です。国税庁ホームページから専用のExcelテンプレートを入手し、通院した家族の名前、診療を受けた病院や調剤薬局の名称、支払った金額、保険等で補填された金額をオフラインで入力していきます。
入力が完了したエクセルファイルは、国税庁確定申告書等作成コーナーにそのままアップロード(インポート)することが可能です。これにより、画面上で1件ずつ手入力する手間が省け、入力ミスや計算のズレを完全に排除できます。
また、健康保険組合などから年明けに送付されてくる「医療費のお知らせ」(医療費通知)を活用する方法もあります。この通知に記載された医療費については、明細書に合計額を1行記載し、医療費のお知らせ原本添付(e-Taxの場合は電子データ送信または記載内容の入力)を行うことで、個別の領収書集計そのものを大幅に省略できます。ただし、医療費通知に記載されていない自費診療分や市販薬、通院交通費などは別途明細書への追記が必要となる点に留意しなければなりません。
【実態検証】マイナポータル連携e-Tax手順の利便性と見落としがちな盲点
マイナンバーカードの普及に伴い、マイナポータル連携e-Tax手順を利用した自動入力が急速に浸透しています。マイナポータルと国税庁作成コーナーを連携させることで、公的医療保険が適用された診療データが自動で取得され、明細書へ瞬時に反映される仕組みです。しかし、この最先端の仕組みに頼り切ることで、かえって数万円規模の還付金を取りこぼしている利用者が多発しています。
都内の税理士事務所が実施した確定申告相談の実態調査やSNS上の納税者の声からは、自動連携における「3大盲点」が浮き彫りになっています。
第1の盲点は「データのタイムラグ」です。健康保険組合のレセプト(診療報酬明細書)処理の都合上、マイナポータルに反映される診療データは受診月から2〜3か月遅れます。そのため、1月〜2月に申告を行う段階では、前年の11月分および12月分の医療費データが自動連携から欠落しているケースが頻発します。
第2の盲点は「保険適用外の自己負担医療費の未反映」です。マイナポータルが取得するのはあくまで保険給付の対象となったデータのみであり、歯科のインプラント治療やセラミック治療、不妊治療の自費診療分、レーシック手術代、さらには薬局で購入した医薬品代などは一切自動取得されません。
第3の盲点は「交通費の完全欠落」です。病院へ通うために支払った電車代やバス代などの通院交通費は公的データ上に存在しないため、申告者が手動で追加しない限り、控除額から丸ごと抜け落ちてしまいます。
「マイナポータル連携で自動入力されたから完璧」と過信せず、手元の領収書と照らし合わせて未反映分を追加集計する作業こそが、損をしないための決定打となります。
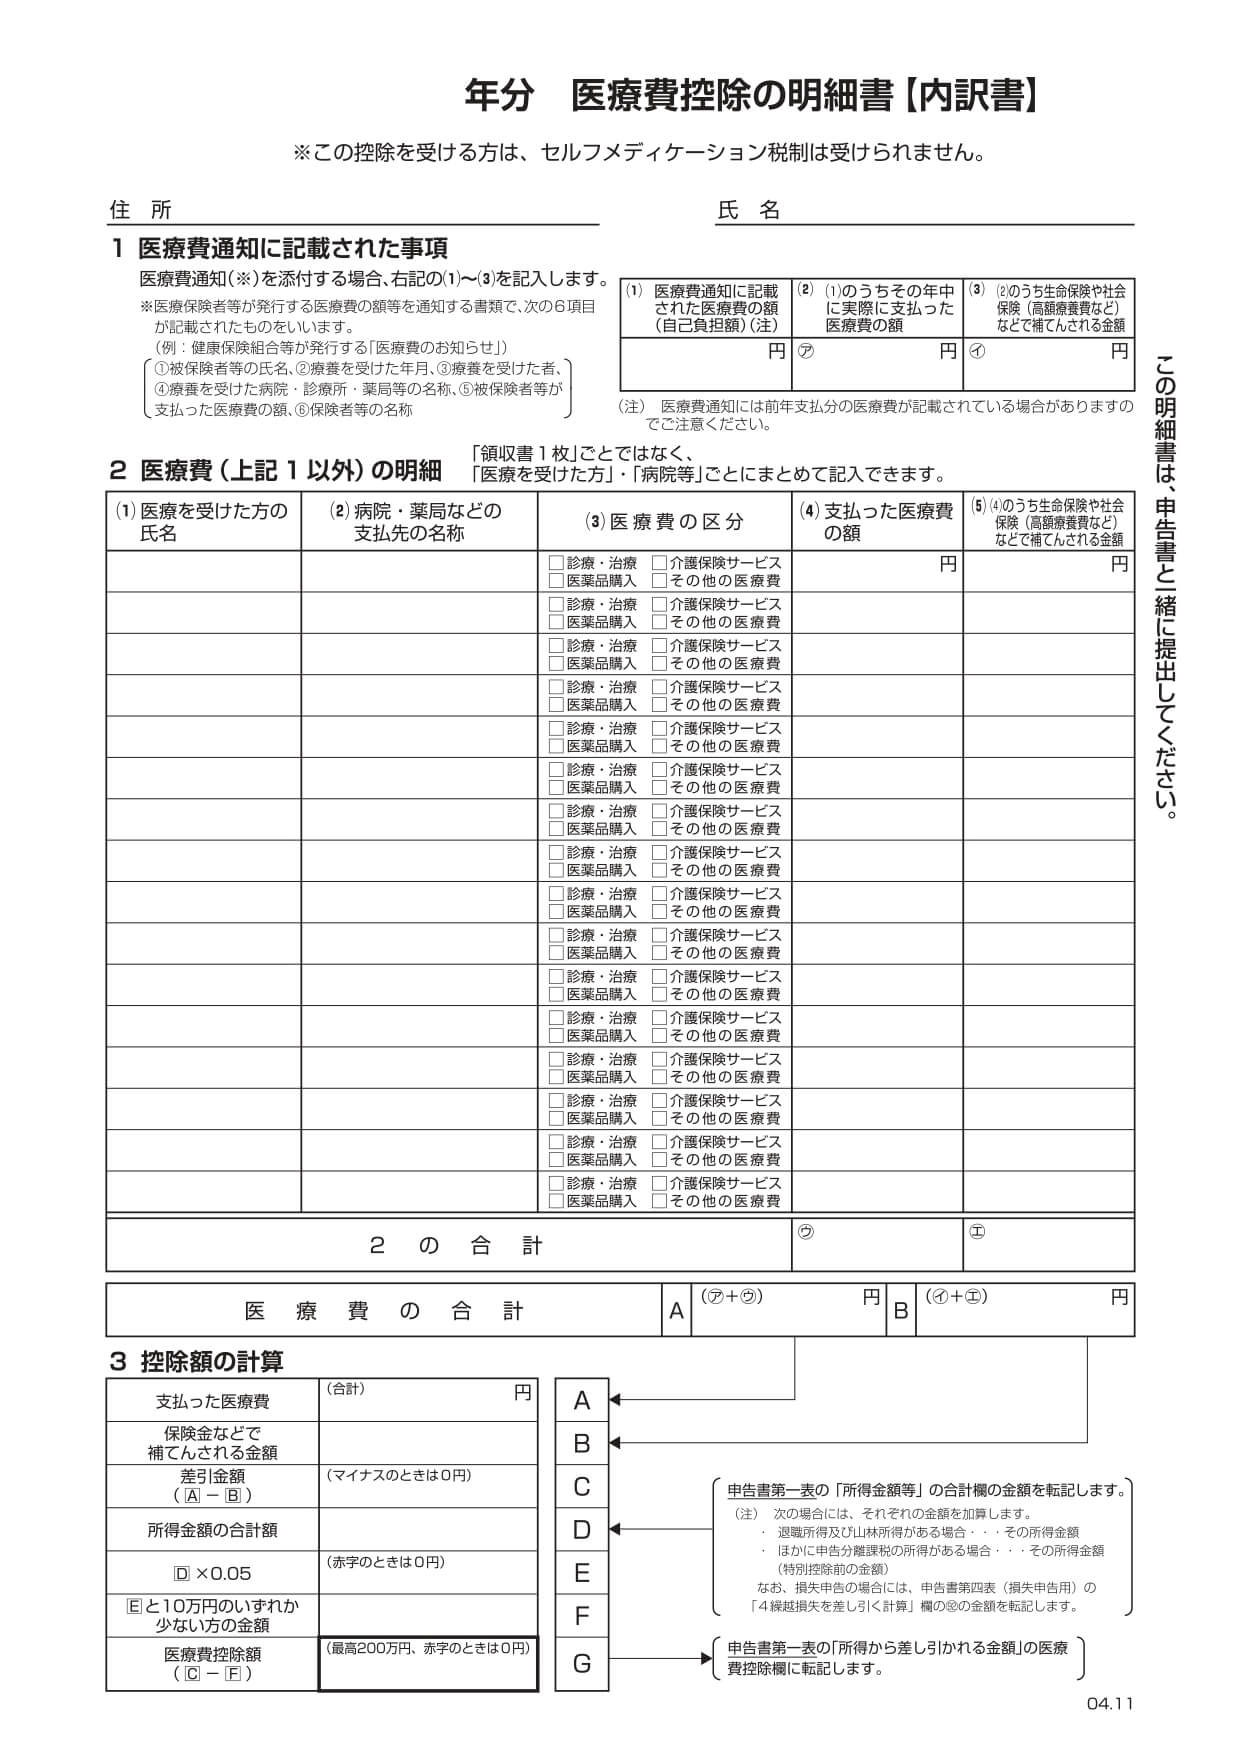
どこまで落とせる?医療費控除対象外の落とし穴と交通費の記載基準
明細書を作成するうえで、税務調査において最も否認されやすい論点が「対象費用の選別ミス」です。医療費控除は病気や怪我の治療・療養に必要な支出を対象としており、予防や健康増進を目的とした支出は厳格に除外されます。現場で多発する医療費控除対象外の落とし穴を把握しておく必要があります。
典型的な対象外項目として、美容整形費用、審美目的の歯列矯正、予防接種代、疲労回復を目的としたビタミン剤やサプリメントの購入費用が挙げられます。また、人間ドックや健康診断の受診費用も原則として対象外です。ただし、健康診断によって重大な疾病(胃がんや心疾患など)が発見され、引き続き治療を行った場合に限り、診断費用も治療の一環として控除対象に組み入れることが認められています。
入院時の「差額ベッド代」についても注意が求められます。自己都合で個室を希望した場合は控除対象外ですが、病院側の病棟管理上の都合や、重篤な症状により医師の指示で個室に入院した場合は対象として認められます。
さらに見過ごされがちなのが、通院にかかった旅費交通費の扱いです。通院交通費明細の書き方において、電車や路線バスといった公共交通機関の運賃は、領収書が発行されないため「利用日・通院先病院名・利用区間・支払運賃」をメモ帳やエクセルに記録しておくことで明細書への記載が認められます。
一方で、自家用車で通院した場合のガソリン代や有料道路通行料金、病院の駐車場料金は一律で対象外と判定されます。タクシー代に関しては、急病や骨折等で歩行が著しく困難な場合や、深夜・早朝の陣痛による緊急搬送など、公共交通機関の利用が客観的に不可能な状況に限り正当な医療費として計上可能です。
医療費の総額が10万円に届かない世帯であれば、特定のOTC医薬品(スイッチOTC医薬品)の年間購入額が1万2,000円を超えた際に利用できるセルフメディケーション税制明細書の活用へ切り替える戦略も極めて有効です。ただし、従来の通常医療費控除とセルフメディケーション税制は選択適用であり、同一年度に両方を重複して利用することはできません。
【徹底比較】医療費控除の申告方式・制度の有利判定データ
医療費控除を申告するにあたり、自身の医療費発生状況や保有データに応じて最適なアプローチを選択することが、手続きの労力削減と還付金最大化に直結します。主要な申告手法および類似制度の比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 従来の医療費控除 | 自己負担10万円超(所得200万円未満は所得の5%超)。上限200万円。 | 入院・手術・高額歯科治療・出産などがあった年 | 生計を一にする家族全員分を合算し、最も所得の高い人が申告するのが鉄則。 |
| セルフメディケーション税制 | 対象スイッチOTC医薬品の購入額が1万2,000円超。控除限度額8万8,000円。 | 通院は少ないが風邪薬や湿布薬、花粉症薬の購入が多い世帯 | 定期健康診断や予防接種を受けていることが適用条件。通常控除と要シミュレーション。 |
| マイナポータル自動連携入力 | 保険診療分の自己負担額を国税庁作成コーナーへワンストップ反映。 | 保険診療のみで、10月以前の診療費で基準額を超える場合 | 入力時間は最短だが、11・12月分や自費治療費の手動追記を行わないと控除漏れのリスク大。 |
| 国税庁エクセル集計フォーム | 所定のフォーマットに入力し、確定申告書等作成コーナーへ一括インポート。 | 領収書枚数が多く、自費診療・交通費・市販薬が混在するケース | 最も堅実で抜け漏れが発生しにくい。人・医療機関単位で合算すれば作業負荷も極小。 |
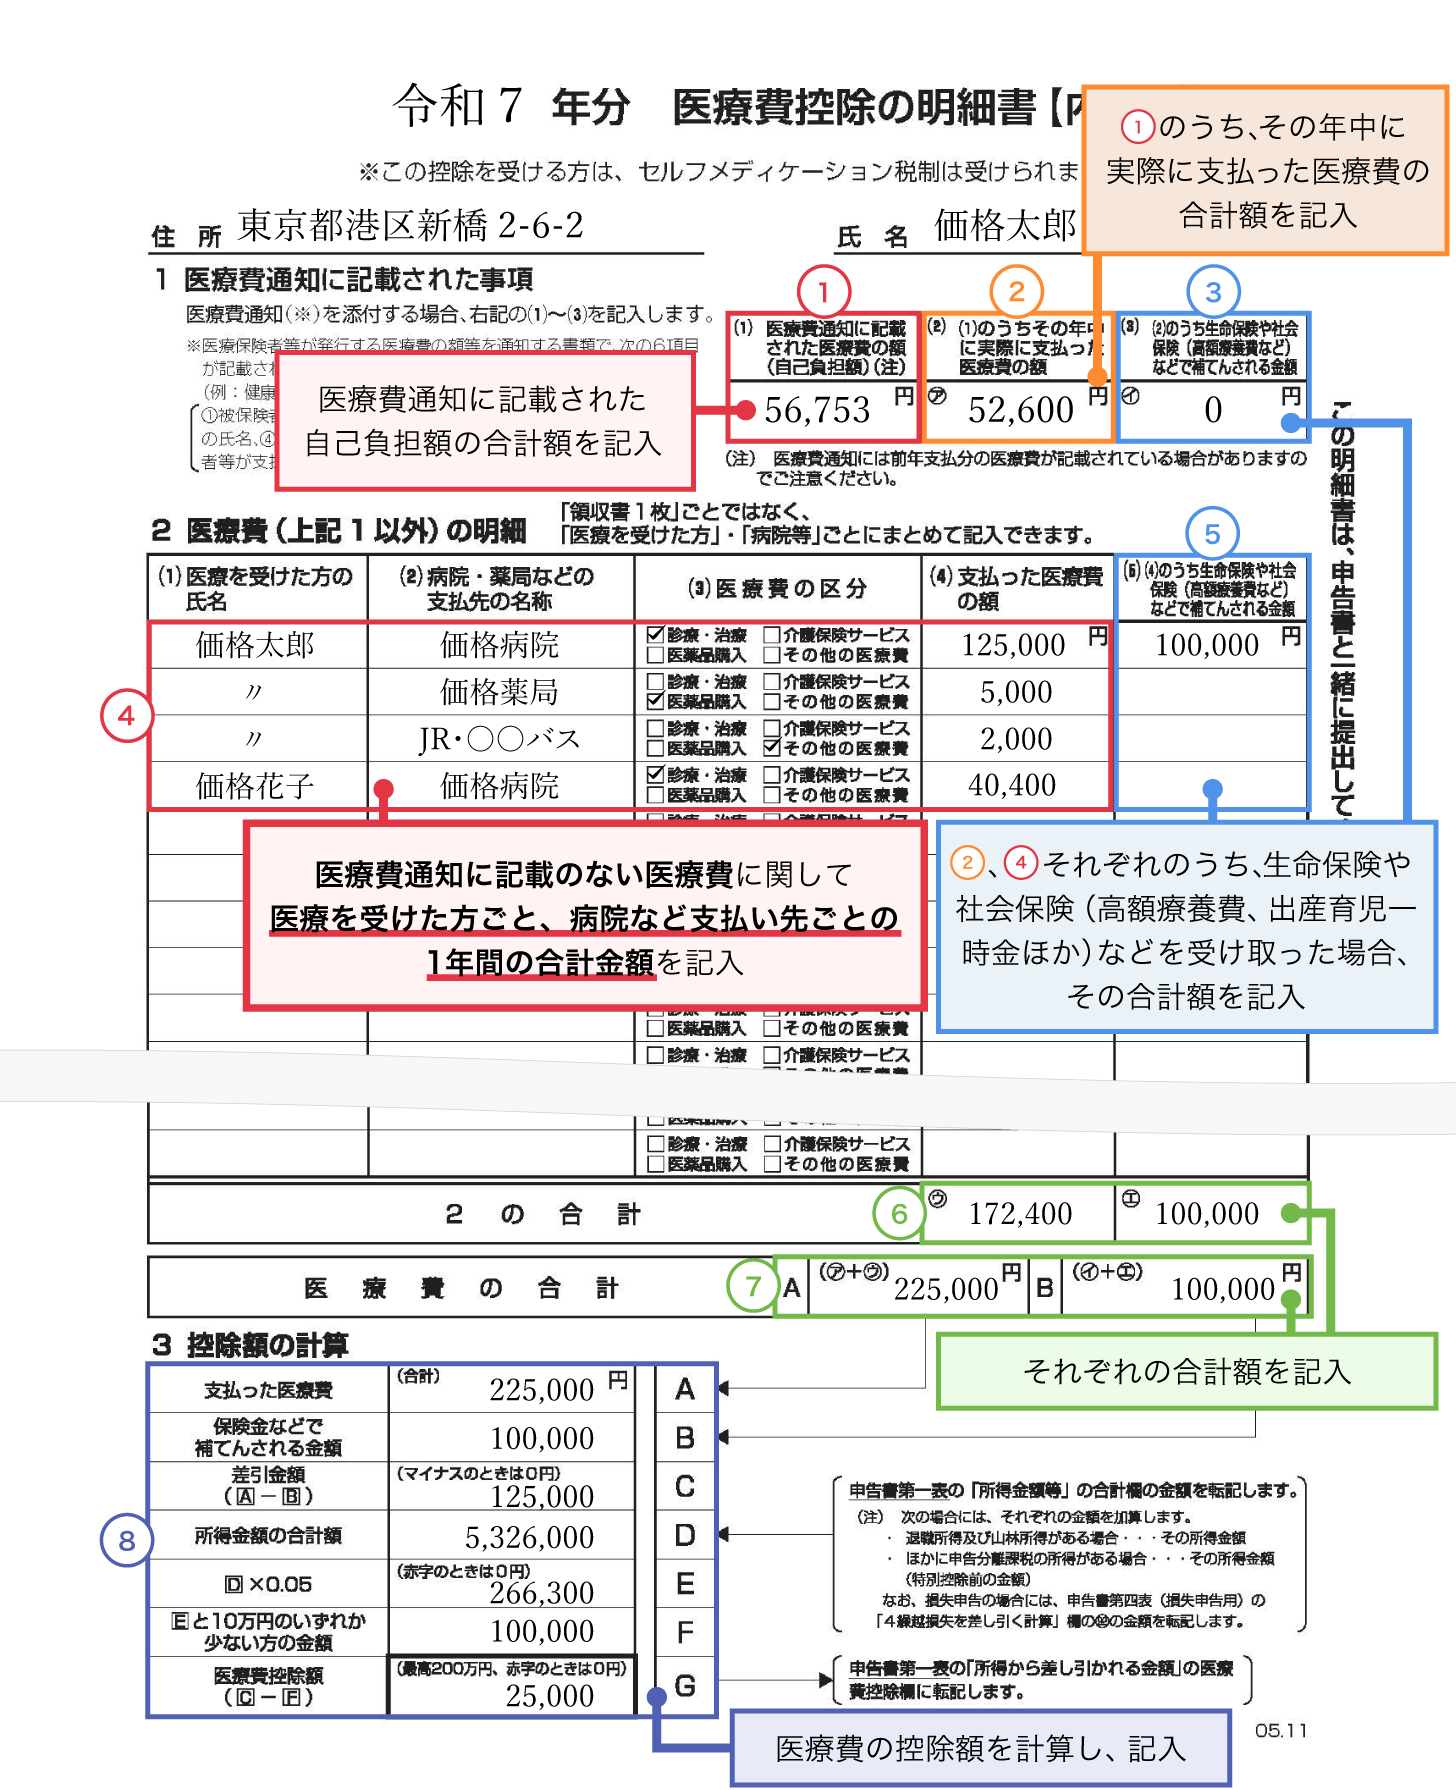
【プロの結論】税務リスクを回避する自己防衛と還付申告必要書類まとめ
税務行政におけるデジタル監査の深化に伴い、申告手続きそのものの手軽さと裏腹に、納税者側の「自己証明責任」はかつてないほど重くなっています。税務署は申告後数年にわたりデータを分析しており、領収書保存の不備や過大控除が疑われる案件に対しては的確に問い合わせを行います。
確定申告を滞りなく完結させ、正当な還付金を確実に手にするための還付申告必要書類まとめは以下の通りです。
【申告時に提出する書類】
1. 確定申告書(第一表・第二表)
2. 医療費控除の明細書(またはセルフメディケーション税制の明細書)
3. マイナンバーカード(または通知カード+運転免許証等の本人確認書類)
4. 医療費通知(原本添付により明細記載を省略する場合のみ)
5. 還付金の受取口座情報(本人名義の金融機関口座)
【申告後5年間の自宅保管が必要な書類】
・病院・調剤薬局発行の領収書原本
・ドラッグストア等で購入した対象医薬品のレシート原本
・通院交通費の運行記録メモ(日付・区間・運賃・目的)
・医師の証明書(おむつ使用証明書、温泉療養証明書など該当者のみ)
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
医療費控除の申告を積極的に行うべき対象は、生計を一にする家族全体の年間医療費(交通費含む)が10万円を明確に超えている世帯、あるいは年収200万円未満で一定の通院歴がある方です。特に、共働き世帯であれば「夫婦のうち所得(課税標準額)が高い側」に家族全員分の医療費を合算して申告することで、所得税の限界税率の差により還付金額を最大化できます。
一方で、慎重な判断が求められるのは、医療費の総額が10万円前後にとどまり、かつ領収書の整理・集計が不完全なケースです。対象外の費用(サプリメントや予防接種など)を強引に算入して10万円の枠を無理に達成しようとすることは、税務調査リスクを招くだけであり厳に慎むべきです。その場合は、対象となる一般用医薬品のレシートを集約し、セルフメディケーション税制による手堅い控除を選択する方が合理的です。
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:領収書を紛失してしまった場合、医療費控除の明細書に記載することはできませんか?
A1:領収書の原本がない費用は原則として控除対象外となります。ただし、健康保険組合から発行される「医療費のお知らせ」(医療費通知)に当該診療履歴が記載されていれば、その通知を根拠として申告が可能です。また、通院した病院や薬局に相談することで「領収証明書(有料の場合あり)」を再発行してもらえるケースもあります。
Q2:離れて暮らしている両親の医療費も合算して明細書に記載してよいのでしょうか?
A2:別居していても、常に生活費や療養費の送金を行っているなど「生計を一にしている」実態があれば、両親の医療費を合算して申告できます。仕送り事実を示す銀行振込記録などを保管したうえで、最も税率の高い申告者の医療費控除に含めることで大きな節税効果が得られます。
Q3:過去数年間、医療費控除の申告を忘れていた場合はもう諦めるしかありませんか?
A3:還付申告は、対象となる年の翌年1月1日から5年間にわたって遡って申告することが可能です。手元に過去の領収書が保管されていれば、今からでも明細書を作成して過去年度分の還付請求を行うことができます。
まとめ:2026年の確定申告を確実に成功させるための鉄則
医療費控除の明細書作成は、ルールの本質さえ把握してしまえば決して難解な手続きではありません。重要なのは、マイナポータル連携の利便性を享受しつつも盲点(年末の未反映分や自費負担・交通費)を自力で補正すること、そして国税庁エクセル集計フォームを活用して「人・病院単位」で無駄なくまとめることです。
領収書の提出が免除されている現在だからこそ、適正な集計と5年間の原本保管を徹底し、制度の恩恵を安全かつ最大限に活用してください。 (出典: 医療 費 控除 の 明細 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。