学生の国民年金を親が払う年末調整の書き方完全ガイド【2026最新】
20歳を迎えた大学生や専門学校生の子ども宛てに、日本年金機構から届く「国民年金保険料納付書」。学生本人には十分な収入がないため「学生納付特例制度」を使って支払いを猶予する家庭も多いですが、実は「親が代わりに納付して年末調整で申告する」ほうが、世帯全体の可処分所得を劇的に増やせるケースが多々あります。
会社員や公務員の親が子どもの国民年金を立て替えて納付した場合、親自身の社会保険料控除として全額が所得控除の対象になります。しかし現場では、「控除証明書の名義が子どもになっているが本当に使えるのか」「申告書の続柄欄や金額はどう書けばいいのか」といった疑問や手続きのミスが後を絶ちません。制度の適正な活用法、申告書の詳細な記入手順、そして知っておくべき注意点まで徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生の子どもの国民年金を親が支払った場合、支払った親の「社会保険料控除」として全額が所得控除の対象になる。
- 要点2:年末調整では子ども宛てに届いた「国民年金保険料控除証明書」を添付し、申告書の続柄欄に「子」と記入するだけで完了する。
- 要点3:親の所得税率によっては年間数万円から十数万円の節税になる一方、親子の経済的自立や境界線(バウンダリー)を保つコミュニケーションが不可欠。
全額控除できるって本当?学生の国民年金を親が払う節税の真相
結論から申し上げますと、学生である子どもの国民年金保険料を親が支払った場合、その全額を親の社会保険料控除として申告可能です。これは所得税法第74条に明確に規定されている正当な権利です。
税法上の社会保険料控除の対象要件は、「自己または自己と生計を一にする配偶者やその他の親族の負担すべき社会保険料を支払った場合」と定められています。ここで極めて重要なのが、年金手帳や納付書の本来の名義人ではなく、「実際にその保険料の財布からお金を出して支払った人は誰か」という実質負担の原則です。
もう一つの要件である生計を一にする親族の定義についても、同居している必要はありません。大学進学に伴って一人暮らしをしている子どもであっても、学費や仕送りを定期的に送金して生活の面倒を見ている実態があれば、税法上の「生計を一にする親族」として認められます。
では、親が代理納付することでどれほどの経済的恩恵が生まれるのでしょうか。学生本人は課税されるほどの所得がないため、自分で納付しても所得控除の恩恵をほとんど受けられません。しかし、所得税率の高い親が負担すれば、「親の所得税率+住民税率(一律約10%)」の割合で税負担が軽減されます。
例えば、国民年金保険料が月額約1万7,000円(年間約20万4,000円)の場合、課税所得500万円(所得税率20%、住民税率10%)の親が支払うと、年間で約6万1,200円もの税金が還付・減額されます。2年間で12万円以上の節税となり、納付負担を実質的に大きく圧縮できる計算です。
【記入例あり】給与所得者の保険料控除申告書の具体的な書き方手順
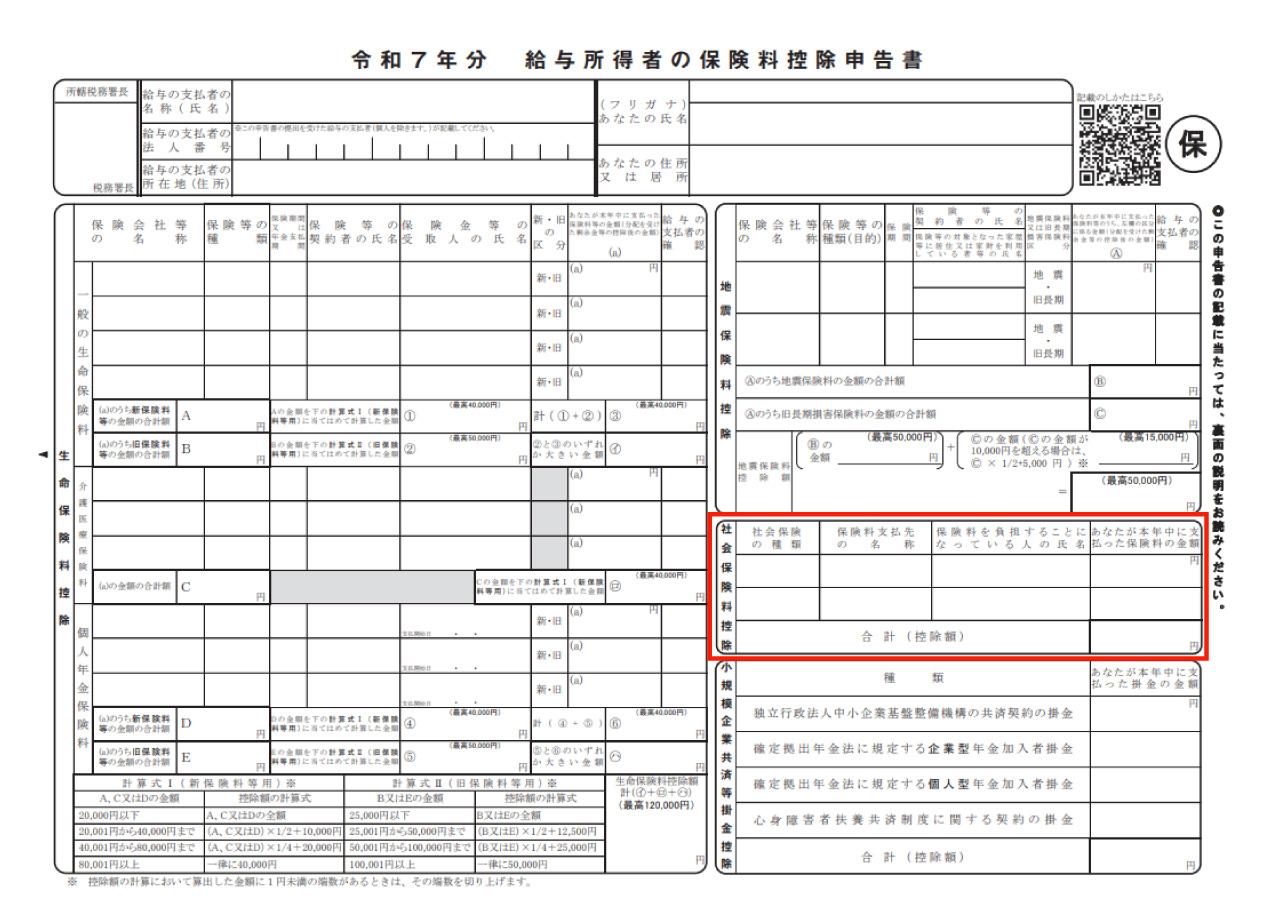
勤務先で年末調整を行う際、提出を求められるのが給与所得者の保険料控除申告書です。子どもの国民年金保険料を記載するスペースは、右下に配置されている「社会保険料控除」の欄になります。
書類作成で迷いやすい各項目の具体的な記載方法は以下の通りです。
- 社会保険の種類:「国民年金」と記入(正式名称でなくとも判別できれば問題ありません)。
- 保険料支払先の名称:「日本年金機構」と記入。
- 保険料を負担することになっている人(氏名):ここには「子どもの氏名」を記入します。親の名前を書かないよう注意してください。
- あなたとの続柄:親から見た関係性を書くため、年末調整申告書の続柄欄書き方としては「子」または「長男」「長女」と記入します。
- あなたが本年中に支払った保険料の金額:親が本年(1月1日〜12月31日)中に実際に支払った金額を正確に記入します。控除証明書に記載されている「納付済額」または年末までの「見込額」を転記します。
申告書下部の「控除額合計」欄に、親自身の健康保険料や厚生年金保険料(給料から天引きされている分は会社側で集計されるため記入不要なケースが一般的です)と合算した数値を記載します。社会保険料控除申告書の記入例を正しく把握していれば、書き終えるまでに5分もかかりません。
また、2026年最新税制申告手続きにおいては、勤務先への電子申請(Web年末調整システム)が広く普及しています。画面上の入力フォームに従って「生計を一にする親族の国民年金」を選択し、子どもの氏名・続柄・納付金額を入力する形が増えていますので、システムの案内に沿って入力してください。
控除証明書の名義違いと添付書類の罠|損をしないための実務ポイント
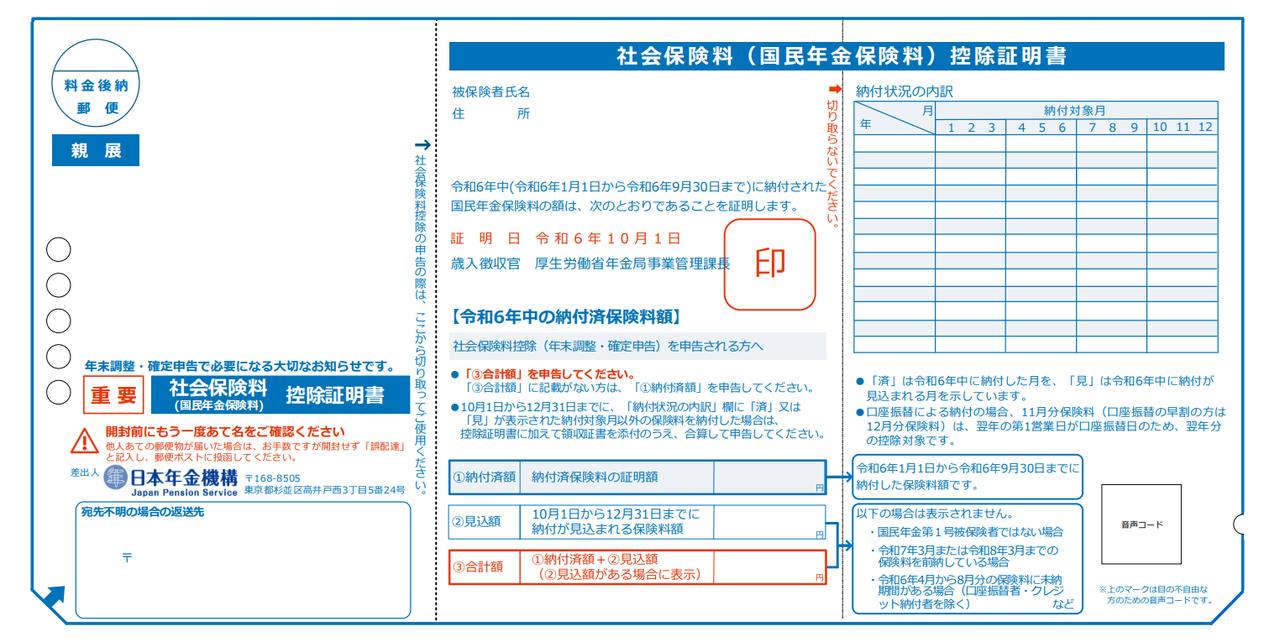
年末調整の実務で最も多くの親が戸惑うのが、添付書類のルールです。毎年10月下旬から11月上旬にかけて、日本年金機構から国民年金保険料控除証明書が圧着ハガキで届きますが、この宛名は「子ども本人の名前」になっています。
ここで「親宛ての名義ではないから、年末調整には使えないのではないか?」と不安に感じる方が少なくありません。しかし、これこそが控除証明書の名義違いの注意点であり、心配は無用です。税務上、社会保険料控除は「実際に支払った人」に適用されるため、証明書の名義が子ども宛てであっても、親の申告書にそのまま添付して何ら問題ありません。勤務先の人事・総務担当者も、生計を一にする親族の分として適法に処理します。
ただし、添付書類には見落としがちな実務上の罠がいくつか存在します。
第一に、秋以降(10月以降)に慌てて納付した場合です。控除証明書の発行時点で未納だった分を秋以降に支払った場合、証明書の額面には反映されていません。その場合は、納付時に金融機関やコンビニで受け取った国民年金保険料領収証書の添付(原本)が必要となります。領収書を誤って破棄してしまうと控除を受けられなくなるため、大切に保管してください。
第二に、前納(2年前納など)を利用した場合の選択です。国民年金を2年分前納して割引を受けた場合、支払った年に全額を一括控除するか、各年に按分して控除するかを選択できます。親の当年中の所得が一時的に高く、高い税率が適用される年であれば一括控除の方が有利に働くケースが多いですが、自身の所得推移を見極めた判断が求められます。
【徹底比較】親の代理納付VS学生納付特例制度|数値データで見る実態
親が代わりに支払うべきか、それとも「学生納付特例制度」を利用して将来子ども本人に払わせるべきか、迷う家庭は多いはずです。両制度の経済的インパクトと実務上の相違点を比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 親の代理納付による節税効果 | 年間約4万〜8万円の税負担軽減(所得税率10〜20%+住民税10%想定) | 年金年間納付額約20万4,000円に対し約20〜30%の税還付 | 家計に余力があるなら最も即効性の高い世帯資産防衛策。 |
| 学生納付特例制度の利用 | 在学中の支払額は0円(受給資格期間には算入、年金額には無反映) | 承認率は学生全体の過半数(年金機構の普及枠組み) | 手元資金を減らさないメリットはあるが、将来の年金受給額は確実に目減りする。 |
| 学生納付特例制度の追納分 | 10年以内なら追納可能。3年度目以降は加算額が上乗せ | 就職後1〜3年目の社会人本人が追納するのが通例 | 後から親が追納分を払っても控除可能だが、加算金のペナルティに留意。 |
| 将来の老齢基礎年金への影響 | 満額受給なら年間約81.6万円(2024〜2026年改定水準ベース) | 2年未納の場合、生涯年金額が年約4万円恒久的に減額 | 長寿化リスクを考慮すると、親世代が穴埋めしておく合理性は高い。 |
上記データから明らかなように、金銭的な余力がある家庭であれば、親がリアルタイムで代理納付する方が世帯全体の手取り最大化に直結します。もし一度学生納付特例を利用していても、10年以内であれば学生納付特例制度の追納分を後から親が肩代わりして支払うこともでき、その支払った年の親の年末調整で全額控除を受けられます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手質問掲示板(Yahoo!知恵袋など)、企業の労務現場を取材すると、この手続きをめぐって様々な人間味あふれるトラブルや戸惑いの声が浮き彫りになります。
大手メーカーの人事総務担当者は次のように証言します。
「毎年11月になると、『子どもの控除証明書を誤って子ども自身に破棄された』『別居中の息子の下宿に届いたハガキを回収できず、社内提出期限に間に合わなかった』という相談が何件も寄せられます。証明書の再発行には年金事務所やねんきんネットを通じて1〜2週間かかるため、社内締め切りを過ぎてしまうケースが多いのです」
ネット上のコミュニティでも、「大学生の娘に届いたハガキを勝手に使ったら、『自分の将来の年金なのに親が勝手に処理しないで』と口論になった」「自分が払っていることを証明するために通帳のコピーを出せと会社に言われた」といった投稿が散見されます。
仮に勤務先の締め切りに間に合わなかった場合でも、焦る必要はありません。確定申告と年末調整の控除手続き違いを理解しておけば容易に対処できます。年末調整は勤務先が代行してくれる簡易手続きに過ぎず、万が一申告から漏れた場合は、翌年2月16日から始まる確定申告(還付申告)をご自身で行えば、過去5年間まで遡って納めすぎた税金の還付を受けることが可能です。
一般に知られていない盲点とネットの誤解
国民年金の代理納付を巡っては、インターネット上で根拠のない誤解が事実のように語られている例が少なくありません。代表的な3つの誤解を正しく解き明かします。
誤解1:「親が子どもの年金を払うと贈与税の対象になる」というデマ
「年間110万円の基礎控除枠があるとはいえ、子どもの負債を肩代わりすると贈与税がかかるのではないか」と心配する声があります。しかし、相続税法第21条の3において「扶養義務者相互間において生活費又は教育費に充てるためにした贈与により取得した財産のうち通常必要と認められるもの」は非課税財産と定められています。学生の子どもの国民年金保険料の支払いは、親としての適法な生活扶助の範囲内とみなされるため、贈与税が課されることは一切ありません。
誤解2:「バイトで年収103万円を超えている子どもは対象外になる」という勘違い
子どもがアルバイトをしており、いわゆる「103万円の壁」を超えて扶養控除の対象から外れた場合でも、社会保険料控除は別枠です。親と子どもが生計を一にしており、親のポケットから保険料を支払っている実態さえあれば、扶養控除から外れている子どもであっても社会保険料控除の対象に含めることができます。配偶者控除や扶養控除の基準と混同しないよう注意が必要です。
誤解3:「キャッシュレスや子ども名義の口座引き落としでも控除できる」という甘い罠
最も危険な落とし穴が「口座引き落とし(口座振替)」です。もし国民年金保険料が「子どもの預金口座」から引き落とされている場合、後から親がその口座にお金を補填したとしても、親の社会保険料控除としては税務署から否認される可能性が極めて高いです。振替口座の名義人が実際に支払ったとみなされるためです。親が控除を受けるには、必ず「親名義の口座からの引き落とし」「親名義のクレジットカード決済」、または「納付書を使って親が現金等で支払う」という形式を厳格に守らなければなりません。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
親が子どもの国民年金を支払うという行為は、純粋な税制上の損得勘定だけで完結する問題ではありません。現代の家族関係や教育のあり方という観点からも、重要な示唆を含んでいます。
昭和から平成、そして令和へと続く日本の家族観の変遷において、過干渉な親と自立できない子どもによる「共依存関係」が社会問題として指摘されてきました。「なんでも親が先回りしてお金を出して解決する」という構図が常態化すると、子どもの側に「自分の生活や将来に対する当事者意識」が育たなくなるリスクを孕んでいます。
家族社会学の視座に基づけば、親子の間における健全な「心理的・経済的バウンダリー(境界線)」を意識的に設定することが極めて重要です。単に「親が払って節税できたから得をした」で終わらせるのではなく、次のような家庭内ルールを設けることを推奨します。
- 対話の機会にする:20歳という節目に、年金制度の仕組みや税金の還付について親子で率直に話し合う。
- 出資と返済のルール化:「親の節税メリットを享受する代わりに、浮いたお金の一部を子どもの就職準備金に回す」、あるいは「社会人になって経済的余裕ができたら、無利子で少しずつ親に返還させる」など、社会勉強としての契約を結ぶ。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
親の代理納付を強くおすすめできる家庭:
- 親の所得が高く、課税所得に応じた大きな所得税還付(20%以上)が見込める家庭。
- 手元資金に余裕があり、子どもの将来の無年金・低年金リスクを確実に防ぎたい家庭。
- 親子間で金銭や税金に関するオープンな対話ができている家庭。
慎重な検討または「学生納付特例」を選ぶべき家庭:
- 学費や住宅ローンの支払いで親自身の家計防衛が逼迫している家庭。
- 子どもに自立心を促すため、将来社会人になってから自分の力で追納させたいと考えている家庭。
- 親自身の年金や老後資金の積立が不足している家庭。
【国民 年金 学生 親 が 払う 年末 調整 書き方】に関するよくある質問(FAQ)
Q1:控除証明書が子ども名義になっていますが、親の年末調整でそのまま提出して本当に受理されますか?
A1:まったく問題ありません。国民年金保険料控除証明書は被保険者(学生本人)の名義で発行されるのが制度上の決まりです。税法では「実際に支払った人」が控除を受けられるため、申告書の続柄欄に「子」と記入し、子ども名義の証明書をそのまま添付して勤務先に提出してください。
Q2:一人暮らしで住民票も移している大学生の子どもの分も、親の控除に含められますか?
A2:含めることができます。別居して住民票が異なっていても、親が学費や生活費を定期的に仕送りしている実態があれば「生計を一にする親族」に該当します。特別な証明書類の提出は原則不要ですが、仕送りの事実が通帳などで確認できる状態にしておくのが望ましいです。
Q3:秋に届いた控除証明書を紛失してしまいました。どうすればいいですか?
A3:日本年金機構の「ねんきんネット」から電子申請を行うか、「ねんきんダイヤル」または最寄りの年金事務所の窓口で再発行手続きが可能です。再発行には数日から1〜2週間程度かかるため、紛失に気づいたら直ちに手続きを行ってください。間に合わない場合は領収証書の原本で代用できる場合もあります。
Q4:会社での年末調整の書類提出期限を過ぎてしまいました。もう控除は諦めるしかありませんか?
A4:諦める必要はありません。勤務先の年末調整に間に合わなかった場合でも、翌年の2月16日以降にご自身で税務署へ確定申告(還付申告)を行えば、全く同じ控除を受けて税金の還付を受けられます。確定申告書は国税庁ホームページの作成コーナーからスマートフォンでも簡単に作成可能です。
まとめ:2026年からの確実な申告と賢いマネープランの確立
学生である子どもの国民年金保険料を親が支払う選択は、単なる肩代わりにとどまらず、家族全体の税負担を賢く軽減し、子どもの将来の年金受給権を満額で守るための極めて合理的なファイナンシャル・ストラテジーです。
年末調整の手続き自体は、「給与所得者の保険料控除申告書」の社会保険料控除欄に子どもの氏名と続柄を正しく記入し、子ども宛ての控除証明書を添えて提出するだけと非常にシンプルです。添付書類の紛失や口座名義のルールといった実務上の盲点にだけ注意を払えば、確実に年間数万円単位の還付金を手にすることができます。
税制の恩恵を最大限に活用しながら、お金の価値や公的社会保障の仕組みについて子どもと前向きに語り合う。そんな実りあるマネープランの第一歩として、今年の年末調整を確実に進めてみてください。 (出典: 国民 年金 学生 親 が 払う 年末 調整 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。