40歳の年収中央値と手取り額のリアル!平均との格差と勝ち組の真相
人生の折り返し地点を迎え、社内での立ち位置や今後のマネープランに焦燥感を抱きやすい40歳。住宅ローンの返済や子どもの教育費負担がピークを迎えるなか、「自分の給料は同年代と比べて高いのか、それとも低いのか」と頭を抱えるビジネスパーソンは少なくありません。ネット上では「40歳で年収500万円未満はやばい」「勝ち組は1000万円」といった極端な言説が飛び交っていますが、実態はどうなのでしょうか。
給与の実情を正しく掴むには、一部の高所得者が数値を吊り上げる「平均値」ではなく、実質的な真ん中を示す「中央値」を直視しなければなりません。各種公的統計や民間最新調査のデータをもとに、40歳の年収中央値、男女別・学歴別の手取り額、そして40代から手取りと資産を堅実に伸ばすための具体的処方箋を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40歳の年収中央値は約430万円(手取り約340万円)であり、平均年収(約480万〜500万円)とは約50万〜70万円もの大きな乖離が存在する。
- 要点2:大企業と中小企業、正規と非正規、大卒と高卒の間で賃金格差が大きく開き、実質的な「40歳の勝ち組ライン」は年収600万円以上(上位約25%)である。
- 要点3:貯蓄額の中央値は単身で約100万円、世帯でも約350万円にとどまるため、年収アップには社内昇給頼みから脱却したミドル層特化の転職やスキル再構築が不可欠である。
【2026年最新】40歳の年収中央値はいくら?平均年収との衝撃的な格差
公的データから40歳の収入実態を読み解く際、まず押さえるべきは「平均年収」と「年収中央値」の明確な違いです。国税庁「民間給与実態統計調査」や厚生労働省「賃金構造基本統計調査」、および大手転職サービスdodaの登録者データ(約60万人規模)を総合的に分析すると、40歳前後の給与構造における決定的な事実が浮き彫りになります。
現在、40歳(40〜44歳を含むミドル層)の全体平均年収は約480万円から500万円前後で推移しています。これに対し、40代年収中央値と手取り額の実態を見ると、中央値は約420万〜430万円にとどまります。実に50万〜70万円前後のギャップが生まれている計算です。
この40代平均年収と中央値の格差理由は、極めてシンプルです。一部の上場企業役員、外資系コンサルタント、医師、メガベンチャー幹部などの年収1500万〜2000万円を超える高所得層が全体の平均値を大きく引き上げているためです。全体のちょうど真ん中に位置する人の実感値は、メディアで報じられる平均年収よりも確実に一段低い水準にあります。
額面年収が430万円の場合、所得税や住民税、厚生年金、健康保険料などを差し引いた「年間手取り額」は約340万円前後になります。これを月々の収支に落とし込むと、ボーナスが年間70万円(手取り約55万円)支給される企業の場合、毎月の手取り月給は約23万〜24万円という計算になります。家族を養い、住宅費を払いながら子どもの教育費を捻出するには、決して余裕があるとは言えないリアルな生活水準です。

男女別・学歴別・企業規模で見る40歳年収の詳細データ比較
40歳の収入事情は、性別、就業形態、学歴、そして所属する企業の規模によって完全に分断されています。それぞれの属性ごとに細分化したデータを客観的に比較します。
| 項目 | 詳細・数値データ(中央値) | 一般的な基準・相場(平均値) | 編集部の見解・評価 |
|---|---|---|---|
| 40歳男性(正社員) | 約480万〜500万円 (手取り:約380万〜395万円) | 約560万〜580万円 | 役職就任の有無で年収500万円の壁を越えられるかが分岐点 |
| 40歳女性(正規・非正規計) | 約320万〜350万円 (手取り:約260万〜280万円) | 約380万〜400万円 | 正社員単独なら中央値約390万円。出産・育児によるキャリア中断の影響が色濃い |
| 学歴別(大卒・大学院卒) | 約500万〜530万円 | 約590万〜620万円 | 大手勤務比率が高く、管理職昇進によって40代以降に年収差が加速 |
| 学歴別(高卒・短大専門卒) | 約380万〜410万円 | 約430万〜450万円 | 大卒と比較して100万円以上の開き。職種や現場手当の有無が左右 |
| 企業規模別(大企業・1000人以上) | 約580万〜620万円 | 約670万〜700万円 | 賞与月数・福利厚生・退職金水準ともに中小企業を圧倒する構造 |
| 企業規模別(中小企業・100人未満) | 約390万〜420万円 | 約440万〜460万円 | 業績連動賞与の波を受けやすく、ベースアップの恩恵が届きにくい傾向 |
40歳男性年収中央値 2026年最新の指標では、正社員に絞ると約480万〜500万円に達します。主任や係長、課長代理といった中間管理職に登用され始める年代であり、役職手当や時間外手当の出方で同期間でも100万円単位の差がつき始めます。
一方、40歳女性年収中央値 正規非正規の格差は深刻です。正社員として勤続し続けている層の中央値は約390万円前後ですが、パート・契約社員など非正規雇用を含めると中央値は約320万円まで落ち込みます。育児離職や時短勤務からの復職に伴う「マミートラック」により、本来の実力を給与に還元できていない構造的課題が数字に現れています。
さらに見逃せないのが学歴別年収中央値 高卒大卒比較と40代大企業と中小企業の年収格差です。大企業に勤める大卒正社員が年収600万円以上を軽々と射程に収める一方、中小企業の高卒社員は400万円前後に留まりやすく、同じ「40歳」という年齢であっても年収にして約200万円、月額手取りで十数万円以上の経済的格差が生じています。
ネットの噂を徹底検証|年収400万は低すぎる?40歳勝ち組ラインの真相
SNSやネット掲示板を覗くと、「40歳で年収400万円台は負け組」「年収1000万円ないと家族を養えない」といった極端な意見が目立ちます。こうした言説は果たして妥当なのでしょうか。
国税庁の全給与所得者分布を詳細に紐解くと、40歳年収勝ち組ラインの真相が明確に見えてきます。
- 年収1000万円以上:40代全体の上位約4.5〜6.0%(ごく限られたエリート層)
- 年収800万円以上:40代全体の上位約12〜15%(大手企業管理職・専門職)
- 年収600万円以上:40代全体の上位約25〜28%(上位4分の1の優良水準)
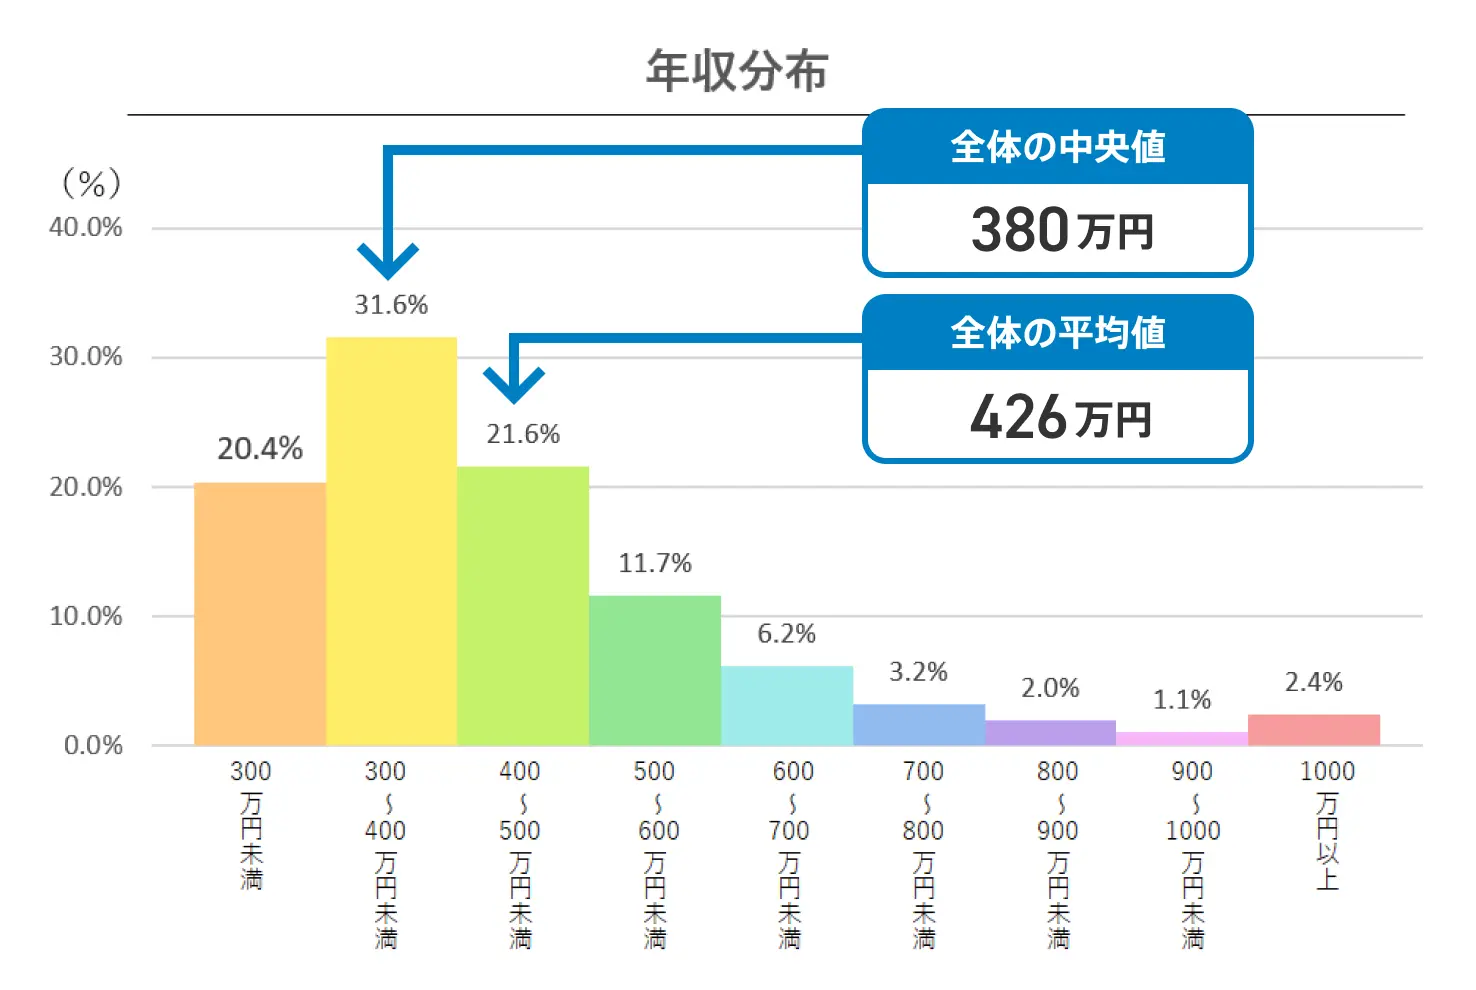
- 年収400万〜500万円未満:最もボリュームが大きい中央層(約20%)
- 年収400万円未満:全体の約35%(非正規雇用や地方中小勤務を含む)
データを見れば明らかなように、40歳で年収1000万円を超えている人は20人に1人程度の超レアケースです。したがって「1000万円プレイヤー以外は全員負け組」という言説は、SNS特有の誇大広告に過ぎません。
実態としての「勝ち組ライン」は、上位約4分の1に入る年収600万円以上と評価するのが極めて現実的です。年収600万円(手取り約465万円、月手取り約31万円+賞与100万円弱)を確保できていれば、一般的な生活防衛や子どもの教育費積立を無理なく継続できる経済基盤が整います。
また、40代独身と既婚世帯年収比較の観点も重要です。単身者の年収430万円であれば比較的ゆとりある独身生活が送れる一方、片働き世帯で子どもが2人いる家庭の場合、年収430万円では家計が赤字寸前になるケースが多発します。近年増加している共働き世帯(夫500万+妻350万=世帯年収850万円など)と比較すると、単一の給与所得だけでは暮らしの安定度を測りきれない時代に入っています。
【実態検証】40歳貯蓄額中央値とリアルな生活費|現場の生の声で見えた現実
年収と並んで深刻なのが「資産形成」の実情です。金融広報中央委員会(家計の金融行動に関する世論調査)のデータから、40歳貯蓄額中央値とリアルな生活費の現場を検証します。
40代世帯の金融資産保有額は、平均値を見ると「約800万〜900万円」という数字が出てきます。しかし、ここでも一部の富裕層が平均値を押し上げており、貯蓄額の中央値は単身世帯で約80万〜100万円、二人以上世帯で約300万〜350万円に急落します。さらに衝撃的なことに、40代単身者の約3割、ファミリー世帯の約2割が「金融資産非保有(貯蓄ゼロ)」と回答しています。
現場の当事者からは、次のような切実な証言が寄せられています。
「40歳になり、手取りは月25万円前後。毎月8万円の住宅ローンと、小学校・幼稚園に通う子ども2人の習い事・食費でほぼ全額が消える。春の自動車税や固定資産税の請求が来るたびにボーナスを切り崩しており、貯蓄に回せる余裕がまったくない」(40歳・メーカー勤務・既婚男性)
「新卒から18年同じ中小企業に勤めて役職もついたが、基本給の上昇が30代半ばでピタリと止まった。社会保険料と税金ばかりが上がり、20代の頃より手取りが増えていない感覚。親の介護準備や老後2000万円問題のニュースを見るたびに胃が痛くなる」(40歳・卸売業・独身女性)
40代は、20代〜30代で購入したマイホームのローン返済、中学・高校・大学へと進学する子どもの学費、さらには高齢化する親の医療・介護費用という「人生の支出三重苦」が同時に押し寄せる過酷なステージです。給与の手取り額が伸び悩むなかで物価高が直撃しており、中央値付近の世帯であっても極めてシビアな家計管理を強いられているのが現場の偽らざる現実です。
なぜ40歳で給与が伸び悩むのか?組織とキャリアの構造的要因
真面目に業務をこなしているにもかかわらず、なぜ多くの40代が「中央値の壁」に突き当たり、昇給停止に悩むのでしょうか。そこには日本企業の給与体系と心理的要因が深く絡み合っています。
第1の要因は、「年功序列型賃金からジョブ型・役割給への移行」です。かつての日本企業は、40歳を過ぎれば自動的に給与が右肩上がりに跳ね上がる賃金カーブを描いていました。しかし現在、多くの企業が人件費総額を抑制するため、役職に就けない社員のベースアップを40歳前後で頭打ちにする制度を導入しています。40代前半で管理職ポスト(課長以上)を掴めなかった場合、50代になっても給与が横ばい、あるいは役職定年によって50代半ばで大幅カットされるリスクが制度化されています。
第2の要因は、「現状維持バイアス」と「過剰適応」の心理的リスクです。長年同じ職場に身を置くことで、社内政治や独自ルールには誰よりも詳しくなる反面、社外で通用するポータブルスキル(汎用的な市場価値)のアップデートを怠ってしまうケースが後を絶ちません。「いまさら環境を変えるのは怖い」「あと数年耐えれば昇格するかもしれない」という心理的防衛が、最も市場価値を高められる40代前半の貴重な決断時期を奪っていきます。

40歳から年収を引き上げる処方箋|ミドル層転職とキャリア再設計
40歳から中央値を脱出し、手取り収入と資産を安全圏まで引き上げるには、会社の昇給通知を待つだけの姿勢を捨て、自律的なキャリア戦略へ舵を切る必要があります。
近年、採用市場では即戦力のマネジメント力や特定領域の知見を持つミドル層の需要が急増しています。40代ミドル層転職 年収アップ成功事例を検証すると、共通する成功パターンが存在します。
- 同業界×異規模企業への移籍:大手企業で培った業務標準化やマネジメントのノウハウを、組織拡大に悩む中堅企業や急成長ベンチャーに持ち込み、役員・部長待遇(年収150万〜250万円アップ)で迎えられるパターン。
- 隣接業界へのスキルスライド:斜陽産業の営業・企画職から、DX需要の旺盛なIT・SaaS業界、エネルギー関連などの高収益業界へ軸足を移し、業界の利益率格差を利用して年収を底上げするパターン。
- スペシャリストとしての専門特化:法務、知財、品質管理、特定システム導入など、代替が効かない実務経験を武器に、専門職としての最高提示額を引き出すパターン。
年収を上げるアプローチは転職だけではありません。現在の職場に残りつつ「副業による収益源の複線化」を進めることや、「NISAやiDeCoを活用した資産形成の最適化」によって実質的な可処分所得を増やす戦略も極めて有効です。税制優遇制度をフル活用して月3万〜5万円の積立投資を行うだけでも、10年〜15年後の資産形成スピードは劇的に変化します。
【プロの結論】40代で年収アップに動くべき人・現状維持を選ぶべき人の判断基準
キャリアの転換にはリスクが伴います。自身が「攻めるべき局面」にあるのか、「足場を固めるべき局面」にあるのかを冷静に見極めるための判断基準を提示します。
【今すぐ行動を起こすべき人】
- 現在の年収が業界中央値を大幅に下回っており、過去3年間の昇給が数千円レベルで停滞している人
- 社内の40代後半〜50代の先輩社員を見て、目指したいキャリア像や報酬水準が存在しない人
- マネジメント経験や特定領域の専門知識があり、外部の転職エージェントから具体的なスカウト打診がある人
【慎重に現状維持と足場固めを選ぶべき人】
- 住宅ローンの借換直後や、子どもの受験直前期など、家庭環境の急激な変化に耐えられないタイミングにある人
- 退職金制度や企業年金、福利厚生が極めて手厚く、額面年収以上の実質的な経済的恩恵を受けている大企業勤務者
- 社外で通用するスキルの棚卸しができておらず、「単に今の仕事が嫌だから」という理由で他業界への逃避転職を考えている人
【40歳の年収中央値】に関するよくある質問(FAQ)
Q1:40歳で年収400万円は手取りで月いくらになりますか?生活は厳しいですか?
A1:年収400万円の場合、年間手取り額は約315万〜320万円です。年2回のボーナスが合計60万円(手取り約48万円)支給される場合、月々の手取り額は約22万〜23万円となります。単身者であれば自炊や節約により十分貯蓄可能ですが、配偶者や子どもを養う世帯主の場合、住宅ローンや教育費を考慮すると家計はかなりタイトになります。共働きによる世帯年収の底上げや固定費の抜本的見直しが必要です。
Q2:40歳から未経験の職種に転職して年収を上げることはできますか?
A2:完全な未経験業界×未経験職種への転職で年収を上げることは、40代では極めて困難です(一般的にはポテンシャル採用枠がなく年収ダウンとなります)。ただし、「業界の知識はあるが職種を変える」または「職種経験(営業や人事、会計など)を活かして成長業界へ移る」という「軸ずらし転職」であれば、40歳からでも年収100万〜200万円アップを勝ち取る事例は多数存在します。
Q3:40歳で年収600万円以上の層に到達している人の決定的な特徴は何ですか?
A3:大きく3つの特徴があります。1つ目は「利益率の高い業界(金融、IT、総合商社、製薬、不動産など)」に身を置いていること、2つ目は「係長・課長などのマネジメント職に就き役職手当を獲得していること」、3つ目は「従業員数500人以上の規模の企業で勤続していること」です。個人の能力差以上に、どの産業・企業規模のポジションに身を置いているかという「構造的ポジション」が決定打となっています。
まとめ:現実の数値を武器に40代のマネープランを再設計する
40歳の年収中央値は約430万円、手取り額は約340万円という数字は、華やかなSNSの言説とは大きくかけ離れた日本社会の厳然たる現実です。「平均年収500万円」という数字に惑わされて焦る必要はありませんが、同時に40代が直面する支出のピークと昇給停止のリスクに対して無防備でいることは極めて危険です。
まずは自身の現在地が中央値に対してどの位置にあるのかを正確に把握し、会社の昇給ペース、退職金水準、そして社外での市場価値を客観的に棚卸ししてください。現職での昇格を目指すのか、副業や投資で家計基盤を固めるのか、それともミドル層向け採用市場へ打って出るのか。客観的なデータを判断材料として、後悔のないキャリアと資産形成の一歩を踏み出してください。 (出典: 40 歳 年収 中央 値(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。