分割払いとリボ払いの違いは?手数料や残高が減らない罠を徹底比較
高額な家電や急な出費の際、クレジットカードの決済画面で目にする「分割払い」と「リボ払い」。どちらも毎月の支払負担を分散できる便利な手段に見えますが、両者の返済メカニズムと手数料の発生構造には、家計を大きく左右する決定的な違いが存在します。
特にリボ払いは、仕組みを正確に把握しないまま利用を続けると、毎月返済しているにもかかわらず残高が一向に減らない「リボ地獄」に陥るリスクを孕んでいます。2026年現在のキャッシュレス社会において、無駄な金利手数料を払わず手元の資金を守るためには、両者の本質的な違いと正しい返済ルールを理解しておくことが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を固定する一方、リボ払いは「毎月の支払額」を固定するため残高が増えるほど返済期間が長期化しやすい。
- 要点2:リボ払いの手数料率は実質年率15.0%〜18.0%と高水準であり、月々の支払額の大半が手数料に充当されると元金がほとんど減らない構造的リスクがある。
- 要点3:2回分割払いやボーナス一括払いなら原則「手数料無料」で利用可能であり、万が一リボ残高を抱えた場合は即座の繰り上げ返済が最善策となる。
【決定的な差】分割払いとリボ払いの仕組みと手数料の根本的な違い
クレジットカード決済における「分割払い」と「リボ払い(リボルビング払い)」の最大の違いは、「何を指定して返済計画を立てるか」という基本構造にあります。
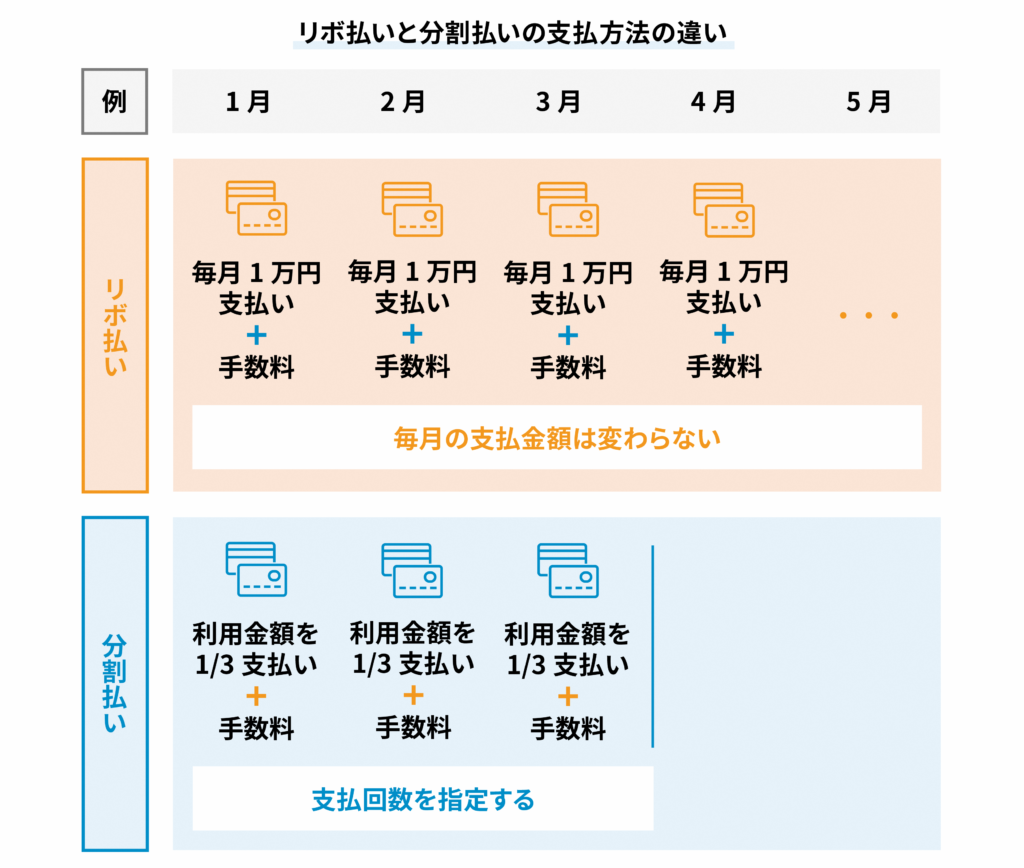
分割払いは、購入代金を「3回」「6回」「12回」「24回」といった具合に、利用者が指定した支払回数で均等に割って返済する方式です。完済するタイミングが最初から明確に決まっており、追加で別の買い物を分割払いにしない限り、毎回の支払いで確実に元金が減っていきます。
これに対してリボ払いは、購入金額や買い物の件数にかかわらず、毎月の返済額(弁済金)を一定金額(例:毎月1万円)に固定して支払う方式です。どれだけ買い物を重ねても月々の引き落とし額が変わらないため、短期的には家計管理が楽に見えます。しかし、実際には利用残高全体に対して高率の手数料が日々加算されるため、返済期間が際限なく延びていく危険性を内包しています。
また、ネット通販やカード決済後に支払方法を変更できる「あとから分割」と「あとからリボ」にも同様の差異があります。一括払いで購入したものの支払いが厳しくなった際、「あとから分割」を選べば回数に応じた明確な返済スケジュールが再設定されますが、「あとからリボ」を選択すると残高全体がリボ枠に吸収され、支払いの長期化を招く要因となります。
【比較データで可視化】分割払い・リボ払いの手数料相場と返済シミュレーション
両者の金利手数料と返済総額の差を、客観的なデータで検証します。クレジットカード分割手数料の相場は実質年率12.0%〜15.0%程度(支払回数に応じて変動)であるのに対し、リボ払いの手数料は多くの主要カードで実質年率15.0%〜18.0%に固定設定されています。
例えば、20万円のパソコンを購入し、分割払い(10回)とリボ払い(毎月1万円返済コース)で返済した場合のシミュレーション結果は以下の通りです。
| 項目 | 分割払い(10回払い) | リボ払い(元利定額・月1万円) | 編集部の見解・評価 |
|---|---|---|---|
| 毎月の支払額 | 約21,380円(元金+手数料) | 一律 10,000円 | 月額の負担感はリボ払いが軽く見えるが錯覚に注意 |
| 返済期間 | 10ヶ月(固定) | 約24ヶ月(2年) | リボ払いは返済期間が2倍以上に長期化する |
| 手数料総額(概算) | 約13,800円(年利14.5%想定) | 約32,000円(年利15.0%想定) | 同じ20万円の利用でも手数料負担に約2.3倍の開き |
| 支払総額 | 約213,800円 | 約232,000円 | 完済総額で比較すると分割払いが圧倒的に有利 |
このように、同じ20万円の買い物であっても、リボ払いを選択すると完済までに要する時間が長引き、最終的にカード会社へ支払う金利手数料は大幅に膨れ上がります。クレジットカードの金利比較を行う際、表面的な年利の数字だけでなく、「元金が減るスピード」に着目することが極めて重要です。
なぜ「リボ払いの仕組みはやばい」と言われるのか?残高が減らない心理的・構造的罠
ネットやSNS上で「リボ払いはやばい」「絶対に使うな」と強く警告される背景には、利用者が無自覚のまま借金を雪だるま式に増やしてしまう構造的欠陥と心理的な罠が存在します。
1. 手数料が優先控除され元金が減らない計算ロジック
リボ払いの手数料計算は日割りで行われます。「利用残高 × 実質年率 ÷ 365日 × 利用日数」で算出された手数料は、毎月の支払額から最優先で差し引かれます。
たとえば、利用残高が50万円あり、月々1万円の返済設定にしている場合、月々の手数料だけで約6,160円(年率15.0%換算)が差し引かれます。口座から1万円が引き落とされても、元金の返済に充てられるのはわずか3,840円に過ぎません。この構造こそが、「毎月真面目に支払っているのに残高が全然減らない」という事態を引き起こす最大の原因です。
2. 行動経済学で読み解く「支払いの痛み」の麻痺
行動経済学には、出費に伴う心理的苦痛を指す「支払いの痛み(Pain of Paying)」という概念があります。一括払いや分割払いでは、大きな買い物をした直後に引き落とし額が増加するため、自然と消費にブレーキがかかります。
しかしリボ払いは、5万円の服を買おうが10万円の旅行に行こうが、翌月の引き落とし額が「毎月1万円」のまま変わりません。これにより、脳が「お金を使っていない」と錯覚し、手元の購買力を過大評価して次々と決済を重ねてしまう心理的トラップが発動します。利用枠の上限に達した段階で初めて事態の深刻さに気づくケースが後を絶ちません。

【実態検証】利用者の生の声と現場目線で見えたリアル
国民生活センターや各種消費者相談窓口、SNSのコミュニティには、リボ払いに関する生々しい相談が多数寄せられています。実際のトラブル事例を検証すると、共通する典型パターンが浮き彫りになります。
大手掲示板や知恵袋の投稿データから見られる代表的な事例として、「入会特典のポイント目当てで設定した『自動リボ(スマリボ・楽Payなど)』を解除し忘れていた」というケースがあります。本人は通常の1回払いで買い物をしているつもりでも、カード側の初期設定やキャンペーン登録によって全額がリボ払いに自動変換され、数年間にわたり高額な手数料を払い続けていたという告白です。
「明細書をWeb確認にしてから内訳を詳しく見ておらず、限度額エラーでカードが止まって初めて残高が80万円まで膨らんでいたことに気づいた」という30代会社員の事例では、毎月の支払額の大半が手数料に消え、元金返済が事実上ストップしていました。カード会社側が設定する「初期返済額の低さ」が、問題の表面化を遅らせる要因となっています。
分割払い・リボ払いはどっちがお得?メリット・デメリットと賢い使い分け
支払い方法を選択するにあたり、どちらがお得であるかは「利用回数」と「完済までの設計」によって決まります。
分割払いのメリットと知られざる「2回払い」の優位性
分割払いの最大のメリットは、完済計画が最初から確定している点です。さらに見逃せないのが、「2回分割払い」および「ボーナス一括払い」は原則として手数料無料で利用できるカードがほとんどであるという事実です。
1回では支払いが厳しい10万円前後の買い物でも、2回払いを指定すれば、金利手数料を1円も払うことなく翌月と翌々月に負担を半減できます。3回以上の分割払いでは年利12〜15%程度の手数料が発生しますが、それでも完済月が決まっているため、リボ払いに比べれば総コストを低く抑えられます。
リボ払いにメリットはあるのか?唯一の活用法と繰り上げ返済
リボ払いの唯一のメリットは、「冠婚葬祭や医療費など、一時的に予期せぬ高額出費が重なった際のキャッシュフロー調整弁」として使える点に限られます。
もしリボ払いを利用せざるを得ない状況になった場合は、「リボ払い 繰り上げ返済 方法」を事前に確認しておくことが鉄則です。多くのクレジットカードでは、ATMからの臨時入金やサポートデスクへの電話、Web会員ページからの追加増額返済に対応しています。ボーナスや臨時収入が入った段階で一括返済または繰り上げ返済を行えば、日割りで加算される手数料を最小限に抑え込むことが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
2026年現在の金融環境と家計防衛の観点から導き出される、支払い方法の明確な判断基準は以下の通りです。
【分割払い(特に2回払い)が向いている人】
- 高額な必需品を購入するが、完済予定月を厳格に管理したい人
- 手数料を一切払わずに支払いを分散させたい人(2回払いを利用)
- 毎月の収支が安定しており、決まった増額引き落としに対応できる人
【リボ払いを絶対に避けるべき人】
- 現在のカード利用残高や手数料率を正確に把握していない人
- 「毎月の支払いが安くなるから」という理由だけで決済方法を選んでいる人
- 複数のクレジットカードでリボ払いやキャッシングを併用している人
- ポイント還元キャンペーンに釣られて自動リボ設定に同意してしまう人

【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払いでは、どちらが審査に影響を与えやすいですか?
A1:信用情報機関(CICやJICC)には、分割払い・リボ払いともに利用残高と返済履歴が登録されます。ただし、リボ払いで残高が高額なまま長期間滞留していると、「毎月の返済能力が低下している」とみなされ、住宅ローンや新規クレジットカードの審査で不利に働く可能性が高くなります。
Q2:リボ払いで残高が減らない場合、最も早く完済する裏ワザはありますか?
A2:裏ワザではなく王道の手法ですが、「毎月の支払設定額を利用可能枠の上限まで引き上げる」か、「Web・提携ATMから繰り上げ返済(全額一括返済)を行う」のが最も確実です。カード会社へ連絡して一括清算を申し出ることで、翌月以降の手数料発生を完全に止めることができます。
Q3:買い物をするときに店頭で「リボ払いで」と頼むのは恥ずかしいですか?
A3:店頭では通常通り「1回払い」で決済し、あとからカード会社の公式アプリやWebマイページ上で「あとから分割」「あとからリボ」へ変更するのが現在の主流です。店員に支払い方法の詳細を知られることはありません。
Q4:2026年現在、クレジットカードで最も損をしない賢い支払い方法は何ですか?
A4:基本は「1回払い」を徹底し、大きな出費には「2回分割払い」または「ボーナス一括払い」を組み合わせるのが最も賢明です。金利手数料が1円も発生せず、カード利用ポイントだけを満額獲得できるため、実質的な支出を最も低く抑えられます。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの分割払いとリボ払いは、表面的な手軽さこそ似通っているものの、その本質は「期間を決めて計画的に清算する契約」と「残高に対して継続的に金利を支払い続ける契約」という全く別物です。
キャッシュレス決済が生活の基盤となった現在、仕組みを理解しないまま「月々の支払額が安いから」とリボ払いを選び続ける行為は、自ら金融コストを膨らませる行為に他なりません。大きな買い物をする際は「2回払い」を最優先で検討し、3回以上の分割払いを利用する場合も返済完了月を必ず手帳や家計簿アプリに記録する習慣をつけることが大切です。
目先の支払い負担の軽さに惑わされず、手数料の発生ロジックを冷静に見極めることこそが、家計の健全性を保ち資産を守るための決定打となります。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。