【2026最新】所得と収入の違いとは?手取りと税金で損しない全知識
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた後の利益を指す。
- 要点2:所得税や住民税は「収入」ではなく各種控除を引いた「課税所得」に課税されるため、所得の仕組みを知らないと手取り額で大きな損を生む。
- 要点3:会社員の給与所得控除と自営業者の経費計上の違い、配偶者控除に関わる「年収の壁」の最新ルールを把握することが家計防衛の鉄則となる。
【基礎から解説】所得と収入の違いをわかりやすく整理|なぜ混同すると損をするのか?
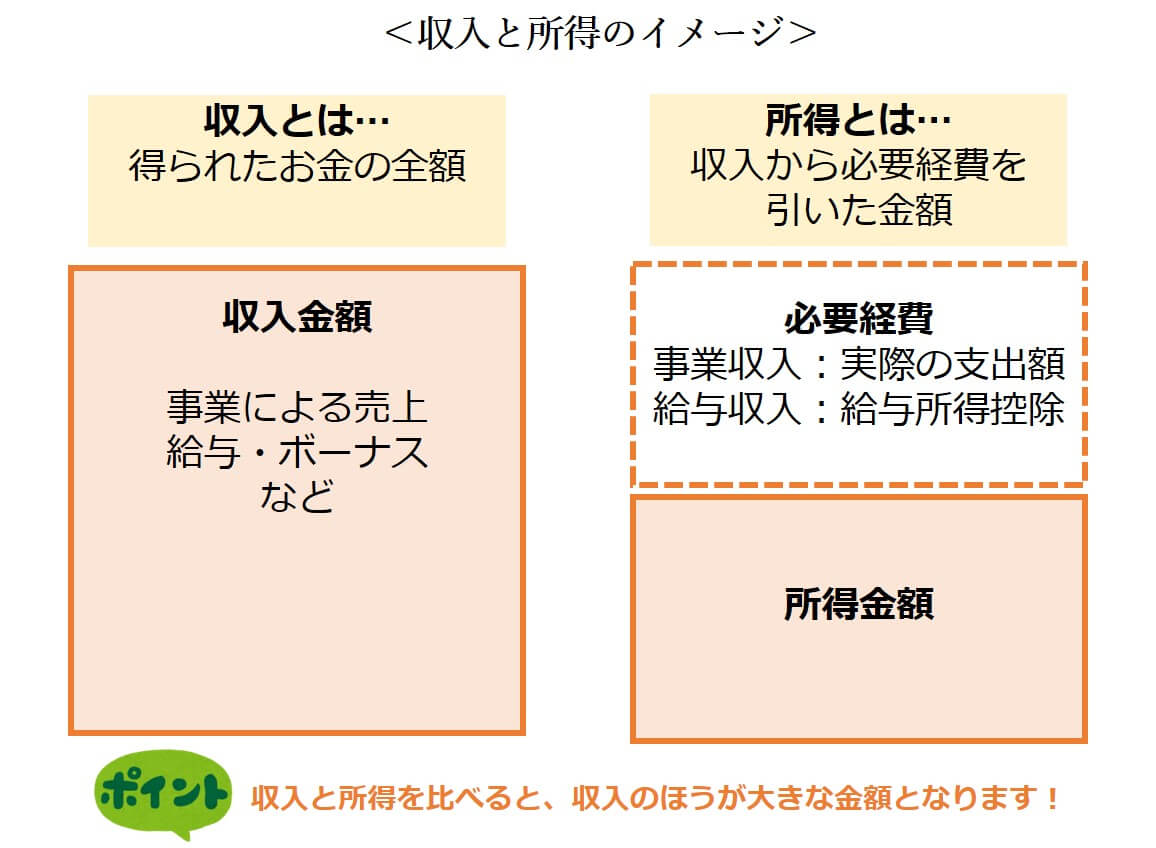
税金や社会保障の手続きにおいて、最も基本的でありながら致命的な誤解を生みやすいのが「収入」と「所得」の混同です。この2つの概念をシンプルに図式化すると、以下の関係式に集約されます。
【所得 = 収入 - 必要経費(または給与所得控除)】
会社員の場合、「収入」とは基本給、各種手当、ボーナスなどをすべて合算した、いわゆる額面年収(総支給額)を指します。一方の「所得」は、その収入を得るためにかかったとみなされる法定の概算経費である給与所得控除を差し引いた残額です。個人事業主やフリーランスであれば、売上総額が「収入」となり、仕入れ代金や通信費、交通費などの実際の必要経費を差し引いたものが「事業所得」となります。
日本の税法(所得税法第2条・第23条〜第35条)において、所得は性質に応じて所得の種類 10種類に厳密に分類されています。私たちが手にするお金は、すべて以下のいずれかに割り振られます。
- 給与所得:会社員やアルバイトの給料・賞与
- 事業所得:農業、製造業、サービス業など事業から生じる所得
- 不動産所得:アパートやマンションの賃貸料収入など
- 利子所得:預貯金や公社債の利子
- 配当所得:株式の配当金や投資信託の分配金
- 譲渡所得:土地、建物、株式などの売却益
- 一時所得:懸賞の賞金や生命保険の一時金
- 雑所得:公的年金、副業の原稿料、仮想通貨(暗号資産)の売却益など
- 山林所得:山林の伐採・譲渡による所得
- 退職所得:退職金手当など
税金の計算基礎となるのは、あくまでこの「所得」からさらに個人的な事情を考慮した各種控除を引いた後の金額です。自治体の行政サービス、保育料の算定、児童手当の所得制限、住宅ローンの審査基準などでも「所得」の基準値が使われる場面が多いため、両者の数値を混同して書類を提出すると、審査の遅延や権利の失効といった実害につながります。
給与所得控除の計算方法と課税所得の算出ルート|額面年収と手取りのギャップ
会社員には、個人事業主のように領収書を1枚ずつ集めて経費精算する負担を省くため、年収に応じたみなし経費として給与所得控除 計算方法が税法上で定められています。現在の税制における給与所得控除の速算表は以下の通りです。
- 年収162万5,000円以下:一律 55万円
- 年収162万5,001円〜180万円:収入金額 × 40% - 10万円
- 年収180万1円〜360万円:収入金額 × 30% + 8万円
- 年収360万1円〜660万円:収入金額 × 20% + 44万円
- 年収660万1円〜850万円:収入金額 × 10% + 110万円
- 年収850万1円以上:上限一律 195万円
給与所得が算出された後、さらに税負担を公平にするために差し引かれるのが「所得控除」です。これには、すべての納税者に適用される基礎控除をはじめ、社会保険料控除、配偶者控除、扶養控除、生命保険料控除、医療費控除など全15種類が存在します。近年の基礎控除 改正により、合計所得金額2,400万円以下の納税者は一律48万円が適用されますが、高額所得者に対しては段階的に逓減・消失する仕組みが定着しています。
最終的な税額を決定する課税所得 算出方法は以下のステップを辿ります。
【課税所得 = 額面年収 - 給与所得控除 - 所得控除の合計】
ここで算出された課税所得に対し、国税である「所得税」と地方税である「住民税」が課されます。この2つの税金には明確な性質の違いがあります。所得税 住民税 違いとして注目すべきは、所得税が所得に応じて5%から最大45%まで税率が上がる超過累進課税であるのに対し、住民税は所得割が一律10%(均等割が別途年間約5,000円)で計算される点です。また、所得税は当年の所得に対して現時課税・源泉徴収されますが、住民税は「前年の所得」を基準に翌年6月から課税されるというタイムラグが存在します。
【年収別シミュレーション】額面年収と手取り額の比較データで見るリアルな手取り
「額面年収と実際の手取りにどれほどの乖離が生じるのか」を客観的に把握するため、単身者(扶養家族なし・社会保険料率約15%と仮定)をモデルケースとした手取り額 計算シミュレーションを実施しました。以下の比較データは、額面収入から引かれる税金と社会保険料の内訳を可視化したものです。
| 額面年収(収入) | 詳細・数値データ(控除・税額) | 一般的な手取り目安(手取り率) | 編集部の見解・評価 |
|---|---|---|---|
| 年収300万円 | ・給与所得控除:98万円 ・社会保険料:約44万円 ・所得税・住民税:約17万円 | 約238万〜242万円 (手取り率:約80%) | 税負担率は比較的低いものの、生活固定費に対する社会保険料の負担割合が重く感じられやすい層です。 |
| 年収500万円 | ・給与所得控除:144万円 ・社会保険料:約74万円 ・所得税・住民税:約38万円 | 約385万〜395万円 (手取り率:約78%) | ボリュームゾーン。所得税率が10%に達し、ふるさと納税やiDeCo等の所得控除活用の効果が如実に表れます。 |
| 年収700万円 | ・給与所得控除:180万円 ・社会保険料:約102万円 ・所得税・住民税:約78万円 | 約515万〜530万円 (手取り率:約74%) | 累進課税の影響が色濃くなり、額面の上昇に対して手取りの伸びが緩やかになる「手取りの壁」を実感しやすい領域です。 |
| 年収1,000万円 | ・給与所得控除:195万円(上限) ・社会保険料:約135万円 ・所得税・住民税:約155万円 | 約705万〜720万円 (手取り率:約71%) | 給与所得控除の上限打ち止めに加え、所得税率の上昇、配偶者控除の縮小など複合的な税負担が直撃します。 |
このように、額面年収 手取り 違いをシミュレートすると、年収が上がるにつれて税率と社会保険料の負担が増加し、手取り率は80%から70%前後へと逓減していきます。「額面が100万円上がったのに、手取りは60万円程度しか増えていない」という現象の背景には、この累進構造と控除上限の壁が存在します。

【実態検証】源泉徴収票の見方と確定申告の手順|現場目線で見えたつまずきやすい罠
年末や年明けに勤務先から交付される「給与所得の源泉徴収票」は、1年間の収入と所得の集大成を示す公的書類です。確定申告会場や税務相談の現場では、書類のどの欄を見ればよいのか分からず混乱する相談者が毎年多数見受けられます。源泉徴収票 見方 所得金額を把握するためのチェックポイントは以下の3つの主要枠です。
- 支払金額:1年間に支払われた総支給額。これが「収入(額面年収)」に該当します。
- 給与所得控除後の金額:支払金額から法定の給与所得控除を差し引いた額。これが「給与所得」です。
- 所得控除の額の合計額:社会保険料控除、基礎控除、配偶者控除、生命保険料控除などの合算額です。
この書類上で「②給与所得控除後の金額」から「③所得控除の額の合計額」を差し引いた残額が課税所得となり、それに基づいて計算された納税額が「源泉徴収税額」欄に記載されます。
一方、副業収入が年間20万円を超えた会社員や、フリーランス・個人事業主の場合は自身で税務申告を行う必要があります。確定申告 必要書類 手順としては、マイナンバーカードを用いた国税電子申告・納税システム「e-Tax」の利用が現在では主流です。申告時には、源泉徴収票、各種控除証明書(国民年金、小規模企業共済、生命保険など)、医療費の領収書や明細書を揃え、1月1日から12月31日までの所得を取りまとめて翌年2月16日から3月15日までの申告期間内に手続きを行います。
特に個人事業主にとって重要なのが経費計上 個人事業主 所得の仕組みです。会社員のみなし経費とは異なり、事業の遂行に直接必要であった売上原価、広告費、旅費交通費、地代家賃、通信費などを青色申告決算書に計上することで、収入(売上)から適法に経費を差し引いて所得を圧縮できます。さらに複式簿記での記帳やe-Taxによる電子申告を行うことで、最大65万円の青色申告特別控除が受けられる点も、自営業者ならではの大きな所得圧縮効果と言えます。
一般に知られていない盲点とネットの誤解|「年収の壁」と配偶者控除の真実
パートやアルバイトで働く配偶者が直面するいわゆる「年収の壁」についても、ネット上では誤った情報や古い知識が錯綜しています。ここでも根底にあるのは「収入」と「所得」の混同です。
配偶者控除 年収の壁を整理する際、税金上の壁と社会保険上の壁を峻別して捉える必要があります。
- 103万円の壁(所得税の課税ライン):給与収入103万円から給与所得控除55万円を引くと所得は48万円となります。基礎控除48万円を差し引くことで課税所得が0円となり、本人の所得税が発生しません。
- 106万円の壁(社会保険加入の壁):一定規模以上の企業(従業員数要件等)で週20時間以上勤務し、月額賃金が8.8万円を超える場合、厚生年金・健康保険への加入義務が生じます。これは「所得」ではなく「月額給与収入」が基準です。
- 130万円の壁(社会保険上の扶養枠):企業の規模に関わらず、見込み年収が130万円を超えると親や配偶者の社会保険上の扶養から外れ、自身で国民健康保険や社会保険料を負担することになります。
- 150万円の壁(配偶者控除の満額ライン):納税者本人の合計所得金額が900万円以下の場合、配偶者の給与収入が150万円(合計所得金額95万円)以下であれば、納税者本人は最大38万円の「配偶者特別控除(満額)」を受けられます。
- 201万6,000円の壁(配偶者特別控除の消失ライン):配偶者の年収が150万円を超えても控除が即座にゼロになるわけではなく、201.6万円未満(所得133万円以下)までは段階的に控除額が逓減しながら適用されます。
「103万円を1円でも超えたら世帯の手取りが大幅に減る」という言説は、税金面においては完全な誤解です。103万円を超えても、超えた部分に対してのみ数%の所得税がかかるだけであり、配偶者特別控除の存在により税金のみを理由とした手取りの逆転現象は起きません。実質的な手取り減少の要因となるのは、税金ではなく「社会保険料の自己負担発生」であることを正しく見極める必要があります。

【プロの結論】マネーリテラシーを高める判断基準と働き方の最適解
行動経済学や生活設計の視点から見ると、多くの人が税金に対して抱く不満や不安の正体は、「引かれる金額の大きさ」そのものよりも「制度のブラックボックス化」に起因しています。自分が稼いだ総額(収入)と、税の課税対象となる枠組み(所得)の境界を明確に意識できるかどうかが、中長期的な家計防衛における決定的な分水嶺となります。
働き方と節税アプローチの適合判断基準
- 会社員・専従勤務が向いている人:給与所得控除という手厚い「みなし経費」を自動的に享受しつつ、年末調整によって確定申告の事務コストを最小化したい層。手取りの最大化には、ふるさと納税(寄附金控除)、iDeCo(小規模企業共済等掛金控除)、医療費控除などの所得控除を漏れなく積み上げることが最善策となります。
- 副業・個人事業主への展開が向いている人:事業実態があり、PC購入費、通信費、取材・調査費、自宅作業スペースの家賃按分などを「必要経費」として正当に計上できる層。収入から実経費を引き、さらに青色申告特別控除を適用することで、手取り実額を合法的に高める余地が広がります。
「手取りが減った」と嘆く前に、自身の源泉徴収票に記載された「給与所得控除」「各種所得控除」の数値を点検し、適用漏れがないかを確認する姿勢こそが、合理的な家計管理の第一歩です。
【所得 と 収入 の 違い】に関するよくある質問(FAQ)
Q1:アルバイトの履歴書やクレカ審査で聞かれる年収は「収入」と「所得」のどちらを書けばいいですか?
A1:原則として「収入(額面年収・総支給額)」を記入します。手取り額や経費を引いた後の所得額ではなく、税金や保険料が引かれる前の総額を記載するのが一般的なルールです。
Q2:副業をしている会社員ですが、副業の確定申告は収入と所得のどちらが20万円を超えたら必要ですか?
A2:副業の「所得(副業収入-副業にかかった必要経費)」が年間20万円を超えた場合に確定申告が必要です。売上が30万円あっても経費が15万円かかっていれば、所得は15万円となるため所得税の確定申告は不要です(ただし住民税の申告は別途必要となります)。
Q3:給与所得控除と基礎控除の違いは何ですか?
A3:給与所得控除は「給料を得るためのスーツ代や書籍代などの概算経費」として収入から直接差し引かれるものです。基礎控除は、給与所得を含むすべての所得から「誰にでも一律に認められる生活保障枠」として差し引かれる人的控除です。
Q4:失業保険や育児休業給付金は「収入」や「所得」に含まれますか?
A4:雇用保険から支給される失業等給付や育児休業給付金は、法律により非課税と定められているため、所得税・住民税の計算における「収入」および「所得」には一切含まれません。
まとめ:所得の仕組みを味方につけて賢く手取りを最大化しよう
「収入」は入ってきたお金の総額、「所得」はそこから控除や経費を引いて残った課税の土台です。このシンプルな原則を理解するだけで、毎月の給与明細の数字が持つ意味、税金の引かれ方、そして活用すべき控除の選択肢が驚くほどクリアに見えてきます。
2026年の現行制度下において、利用可能な公的制度や所得控除を把握し、自身の生活実態に合わせて適切に活用することは、無駄な支出を減らす最も確実な防衛策です。手元の源泉徴収票を確認し、自身の「収入」と「所得」のバランスをこの機会に見直してみてはいかがでしょうか。 (出典: 所得 と 収入 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。