遺産1億円の相続税はいくら?家族構成別の早見表と最新節税策を徹底検証
都心部の不動産価格高騰や株式相場の上昇を背景に、親から受け継ぐ遺産の総額が「1億円」に達するケースが急増しています。一見すると富裕層の話に思える1億円という数字ですが、首都圏に一戸建てやマンションを所有し、退職金や預貯金、有価証券を合わせれば、一般的なサラリーマン家庭であっても十分に到達し得る現実的なラインです。
「1億円の遺産が入るなら安心だ」と安堵するのも束の間、多くの遺族が直面するのが想像以上に重い相続税の負担です。実は、相続税額は法定相続人の人数や配偶者の有無によって0円から1,200万円超まで劇的に変動します。2026年現在の最新税制(生前贈与加算の段階的延長やマンション評価見直しルール)を踏まえ、家族構成別の正確な税額、実効税率、手取り額、そして知っておくべき実践的防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺産1億円の相続税は、法定相続人の構成によって「0円」から「1,220万円」まで数百万円単位で激変する。
- 要点2:2026年最新税制では生前贈与の持ち戻し期間(最長7年)やタワーマンション新評価ルールへの厳格な対応が必須。
- 要点3:目先の「配偶者控除」に頼りすぎると二次相続で税率が跳ね上がるため、小規模宅地等の特例と合わせた長期設計が不可欠。
【早見表で一目瞭然】遺産1億円の相続税額と実際の手取りシミュレーション
相続税の計算において最初に行うべきは、相続税の基礎控除の計算方法の確認です。基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」という計算式で算出されます。遺産総額1億円からこの基礎控除を差し引いた金額が「課税遺産総額」となり、法定相続分に応じて税率を適用します。
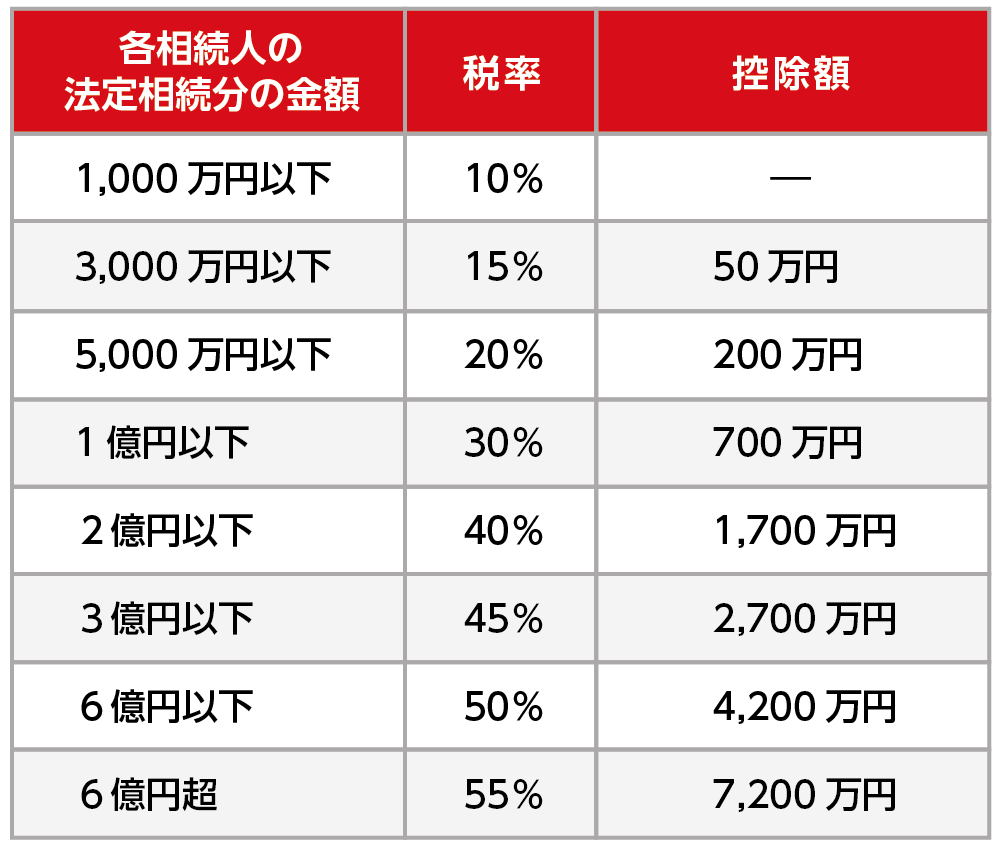
具体的な相続税のシミュレーション計算式では、まず課税遺産を法定相続分で仮に按分し、各人の取得金額に応じた超過累進税率(10%〜55%)と控除額を適用して税額の総額を割り出します。遺産総額が同じ1億円であっても、相続税の税率と実効税率、そして最終的な1億円の相続税の手取りは家族構成によって全く異なります。
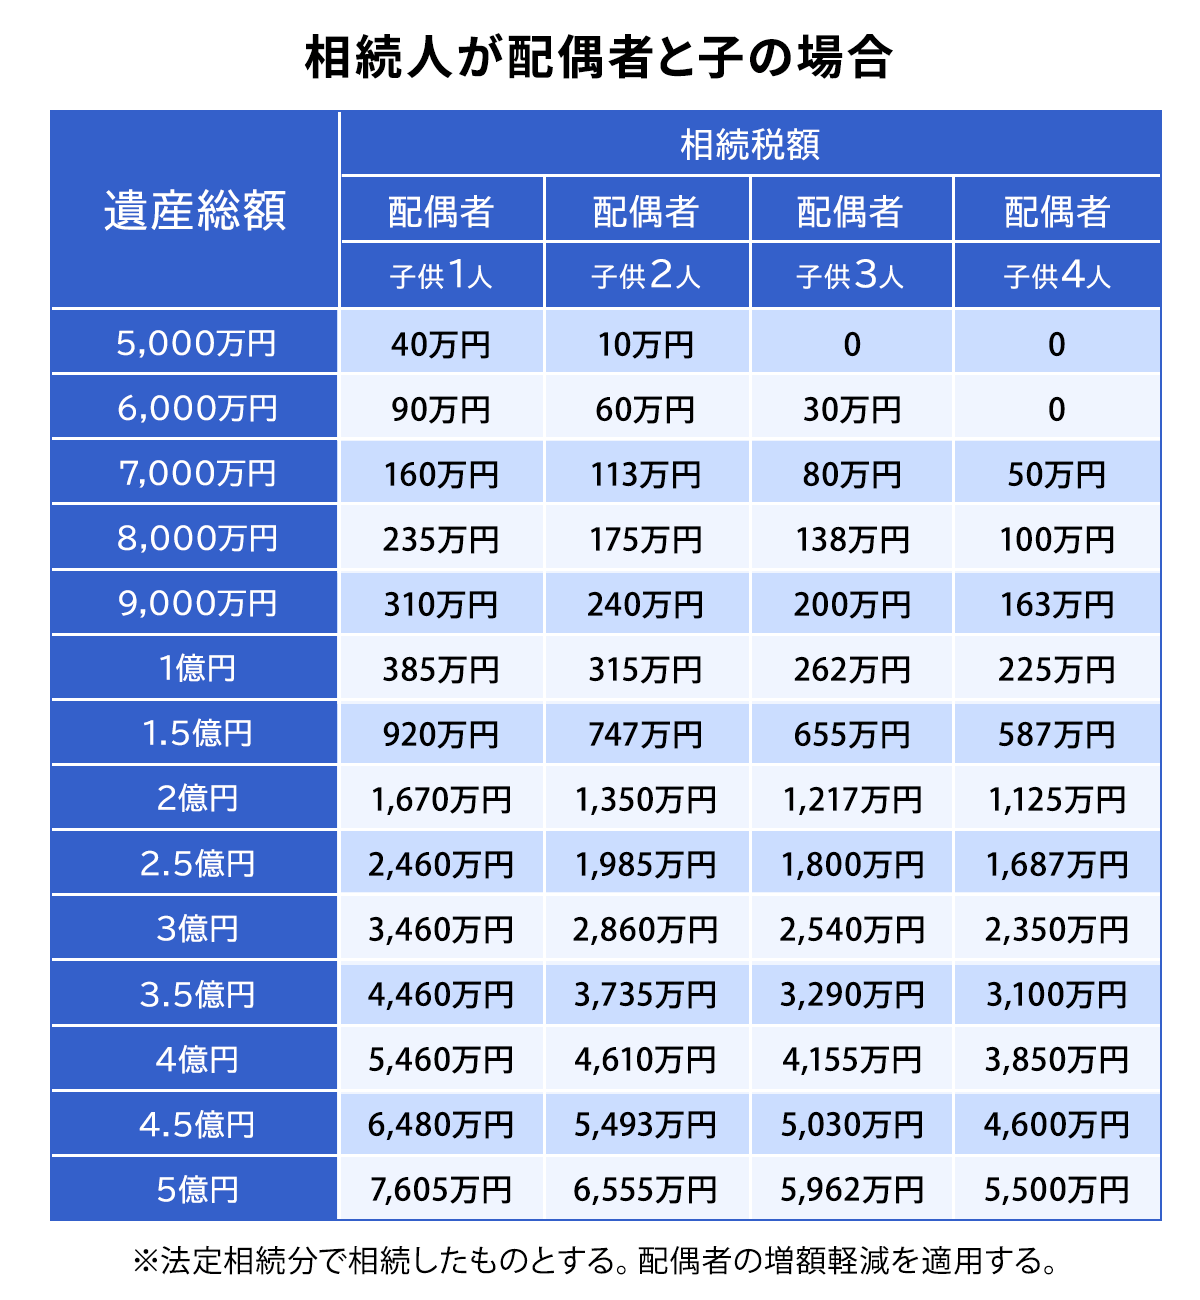
| 家族構成(法定相続人) | 相続税の総額(納税額) | 実効税率(対遺産1億円) | 相続人全体の手取り総額 |
|---|---|---|---|
| 配偶者あり・子供1人 | 385万円(配偶者控除適用時) | 3.85% | 9,615万円 |
| 配偶者あり・子供2人 | 315万円(配偶者控除適用時) | 3.15% | 9,685万円 |
| 配偶者あり・子供3人 | 263万円(配偶者控除適用時) | 2.63% | 9,737万円 |
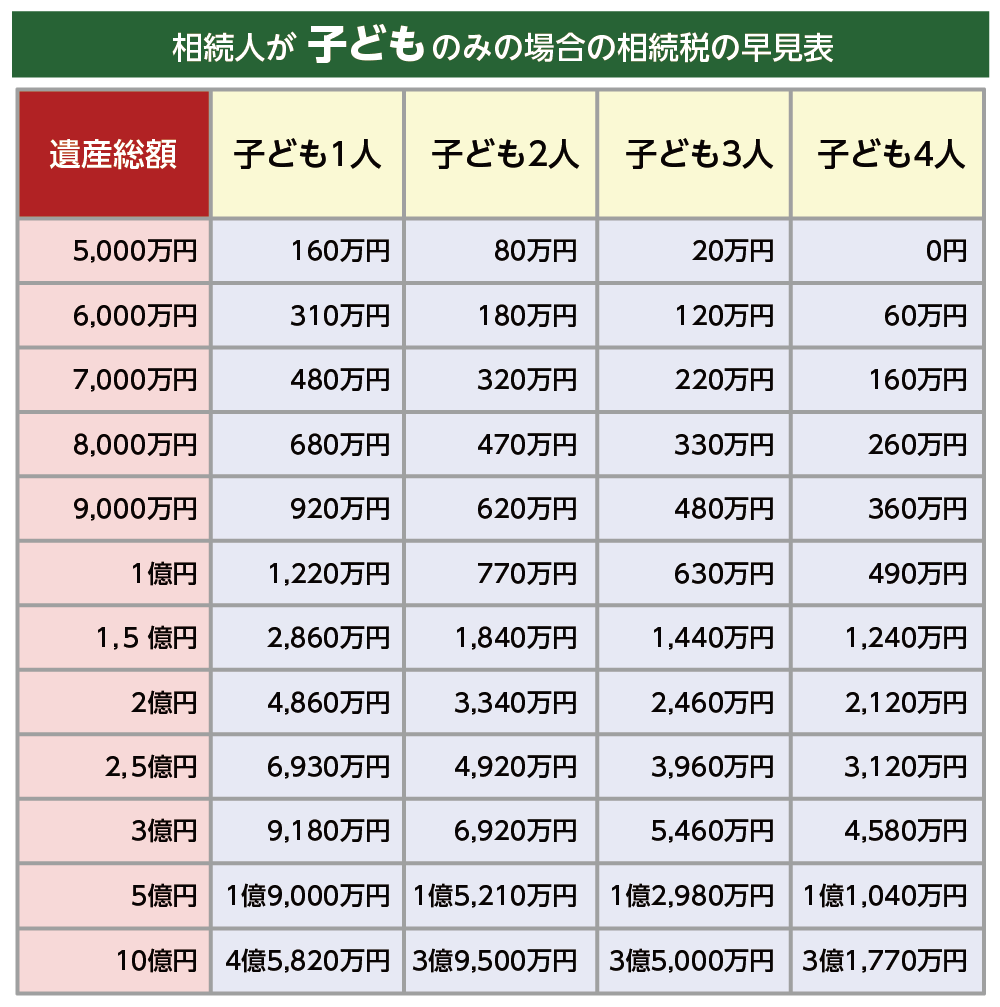
| 配偶者なし・子供1人のみ | 1,220万円 | 12.20% | 8,780万円 |
| 配偶者なし・子供2人のみ | 770万円 | 7.70% | 9,230万円 |
| 配偶者なし・子供3人のみ | 630万円 | 6.30% | 9,370万円 |
上記の1億円の相続税早見表から明らかな通り、最も税負担が重くなるのは「配偶者が既に他界しており、子供が1人だけ」のケースです。納税額は1,220万円に達し、手取りは9,000万円を大きく下回ります。一方、1億円の相続税で子供2人と配偶者がいる場合は、基礎控除が4,800万円まで拡大し、配偶者控除を適切に活用することで総納税額は315万円まで抑制されます。
配偶者控除の落とし穴|「1次相続ゼロ円」が招く2次相続の悲劇
1億円の相続税における配偶者控除は、極めて強力な減税制度です。配偶者が取得する遺産が「1億6,000万円」または「配偶者の法定相続分相当額」のどちらか多い方までは相続税が一切かかりません。そのため、1億円の遺産全額を配偶者が相続すれば、一次相続での納税額を「完全な0円」に抑え込むことが可能です。
しかし、ここに数多くの家庭が陥る最大の罠が存在します。それが「二次相続(将来、残された配偶者が亡くなったときの相続)」の爆発的な増税リスクです。
「母の生活を守るため、そして目先の税金をゼロにするために全額を母名義にした」という選択が、数年後に致命的な結果をもたらす実例が後を絶ちません。配偶者が1億円を丸ごと引き継いだ後、数年後にその配偶者が亡くなった場合、二次相続では配偶者控除が使えません。さらに法定相続人の数も1人減るため基礎控除額が削られ、子供たちだけに重い税金がのしかかります。
一次相続で子供2人が法定相続分通りに分割していれば総額315万円で済んでいた税金が、配偶者に集中させた結果、二次相続と合わせた通算納税額で合計1,000万円近くまで膨れ上がるケースも珍しくありません。目先のゼロ円に惑わされず、一次相続と二次相続を合算したトータルコストで遺産分割案を策定することが鉄則です。
【2026年最新】知っておくべき決定的な節税対策と税制改正のリアル
資産1億円規模の家庭にとって、税制改正の動向を正確に把握した対策は不可欠です。2026年現在のルールに基づき、実効性の高い3つの対策を整理します。
1. 生前贈与の新ルール(暦年贈与の持ち戻し期間延長)
2026年最新の生前贈与非課税枠の活用において最大の変更点は、相続開始前の生前贈与加算(持ち戻し)期間のルールです。かつては「相続開始前3年以内」の贈与財産が相続税の対象とされていましたが、税制改正により段階的に延長され、最終的に「最長7年間」まで持ち戻される仕組みが本格稼働しています。
年間110万円の非課税枠を使った暦年贈与は依然として有効ですが、早期スタートを切らなければ加算対象となってしまいます。一方で、贈与時に累計2,500万円まで非課税で贈与でき、将来の相続時に精算する「相続時精算課税制度」には、毎年110万円の基礎控除(持ち戻し不要)が新設されています。資産規模や贈与を受ける側の年齢に応じた制度の使い分けが勝敗を分けます。
2. 不動産活用と「小規模宅地等の特例」の徹底適用
相続税の節税対策における不動産の有効性は依然として高い水準を維持しています。現金1億円を保有している場合、その評価額はそのまま1億円ですが、不動産(土地・建物)に換えることで路線価や固定資産税評価額が用いられ、評価額を約20%〜30%引き下げることが可能です。
さらに決定打となるのが小規模宅地等の特例の適用要件です。被相続人が居住していた自宅敷地(特定居住用宅地等)であれば、最大330平方メートルまで評価額を80%減額できます。例えば、土地評価額が5,000万円の実家であれば、わずか1,000万円の評価に圧縮されます。ただし、「同居親族であること」や、持ち家を持たない親族が対象となる「家なき子特例」の厳格な要件をクリアしているか、事前の厳密な確認が欠かせません。
3. タワーマンション節税見直しの影響
かつて富裕層の間で猛威を振るったタワーマンション節税の見直しルールが現在完全に定着しています。以前は市場価格1億円のタワマン上層階が相続税評価額2,000万〜3,000万円程度まで圧縮される極端な乖離が存在していましたが、新評価算定式により「実勢価格との乖離率」に基づいた補正が行われ、最低でも市場価格の約6割程度まで評価額が引き上げられます。過度な圧縮効果は期待できなくなったものの、一般的な現預金保有と比較した圧縮メリットは依然として残されており、正しい評価額の把握が求められます。
【実態検証】1億円の遺産分割で生じる生々しい家族トラブルと現場の告白
税務の現場や相続相談の窓口で最も深刻なのは、「遺産1億円」という規模が引き起こす納税資金ショートと親族間の感情的対立です。
大手信託銀行や税理士法人の相談窓口に寄せられる典型的なトラブルが、「遺産1億円の内訳がほとんど不動産だった」という事例です。都内の実家不動産が8,000万円、預貯金が2,000万円という内訳の場合、計算上の相続税が数百万円〜1,000万円超発生しても、手元に支払う現金がありません。
取材に応じた都内在住の50代男性(長男)は、苦渋に満ちた表情でこう振り返ります。
「父が亡くなり、実家の土地が高騰していたため遺産総額は1億円を超えていました。私は実家に母と同居し続けたいと主張しましたが、独立していた弟は『自分の法定相続分を現金でキッチリ欲しい』と譲りませんでした。預貯金の2,000万円を納税と弟への支払いに充てても全く足りず、最終的には愛着のあった実家を売却して安いマンションへ母と引っ越すことになりました」
SNSや知恵袋などのコミュニティ上でも、「1億円の遺産と聞いて一瞬喜んだが、相続税の現金納付が間に合わず借金した」「兄弟間で遺産評価額の算出方法を巡って弁護士沙汰になり、関係が完全に断絶した」といった告白が数多く散見されます。1億円という資産規模は、分割しづらい不動産が含まれやすいため、最も紛争化しやすい境界線と言えます。
一般に知られていない盲点とネットの誤解|税務調査と申告期限の真実
インターネット上の掲示板やSNSでは、相続税に関する危険な誤解が放置されています。特に警戒すべき2つの盲点を検証します。
誤解1:「1億円程度の規模なら税務署に見逃してもらえる」
「億単位の大富豪でなければ税務調査は来ない」というのは完全な誤謬です。国税庁が運用する「国税総合管理(KSK)システム」は、個人の過去数十年にわたる給与所得、不動産売買履歴、株式取引、預貯金の移動を完全に把握しています。国税庁の発表データによれば、相続税の申告期限と税務調査において、遺産額5,000万円〜1億円超のゾーンは最も実地調査の対象になりやすいターゲット層の一つです。
特に「名義預金(親が子供名義で作っていた口座)」や「タンス預金」、「直前の多額の現金引き出し」は確実に捕捉されます。調査で申告漏れが指摘されれば、本税に加えて重加算税や延滞税が課され、正規の税額よりも遥かに重いペナルティを背負うことになります。
誤解2:「申告期限の10ヶ月はゆっくり準備すれば間に合う」
相続税の申告および納税は、被相続人が死亡したことを知った日の翌日から10ヶ月以内に行わなければなりません。「まだ10ヶ月もある」と油断していると、戸籍謄本の収集、遺産分割協議書の作成、不動産の鑑定評価、金融機関の残高証明取得などに追われ、あっという間にリミットが到来します。期限を1日でも過ぎると、配偶者控除や小規模宅地等の特例といった主要な減税措置が原則使えなくなるため、初動の遅れは文字通り命取りとなります。
【プロの結論】心理的バウンダリーと円満相続を実現する判断基準
相続問題の根本にあるのは、単なる計算ミスではなく「家族間の心理的境界線(バウンダリー)」の崩壊です。昭和・平成の時代に一般的だった「家長がすべてを取り仕切る」という家督相続の感覚が親世代に残っている一方、子世代には「兄弟平等の権利意識」が根付いています。この意識のギャップが生前に対話されないまま1億円という大金が目の前に現れたとき、家族の絆は容易に決裂します。
失敗を防ぐための明確な判断基準として、以下の条件に該当するかを今すぐ確認してください。
今すぐ専門家と生前対策に着手すべき家庭
- 資産の60%以上が不動産で占められている家庭:納税資金ショートを防ぐため、生命保険の非課税枠(500万円 × 法定相続人の数)の活用や不動産の流動化が急務です。
- 相続人同士の居住地が離れており、日常的な交流が薄い家庭:感情的な対立を防ぐため、遺言書の作成(公正証書遺言)が必須となります。
- 配偶者が高齢で認知症の初期症状が見られる家庭:一次相続で資産を移すと、二次相続対策や遺産分割協議自体が凍結するリスクがあります。
無理な節税スキームを避け、シンプルに現金を残すべき家庭
- 資産の大部分が預貯金や上場株式などの流動資産である家庭:複雑な節税対策で不動産を購入するよりも、納税資金を現金で確保した上で早期の暦年贈与を進める方が安全です。
- 相続人間で資産分割の方針が明確に合意できている家庭:税理士へ早期に試算を依頼し、申告書類の準備を淡々と進めるのが最短ルートです。
【一億円の相続税】に関するよくある質問(FAQ)
Q1:遺産1億円で配偶者と子供2人の場合、子供1人あたりの手取り額はいくらになりますか?
A1:法定相続分(配偶者1/2、子供各1/4)で分割し配偶者控除を適用した場合、相続税総額は315万円です。子供2人でこの税額を等分(各157.5万円)負担するため、子供1人あたりの手取り額は「2,500万円 - 157.5万円 = 2,342万5,000円」となります。
Q2:2026年現在、生前贈与で最も安全かつ効果的な節税手法は何ですか?
A2:早期からスタートできる場合は年間110万円の暦年贈与の活用が基本ですが、相続開始前7年以内の持ち戻しルールに留意が必要です。一方、まとまった資産を早期に移転したい場合は、年110万円の基礎控除が使えて持ち戻し対象外となる「新・相続時精算課税制度」の活用を税理士と検討するのが極めて有効です。
Q3:相続税の納税は分割払いや不動産での納付(物納)が可能ですか?
A3:原則は申告期限内の「現金一括納付」です。現金納付が困難な場合には「延納(分割払い)」や「物納」という制度も存在しますが、利息にあたる延納利子税がかかるほか、物納の審査要件は極めて厳格です。基本的には生命保険金や生前の資産組み換えで納税資金を現金化しておくことが推奨されます。
Q4:1億円の遺産があっても、基礎控除以下になるケースはありますか?
A4:基礎控除単体で1億円を超えることはありません(例えば子供が10人いても基礎控除は9,000万円です)。ただし、債務控除(親の借入金や未払金、葬式費用の控除)や、小規模宅地等の特例(最大80%減額)を適用した結果、課税価格が基礎控除以下となり税額が0円になるケースは多々あります。ただし特例を使う場合は「税額が0円でも申告書の提出が必須」である点に注意してください。
まとめ:今後の動向と失敗しないための判断基準
遺産1億円という資産は、親世代が長年かけて築き上げた尊い結晶です。しかし、事前の準備を怠れば、重い税負担や相続人間の深刻な亀裂によって、残された家族を苦しめる火種になりかねません。
相続税対策の成否を分けるのは、「正確な現状把握」と「時間的な猶予」です。相続が発生してから使える対策は限られていますが、生前であれば二次相続を見据えた遺産分割案の策定、小規模宅地等の特例の要件整備、生前贈与の計画的実行など、取れる選択肢は何倍にも広がります。まずは家族で資産の内訳をオープンにし、信頼できる相続専門の税理士への試算相談から一歩を踏み出してください。 (出典: 一 億 円 相続 税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。