叔母とは?伯母との決定的な違いと親等・遺産相続の真相を徹底解説
冠婚葬祭の案内状を受け取った際や、親族の集まりでふと疑問に抱かれやすいのが「おば」の正しい漢字表記や法的な位置づけです。日常会話では同じ「おばさん」という響きであっても、文字に起こす場面や行政手続き、法要の場では「叔母」と「伯母」を明確に使い分ける必要があります。
2026年現在、未婚率の上昇や少子高齢化を背景に「生涯独身の叔母の老後サポート」や「叔母が遺した財産の相続手続き」に直面する甥・姪世代が急速に増えています。血縁関係の基本から、知っておかなければ大きな金銭トラブルに発展しかねない法的な権利関係まで、現場の実務視点を交えて詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「叔母」と「伯母」の決定的な違いは父母より年下か年上かであり、父母の妹が「叔母」、父母の姉が「伯母」となる。
- 要点2:民法上の親等は「三親等の血族(傍系血族)」に該当し、原則として叔母自身に対する直接の扶養義務は負わない。
- 要点3:遺産相続では兄弟姉妹枠の代襲相続として甥・姪に権利が回る場合があるが、「遺留分」が一切認められない点に最大の落とし穴がある。
【徹底解説】叔母とはどんな関係?伯母との違い理由と親等の数え方
「叔母」という言葉が指し示す具体的な血縁関係と、混同されがちな「伯母」との区別について、まずは基礎から整理します。
「伯母との違い理由」は父母との年齢の高低にある
叔母と伯母の使い分け基準は極めてシンプルです。自分の父母より年下の女性親族が「叔母」であり、父母より年上の女性親族が「伯母」となります。自分から見て年齢が上か下かではなく、あくまで「自分の父親、あるいは母親を基準にした年齢の上下関係」で決まる点が肝心です。
この区別の背景には、古代中国から伝わる兄弟姉妹の順序を表す言葉「伯・仲・叔・季(はく・ちゅう・しゅく・き)」の文化があります。「伯」は長男・長女(最年長者)を意味し、「叔」は3番目や年下の弟・妹を意味していました。この伝統的な漢字の成り立ちがそのまま現代の日本語にも定着しています。
「家系図における叔母」と「叔母何親等」のカウント方法
法律上の関係性を紐解くうえで不可欠となるのが「親等(しんとう)」の概念です。家系図上で辿ると、叔母は三親等の血族(正確には傍系血族)に位置づけられます。
親等を計算する際は、自分から世代を一度「共通の先祖(祖父母)」まで遡り、そこから叔母へと下るルートを通ります。
- 自分から父母へ:1親等
- 父母から祖父母へ:2親等
- 祖父母から叔母へ:3親等
このように世代の枝を3つ経由するため、叔母は「3親等」となります。なお、父母の弟である「叔父」も同様に3親等です。
手紙や席次表での「叔母呼び方と敬称」のマナー
口頭で呼びかける際は親愛を込めて「おばさん」と呼ぶのが一般的ですが、手紙やメール、結婚式の席次表などでは正しい敬称表記が求められます。
文面上では父母の妹であれば「叔母」、父母の姉であれば「伯母」と正確に書き分け、手紙の宛名や本文では「叔母様」あるいは改まった表現として「叔母上(おばうえ)様」と記すのが礼儀にかなった作法です。配偶者側の叔母(義理の叔母)であっても、宛字のルール自体は父母と同世代の配偶者(義父・義母)の年齢を基準にして「叔母・伯母」を割り当てます。
【データ比較】叔母にまつわる冠婚葬祭マナー|結婚式祝儀と香典金額相場
叔母との間でやり取りが発生する慶弔金は、親族間の力関係や過去の慣習が色濃く反映されやすい領域です。多すぎても相手に余計な気遣いをさせ、少なすぎれば礼を失することになります。
以下は、大手冠婚葬祭互助会の実態調査およびブライダル総研の最新動向データを基にまとめた、甥・姪側から見た拠出金額の目安一覧です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 叔母結婚式祝儀マナー (甥・姪が叔母の式に出席) | 20代出席者:3万〜5万円 30代以上:5万〜10万円 夫婦出席:7万〜10万円 | 単身参加で50,000円が標準値 | 晩婚化に伴い甥姪が成人後に叔母の結婚式へ招待される例が増加。関係の深さや自身の立場に応じて5万円を基本線とするのがスマート。 |
| 叔母からの祝儀 (自分の式に叔母が出席) | 叔母単身:5万〜10万円 叔父叔母夫婦:10万〜15万円 | 親族側基準で100,000円が最多 | 年長者側の親族として10万円を包むケースが圧倒的多数。引き出物の設定を友人枠より手厚く(1.5倍程度)配慮するのが通例。 |
| 叔母香典金額相場 (叔母の逝去に伴う供養) | 20代:1万〜2万円 30代:2万〜3万円 40代以上:3万〜5万円 | 平均値は30,000円前後 | 故人となった叔母との生前の同居歴や経済的支援の有無によって変動。親が生前で喪主でない場合は、親と金額を相談して足並みを揃える。 |
| 新盆・法要の御供物料 (一周忌・三回忌など) | 会食あり:1万〜2万円 会食なし:5,000〜1万円 | 1世帯あたり10,000円 | 料理や引き出物の実費分(1人約1万円)を鑑み、夫婦で参列する場合は2万〜3万円を包むのがマナー違反を防ぐ鉄則。 |
香典袋の表書きには、四十九日前であれば「御霊前」(仏式・浄土真宗を除く)、四十九日を過ぎた法要であれば「御仏前」を用います。宗派に迷う場合は、全宗派共通で失礼に当たらない「御香料」を選択するのが安全策です。
叔母遺産相続権の真相|なぜ遺留分なしなのか?法的リスクを徹底解剖
近年、ネット掲示板や法律相談窓口で頻繁に紛争事例として取り上げられるのが叔母遺産相続権の真相です。「子供がいない独身の叔母が亡くなった際、甥や姪はいくら相続できるのか」という疑問には、民法が定める厳格な序列が存在します。
叔母代襲相続の条件と法定相続人の順位
甥や姪が叔母の遺産を相続できるのは、以下の条件がすべて成立した場合に限られます。
- 叔母に子供(第1順位の相続人)がいない、または全員が相続放棄・他界している
- 叔母の両親や祖父母(第2順位の直系尊属)がすでに他界している
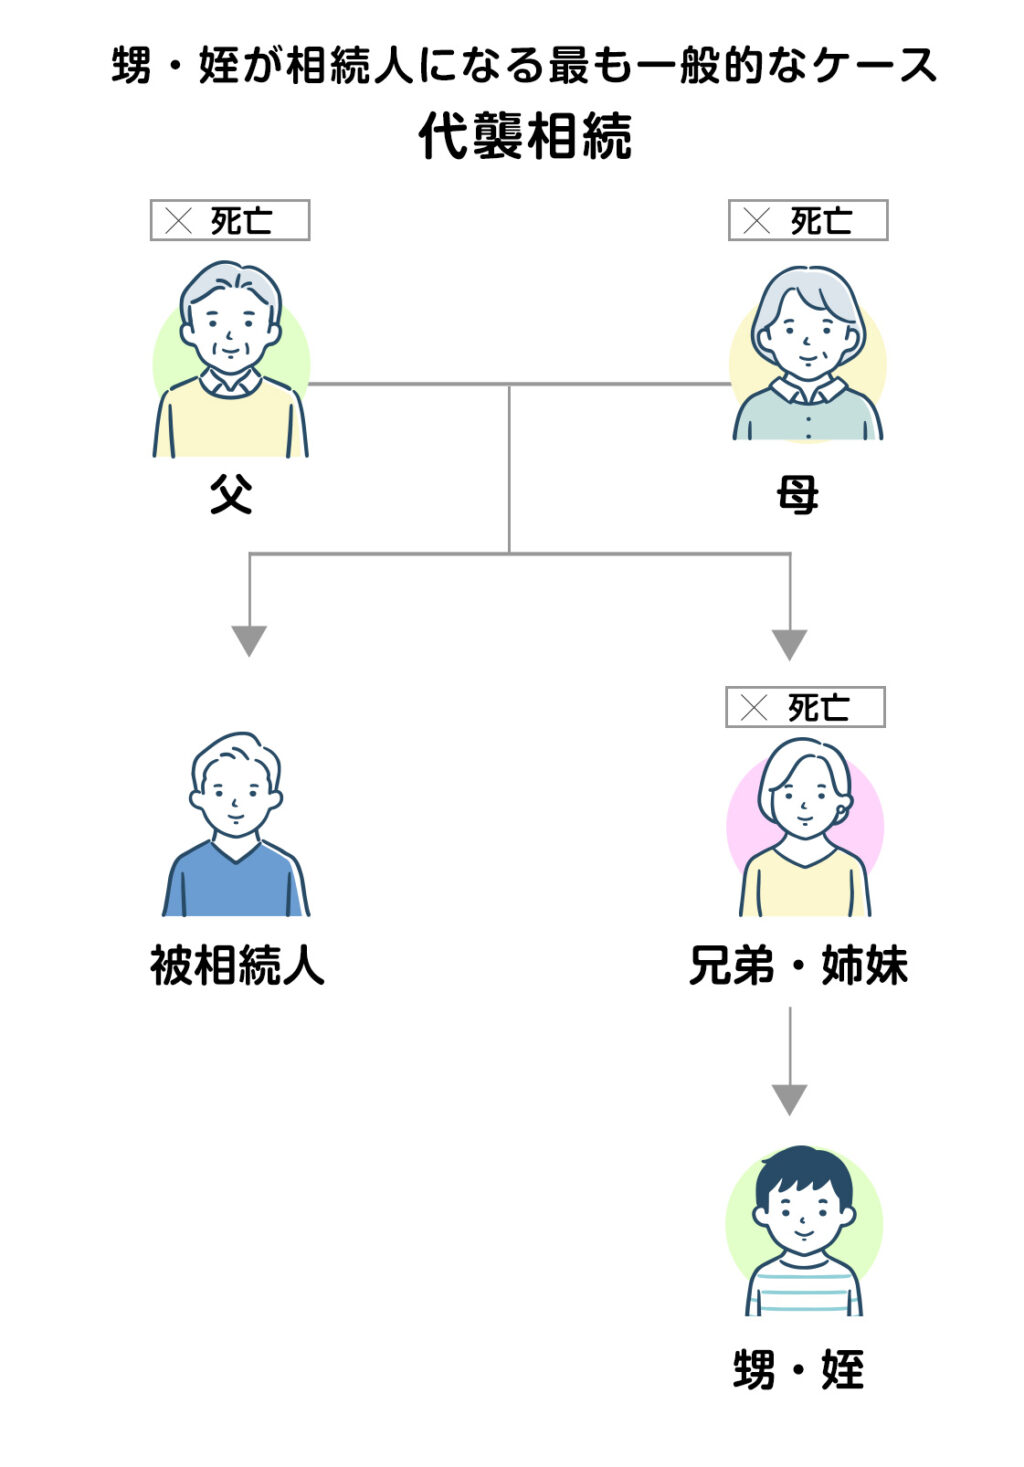
- 本来の相続人である叔母の兄弟姉妹(第3順位=甥・姪の親)が、叔母よりも先に他界している
民法第887条および第889条に基づき、本来相続人となるはずだった親が先に死亡していた場合に限り、その子供である甥・姪が代わりに権利を引き継ぐ制度を「代襲相続(だいしゅうそうぞく)」と呼びます。親が存命であれば、遺産を受け取る権利はすべて親にあり、甥・姪には直接の法定相続権はありません。
最大の盲点である「叔母遺留分なしの理由」
遺産分割の現場で最も激しい衝突を生むのが「遺留分(いりゅうぶん)」の問題です。遺留分とは、遺言書の内容に関わらず一定の法定相続人に最低限保障されている遺産の取り分のことです。
しかし、民法第1042条において、第3順位の相続人(兄弟姉妹)およびその代襲相続人(甥・姪)には遺留分が一切認められていません。配偶者や子供、親には最低限の権利が守られているのに対し、傍系血族である甥・姪は完全に除外されています。
そのため、もし叔母が生前に「全財産を友人Aに遺贈する」「特定の慈善団体に全額寄付する」といった公正証書遺言を1通でも残していた場合、甥や姪はどれだけ生前に介護や通院の付き添いを尽くしていたとしても、法的に1円も請求することができません。この冷酷ともいえる制度設計を知らず、死後に深い溝が生じる事例が後を絶ちません。
【実態検証】介護や生活費はどうなる?叔母扶養義務の範囲と現場のリアル
「叔母が要介護状態になったが、身寄りが自分しかいない。法的に面倒を見なければならないのか」という悲鳴にも似た相談が、地域包括支援センターやケアマネジャーのもとに多く寄せられています。
民法が定める「叔母扶養義務の範囲」
結論から述べると、甥・姪が叔母に対して負う扶養義務は極めて限定的です。
民法第877条第1項では「直系の血族及び兄弟姉妹は、互いに扶養をする義務がある」と定められています。直系血族(親子・祖父母と孫)や兄弟姉妹には強い扶養義務(生活保持義務・生活扶助義務)がありますが、3親等である叔母と甥・姪の間には、原則として法律上の直接的な扶養義務はありません。
例外として、同条第2項に「家庭裁判所は、特別な事情があるときは、三親等内の親族間においても扶養の義務を負わせることができる」という規定が存在します。しかし、実務上、甥・姪に対して叔母の経済的扶養を強制する審判が下されるケースは極めて異例です。叔母から多額の財産分与を過去に受けていたなど、特別な恩恵関係が立証されない限り適用されません。
現場で起きている「情」と「制度」の板挟み
法律上の義務がないことと、現実の生活現場で逃げ切れるかどうかは別問題です。自治体や医療機関の現場では、次のような事態が日常的に発生しています。
- 保証人・連絡先の引き受け:病院への入院や介護老人保健施設への入所時に、親族としての身元引受人を強く求められる。
- 認知症発症後の金銭管理停止:叔母の口座が凍結され、甥姪が成年後見人に選任されない限り生活費の引き出しや施設費用の支払いが滞る。
- 孤独死後の特殊清掃・遺品整理:賃貸物件の退去や残置物処理費用が数百万円単位で請求され、相続放棄の手続きを急かされる。
義務がないからと放置すれば行政や大家から度重なる連絡が入り、関与を深めれば自身の家計やキャリアを圧迫するリスクを孕んでいます。
一般に知られていない盲点とネットの誤解|「血縁」と「姻族」の決定的な差
ネット上のQ&Aサイトなどを見ていると、親戚関係における「血族」と「姻族(いんぞく)」の混同が極めて多く見受けられます。「叔母関係性詳細まとめ」として、法的な違いを浮き彫りにします。
配偶者の叔母は「血族」ではなく「姻族」
自分と血がつながっている叔母(父母の実の妹)は「三親等の血族」ですが、配偶者の叔母(夫や妻から見た叔母)は「三親等の姻族」になります。また、実の叔母と結婚した叔父(血縁のない義理の叔父)も同様に姻族です。
民法上、姻族に対しては代襲相続権が絶対に発生しません。血縁のない叔母が資産家であり、生前にどれだけ親密な関係を築いていたとしても、遺言書による指定(遺贈)がない限り、配偶者の甥・姪へ財産が移転することはありません。
代襲相続は「1代限り」という法改正の壁
昭和55年(1980年)の民法改正以前は、兄弟姉妹の代襲相続は何世代でも下へと続く「再代襲(甥・姪の子供、その孫まで)」が認められていました。しかし、現行法では兄弟姉妹の代襲相続は「甥・姪の世代(1代限り)」で厳格に打ち切られます。
もし叔母が亡くなった時点で、兄弟姉妹(親)も甥・姪もすでに他界していた場合、甥・姪の子供(叔母から見て又姪・又甥)へ相続権が引き継がれることはありません。相続人不存在となり、特別縁故者の申し立てがなければ財産は国庫に帰属します。この制限を知らず、祖父母世代の遺産分割協議を放置し続けた結果、権利関係が複雑怪奇になるケースが多発しています。
【プロの結論】叔母との関係で失敗しないための判断基準と行動指針
家族関係の希薄化が進む時代において、叔母との関わり方は感情論ではなく、明確な基準を持って線引きを行うべきです。
積極的に関与し、生前対策を進めるべきケース
- 叔母が単身で、将来の財産管理や医療同意に明確な不安を抱いている場合
- 生前に「公正証書遺言」や「家族信託」「任意後見契約」の締結に同意してくれる場合
- 親族間での遺産分配や介護の役割分担について、他の兄弟姉妹や従兄弟と合意が取れている場合
このような前提が整っていれば、生前から「死後事務委任契約」などを活用し、正当な対価や遺贈を受け取る形を整えたうえで支援を行うのが理想的です。
過度な関与を避け、公的機関へ委ねるべきケース
- 叔母自身が金銭管理にルーズで、借金や滞納税金が存在する懸念がある場合
- 遺言書の作成を頑なに拒み、「何かあればよろしく」と口約束だけで済ませようとする場合
- 他の親族との折り合いが悪く、自分が窓口になることで親族間紛争に巻き込まれるリスクが高い場合
法的義務がない以上、対応が困難な場合は地域包括支援センターや福祉事務所に早期に相談し、成年後見制度の首長申立(身寄りがいない、あるいは親族が関与できない場合の行政申立)を視野に入れて距離を置く勇気が求められます。負債が多い場合は、死後3ヶ月以内に家庭裁判所へ「相続放棄」の申述を行う準備を最優先してください。
【叔母とは】に関するよくある質問(FAQ)
Q1:義理の叔母(配偶者の叔母)が亡くなった場合、自分も喪服を着て葬儀に参列すべきですか?
A1:一般的には配偶者の親族として参列するのが基本マナーですが、香典の相場は実の叔母と同額(1万〜3万円程度)を世帯単位で1包包めば十分です。遠方の場合や生前に全く面識がなかった場合は、配偶者のみが参列するか、弔電と香典の郵送で済ませる判断も広く受け入れられています。
Q2:独身の叔母の通帳やカードを預かって生活費を立て替えていますが、何か注意点はありますか?
A2:極めて危険な状態です。叔母の判断能力が低下した場合、勝手な引き出しは将来の相続人から「財産の使い込み(不当利得)」として訴訟対象になるリスクがあります。支出の領収書をすべて保管することはもちろん、速やかに公的な任意後見制度や社会福祉協議会の「日常生活自立支援事業」へ移行することをおすすめします。
Q3:叔母が亡くなったとき、甥や姪は死亡退職金や生命保険金を受け取れますか?
A3:生命保険金は「受取人」として契約書に甥・姪の氏名が明確に指定されていれば、相続権の有無にかかわらず全額を受け取ることができます(ただし相続税の非課税枠は適用外)。一方、勤務先の死亡退職金は会社の退職手当規定に従うため、通常は配偶者や子供、父母が優先され、甥・姪が受け取れるケースは稀です。
まとめ:正しい知識と適切な距離感が生前・死後のトラブルを防ぐ
「叔母」という存在は、父母の妹として時に温かく見守ってくれる身近な親族である一方、法的な立ち位置は「三親等の傍系血族」という明確な境界線で区切られています。
伯母との漢字の使い分けといった基礎的な教養から、冠婚葬祭の適切な支出基準、さらには遺留分が存在しないという相続ルールの落とし穴まで、構造を正しく把握しておくことが重要です。曖昧な情に流されることなく、法的な権利と実務上のリスクを冷静に見極め、家族・親族間で健全かつトラブルのない関係性を築いてください。 (出典: 叔母 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。